主なポイント
- ブルームバーグによると、銀行はBroadcomがAnthropicのチップ購入資金として調達した630億ドルのパッケージのうち、約210億ドル相当の債券を売却する計画だという。
- 元SEC委員長のゲイリー・ゲンスラー氏は、このパッケージを2008年のオフバランス取引になぞらえ、Broadcom、NVIDIA、AMDが提供する保証について懸念を示した。
- Broadcomは、420億ドルのシニア債務について、チップ価値の下落に対する残余価値保証を提供しており、その2件のAnthropic取引はNVIDIAやAMDの保証をはるかに上回る規模だ。
- 予想PER20倍と3年ぶりの安値圏にあるBroadcom株は、すでにそのリスクの一部を織り込んでいる。
Broadcom (AVGO) は、Anthropicが同社のチップを購入できるよう、630億ドルを調達したばかりだ。今、ウォール街はその債務を売却しなければならない。
ブルームバーグが火曜日に報じたところによると、銀行はこのパッケージの一部として、早ければ来年初頭にも最大約210億ドルの投資適格債を売却する計画だという。
現在MIT教授である元SEC委員長のゲイリー・ゲンスラー氏は、Bloomberg Talksで、このパッケージはまだAnthropicのIPO申請書類にも記載されていないと指摘した。彼はこれを「複雑な保証など、すべてオフバランスシートの630億ドル」と呼んだ。
そして続けた。「これは少し、あの08年のオフバランスシートブームを思い起こさせる」
かつてSECを率いていた人物からの強い言葉だ。
Broadcomが債務を保証
資金は、チップを購入してAnthropicにリースする特別目的会社に流れる。Anthropicのリース料金支払いが、債務の返済に充てられる仕組みだ。銀行はそのうち約420億ドルをシニア担保付きで貸し出し、残りはブラックストーンが主導する。
Broadcomはその420億ドルについて残余価値保証を提供し、チップの価値が下落した場合の安全網となっている。
この新たなパッケージ単体で、Broadcom自身のバランスシート上の債務総額にほぼ匹敵する規模だ…
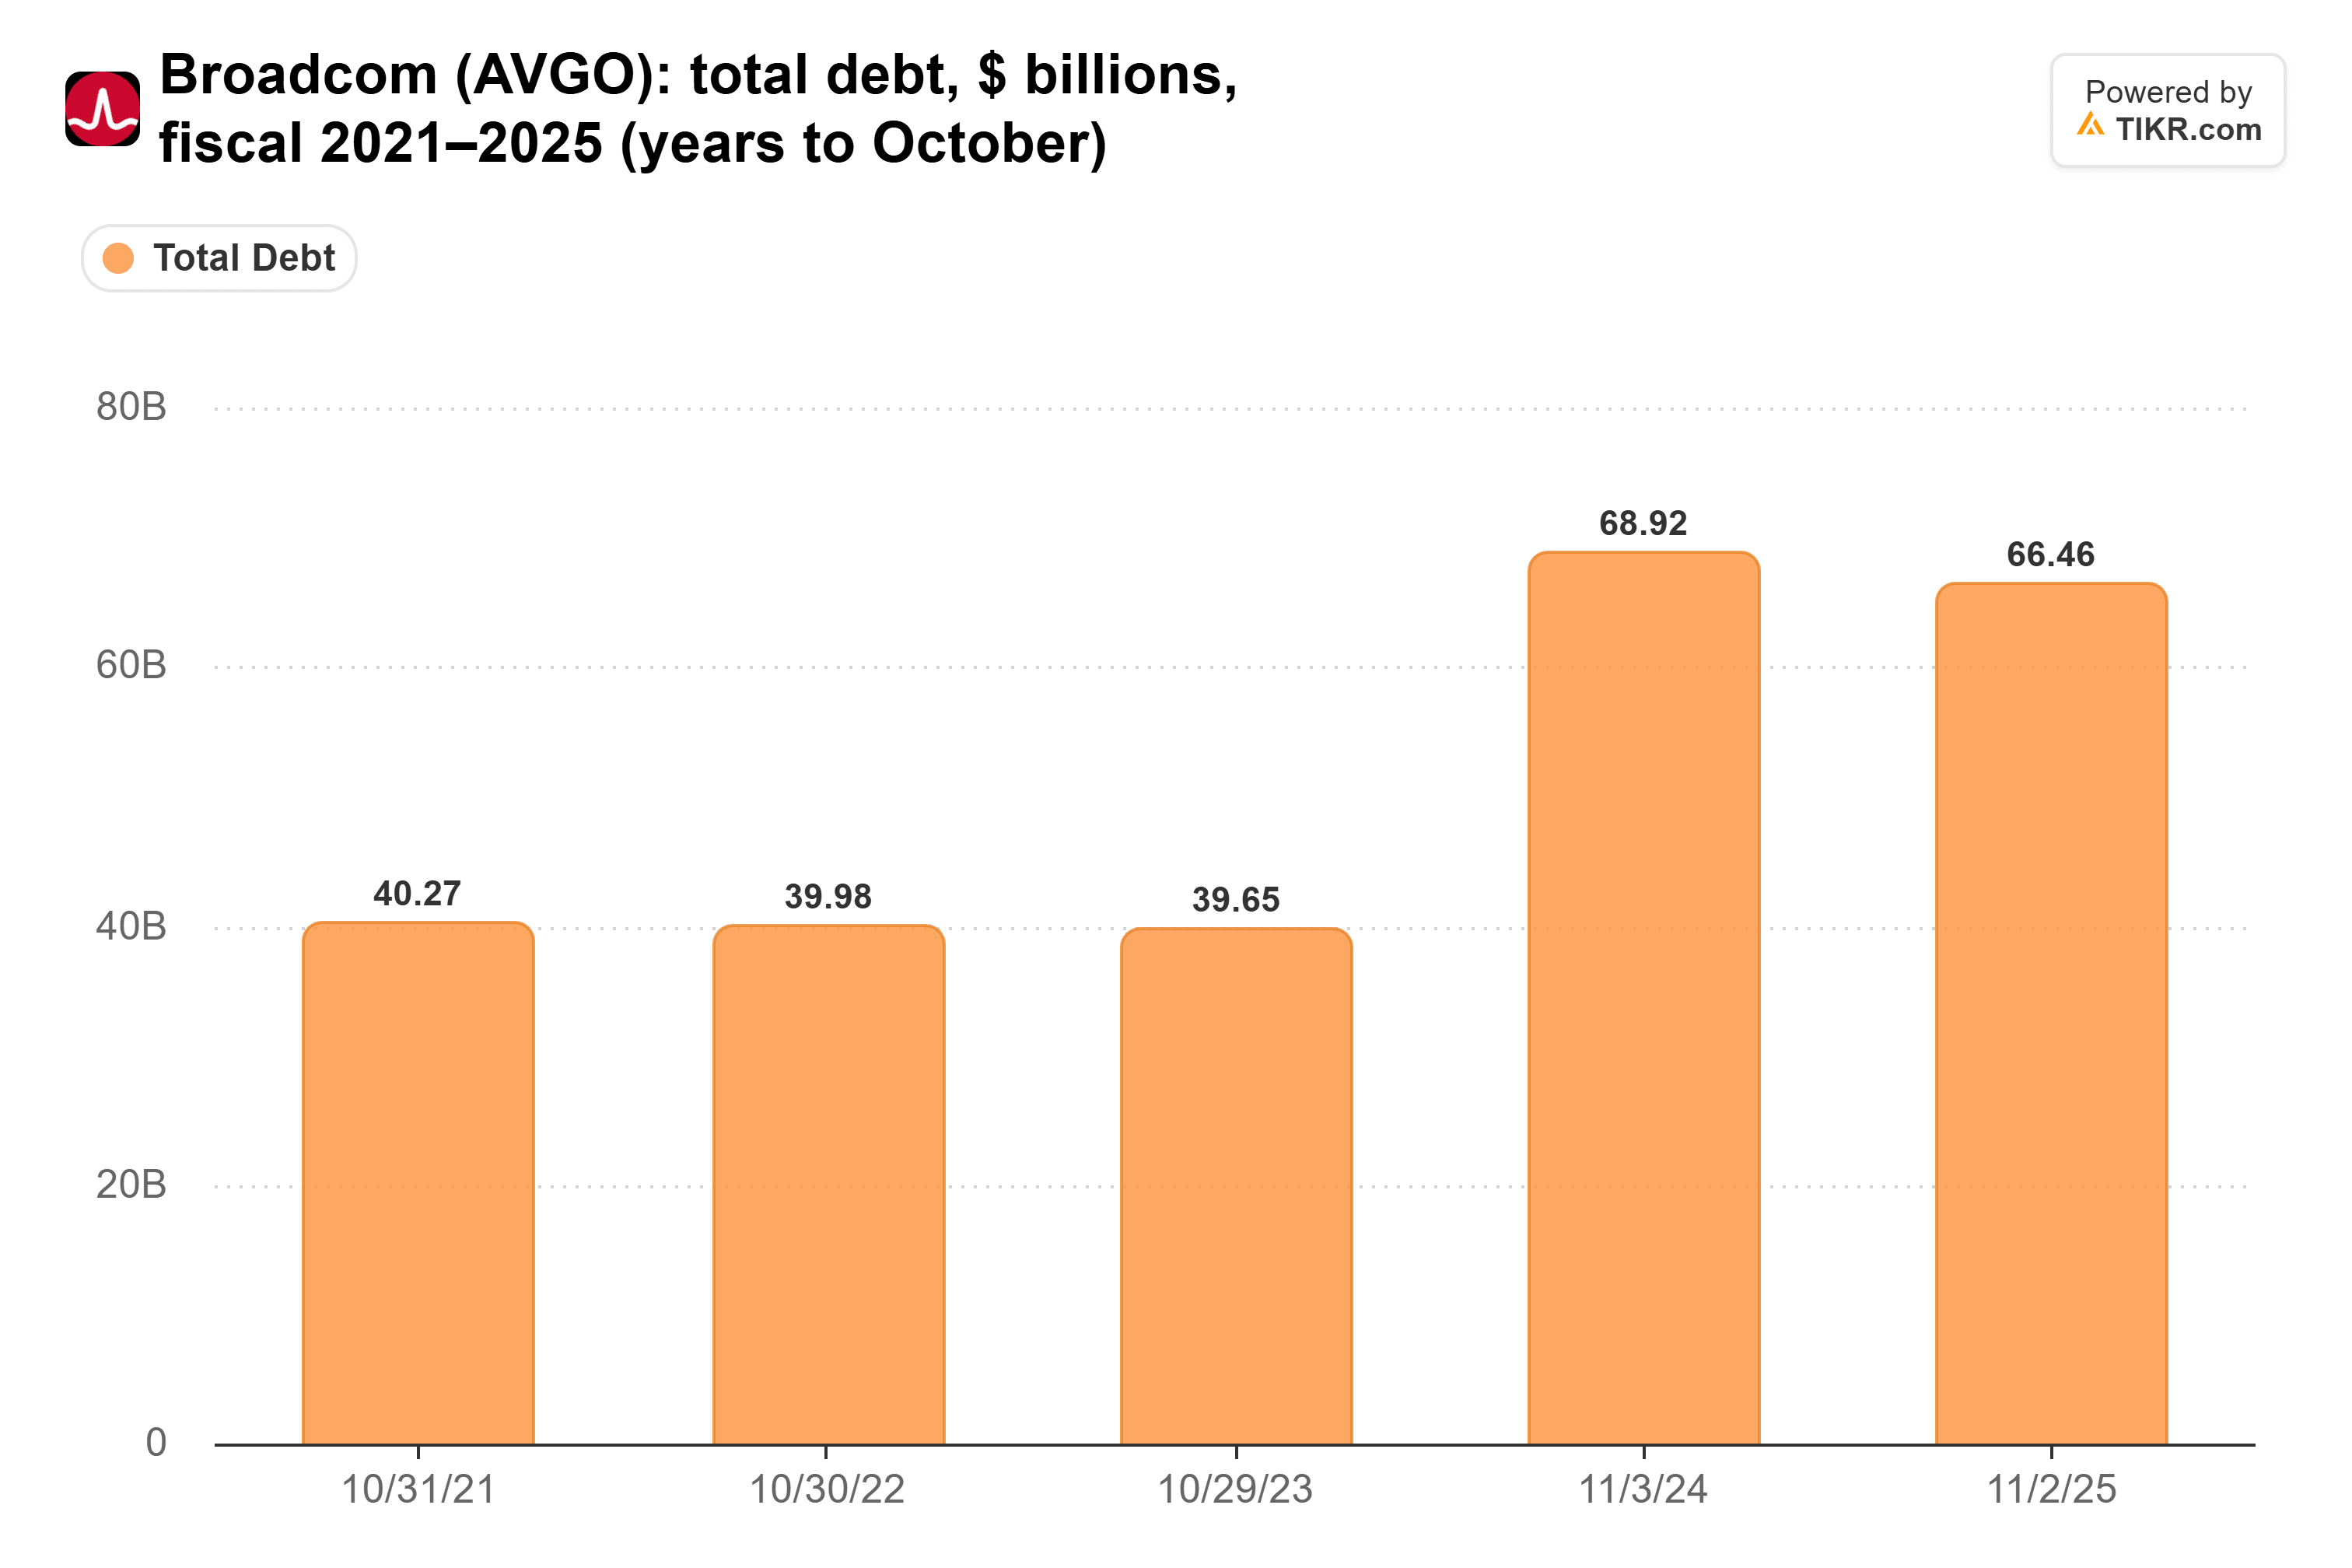
…そして、そのいずれもバランスシートには現れない。6月にアポロが主導した350億ドルの最初のパッケージについてBroadcomが提供した、最大約290億ドルのリース保証も同様だ。
TIKRはBroadcomについて52人のアナリストを追跡しています。「買い」と言っているのは何人でしょうか?
Broadcomの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Broadcomのアナリスト評価を見る
カギはチップにある
残余価値保証は、チップの価値が債務額を下回った場合にBroadcomにコストをもたらす。ゲンスラー氏はAIチップの耐用年数を4~7年とし、「2026年のチップは2032年にはそれほど価値がないだろう」と付け加えた。
もちろん、債券はおそらく約5年で満期を迎え、元本はその間に償還されていくため、債務はチップの経年とともに縮小する。また、保証が発動するのはAnthropicが支払いを停止した場合のみだ。ロイターが[リンク必要]報じたところでは、4月時点での年間換算収益は300億ドルを超えたが、月曜日のIPO申請書類では大幅な損失も示された。
私にとってより大きな問題は、AnthropicがBroadcomの成長ストーリーであると同時に信用リスクでもある点だ。経営陣は、Anthropicが2027年に同社の最大のカスタムチップ顧客になると見込んでいる。もしAnthropicがつまずけば、Broadcomは最も成長の早い売上を失い、同じ年に保証責任を負うことになる。
Broadcomには多くの余裕がある。2025年度(10月決算)のフリーキャッシュフローは269億ドルに達した…
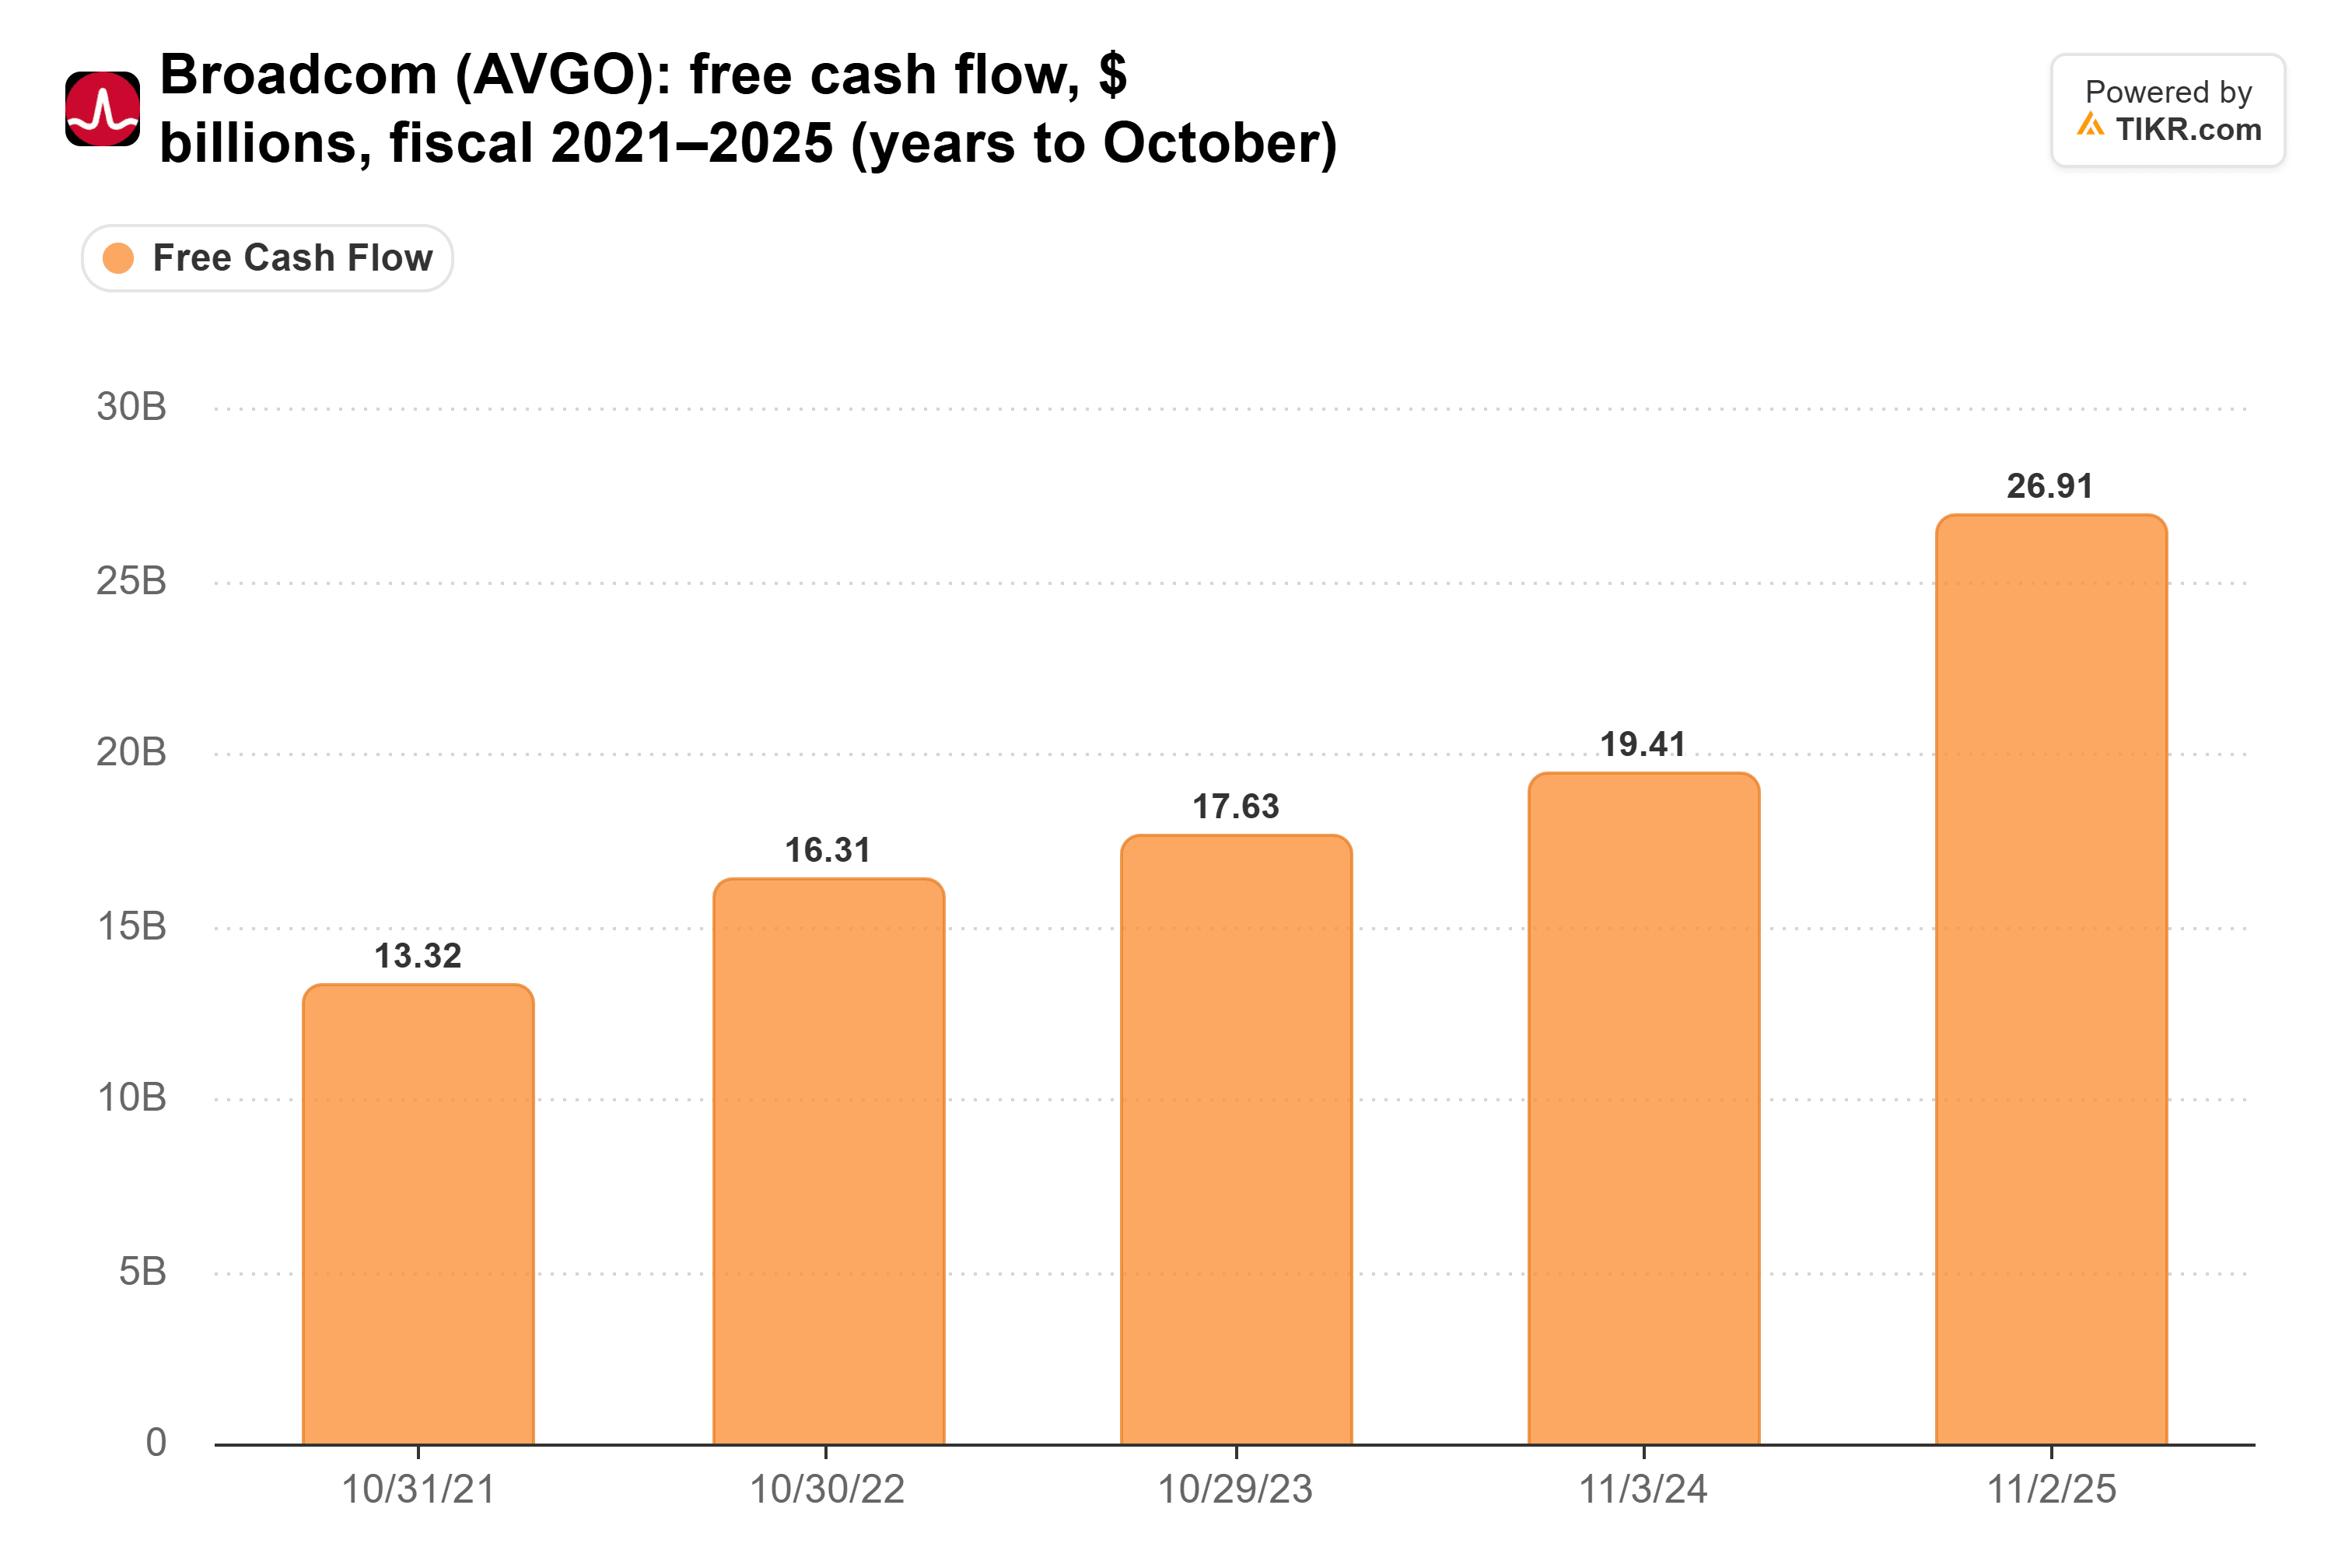
…そして、2026年度(10月決算)第3四半期までの9ヶ月間では319億ドルと、さらに高い水準で推移している。それでも、今回の取引でBroadcomが保証している420億ドルは、2025年度のフリーキャッシュフローの1年半分以上に相当する。(Broadcomが負うのは債務額とチップ売却額の差額のみだが、その差額の大きさこそがゲンスラー氏が懸念している点だ。)
Broadcomの保証は競合を圧倒
ゲンスラー氏はBroadcomだけを槍玉に挙げているわけではない。彼は「Broadcom、NVIDIA、AMDがこれらのデータセンターに対して書いたすべての保証、そしてそれがオフバランスシートであること」を懸念している。
NVIDIA (NVDA) は2025年9月、CoreWeaveの未販売クラウド容量を2032年4月まで購入する契約を結び、当初のコミットメント額は63億ドルと評価されたことを、CoreWeaveが申請書類で開示した。AMD (AMD) は、Crusoeが同社のチップを購入できるよう、実質的に3億ドルの融資を保証していると、The Informationが今年初めに報じた。
Broadcomの2件のAnthropic取引は、いずれよりも何倍も大きい。ムーディーズは依然としてBroadcomを強力な大規模ハイテク企業の一角と評価しているが、このような取引が短期間に多数積み上がればリスクは高まると述べた。約4ヶ月で2件というのはその始まりだ。
投資家はすでに神経質
市場はこれを無視していない。Broadcomは予想PER20倍で取引されており、3年間の平均である30倍を大きく下回り、先週金曜日に記録した3年ぶりの安値のわずか上にある。
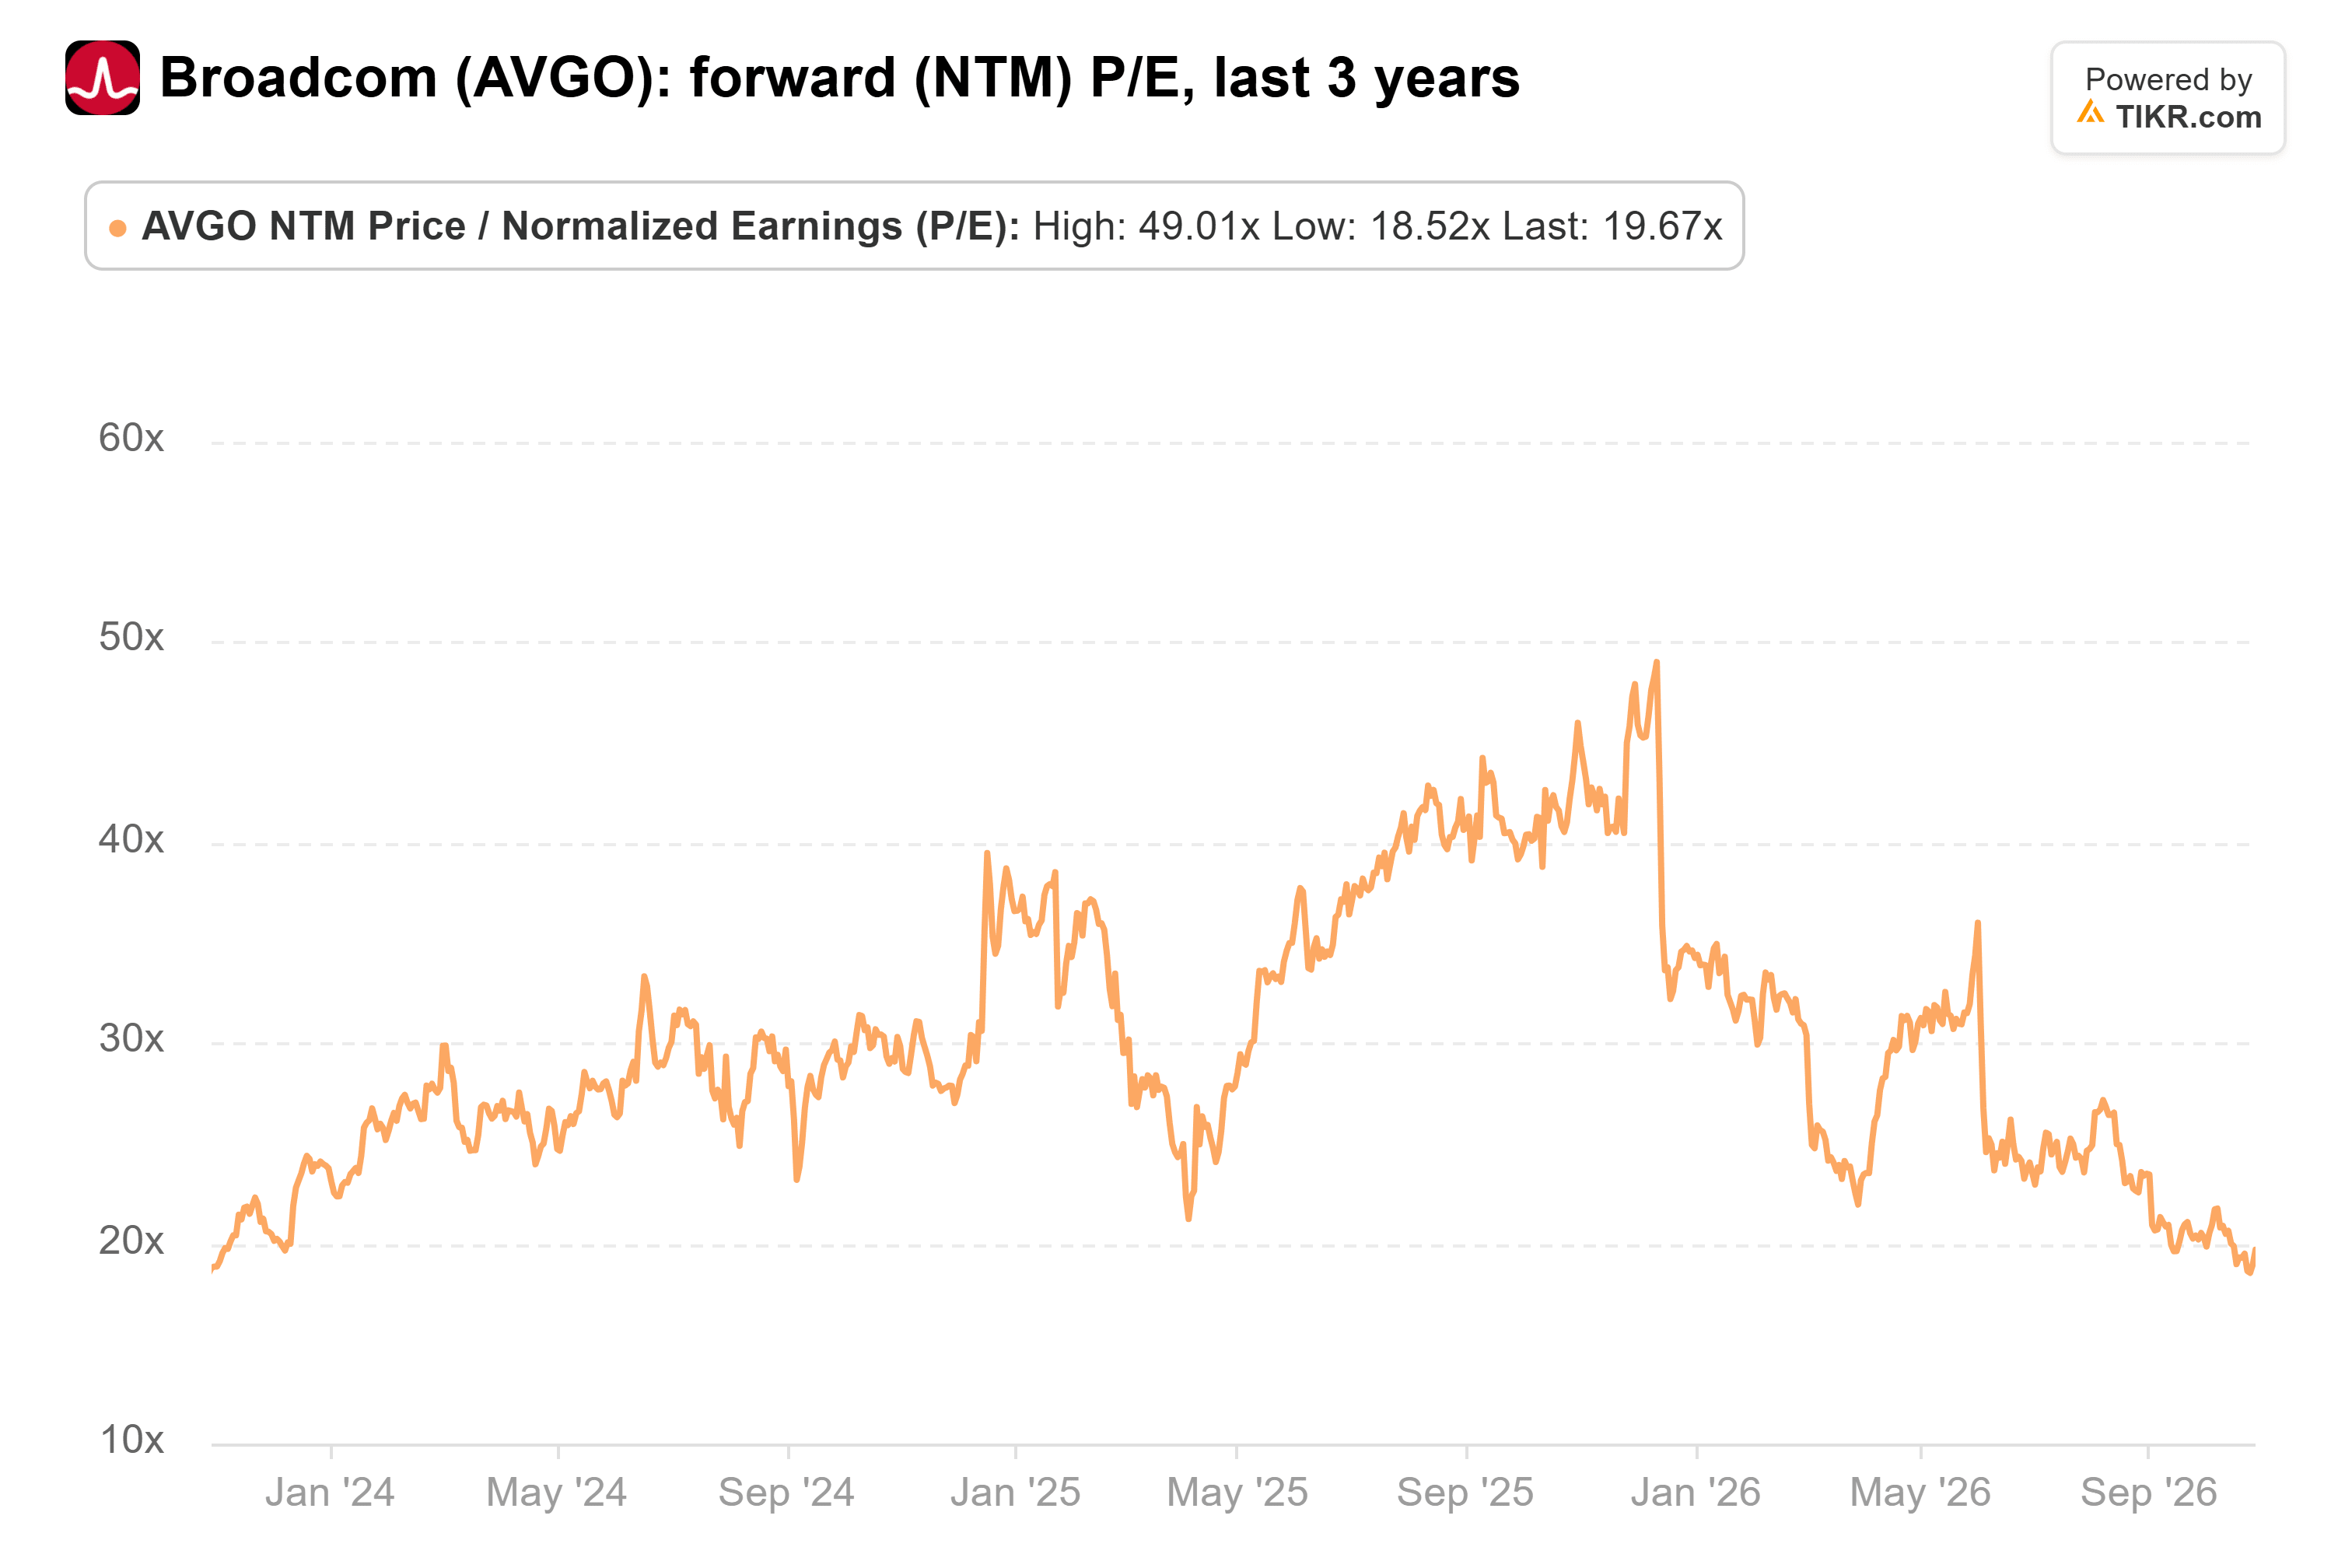
私の見解:ゲンスラー氏が指摘するように、Broadcom株主はバランスシートに表れている以上のリスクを負っているという点は正しい。それを2008年になぞらえるのは行き過ぎだ。なぜならBroadcomは打撃を吸収できるだけのキャッシュを生み出しているからだ。そして20倍という水準では、そのリスクのかなりの部分がすでに株価に織り込まれている。
しかし、最も重要なのは今後の取引だ。12月に提出されるBroadcomの年次報告書は、同社の保証がどの程度まで膨らんだかを示すだろう。また、AnthropicのIPOは、その最大の顧客が自力で支払い能力を維持できるかどうかを示すことになる。
では、Broadcom株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、Broadcomの可能性のある価値がわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させて入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸せな投資を!