主なポイント
- B. Rileyは10月30日、IRENの株価目標を91ドルから64ドルに引き下げたが、買い評価は維持しており、依然として161%の上昇余地を見込んでいる。
- IRENは2025年11月の高値から68%下落している。弱い第4四半期決算、ネオクラウド企業の借入コストへの懸念、そしてマイクロソフトの予想を下回る設備投資が下落を後押しした。
- アナリストは売上高の急増を予想しているが、今後2会計年度の損失見通しは大幅に拡大している。
- 同社の売上高倍率と比較すると株価は割安に見える。しかし、目標達成はIRENが250億~300億ドルの設備投資を大量の新株発行なしに賄えるかに依存しており、11月5日の決算発表が次の試金石となる。
IREN Limited (IREN) は2025年11月の高値から68%下落しているが、B. Rileyは市場が行き過ぎたと見ている。同社は10月30日、株価目標を91ドルから64ドルに引き下げたが、買い評価は維持しており、24.51ドルから依然として161%の上昇余地を見込んでいる。
ネオクラウド関連株のトレンドが崩れた
下落は業績から始まった。IRENの8月27日の決算発表によると、6月四半期の売上高は前年同期の1億8730万ドルから1億3720万ドルに減少し、ビットコインマイニングからAIクラウド事業への移行が進んだ。調整後EBITDAは3月四半期の5950万ドルから1920万ドルに減少し、経営陣は2027会計年度の設備投資額を250億~300億ドルと見通した。
10月には業界全体が打撃を受けた。高いインフレデータがIRENやビットコインマイナーに重しとなったほか、ネオクラウド企業の借入コストへの懸念が高まり、10月26日にはイーロン・マスク氏が200社以上が「グッピーレベルの死と統合を目撃することになる」と発言した。
10月28日には、マイクロソフト (MSFT) が予想を下回る設備投資額を報告し、同社のパートナーがキャパシティの提供に時間を要している兆候を示した。これはIRENにとって身近な問題だ。マイクロソフトとの契約は、IRENが2026年までに契約済みの年間換算売上高40億ドルのうち約19億4000万ドルをもたらすと見込まれている。
TIKRはIRENを20人のアナリストがフォローしています。「買い」と評価しているのは何人でしょうか?
IRENの買い・保有・売りの評価の内訳、ウォールストリートの売上高・収益予想を一か所でご覧いただけます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。IRENのアナリスト評価を見る
B. Rileyは依然として買い手の立場
これはB. Rileyにとって1か月で2度目の引き下げとなる。9月29日には、金利上昇、規制の不透明性、顧客獲得の遅れを理由に、株価目標を96ドルから91ドルに引き下げていた。
それでも、64ドルという目標は市場コンセンサスより17%低い。IRENをフォローする20人のアナリストによるコンセンサス目標株価は過去1年で上昇し、63ドルから77ドルとなっている。
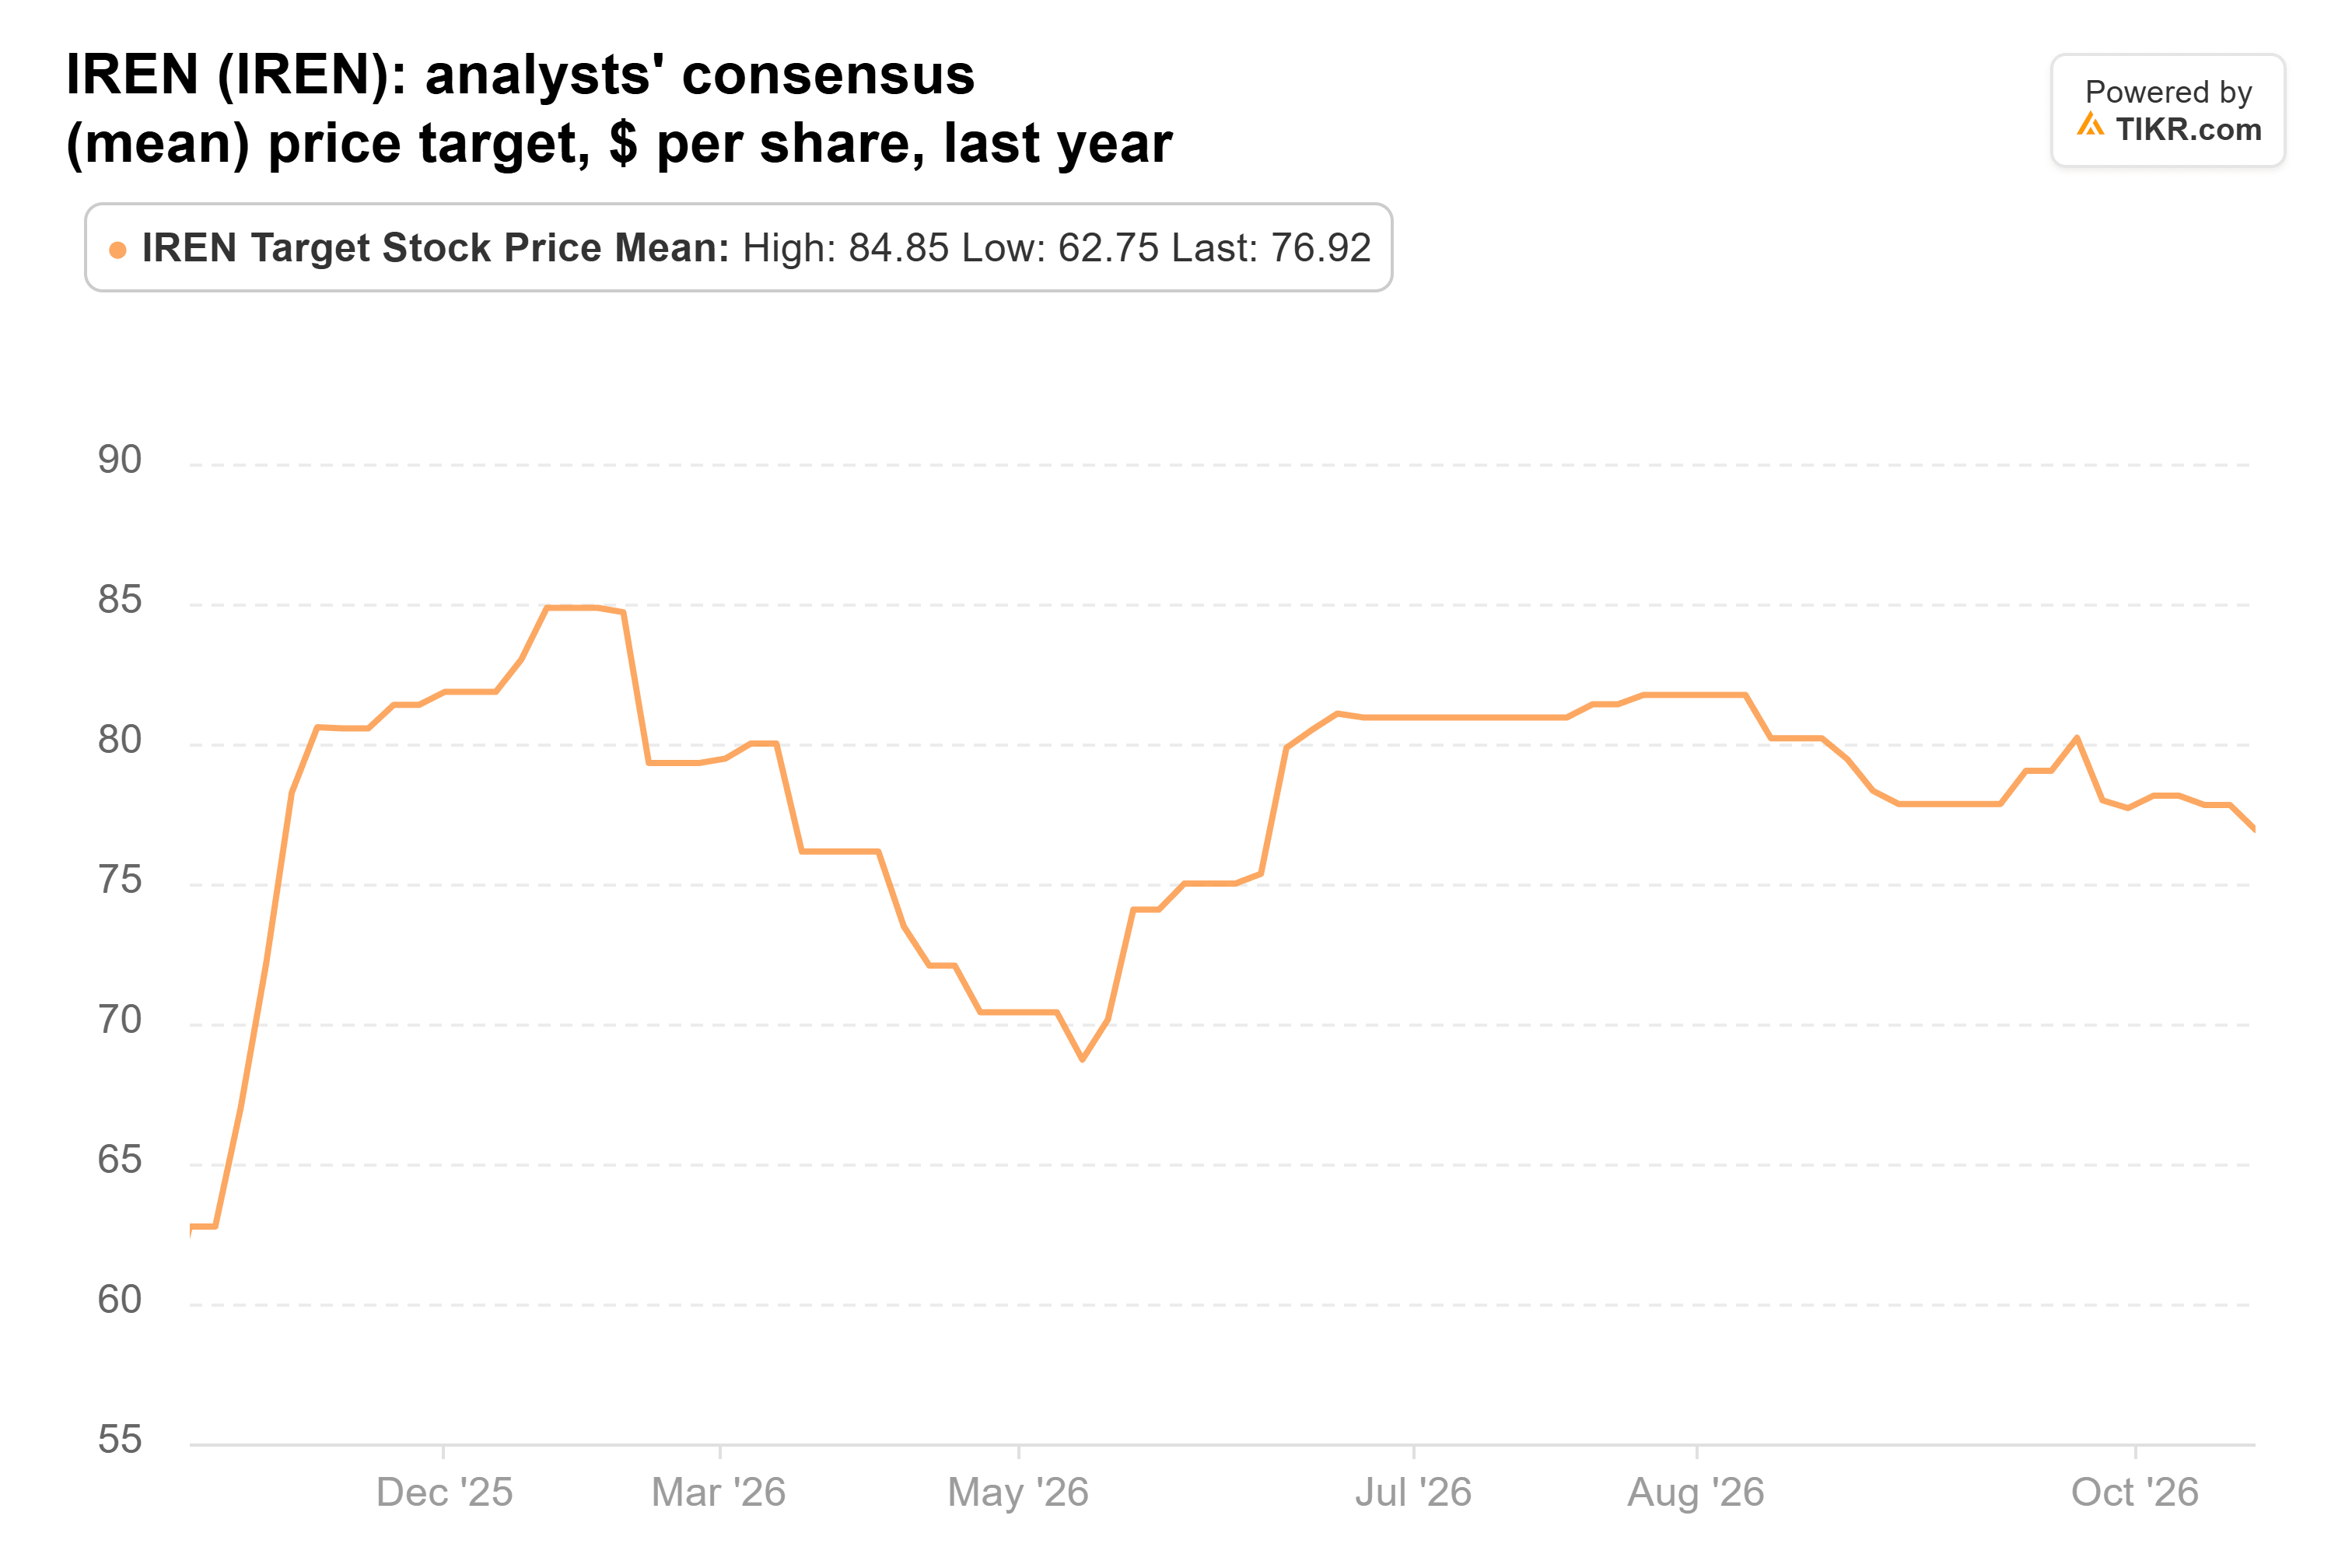
個々の目標株価は37ドルから139ドルまで幅がある。
IRENは64ドルに到達できるか?
強気の根拠は売上高だ。アナリストは、2027年6月期の売上高が297%増の28億1000万ドルに急増し、2028会計年度には74億1000万ドルに達すると予想している。
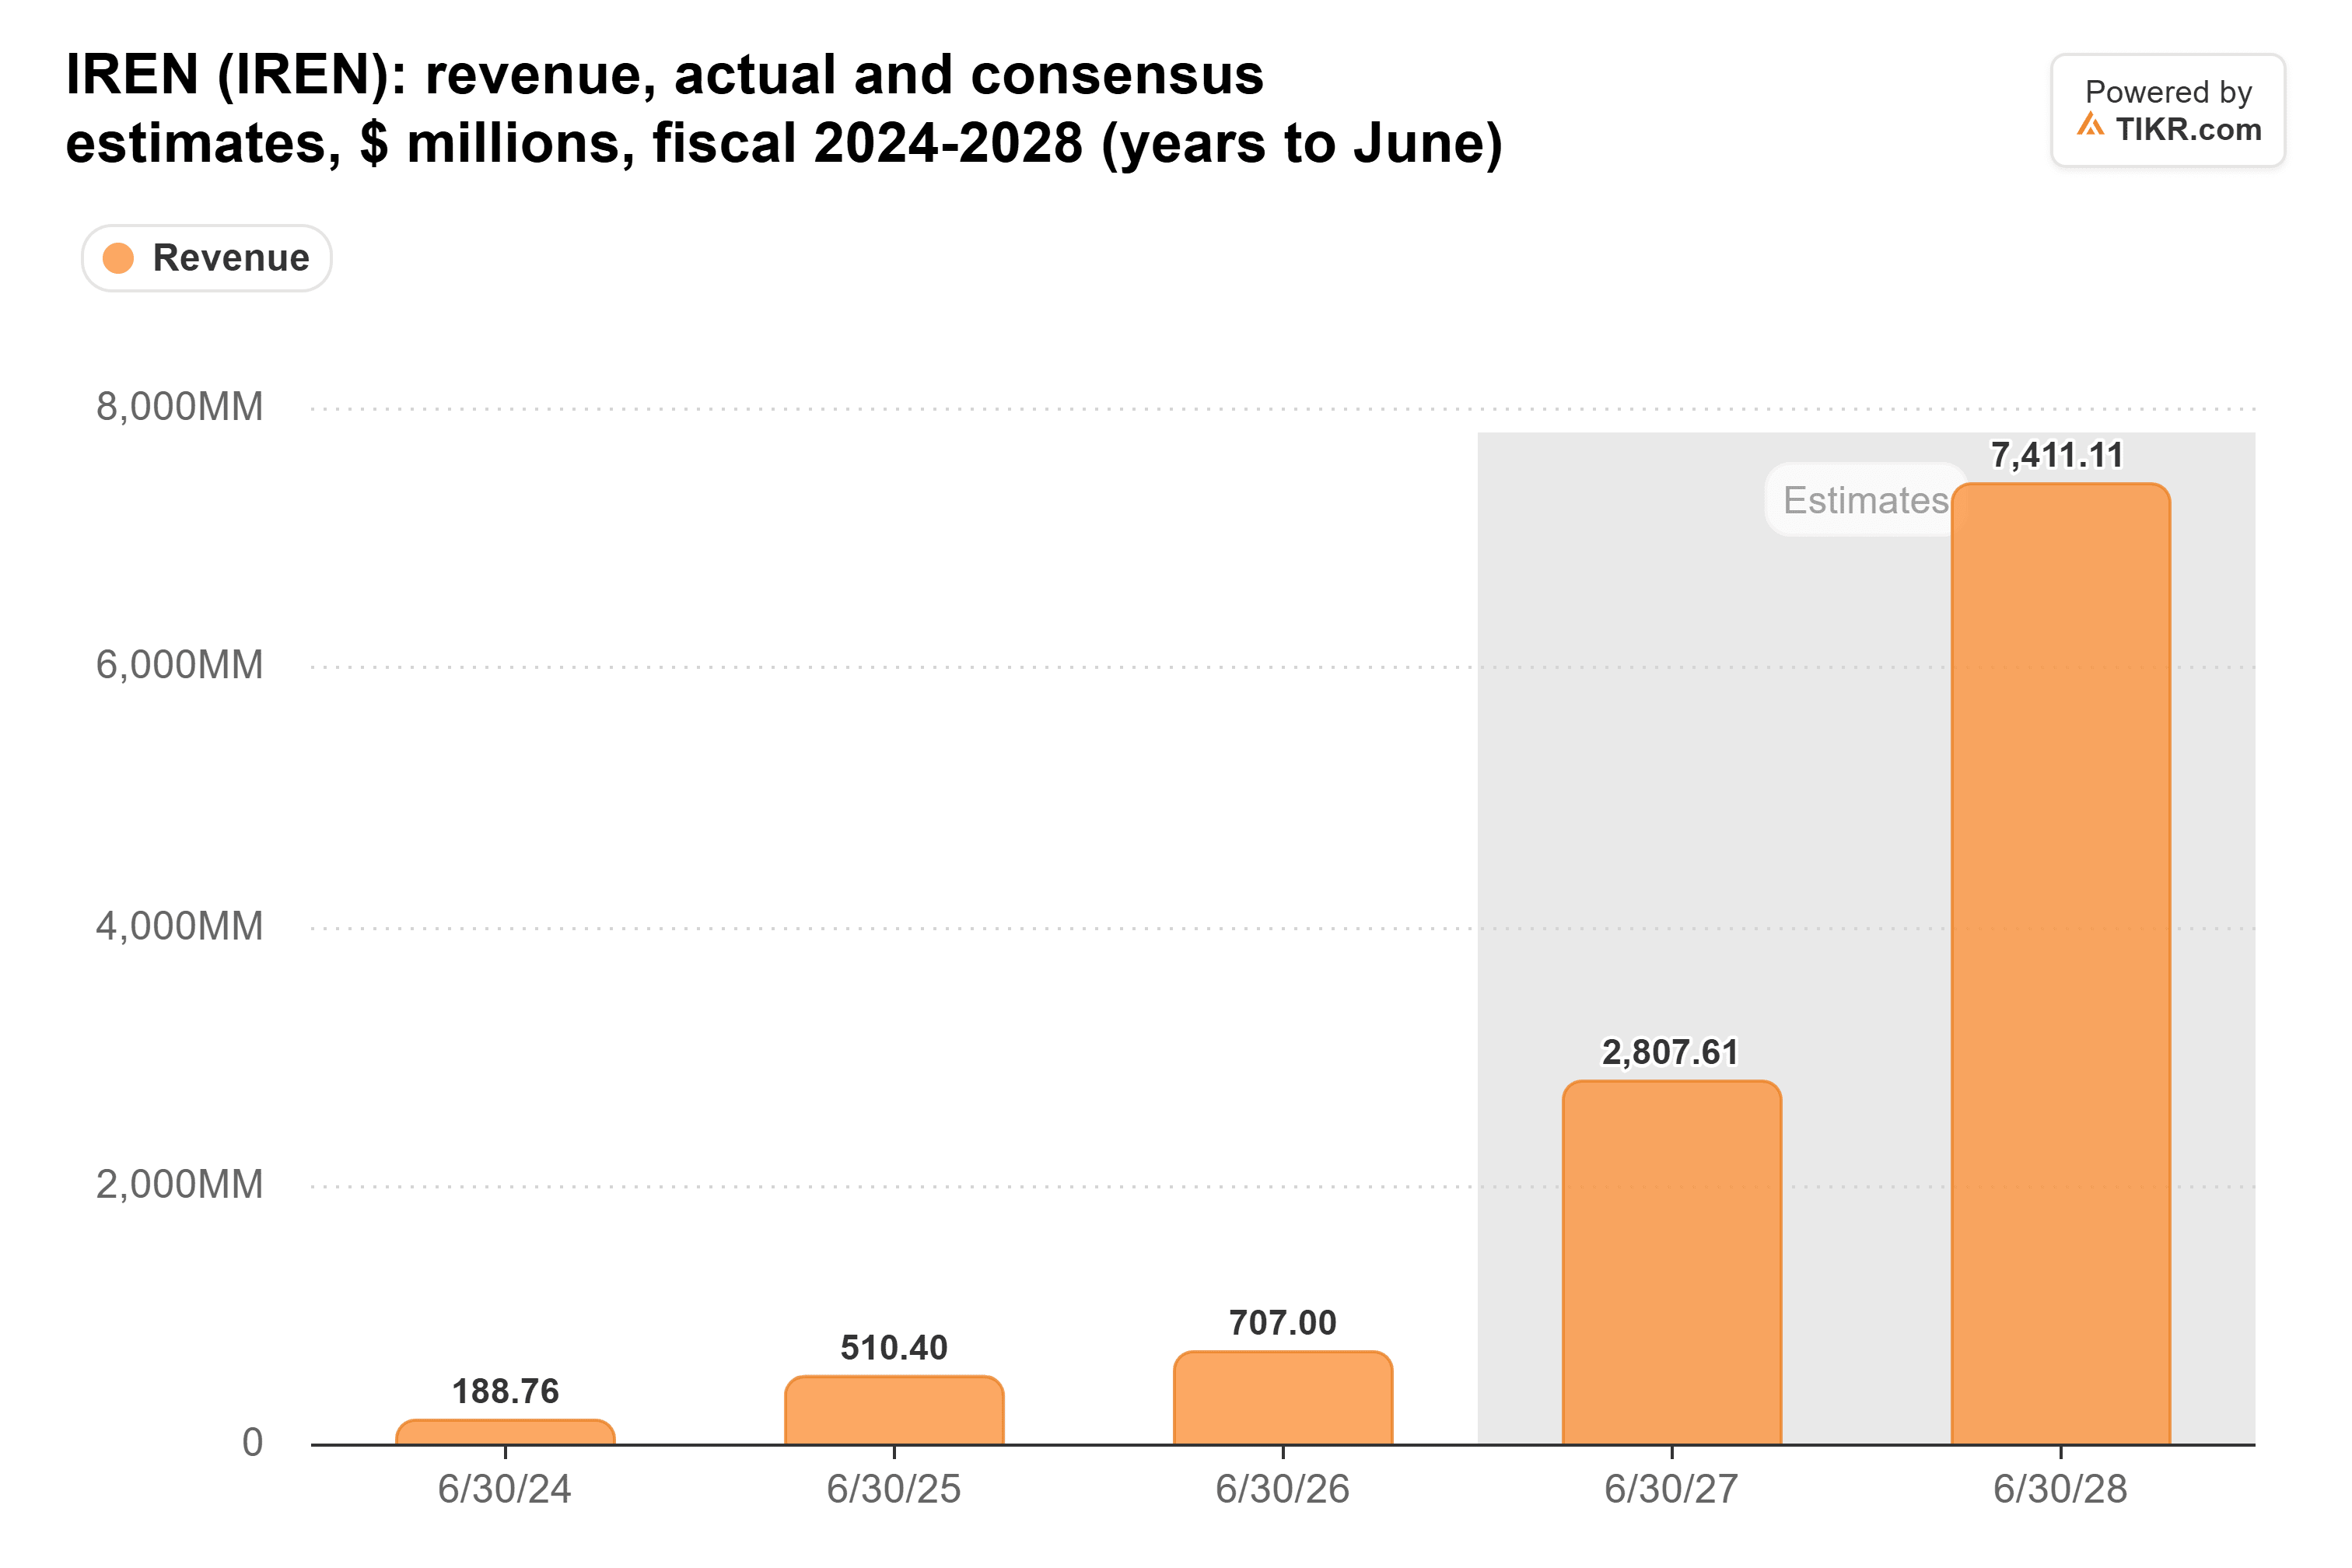
一方、収益予想は逆の動きを見せている。コンセンサスは現在、2027会計年度の1株あたり損失を3.42ドル(90日前は0.94ドルの損失)、2028会計年度の損失を3.98ドル(90日前は0.20ドルの損失)と見込んでいる。これらの予想を出しているアナリストは4人だけだ。
利益がないため、IRENは将来の売上高に基づいて取引されている。その売上高倍率は、5年平均の4.2倍を下回り、2025年9月に付けた11倍からは大きく乖離している。
問題は発行済み株式数にある
リスクは資金調達だ。IRENは約140億ドルの現金、コミット済みのGPUファイナンス、および250億~300億ドルの計画に対する前払い金を保有しているが、2026会計年度の発行済み株式数は48%増加した。
評価面では、B. Rileyの指摘には一理ある。通常の売上高倍率を下回る水準で取引され、売上高が約4倍に増加すると見込まれる銘柄は、売られすぎているように見える。しかし、64ドルという水準が株主にとって意味を持つのは、IRENが大量の新株発行に頼らずに設備投資を賄える場合のみであり、同社の実績から見るとそれは全く確実とは言えない。
11月5日の決算発表が最初の試金石となる。8月14日時点で3億9400万株だった発行済み株式数に対する9月30日時点の株式数は、負債がより大きな役割を果たしているかどうかを示すことになる。
では、IRENの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、IRENの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映して入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!