マスターカード株の主要統計
- 現在株価: $635.70
- 目標株価 (中間ケース): ~$1,055
- ストリート目標株価: ~$676
- 潜在トータルリターン: ~66%
- 年率化IRR: ~13% / 年
何が起きたか?
マスターカード (MA) は、10月29日に発表された第3四半期決算が予想を上回ったことを受け、4.16%上昇した。新CFOのLing Hai氏は、就任後初の決算説明会で、この上振れの一部はタイミングによるものだと述べた。サービスプロジェクトと契約締結が第4四半期から第3四半期に前倒しされたという。$635.70の終値は、10月22日の過去最高値$633.21を上回った。ロイター通信によると、その日の午後、Visaとアメリカン・エキスプレスはそれぞれ約2%上昇したが、マスターカードは4%以上上昇した。
第4四半期への相殺要因を内包した上振れ
純売上高は前年同期比14%増の98億1000万ドルに達し、ストリート予想の96億6000万ドルを上回った。調整後EPSは5.17ドルのコンセンサスを上回る5.31ドルとなり、そのうち0.16ドルは自社株買いによるものだった。付加価値サービスは為替影響調整ベースで19%成長し、決済ネットワークは11%成長した。
Hai氏は、売上高が予想を上回った理由について、「主に当社ビジネスの継続的な強さと、サービスプロジェクトおよび決済ネットワーク契約のタイミングによるもの」と述べた。JPモルガンのTien-Tsin Huang氏が何か一時的な要因があったかと尋ねると、Hai氏は強さは広範にわたるとした上で、次のように付け加えた。「第4四半期には同様の相殺が見られるでしょう」
彼はさらに、第4四半期への2つの逆風を指摘した:
- リベートとインセンティブが、総アセスメント(手数料)に占める割合が第3四半期よりも大きくなる。
- 価格設定において、前年同期との比較が厳しくなる部分がある。
アナリストは、第4四半期の正規化EPSが約5.18ドル(約9%増)になると予想している。これは厳しい比較対象(前年同期の第4四半期は予想を12%上回った)に対するものだ。彼らの売上高予想は約99億7000万ドルで、報告ベースで約13%の成長を意味する。経営陣の業績見通しは、為替影響調整ベースで低い二桁成長の上限、為替の影響で約1%ポイントの減算を呼びかけている。

10月は安定して始まった。Hai氏は、最初の3週間の支出は強く推移しており、キャピタルワンのデビット移行の影響が一巡し、最近の商業案件での勝利が本格化するにつれて、米国のスイッチド・ボリュームが改善していると述べた。
クロスボーダーは軟調だった。第3四半期のボリュームは11%成長したが、旅行以外のクロスボーダー・カード不在取引の成長率は、第2四半期の20%から15%に減速した。Hai氏は、これは主に低利回りの欧州域内フロー(新たなEU関税を含む)によるもので、高利回りのクロスボーダー・ボリュームは安定していると述べた。
TIKRはマスターカードについて39人のアナリストを追跡しています。「買い」と言っているのは何人?
マスターカードの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・収益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。マスターカードのアナリスト・レーティングを見る
現在の株価が背負わなければならないもの
CEOのMichael Miebach氏は、新たなOpenAIとの提携についても言及した。「今四半期、OpenAIと、Agent Payの使用を含み、それを超える広範な戦略的提携を締結しました」。彼は財務条件については言及しなかった。また、AIチェックアウトの長期的な解決策としてワンタイム仮想カードをサポートするつもりはなく、完全にトークン化された取引を推進していると述べた。別件では、Pinnacle Financial Partnersの全発行ポートフォリオが2027年からネットワーク上に移行する。
アナリストは決算発表後に目標株価を引き上げた:ゴールドマン・サックスは716ドルから743ドルへ、レイモンド・ジェームズは632ドルから726ドルへ、JPモルガンは720ドルから755ドルへ。これら3社の目標株価はすべて、10月29日現在のTIKRのストリート平均である約676ドルを上回っている。同日のTIKRのレーティングデータでは、9月30日にはなかった「アンダーパフォーム」が1件追加されている。
TIKR アドバンスト・モデル分析
- 現在株価: $635.70
- 目標株価 (中間ケース): ~$1,055
- 潜在トータルリターン: ~66%
- 年率化IRR: ~13% / 年
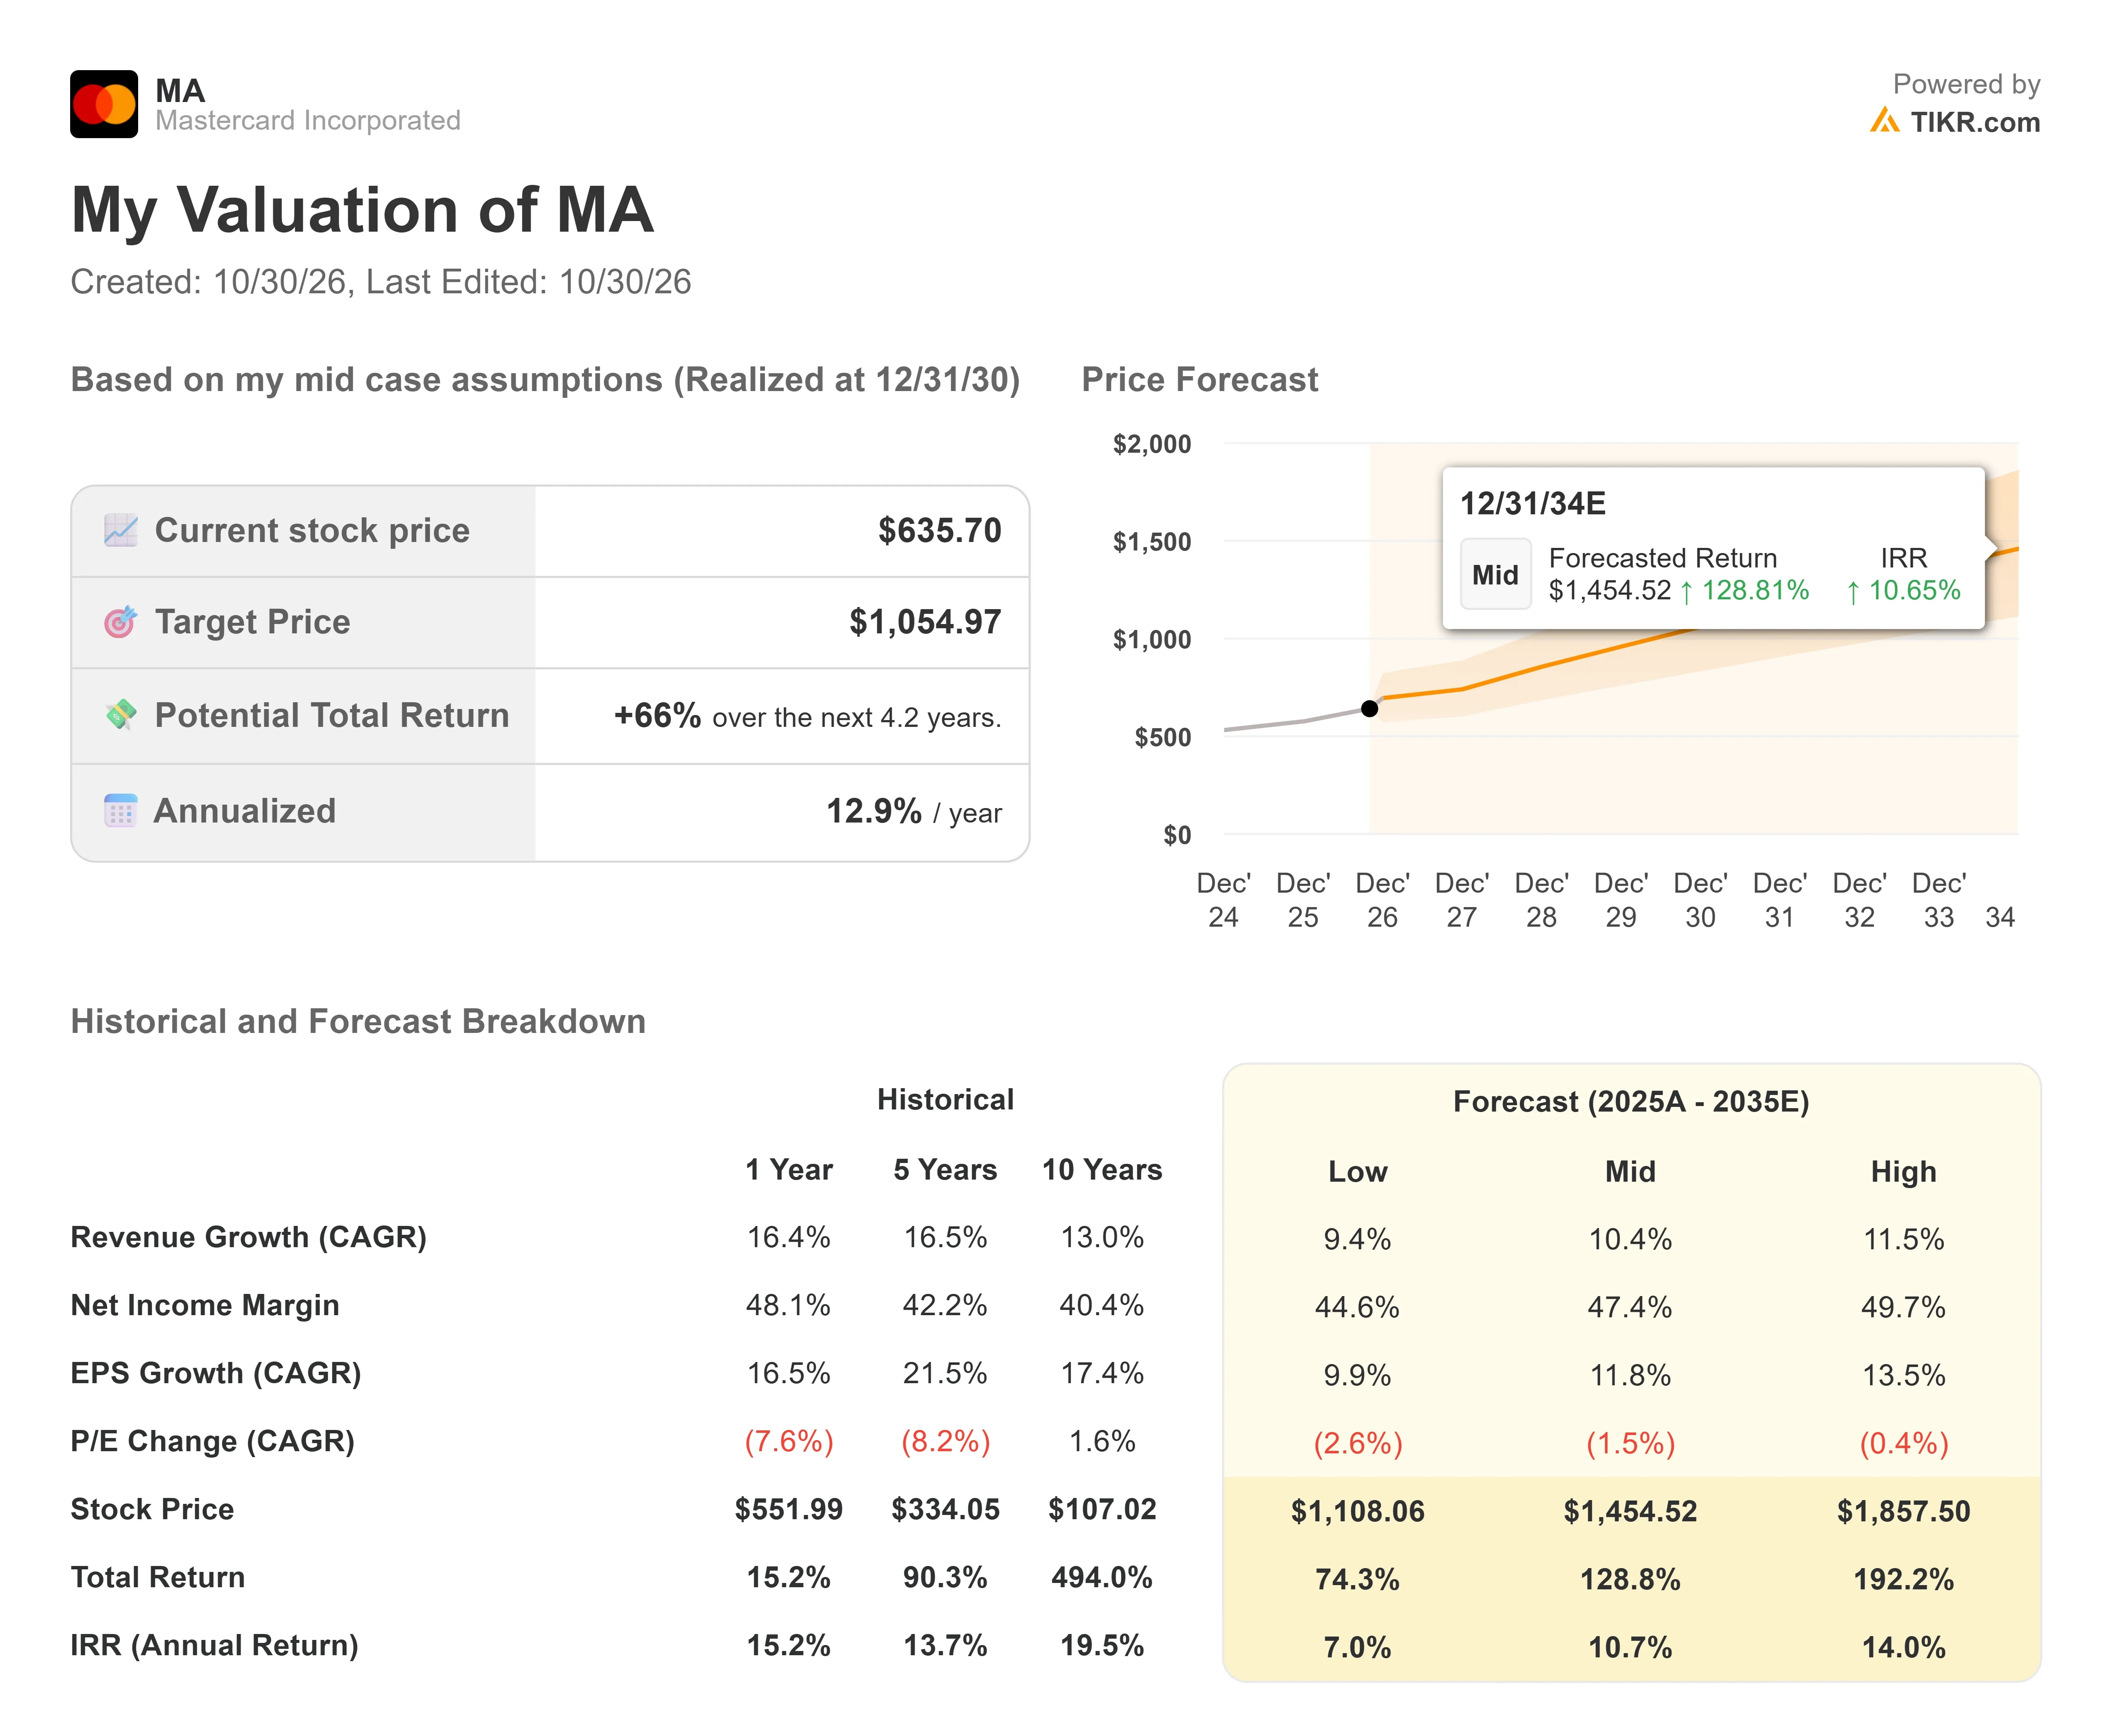
中間ケースが使用されているのは、その約47%の純利益率が、モデルカード上の1年ヒストリカル値である48.1%に近いためである。TIKRモデルは、2030年12月31日までに約1,055ドルに達すると予測している。これは約635.70ドルから約66%上昇、または4.2年間で年率約13%に相当する。
売上高は、モデルの2025年から2035年の予測期間中、年率約10%で成長し、過去10年間の13%のペースを下回る。サービス(今四半期19%増)とクロスボーダー・アセスメント(16%増)の2つの収入ラインがこれを支えることになる。P/Eは年率約1.5%低下するため、収益成長が主な原動力となる。
高ケースの約11.5%成長では結果が上方修正される。低ケースの約9%成長と45%の利益率では結果が下方修正される。
結論
マスターカードは昨年第4四半期決算を1月29日に報告した。次の決算報告では、Hai氏がその発表で約束した初の正式な2027年業績見通しも発表される。タイミング要因の反転にもかかわらず、約99億7000万ドルというコンセンサスに近い売上高を達成できれば、過去最高値がビジネス実態に基づいていることを示すことになる。4%上昇して過去最高値を更新した後の明らかな下方修正は、第3四半期の実績がタイミング要因にどれだけ依存していたかを示すことになる。
では、マスターカード株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来株価を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マスターカードの価値がいくらになるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!