主なポイント
- Flowserveの株価は木曜日に12%急騰。第3四半期の調整後EPSが1.07ドルで、市場予想の98セントを上回り、受注残高が記録的な35億ドルに達したため。
- 売上高は1.2%の有機的減少だったが、マージンの拡大が予想上回りを牽引。
- Flowserveは中東での遅延を理由に2026年の売上見通しを下方修正したが、調整後EPSの下限を引き上げた。
- Baker Hughesは中東の状況は改善していると見るが、第4四半期の活動は鈍化すると予想。ITTとEmersonは11月4日に決算を発表予定。
Flowserve (FLS) の株価は、第3四半期の業績が予想を上回り、受注残高が記録的な35億ドルに達したことを受けて、木曜日に12%急騰した。
その受注残高の背景にある中東での遅延は、ITT (ITT)、Emerson Electric (EMR)、Baker Hughes (BKR) にとっても重要だ。これら3社はいずれも、同じエネルギー・プロセスプロジェクトに製品を供給している。
マージンが四半期を牽引
売上高は12.4億ドルで予想と一致し、有機的売上は1.2%減少した。それでも調整後EPSは19%増の1.07ドルとなり、市場予想の98セントを上回った。原動力となったのは調整後営業利益率で、170ベーシスポイント拡大し16.5%となった。
Flowserveはまた、2026年の調整後EPSレンジの下限を4.10ドルに引き上げ、上限は4.20ドルのまま据え置いた。アナリストは2028年まで利益が増加し続けると見込んでいる:
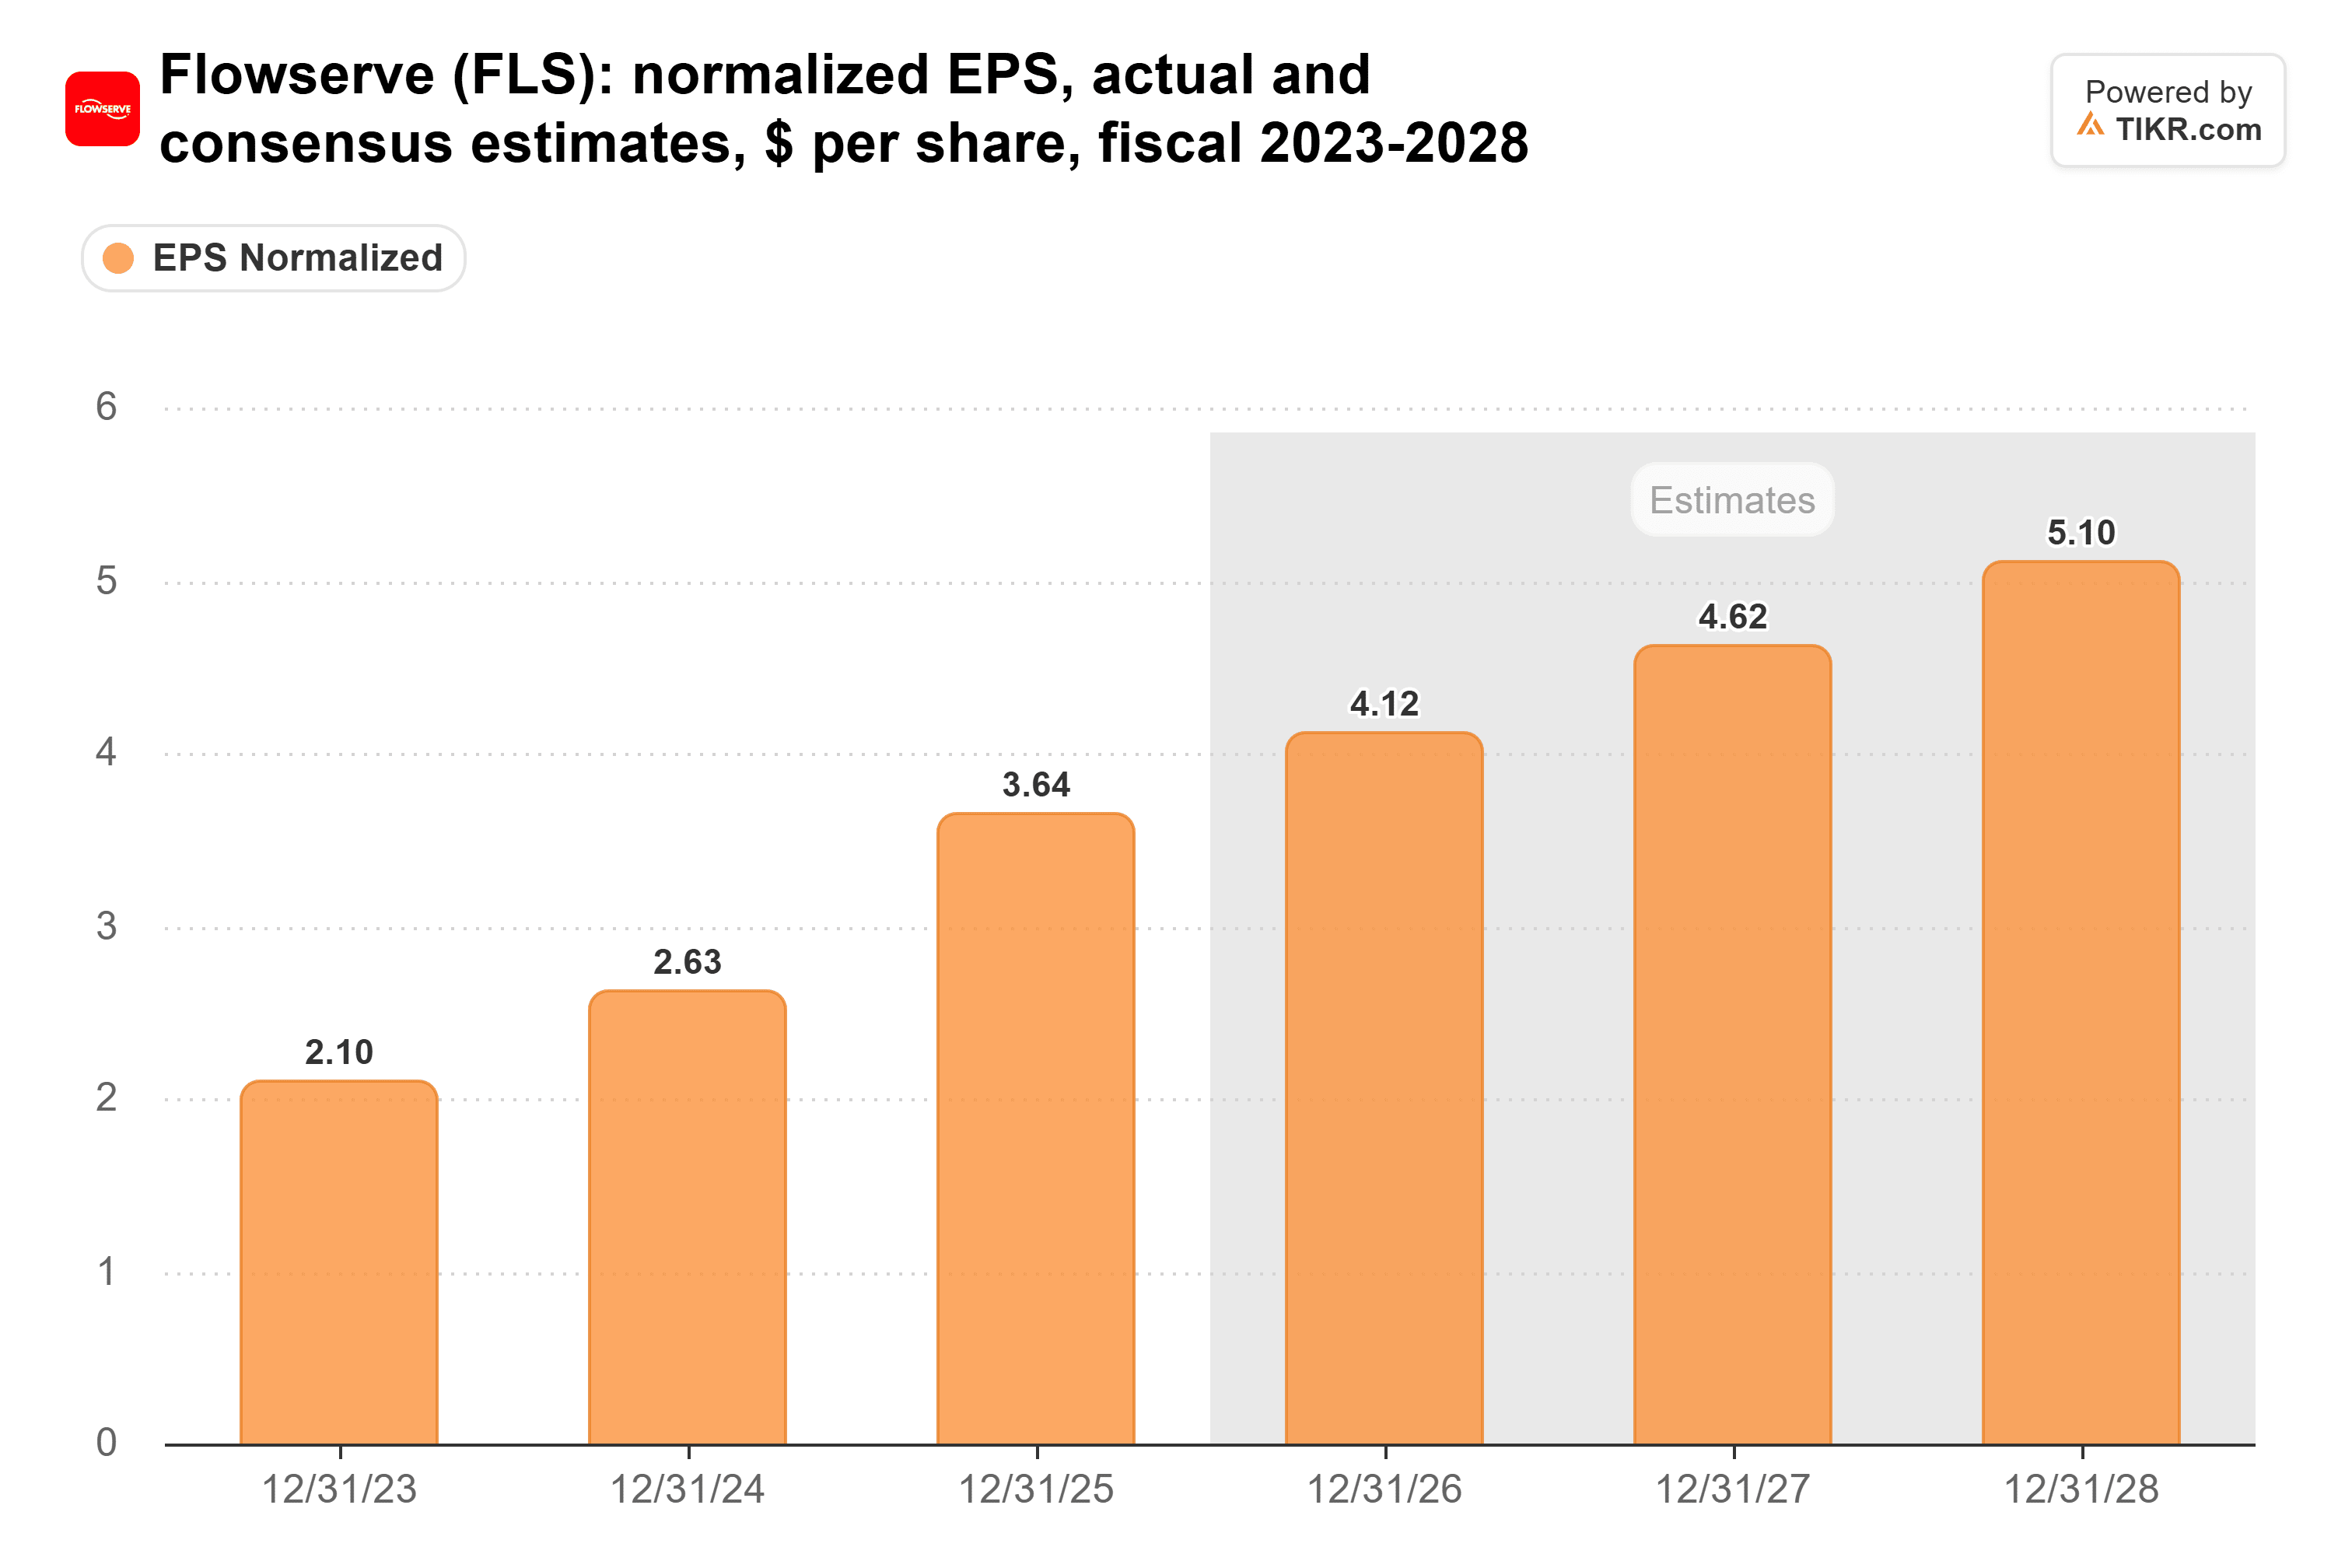
新しい下限は以前のコンセンサス予想4.10ドルと一致するため、2026年の予想は大きく動かないはずだ。しかし、売上が回復する中でマージンが拡大し続ければ、2027年の4.62ドルという予想は上回る可能性がある。
受注残高は中東の動向待ち
Flowserveは現在、2026年の有機的売上が約1%の減少から、1.5%から2.5%の減少になると見込んでいる。Scott Rowe CEOは、中東の状況が「顧客の活動と売上の実現を遅らせている」と述べた。
それでも受注は14%増の13.8億ドル(有機的には8%増)となった。アナリストは2027年にキャッチアップが起こると想定している…
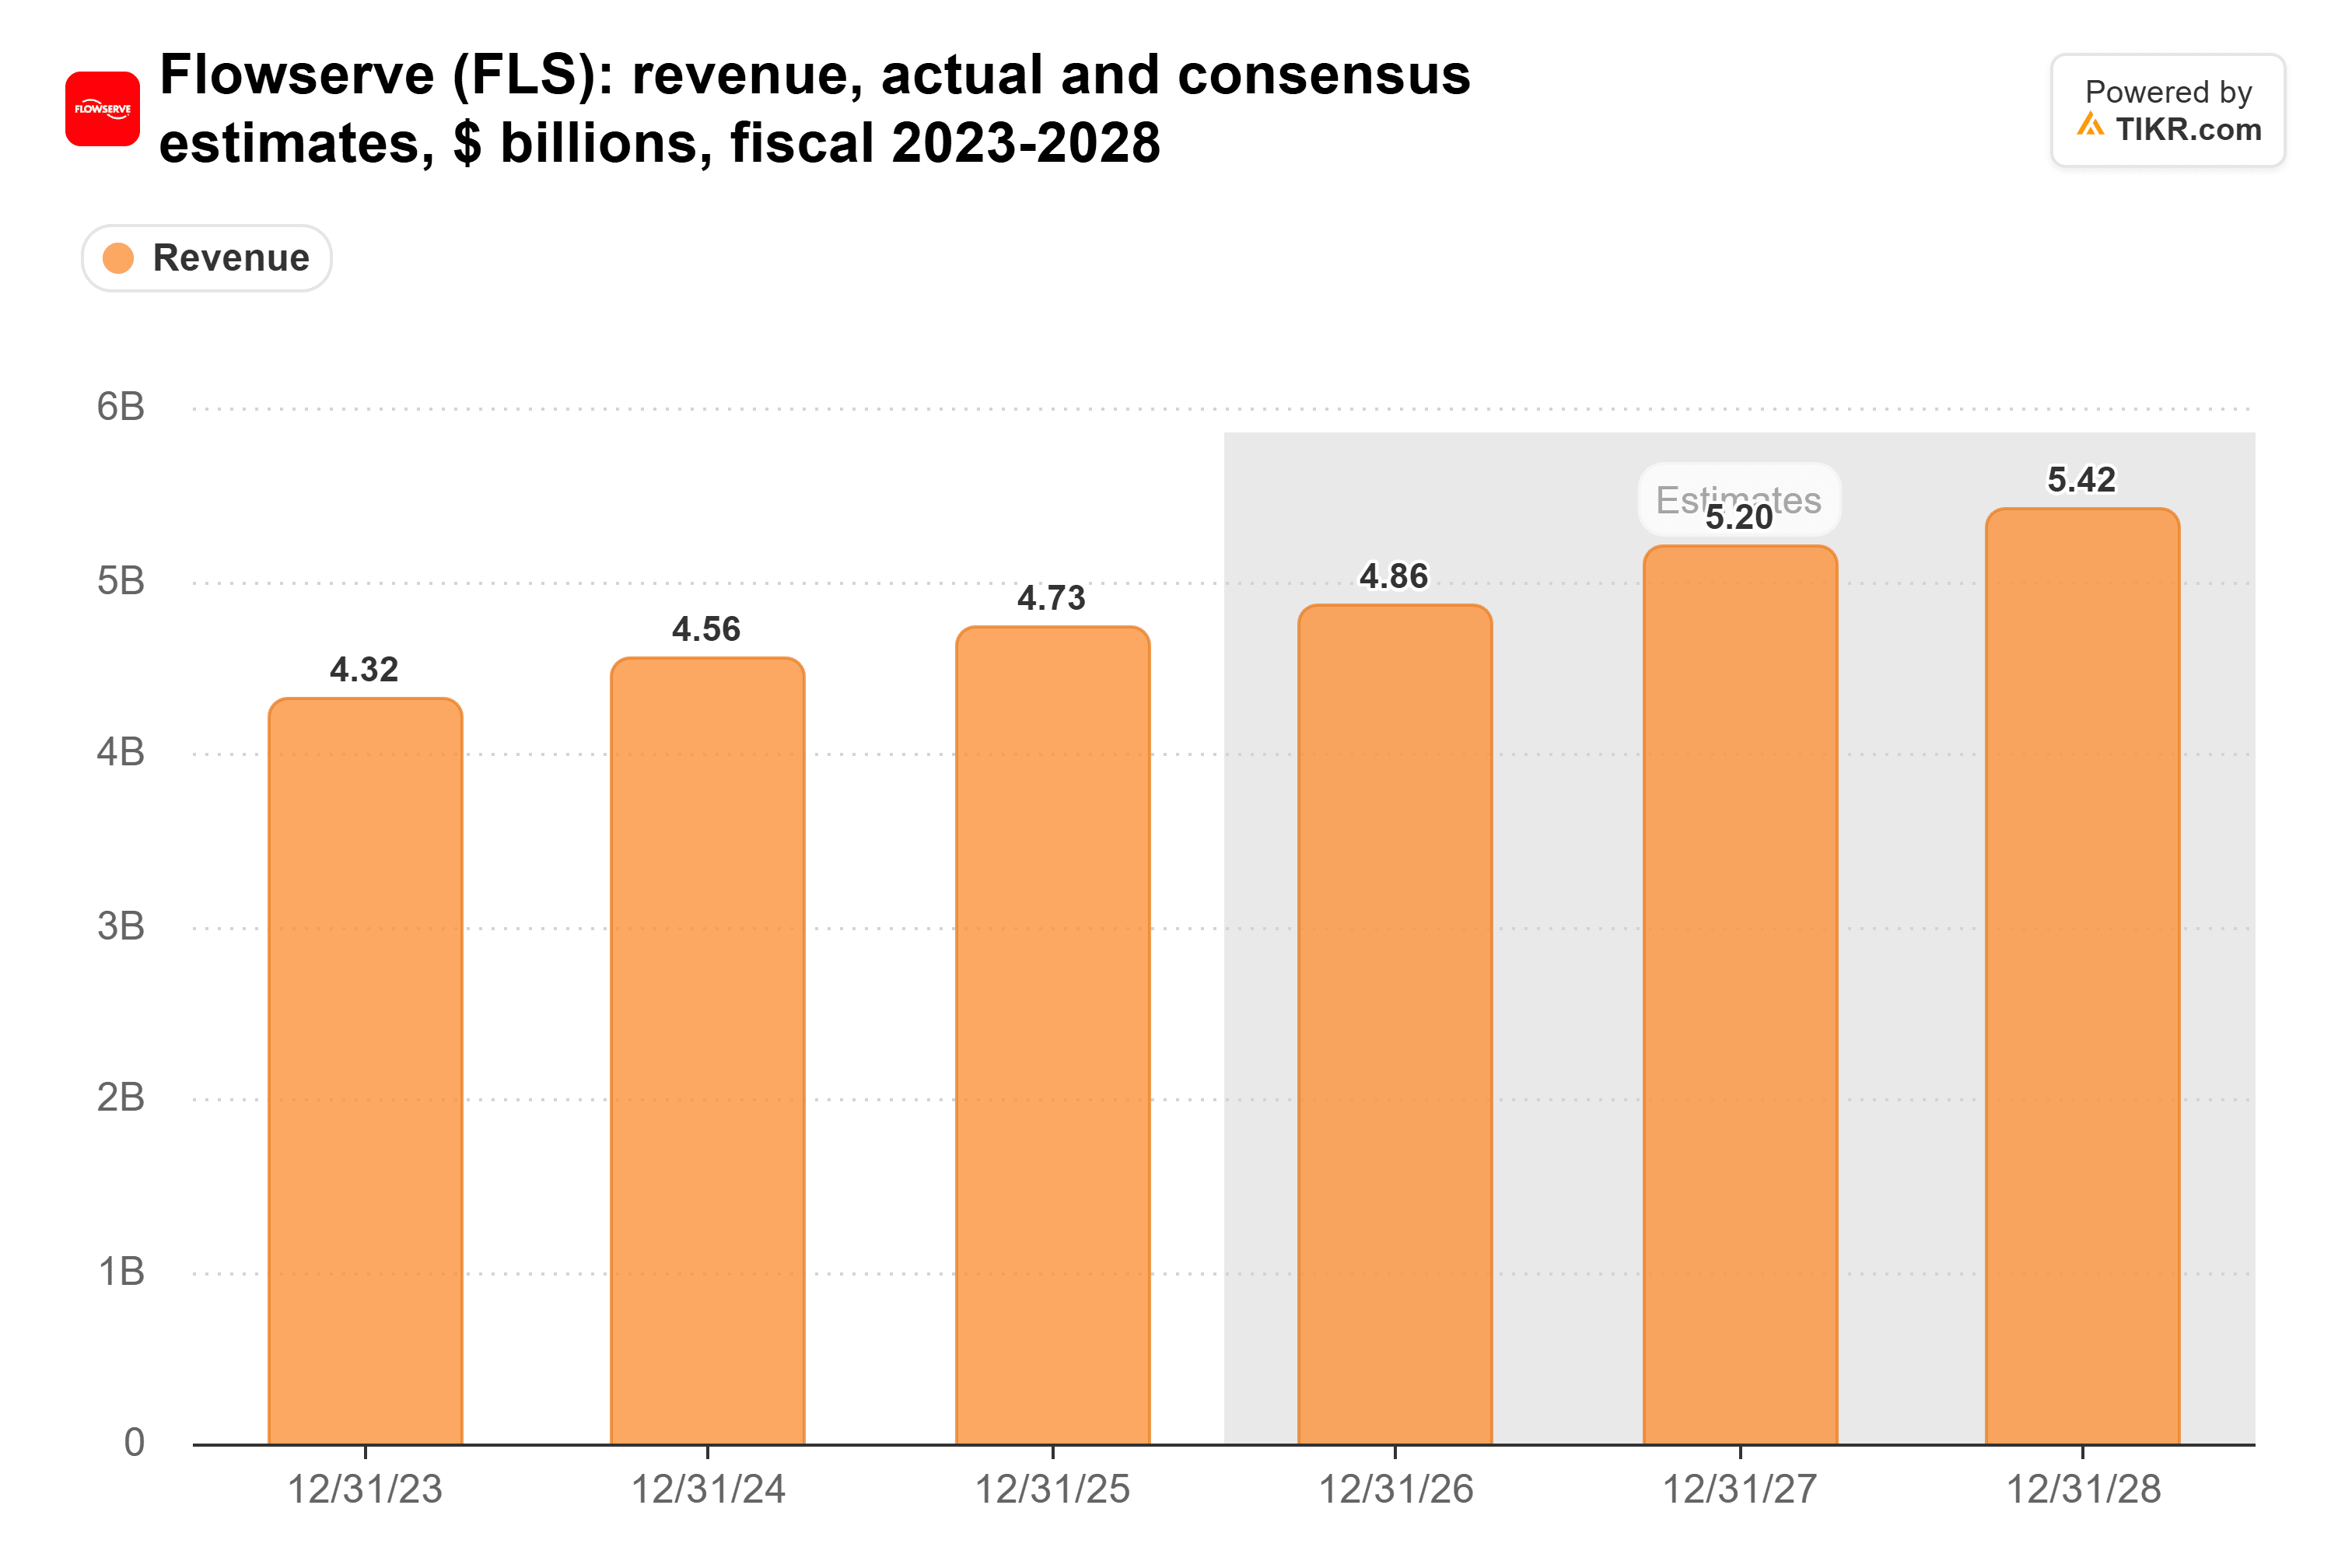
中東での売上が単に来年にずれ込むだけなら、2027年の52億ドルという売上予想がそれを吸収することになる。
TIKRはFlowserveについて11人のアナリストを追跡しています。「買い」と評価しているのは何人?
Flowserveの買い、保有、売りの評価の内訳と、ウォール街の売上・利益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。Flowserveのアナリスト評価を見る
中東の見方は一様ではない
Baker Hughesは売上の約40%を中東から得ており、その見解は重みを持つ。同社のエネルギー技術部門の受注残高は記録的な394億ドルに達した。それでも、中東での活動は第4四半期に鈍化すると見込んでいる。
ITTとEmersonはともに11月4日に決算を発表するため、この地域に関する次の見解は数日先だ。
受注残高が急騰を正当化
私の見解:Flowserveは有機的売上が後退する中で利益を増やし、記録的な受注残高は売上がこれから来ることを示している。これが木曜日の急騰を正当化する。
リスク:もし中東での遅延が2027年まで続けば、受注残高が売上に転換されるペースはより遅くなる。営業キャッシュフローも前年の4.02億ドルから1.44億ドルに減少しており、転換効率が重要だ。
では、Flowserveの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Flowserveがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!