主なポイント
- Riot Platformsは、ビットコインマイナーがAIデータセンター事業に拡大する際の資金調達リスクを投資家が見直したことで、10月28日までの過去1か月間で約33%下落しました。
- 上昇する借入コストとAIインフラへの資金調達への懸念がセクターに圧力をかけており、CoreWeaveの債務市場での問題が投資家の不確実性に拍車をかけています。
- Riotは、最大5億7300万ドルのモルガン・スタンレーによるブリッジファイナンスが12月31日に満期を迎えるという、重要な資金調達期限に直面しています。同社はまた、以前、約1億8000万ドルのAMD関連タームローンを締結する見込みであるとしていました。
- ATB Cormarkの30ドルの株価目標は、Riotの10月28日の終値から約108%の上昇余地を示していますが、その目標に到達するには、既存株主の大幅な希薄化なしに資金調達を確実に行うことに依存する可能性が高いです。
Riot Platforms (RIOT) は、ビットコインマイナーが人工知能インフラ事業に拡大する際の財務リスクを投資家が見直したことで、10月28日までの過去1か月間で約33%下落しました。
この弱気は、MARA Holdings (MARA) を含む競合他社にも広がっており、AIデータセンター開発への熱狂が上昇する借入コストへの懸念と衝突しています。
下落にもかかわらず、ウォール街は依然としてRiotの長期的な戦略に大きな可能性を見出しています。
10月22日、ATB Cormark Capital Marketsは、Riotの株価目標を36ドルから30ドルに引き下げましたが、買いレーティングは維持しました。
Riotの10月28日の終値14.45ドルに基づくと、この目標は約108%の上昇余地を表しています。
機会は大きいですが、投資家は現在、Riotが野心的なAIインフラ拡大計画に資金を調達できるという証拠を求めています。
Riot Platforms株が下落した理由
Riotへの圧力は、大規模なAIインフラプロジェクトに資金を提供する企業全体の弱さを反映しています。
CoreWeave (CRWV) は、10月14日に株価が15%以上下落し、一部の債券の利回りが一時的に15%を超えたことで、顕著な例となりました。
これらの展開は、特に金利上昇が債務資金による建設プロジェクトをより高コストにする中で、AIデータセンターへの資金調達コストに対する懸念を強めました。
10月16日、Cantor Fitzgeraldは7つのAIデータセンター株の株価目標を引き下げ、Riotの目標を30ドルから24ドルに引き下げました。
同社は、資金調達コストの上昇、不動産評価額への圧力、資本支出の超過の可能性、および実行リスクを理由に挙げました。
Morgan StanleyとPiper Sandlerもまた、10月中にRiotの株価目標を引き下げましたが、好意的なレーティングは維持しました。
したがって、この売りはRiotの個別の事業を超えた懸念を反映しています。
AIインフラを開発する企業は、施設が契約に基づく収益を生み出す前に、相当な資本をコミットしなければなりません。より高い借入コストは、それらのプロジェクトが最終的に生み出す収益性を低下させる可能性があります。
Riotにとって、この問題は特に重要です。なぜなら、同社はビットコインマイニングからより多様なデータセンター事業への移行を進めているからです。
RiotのAIデータセンター事業が長期的な成長を牽引する可能性
RiotのAIデータセンターへの進出は、その潜在的な収益プロファイルを大きく変えました。
ビットコインマイニングは、2025年第2四半期のRiotのセグメント収益の約92%を占めていましたが、1年後には約65%に減少しました。
同社はまた、AMDおよび主要なフロンティアAI研究所を含む契約を通じて、約98億ドルの契約済みデータセンター収益を確保しています。
契約済みの施設が完全に稼働した後、経営陣はこれらの契約が平均年間約5億2000万ドルの収益を生み出すと見込んでいます。
より大規模なAI研究所プロジェクトには、21億ドルから23億ドルの建設費が必要になると見込まれています。
経営陣の予測に基づくと、このプロジェクトは平均年間3億6500万ドルから4億1100万ドルの純営業利益を生み出す可能性があり、これは推定開発コストの約16%から20%に相当します。
これらの経済性は、Riotのデータセンター事業が最終的に収益性に重要な貢献をする可能性があることを示唆しています。
MARAとの比較も、Riotの事業がどのように変化しているかを浮き彫りにしています。Riotは2026年第2四半期に1億7400万ドルの収益(うちデータセンターから2300万ドル)を報告したのに対し、MARAは同じ四半期に約1億7500万ドルの総収益を生み出しました。
四半期収益は似ていましたが、Riotのデータセンター収益の増加と長期的なAI契約は、ビットコインマイニングを超えるもう一つの潜在的な収益源を提供しています。
しかし、魅力的な予想収益率は、建設資金調達に伴う課題をなくすものではありません。
Riotの既存のモルガン・スタンレーによるブリッジファイナンスは、SOFRプラス2.75%の変動金利を負っており、予定されている恒久的な資金調達の条件は不確実なままです。
これにより、資金調達の実行は、今後12か月間にわたるRiotの評価に影響を与える最も重要な要素の一つとなっています。
Riotは12月31日という重要な資金調達期限に直面
Riotの過去のキャッシュフローは、追加の資金調達が必要な理由を示しています。
2025会計年度では、営業活動で約5億7300万ドルのキャッシュを消費し、資本支出はさらに4億2200万ドルに達しました。
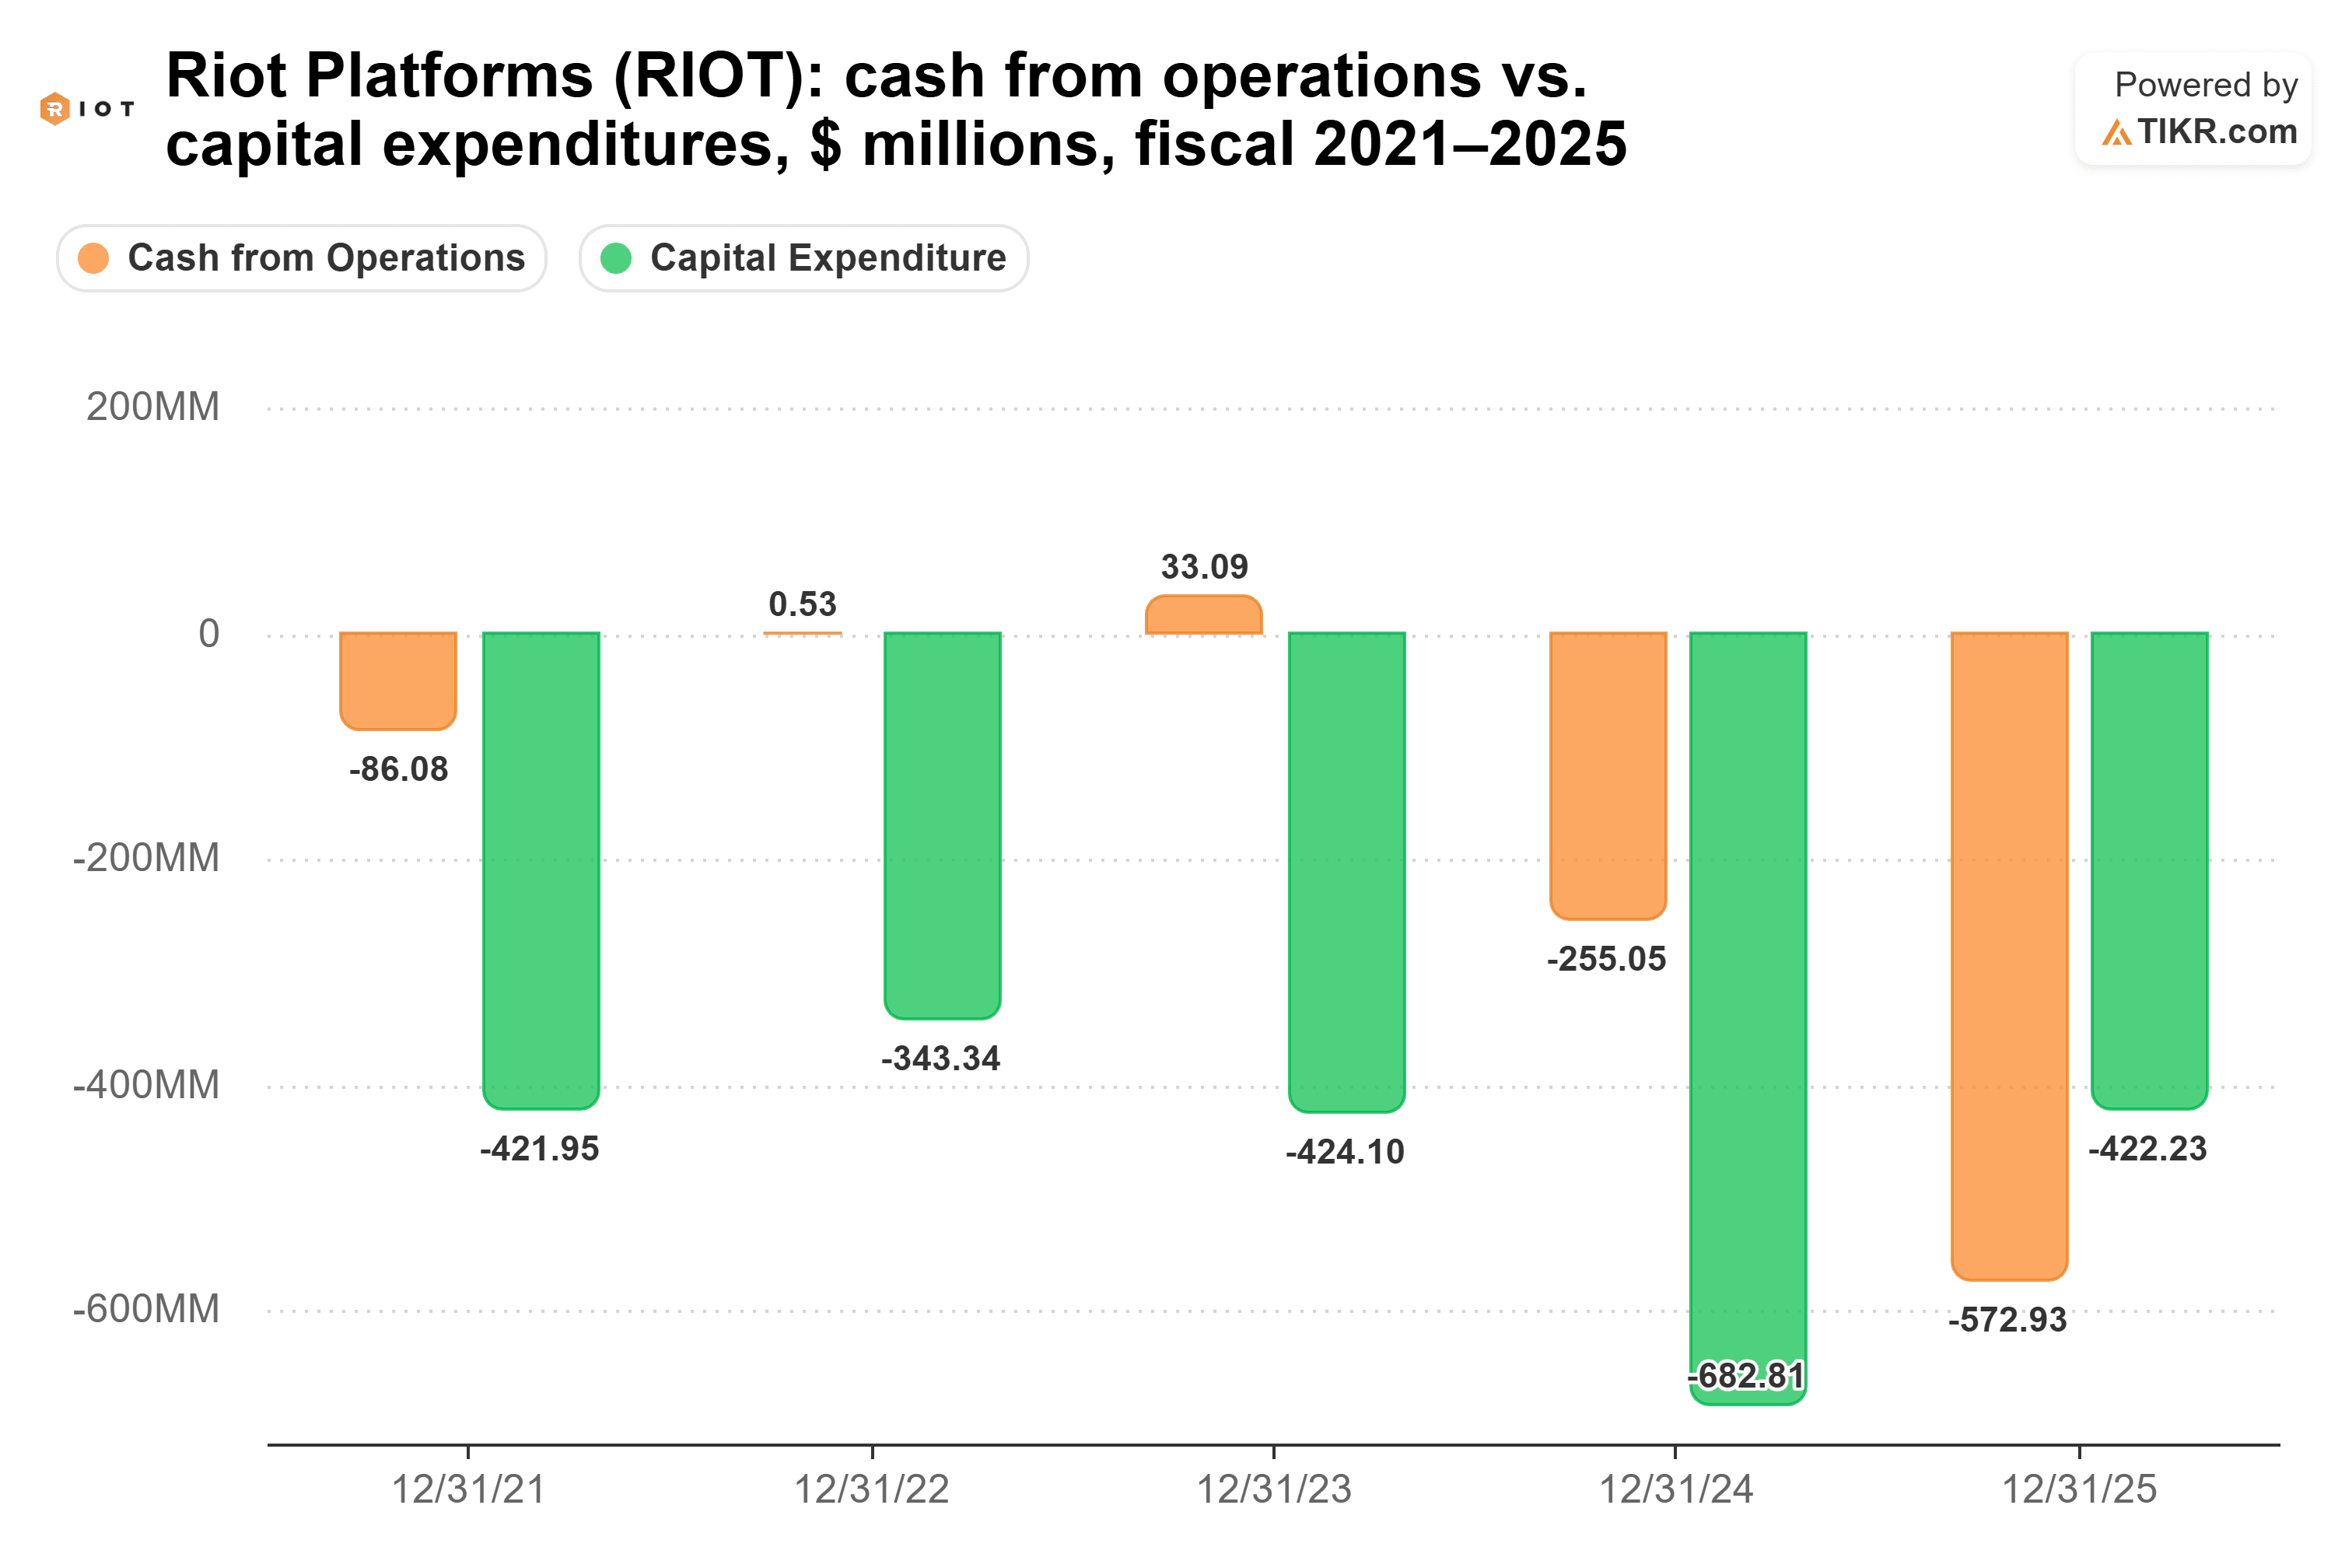
このチャートは、Riotの過去の相当なキャッシュ需要と外部資金調達の重要性を示しています。
その当面の課題は、モルガン・スタンレーが提供する最大5億7300万ドルの暫定融資枠に関わっており、これは2026年12月31日に満期を迎えます。
この枠組みは、RiotのAIデータセンター拡大に関連する開発費用をサポートしていますが、満期日は、同社がより大規模なAI研究所プロジェクトから相当な収益を受け取る見込みの前に到来します。
その展開の最初の96MWは、2027年12月に賃貸収益を生み出し始める見込みです。
Riotの第2四半期決算説明会で、最高財務責任者(CFO)のJason Chung氏は、経営陣が「今後数か月以内にこの暫定融資枠の借り換え融資を実行する予定である」と述べました。
経営陣はまた、以前、AMD関連の初期25MW展開に関連する約1億8000万ドルのタームローンを9月30日までに締結する見込みであるとしていました。
確認された借り換え融資の取り決めは、追加株式を発行することなく開発を完了する同社の能力に対する懸念を軽減するのに役立つでしょう。
株価が低迷した状態での株式発行は、既存株主を希薄化させ、将来の成長の恩恵を減少させる可能性があります。
したがって、Riotの資金調達戦略は、その投資展望の中心にあります。
Riot Platforms株は割安か割高か?
Riotは、契約済みのAIデータセンター事業からの潜在的な収益貢献に基づくと割安に見えますが、その資金調達リスクは意味のある割引を正当化します。
ウォール街の平均株価目標は、9月下旬の約33ドルから、元のTIKRデータでは約30ドルに低下し、同社の短期的な見通しに対するより大きな慎重さを反映しています。
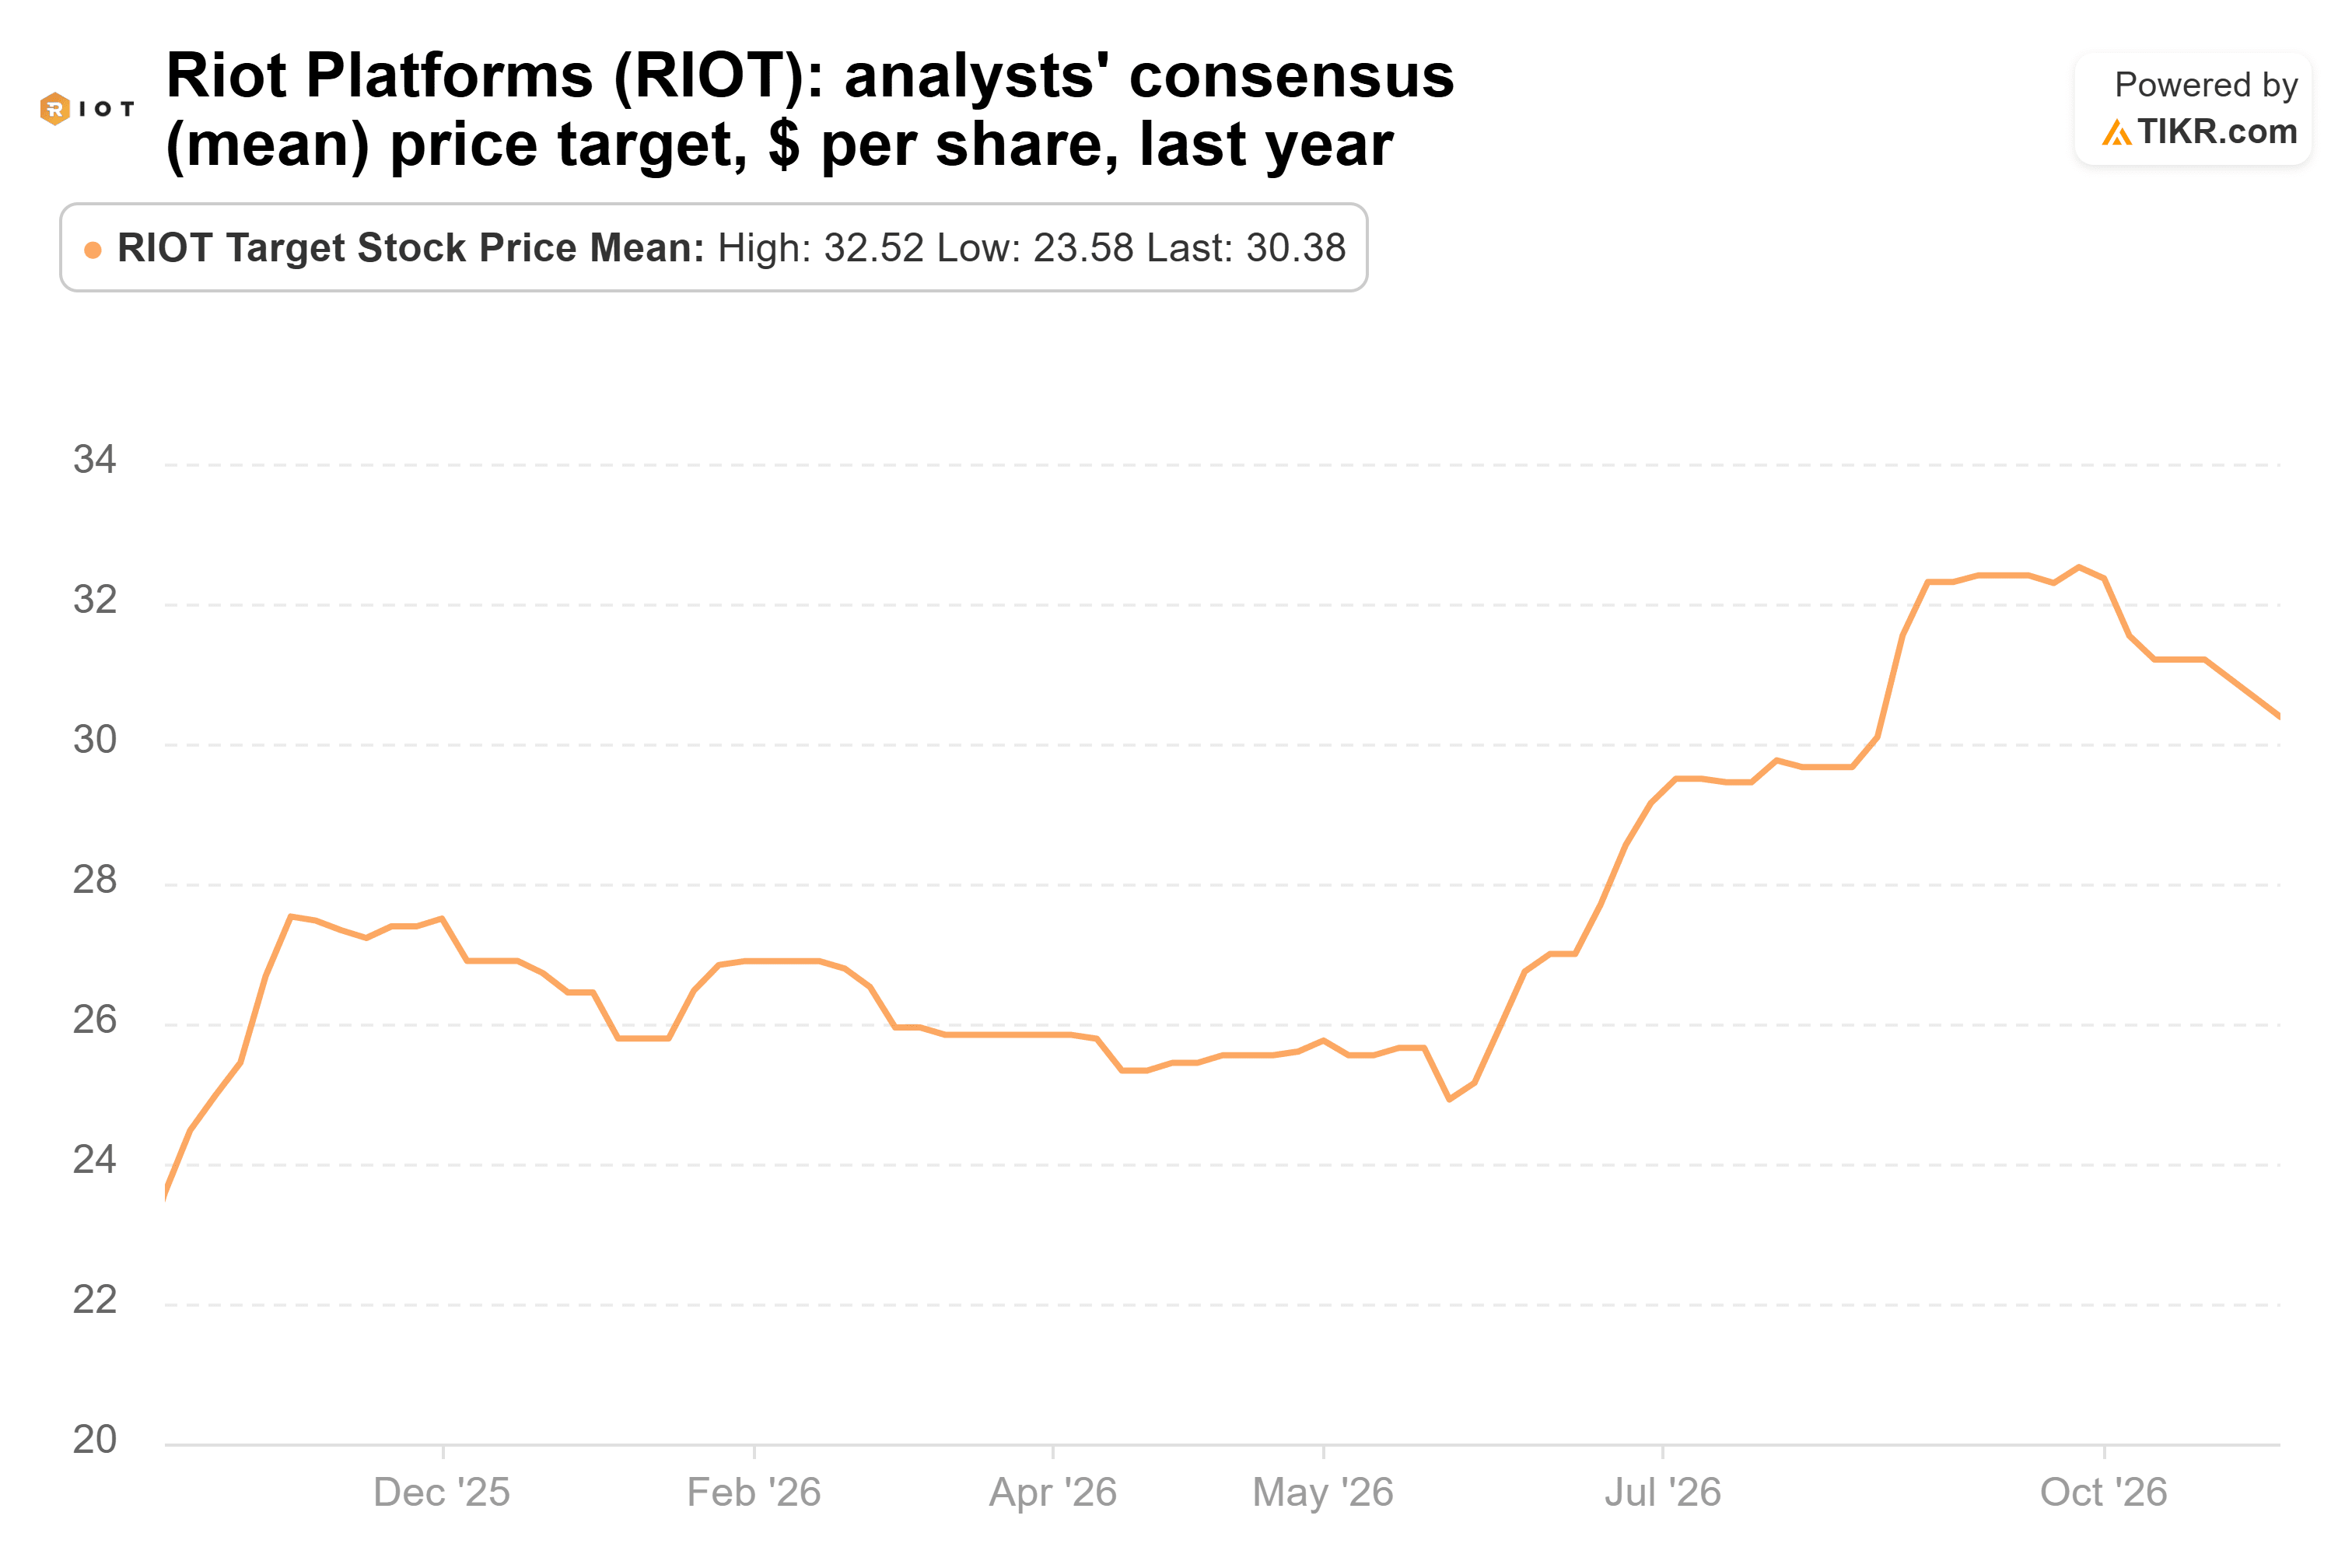
これらの引き下げ後でさえ、アナリストの目標はRiotの10月28日の終値を大幅に上回っています。
同社の評価額も文脈を提供します。
元のTIKRの評価スナップショットでは、Riotは予想売上高の約6.7倍に評価されており、これは5年平均の6.2倍と、2026年初頭に近いピーク時の約16倍と比較されます。
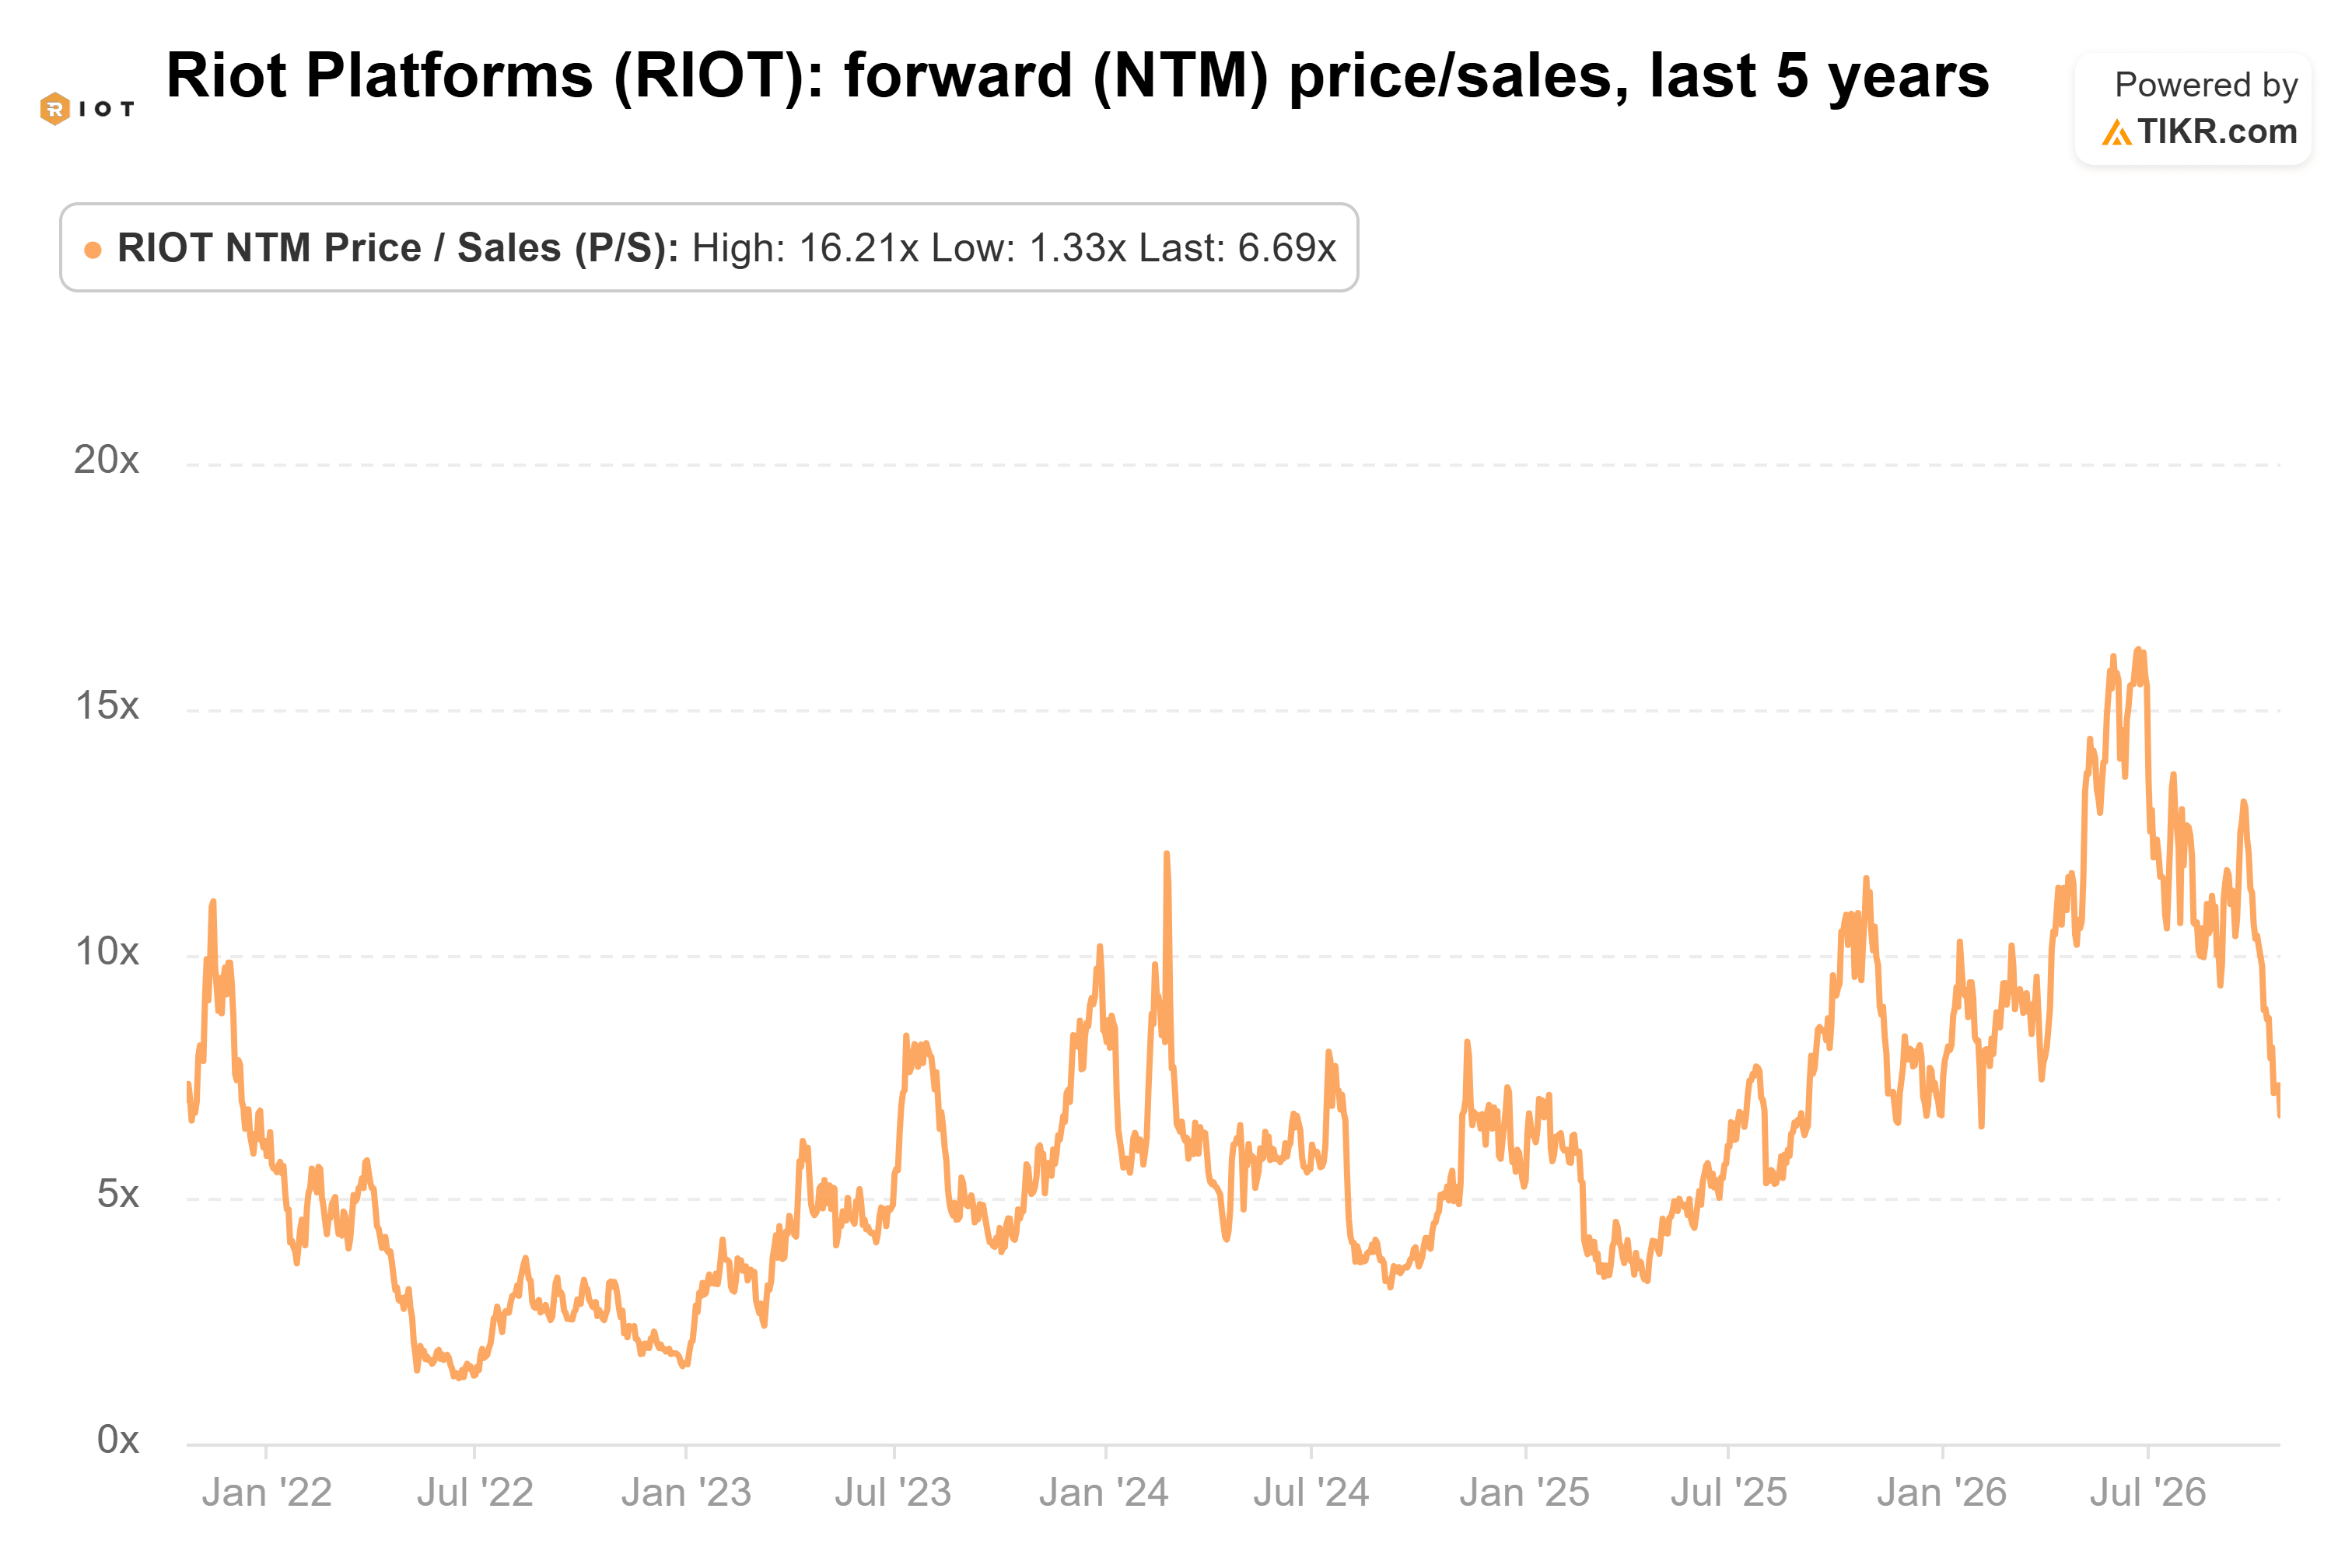
この評価額は最近のピークをかなり下回っていましたが、依然としてRiotの歴史的平均に近く、30ドルへの回復には、単なる通常の評価水準への回帰ではなく、意味のある進展が必要であることを示唆しています。
Riotの契約済みAIデータセンター契約は、潜在的な将来収益へのより高い可視性を提供しますが、その相当な建設コミットメントは、投資家が無視できない資金調達リスクを生み出しています。
今後12か月間、Riotの株価パフォーマンスは、恒久的な資金調達の確保、AMD展開の進捗、および契約済み賃貸収益への進展の実証に依存する可能性が高いです。
同社の第3四半期決算説明会は、2026年11月4日午前8時(東部時間)に予定されており、経営陣が資金調達の進捗状況について投資家に最新情報を提供する機会となります。
もしRiotがAMD関連のローンを確保し、既存株主の大幅な希薄化なしにモルガン・スタンレーの融資枠の借り換えを完了できれば、ATB Cormarkの30ドル目標は達成可能になるかもしれません。
もし12月31日が近づくにつれて資金調達が未解決のままであれば、契約済みのAI契約の価値にもかかわらず、株価は追加の圧力に直面する可能性があります。
したがって、Riotは長期的なAIインフラの可能性に基づくと割安に見えますが、資金調達期限はその上昇余地を実現するための最大の障害となっています。
では、Riot Platforms株の実際の価値は?
TIKRを使えば、どんな株の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Riot Platformsがどのような価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして、またいかなる株式の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!