主なポイント
- Apple (AAPL) は、9月四半期決算を11月2日(月)の市場終了後に発表します。同社株は予想PER 38倍で、過去5年間のレンジの上限に位置しています。
- 投資家は、Appleのフリーキャッシュフローに対してその価格を支払っています。Alphabet (GOOGL) は、10月29日にフリーキャッシュフローがマイナスとなった結果、上場以来最悪の一日を記録しましたが、Apple株は同日に史上最高値で取引を終えました。
- 関税還付を除くと、Appleの粗利益率は3月四半期の49.3%から6月四半期には48.1%に低下し、9月四半期の業績見通しはメモリコスト上昇を背景に46.5%を暗示しています。
- 最も注目すべき数字は、12月四半期の粗利益率の業績見通しです。Appleは9月四半期以降、メモリ在庫からの恩恵が減少すると見込んでいるためです。
Appleは9月四半期決算を11月2日(月)の市場終了後に発表しますが、市場は同社をビッグテックのキャッシュマシンとして評価しています。同社株は木曜日に史上最高値の348.91ドルで取引を終えました。
今決算シーズン、投資家はこのグループ全体をキャッシュの観点から評価しています。Alphabetの第3四半期のフリーキャッシュフローはマイナス91億ドルで、AI関連支出が営業キャッシュフローを上回りました。検索事業の成長鈍化もあり、同社株は木曜日に13%下落し、上場以来最悪の一日となりました。一方、Apple株は同日に1.5%上昇しました。
Alphabetの決算に関するBloombergの決算特集で、BloombergのEd Ludlow氏は簡潔に次のように述べました。「最も優れたパフォーマンスを示しているのは、キャッシュを生み出している企業です。NVIDIA、Appleです。株式市場で最もパフォーマンスが悪いのは、フリーキャッシュフローがマイナスの企業です。」
Appleはこの分断の好ましい側にいます。しかし、この株価水準では、メモリコストがキャッシュを圧迫することを許すわけにはいきません。
TIKRはAppleに関する43人のアナリストを追跡。何人が「買い」と言っている?
Appleに対する買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Appleのアナリストレーティングを見る
投資家はそのキャッシュに高い対価を支払っている
AI関連の設備投資競争に参加しないことで、Appleは売上高の約11倍という、会社史上最高の評価水準に達しました。利益ベースでは、予想PER 38倍で、これは過去5年間のレンジの上限であり、その期間の平均29倍を大きく上回っています。

AAPL株 NTM PER: 5年間 (TIKR)
ウォール街の平均株価目標値は328ドルで、木曜日の終値から約6%下に位置しています。
その倍率の背景にあるキャッシュは本物です。Appleの6月四半期のフリーキャッシュフローは319億ドルで、前年同期の244億ドルから増加しており、2023年9月四半期以降、200億ドルを下回ったことはありません。
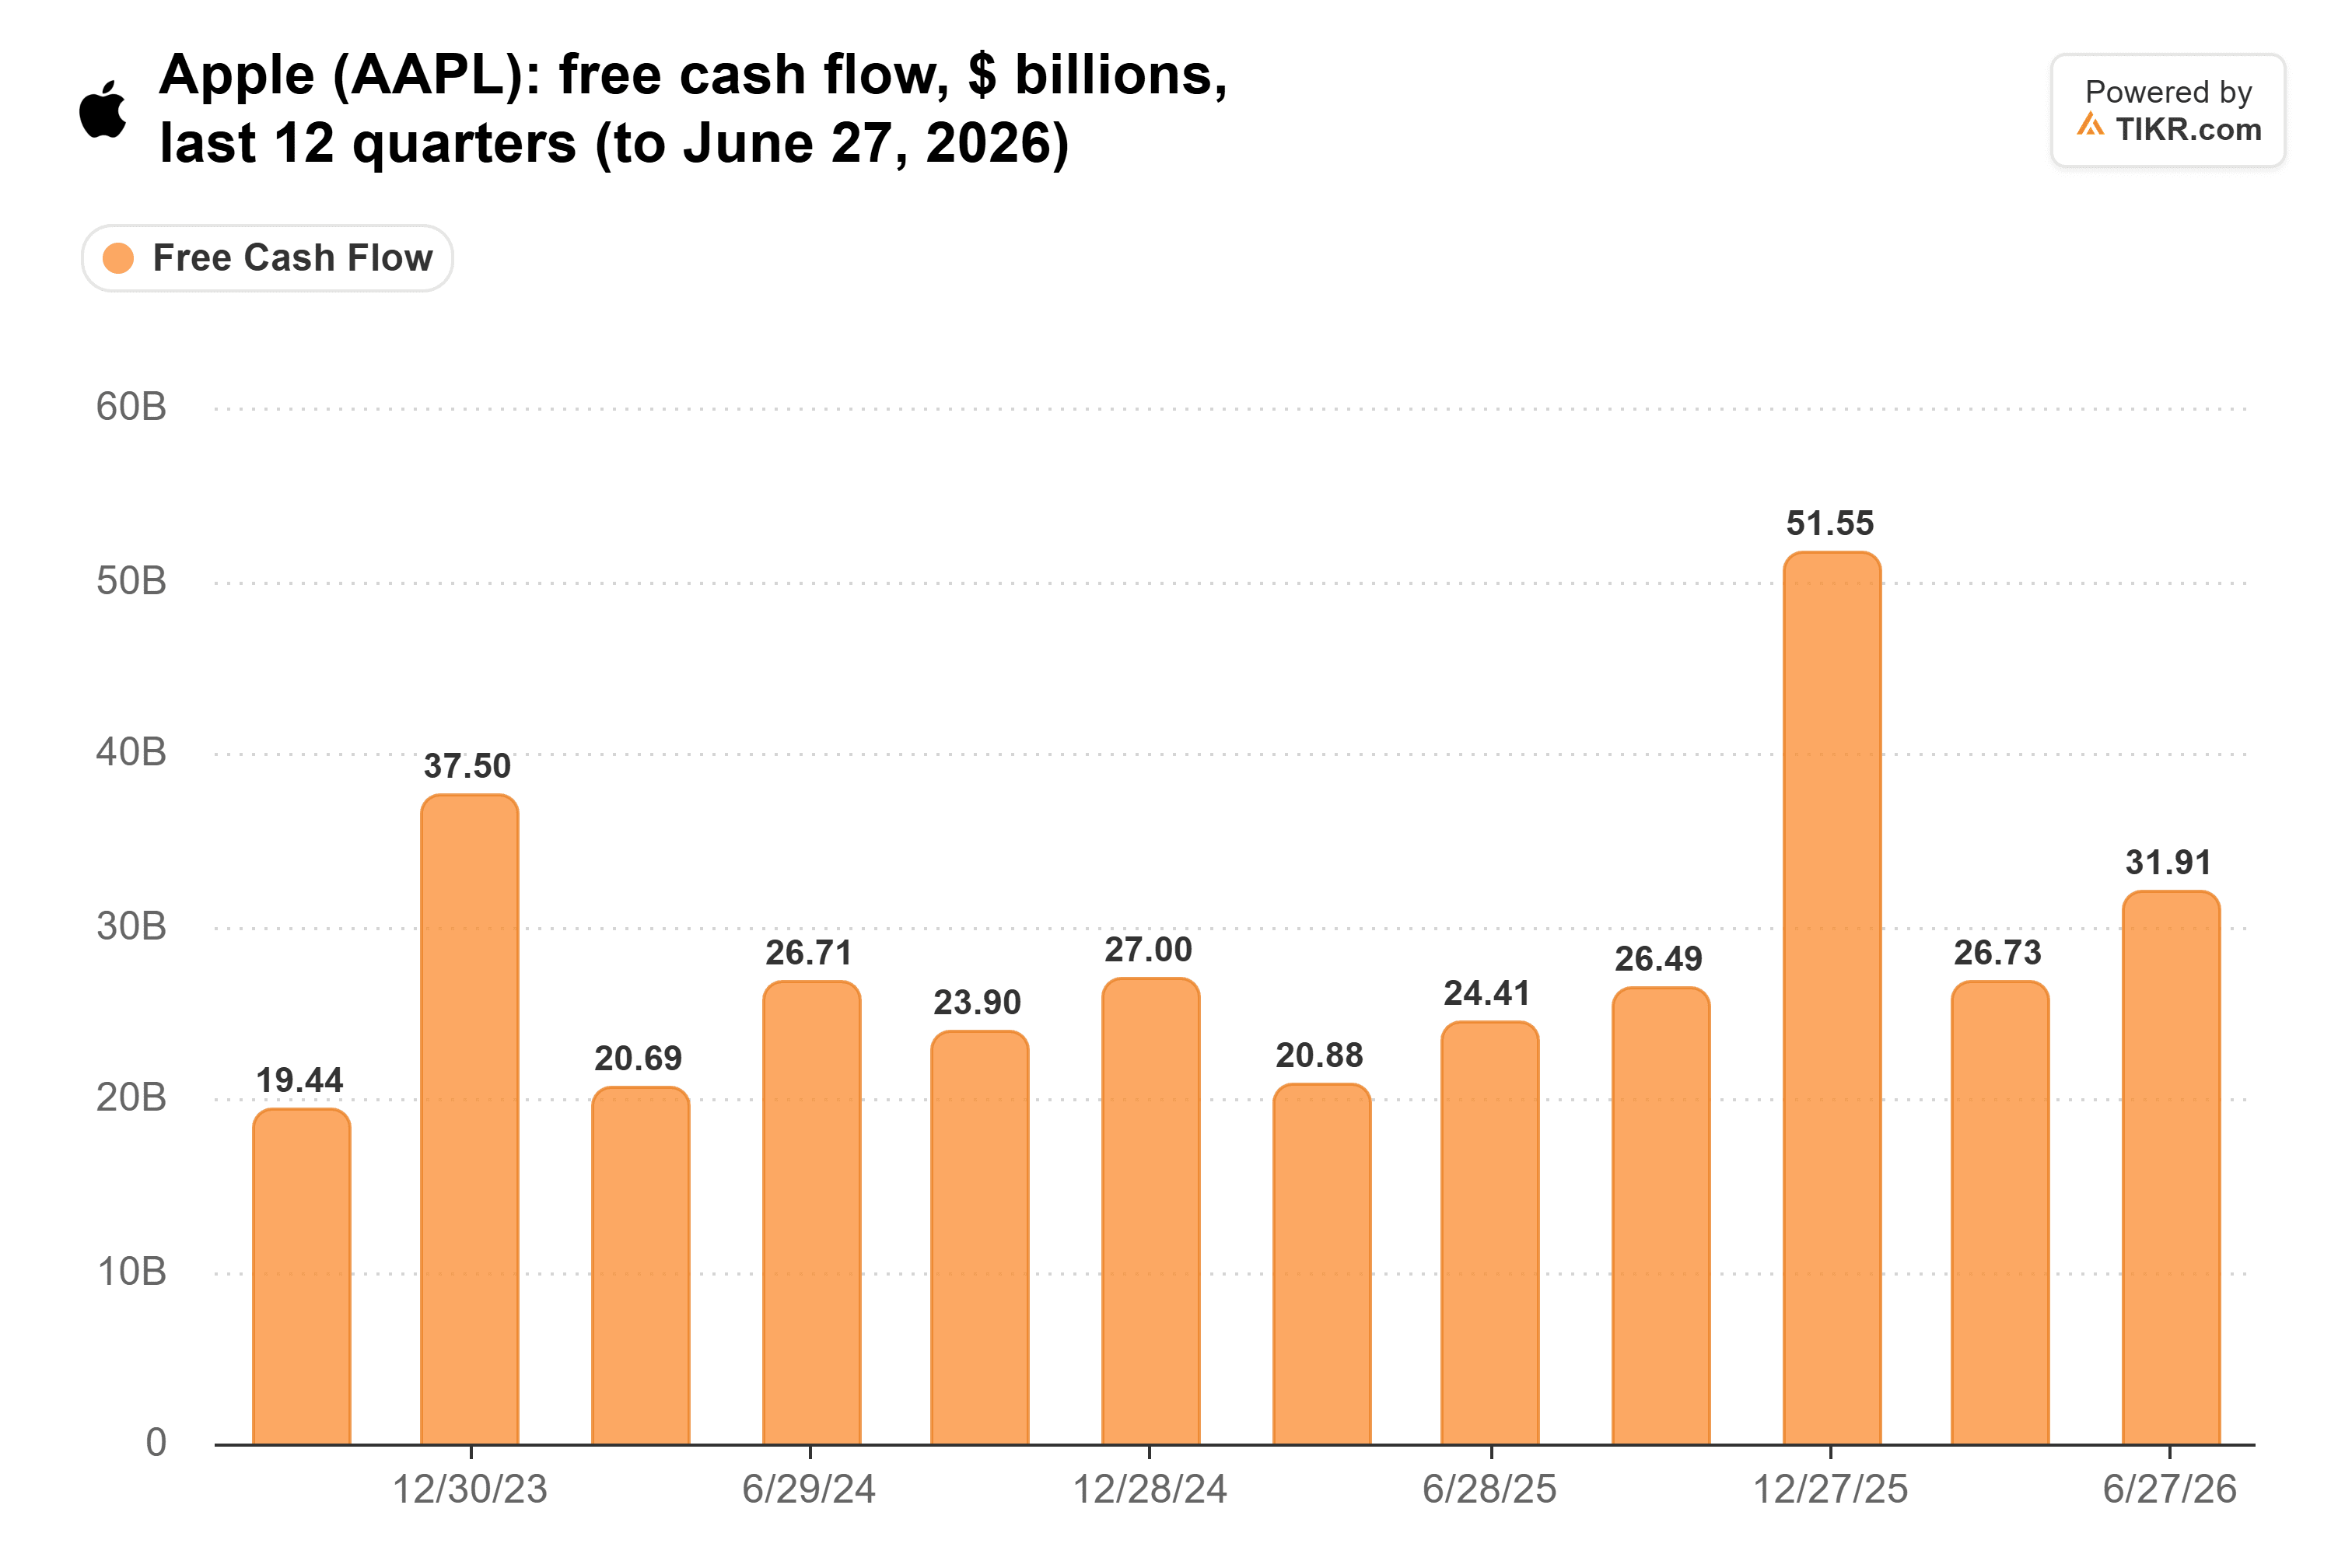
AAPL フリーキャッシュフロー: 四半期ベース、2023年9月-2026年6月 (TIKR)
ただし、今年の増加の一部はタイミングによるものです。6月までの9か月間、Appleは前年同期に比べてサプライヤーへの支払いを大幅に減らし、現金税も107億ドル少なく支払いました。そのため、昨年9月四半期に生み出した265億ドルが、今四半期のよりクリーンな基準となります。
メモリコストは既に影響を及ぼし始めている
メモリコストはそのキャッシュに対する最大の脅威であり、まず粗利益率に影響を与えます。7月の決算説明会で、当時のCEOであるTim Cook氏は、メモリ価格を「100年に一度の大洪水」と呼びました。
Appleの報告された粗利益率はまだそれを示していません。6月四半期には50.1%に上昇し、前年同期の46.5%から増加しました。
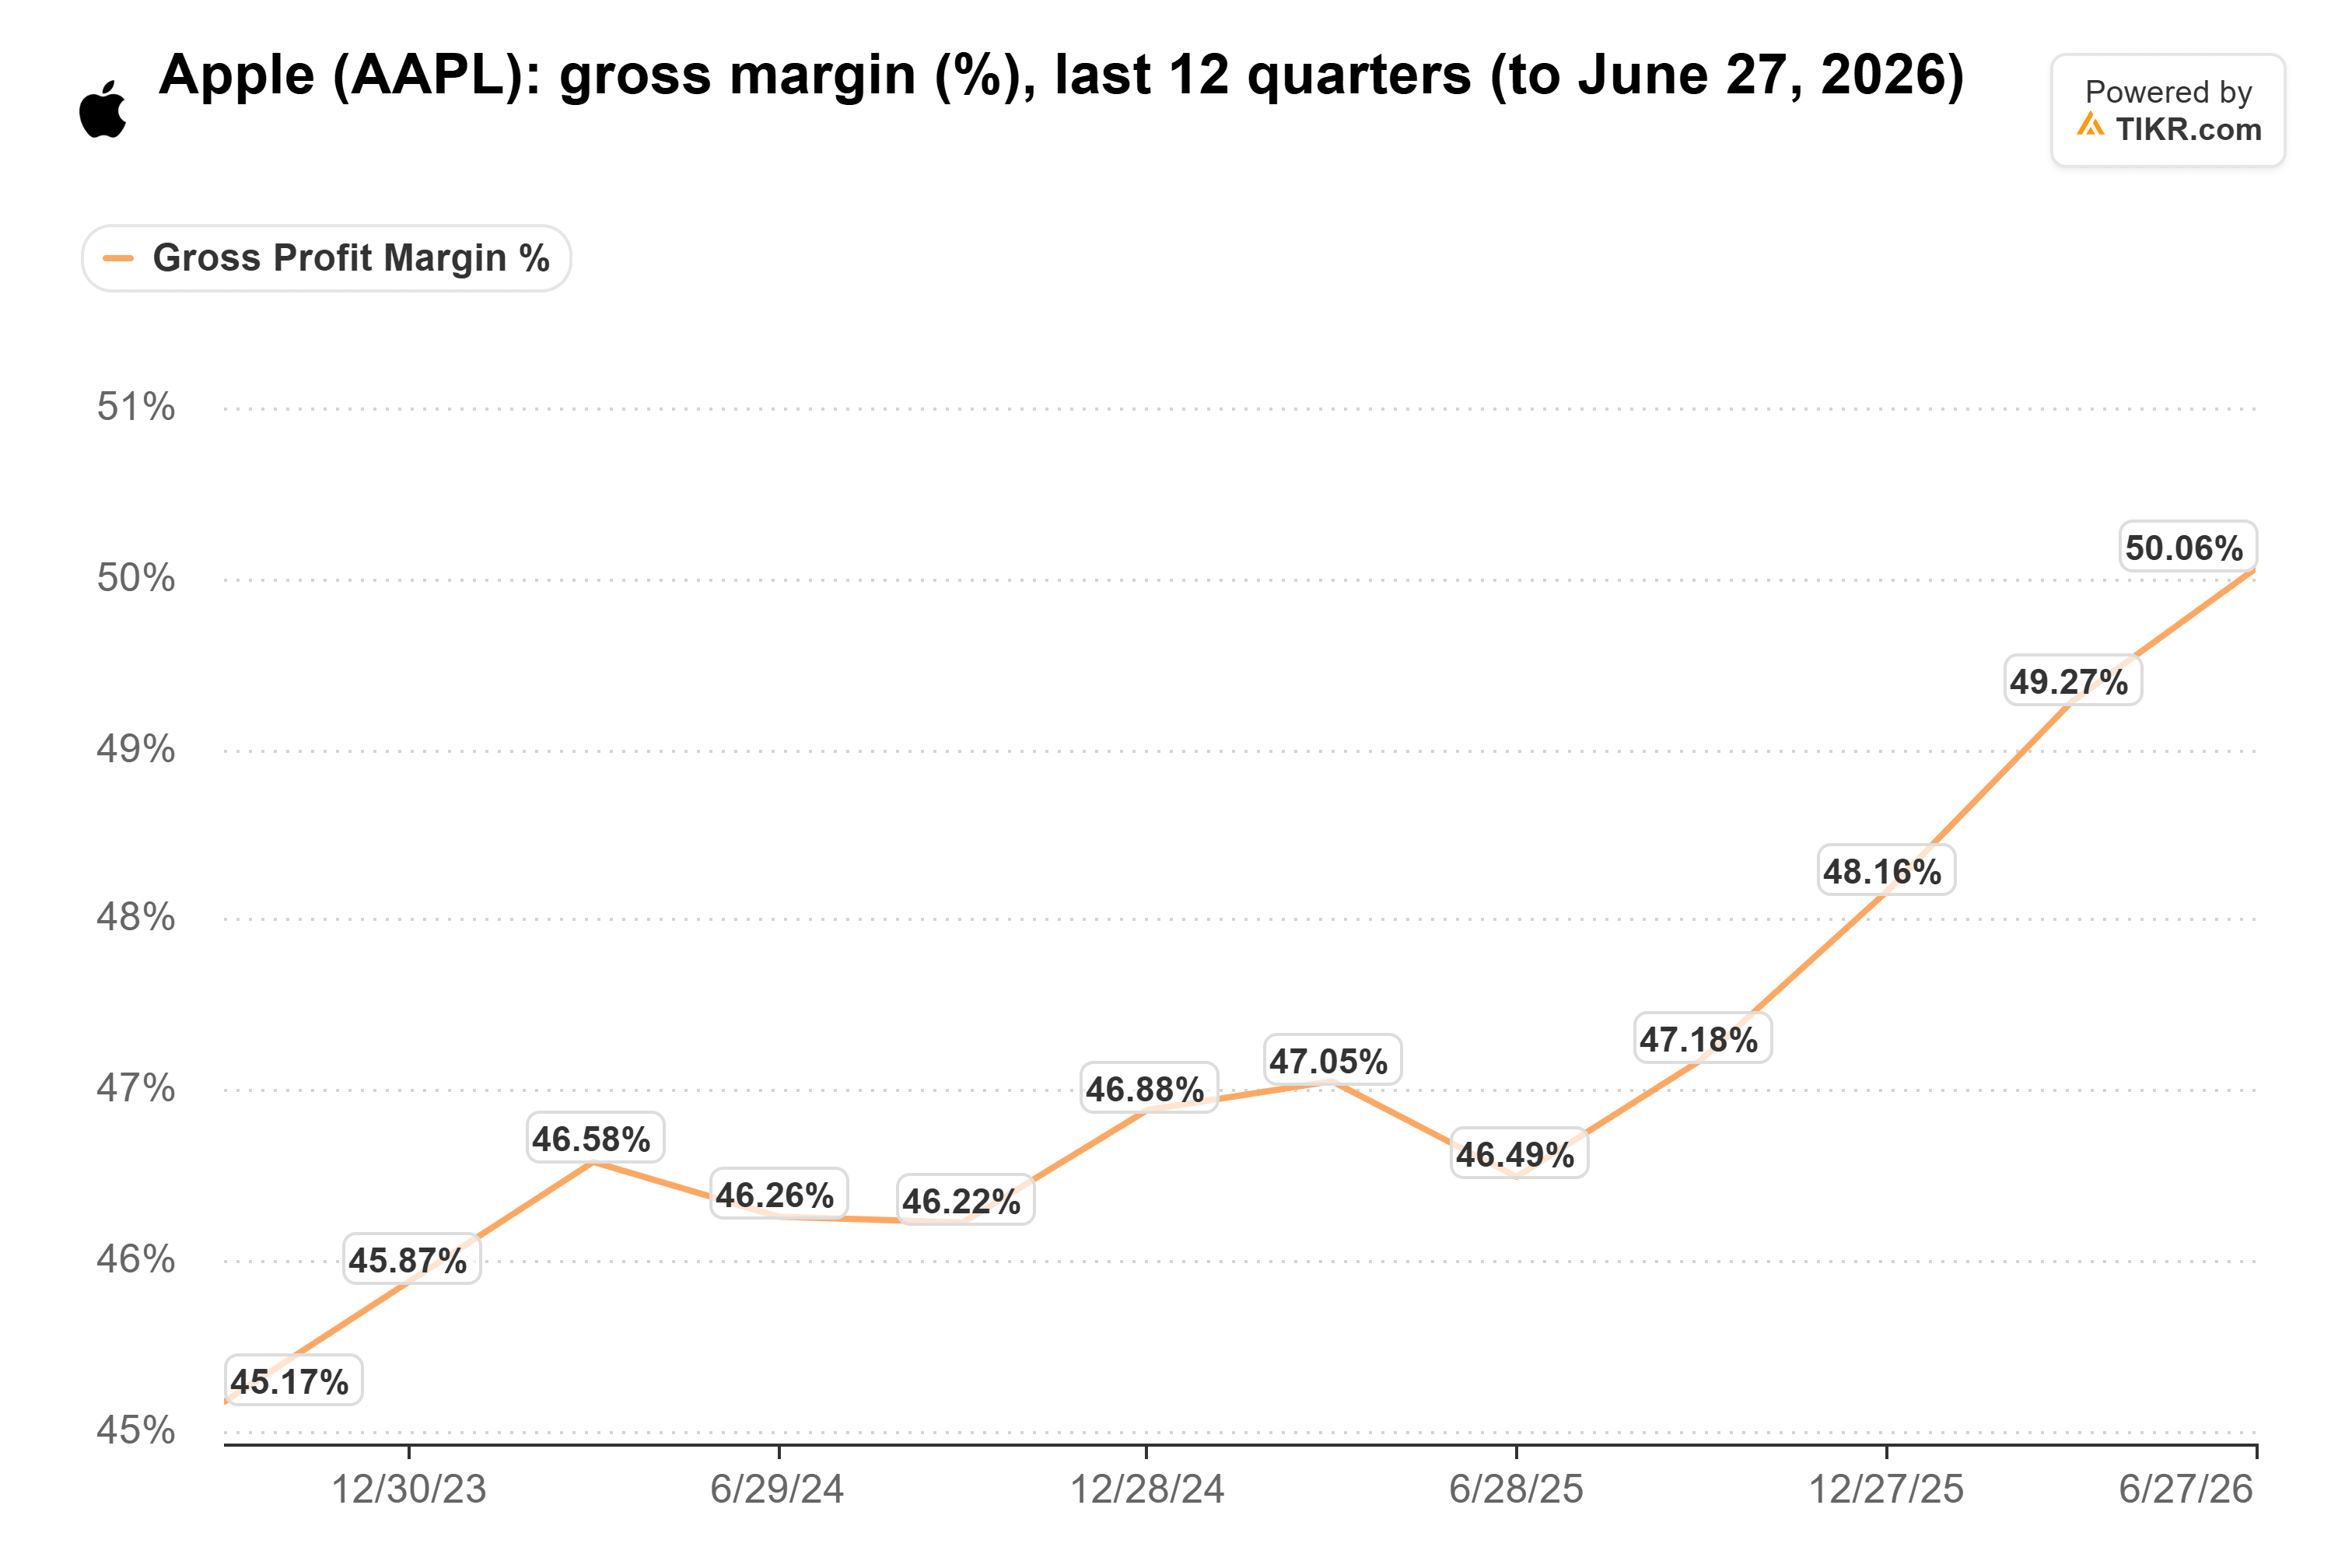
AAPL 粗利益率: 四半期ベース、2023年9月-2026年6月 (TIKR)
しかし、この50.1%には約2%分の関税還付が含まれています。それを除くと、粗利益率は3月四半期の49.3%から6月四半期には48.1%に低下しました。9月四半期の業績見通し47%-48%には約1%分の還付が含まれており、それを除くと46.5%を暗示しています。CFOのKevan Parekh氏は、メモリが各下落分の100%以上を占めると述べました。
コスト上昇はAppleの価格にも表れています。Cook氏は7月、Appleが「やむを得ず」価格を引き上げたと述べました。TBPNで、共同ホストのJohn Coogan氏は次のように述べています。「メモリ逼迫と部品価格の上昇により、我々はもはやその時代にいないのです。」
12月四半期の業績見通しが最も重要
9月四半期は株価を大きく動かさないかもしれません。なぜなら、Appleは価格急騰前に備蓄を行ったからです。同社の部品在庫は6月27日時点で76億ドルに増加し、2025年度末の21億ドルから増えました。この在庫がメモリコストを抑えました。Cook氏は7月、この恩恵は9月四半期以降減少し、Appleは9月四半期にメモリに対してさらに多くの支払いをすると見込んでいると述べました。
したがって、注目すべき数字は12月四半期の粗利益率の業績見通しです。12月四半期は通常、新製品発売と販売数量の増加により押し上げられます。還付前で46.5%以上の業績見通しは、メモリコストにもかかわらず、製品構成やメモリ以外の部品のコスト低下により、Appleが利益率を維持していることを示すでしょう。それ以下の業績見通しは、アナリストが予想する2027年度の粗利益率47.4%を危険にさらし、この予想は既に2026年度の48.6%から下方修正されています。
また、これはJohn Ternus氏がCEOとして初めての説明会であり、投資家は10月23日に発送が開始されたiPhone Duoの販売状況を知りたいと考えています。より多くのスマートフォンを販売することは売上高を押し上げますが、各スマートフォンの製造コストが増加している場合、利益率には貢献しません。
Appleのキャッシュマシンはまだ動いていますが、38倍のPERでは、メモリコストが痕跡を残さずに過ぎ去るかのように株価が評価されています。12月四半期の業績見通しが46.5%を下回ることは、それが起こらないという最も明確なサインとなり、その場合、倍率は低下すると予想されます。
逆に、メモリ価格が経営陣の予想よりも早く落ち着けば、圧迫は1、2四半期以内に緩和される可能性があります。それが最初に現れるのは、11月2日の業績見通しです。
では、Apple株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Appleの価値がどうなるかを見ることができます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸せな投資を!