主なポイント
- Realty Income (O) は、Simply Wall Stの記事が約42倍のP/Eで割高と指摘した数日後に、月曜日の市場終了後に第3四半期決算を発表する。
- REITの評価方法である予想AFFO(調整後営業キャッシュフロー)ベースの株価倍率は13倍で、過去5年平均の15倍を下回っている。
- アナリストは2026年の1株当たりAFFOを4.44ドルと予想しており、これは2025年から3.7%増で、経営陣自身が示した業績見通し範囲の下限にあたる。
- AFFOと正規化FFOの差、および債券利回りに注目が必要だ。総債務は6月30日時点で313億ドルに達している。
Realty Incomeは月曜日の市場終了後に第3四半期決算を発表するが、その発表を前に警告が発せられている。今週のSimply Wall Stの記事では、最もフォローされているユーザー分析に基づく公正価値が約62ドルとされ、木曜日の終値から約9%上回っているが、同記事自身の収益性分析では、決算発表前の株価は割高に見えると示唆している。木曜日の終値は57.20ドルで、52週高値から16%下落しており、本日は配当落ち日となる。
この警告は利益に基づいている。同記事によると、株価は約42倍のP/Eで取引されており、小売REITの約28倍と比較して高い。
REITとして評価する
P/E倍率で見ると、ほとんどの不動産オーナーは割高に見える。2025年、Realty Incomeは減価償却費および償却費として25.2億ドルを計上したが、これは普通株主に帰属する当期純利益10.6億ドルの2倍以上にあたる。
これが、REITがAFFO(調整後営業キャッシュフロー)で評価される理由だ。予想AFFOベースの株価倍率では、同社株は過去5年平均を下回っている。
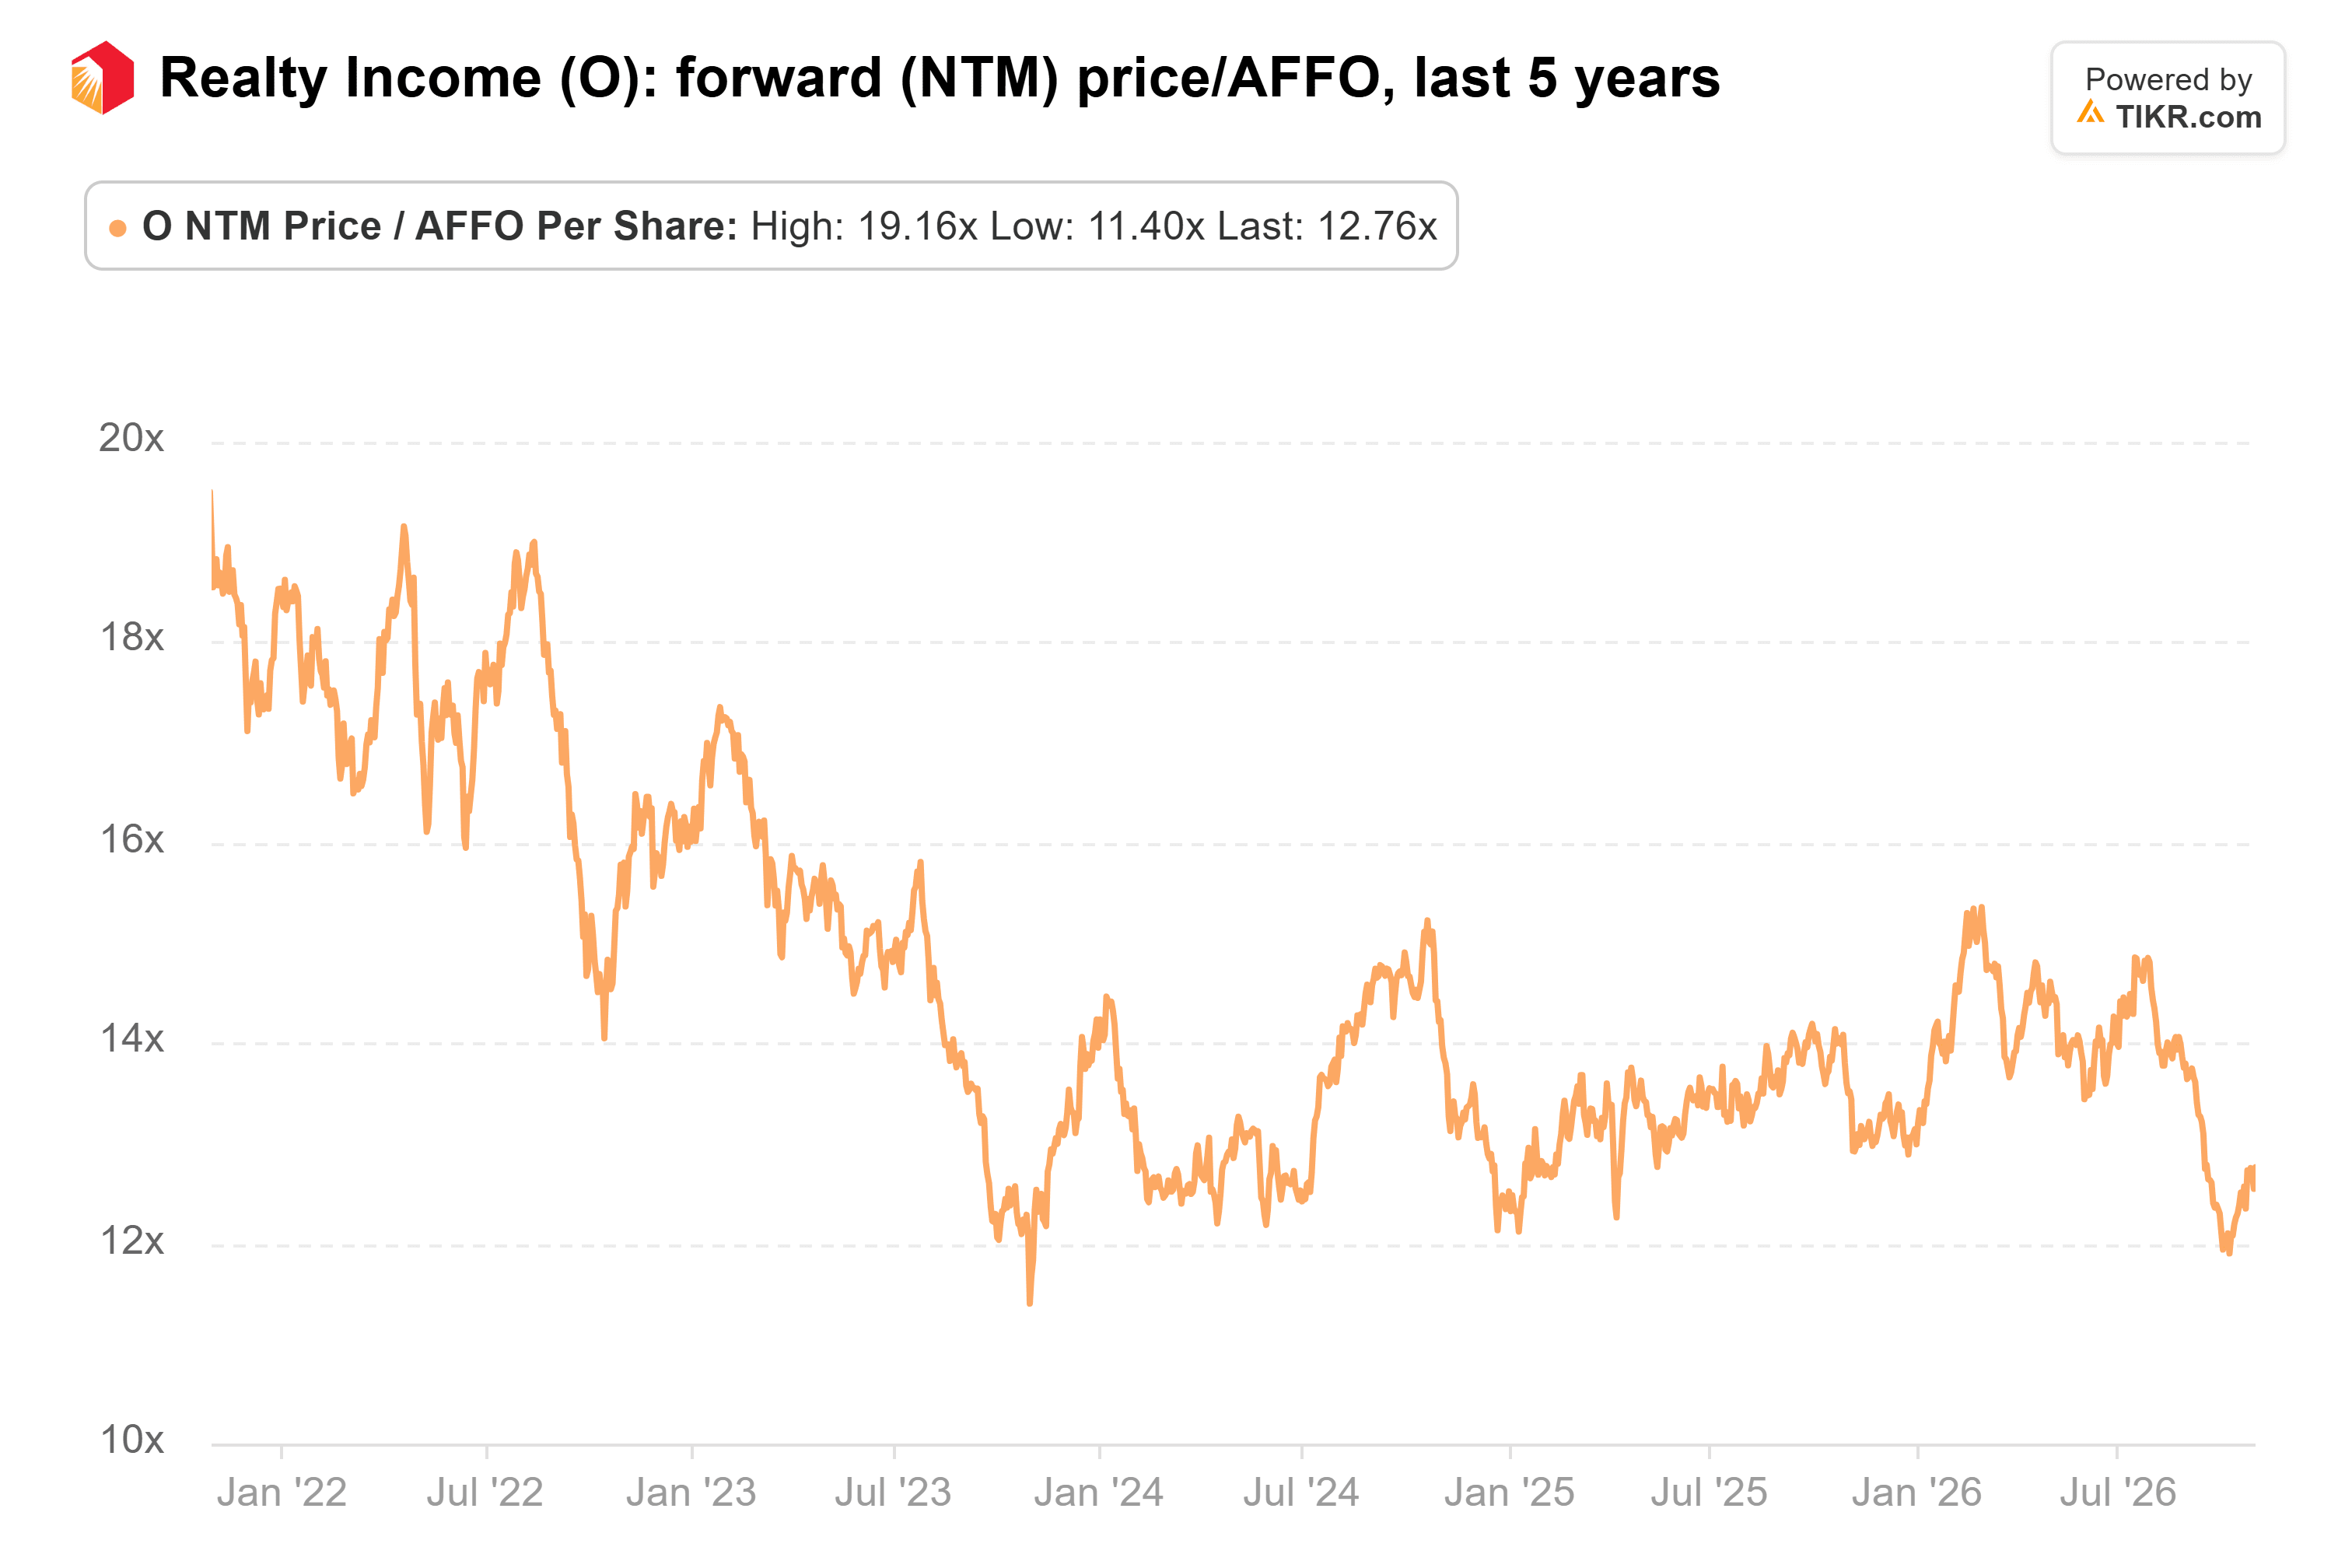
O株 NTM株価/AFFO倍率: 5年間 (TIKR)
Realty Incomeは、アナリストが今後12ヶ月間に予想する1株当たりAFFOの13倍で取引されている。過去5年平均は15倍で、2022年4月には19倍の高値、2023年10月には11倍の安値を記録している。
この倍率では、株価は市場が予想する成長が実現することを求めているだけで、回復にプレミアムを支払っていない。
TIKRはRealty Incomeを25人のアナリストがフォロー。「買い」は何人?
Realty Incomeの「買い」「中立」「売り」レーティングの詳細な内訳と、ウォール街の収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 Realty Incomeのアナリスト評価を見る
月曜日に示されるべきこと
したがって、月曜日の焦点は、1株当たりAFFOが市場の予想通りに成長し続けているかどうかだ。アナリストは2026年を4.44ドルと予想しており、2025年の4.28ドルから3.7%増加する。これらの数字に基づけば、配当は十分にカバーされている。
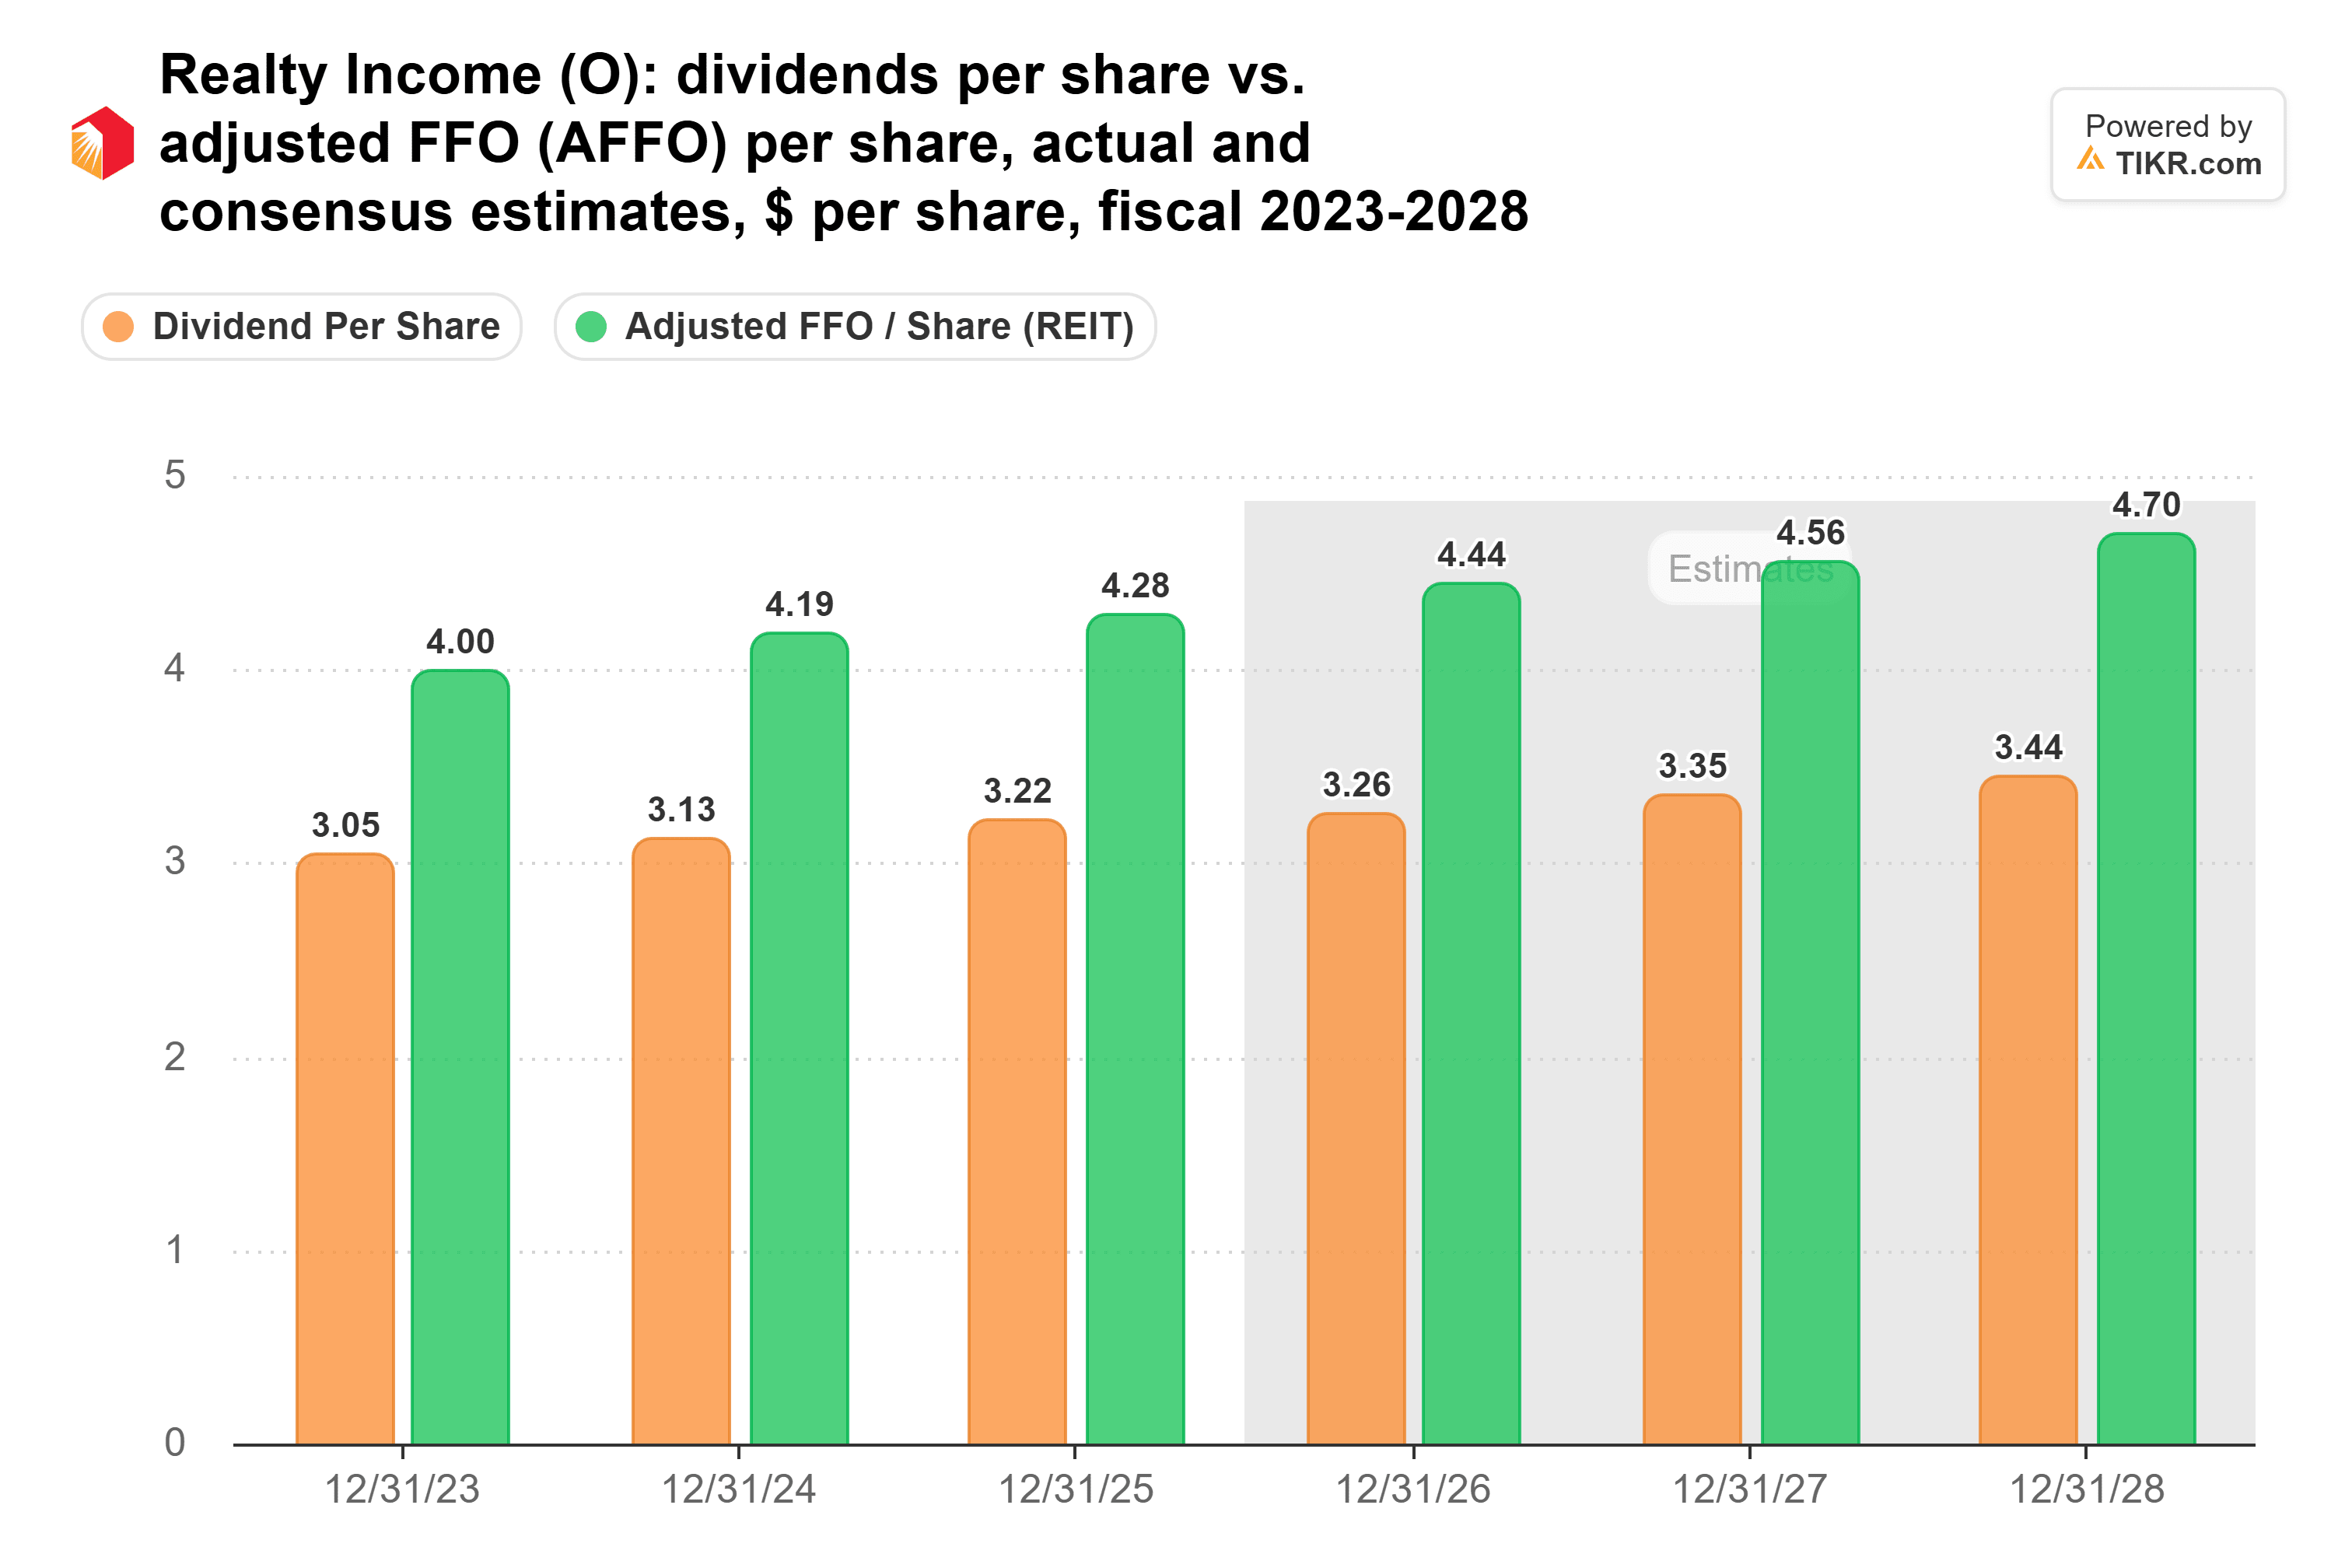
O 1株当たり配当金 vs. 1株当たりAFFO: 実績と予想, 2023-2028 (TIKR)
2026年に予想される3.26ドルの配当金は、そのAFFOの約73%を使用することになる。これはREITにとっては安心できる配当性向だ。
4.44ドルというコンセンサス予想は、8月に経営陣が設定した4.44-4.45ドルの業績見通し範囲の下限にあたる。これを達成するには、下半期に四半期あたり約1.11ドルが必要だ。これは2025年下半期比で約2.3%増に相当し、上半期のペースの半分以下だ。
Realty Incomeがどのようにしてそこに到達するかも重要だ。2026年上半期の1株当たりAFFOは5.2%増加したが、正規化FFOは1.4%増加したに留まった。上半期のAFFOは正規化FFOを7,660万ドル上回り、前年同期の320万ドル上回りから拡大した。同じ期間に、AFFOが加算戻しする貸倒引当金は4,640万ドルに増加し、貸付金残高はほぼ倍増して33.6億ドルに達した。
その大半は第1四半期に計上され、その差は第2四半期にはすでに約2,300万ドルに縮小していた。月曜日には、この差がさらに縮小し、業績見通し範囲が維持されるか上方修正されることを確認したい。
債券市場も投票権を持つ
ネットリース不動産オーナーは、単一四半期の結果と同じくらい、金利によって株価が動く可能性がある。同社株は、経営陣が業績見通しを上方修正した後も、利回り上昇に伴い6月30日から9月30日の間に12%下落した。Realty Incomeは成長の多くを債務で賄っており、その債務は2023年9月の209億ドルから2026年6月30日には313億ドルに増加した。
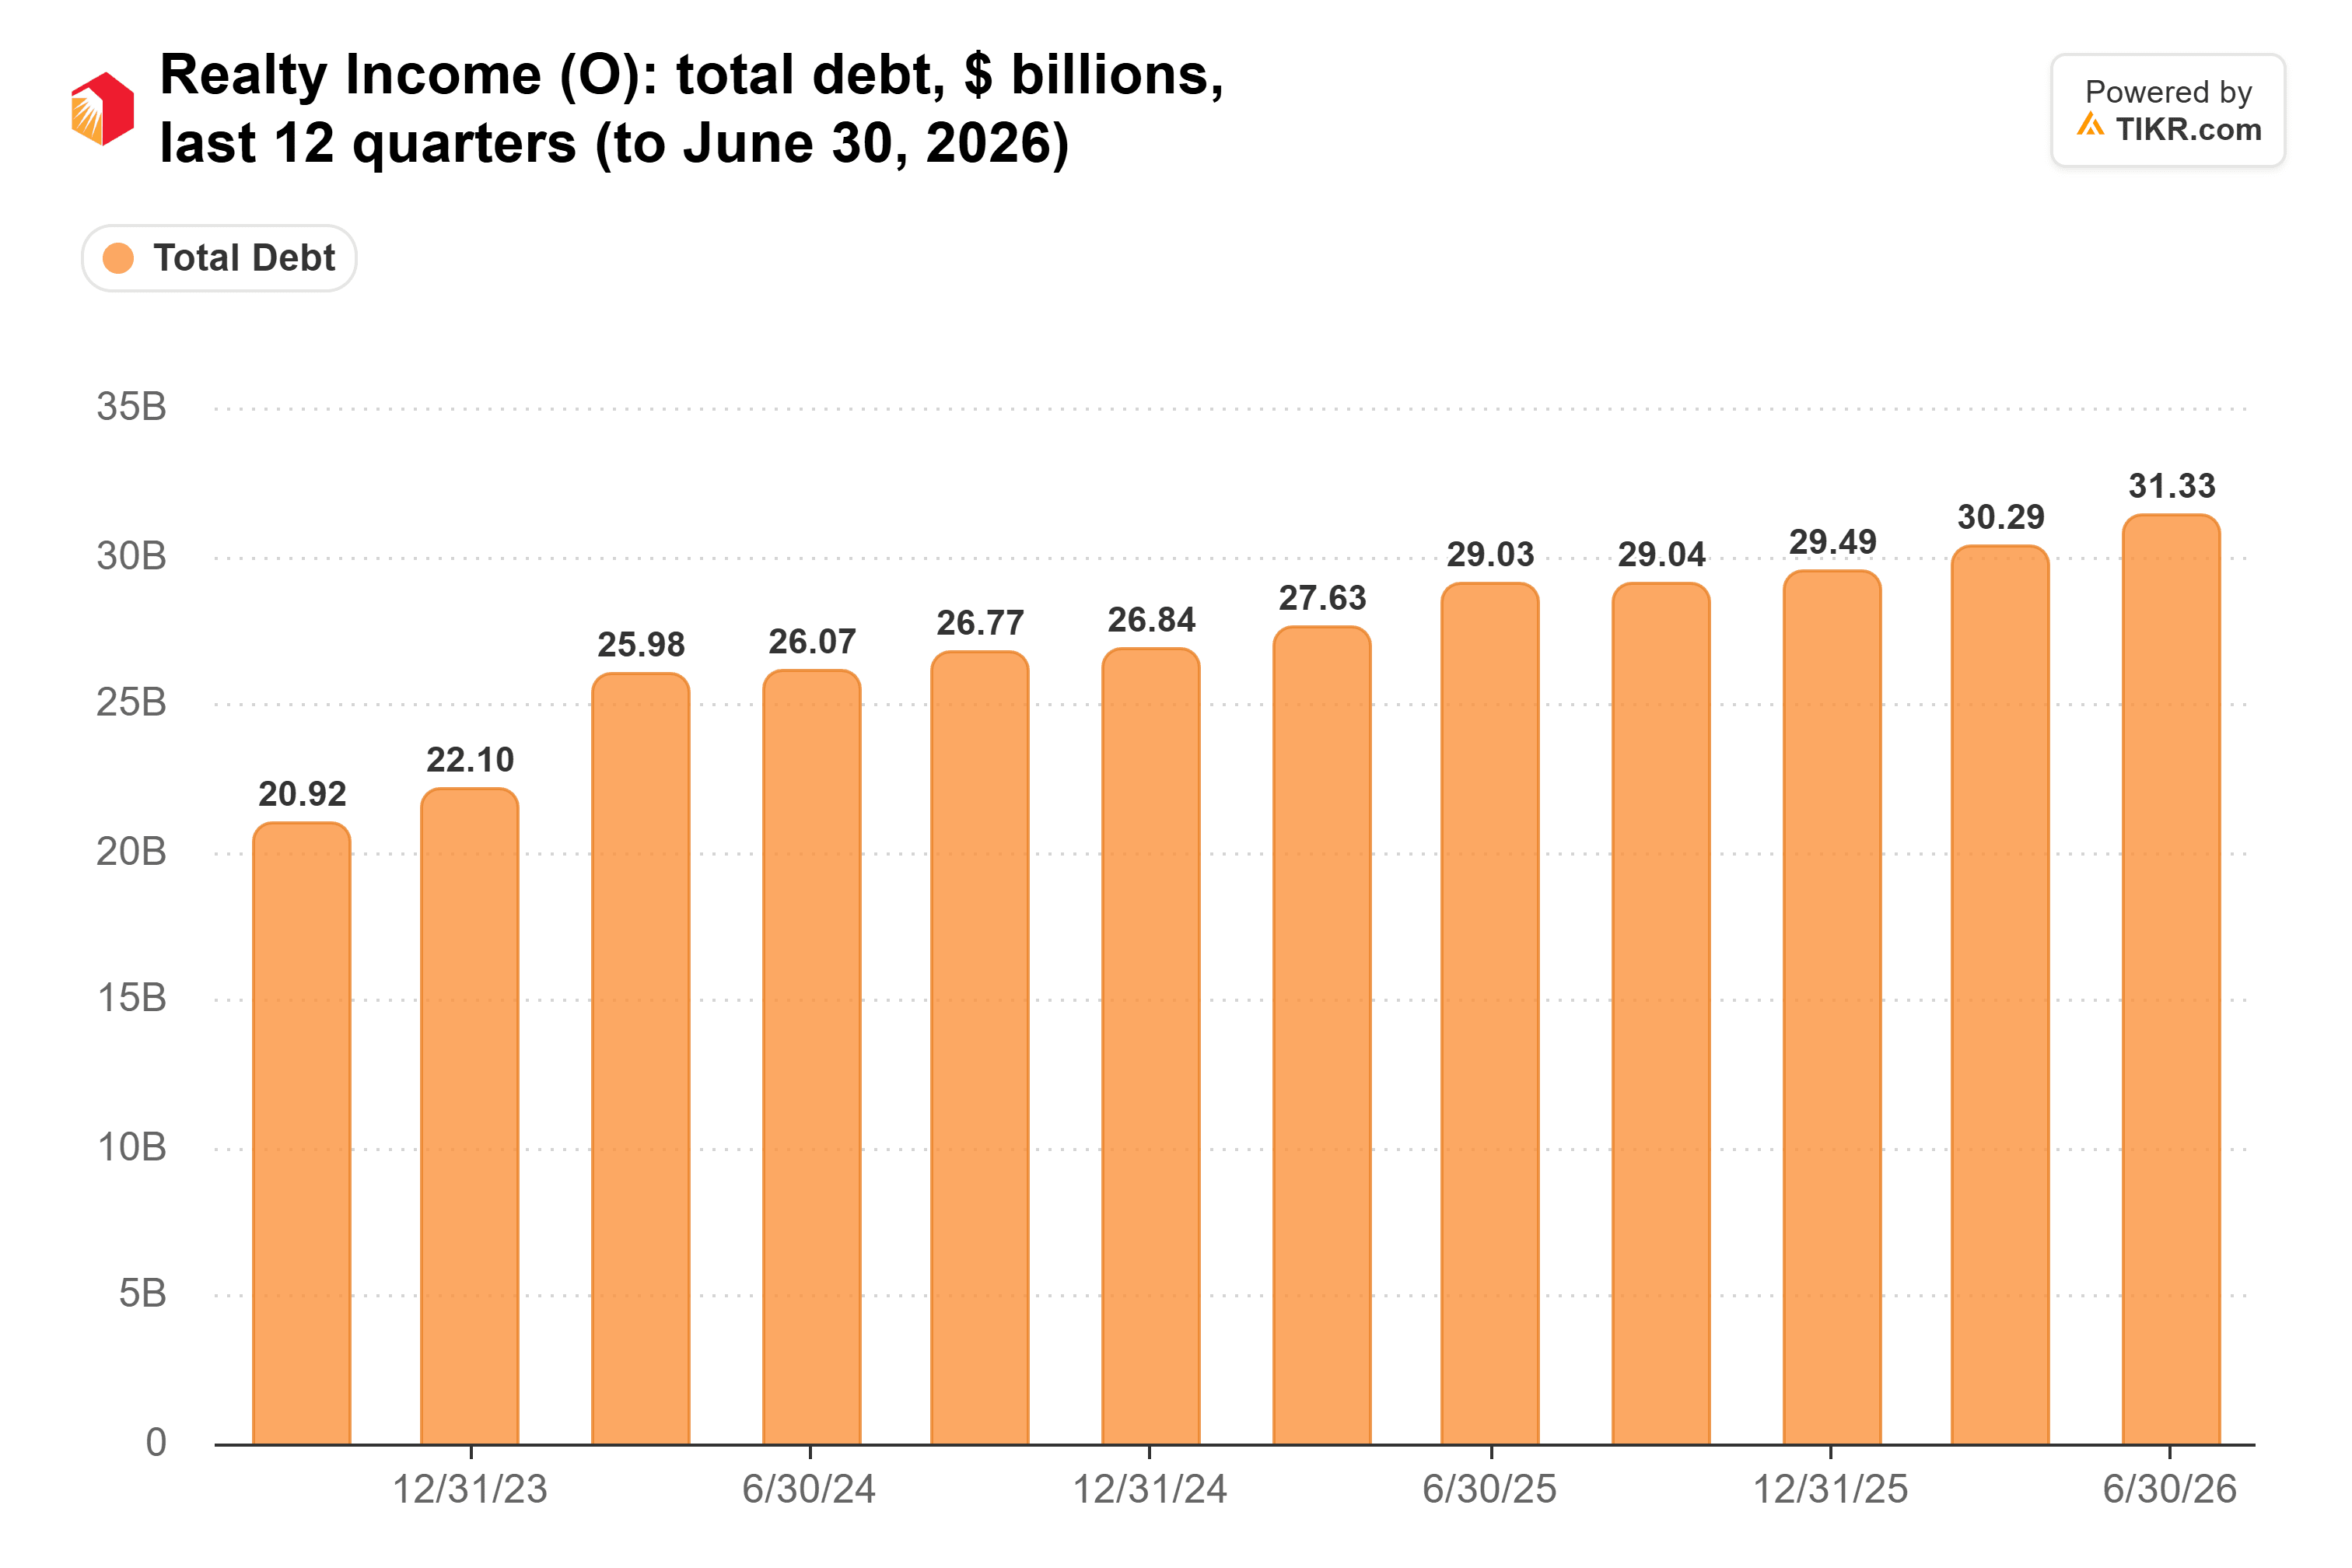
O 総債務: 四半期ごと, 2023年第3四半期-2026年第2四半期 (TIKR)
アナリストは、支払利息が2026年の12.5億ドルから2027年には14.5億ドルへと16%増加すると予想している。倍率は成長にとっても重要だ。9月、CFOのJonathan Pongは新規株式発行の実質コストはAFFO利回りに等しいと述べた。予想AFFOの13倍では、それは約8%に相当し、案件がクリアしなければならない長期的な資本コストに近い。したがって、決算発表週に国債利回りが急上昇した場合、AFFOの1セントの変動よりも株価に大きな影響を与える可能性がある。
見た目より割安
REITに適した指標で見ると、Realty Incomeは月曜日を前にしても割高には見えない。予想AFFOの13倍では、株価は市場が予想する成長を求めているだけで、それ以上のものはほとんど求めていない。第3四半期が1株当たりAFFOを4.44ドルに向けて順調に推移させ、加算戻しの差が縮小し続けるならば、公正価値に関する懸念は行き過ぎているように見える。
より厳しい試練は、来年初頭に発表される2027年の業績見通しであり、アナリストは1株当たりAFFOがわずか2.7%増の4.56ドルに成長すると予想している。
では、Realty Incomeの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、Realty Incomeの可能性のある価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご購読ありがとうございます。幸運な投資を!