主なポイント
- Palantir Technologies (PLTR) は、11月2日(月)に第3四半期決算を発表予定。発表前の段階で、オッペンハイマーは売上高の上方修正と業績予想の引き上げを予想し、J.P. モルガンは「オーバーウェイト」評価でカバレッジを開始、目標株価を$262に設定。
- ウォールストリートの2026年売上高予想は既にPalantir自身の業績予想の上限を上回っており、売上高の上方修正と予想の引き上げは織り込み済みと見られる。
- 6月末以降、PalantirのフォワードP/Eは74倍から103倍に上昇し、来年のEPSコンセンサスは13%上昇した。
- 注目すべきは第4四半期の業績見通しであり、株価が現在の倍率に見合うためには、2027年の売上高およびEPS予想を引き上げる必要がある。
Palantirは11月2日(月)の市場終了後に第3四半期決算を発表する予定で、発表前のウォールストリートの見方はより強気に傾いている。
10月29日、オッペンハイマーは、Palantirが売上高の上方修正と年間業績予想の引き上げを達成する見込みと発表した。同日、J.P. モルガンは「オーバーウェイト」評価でカバレッジを開始し、2027年12月の目標株価を$262(水曜日の終値から約33%上昇)に設定した。
Ritholtz Wealth ManagementのCEO、Josh Brownは株価の観点からコメントした。今週のProf G Marketsポッドキャストのエピソードで、彼はAnthropicが生み出す可能性のあるフリーキャッシュフローと比較して妥当に見えると主張した。そして、次のような比較を行った:
「Palantirは150倍だ。」
その水準では、数字を上回ることは簡単な部分だ。
Brownはどの利益指標を指しているかは言及しなかった。彼の数字は、過去1年の実績利益に対するPalantirの倍率に近い。フォワード予想利益ベースでは、Palantirは103倍で取引されており、これは5年平均とほぼ同じ水準だ:

PLTR株 NTM P/E: 5年 (TIKR)
これは2025年10月31日のピーク値270倍を大きく下回るが、2022年5月の安値34倍の3倍である。また、回復は急速だった:6月末には74倍だった。
TIKRはPalantirに関する31人のアナリストを追跡。「買い」は何人?
Palantirの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・利益予想を一箇所で確認。50万人以上の投資家がTIKRを利用してこのような銘柄を調査しています。Palantirのアナリスト評価を見る
引き上げは既に数字に織り込まれている
新たな強気派の主張でさえ、四半期後の展開にかかっている。J.P. モルガンのアナリスト、Brian Essexは次のように記している:「Palantirは既にそのプラットフォームを活用して顧客のビジネス運営を根本的に変革することで投資収益率を実現しており、成長は加速している。」
Palantirは自社の業績予想を上回るのが常で、その幅は拡大している:2025年第4四半期は7600万ドル、第1四半期は9700万ドル、第2四半期は1億3400万ドル。2026年の売上高予想は5月と8月に引き上げられ、81億5000万ドルから81億5800万ドル(成長率82%)となった。
コンセンサスは既に2026年の売上高を82億2000万ドルと見込んでおり、これは同社の予想範囲の上限を上回っている:
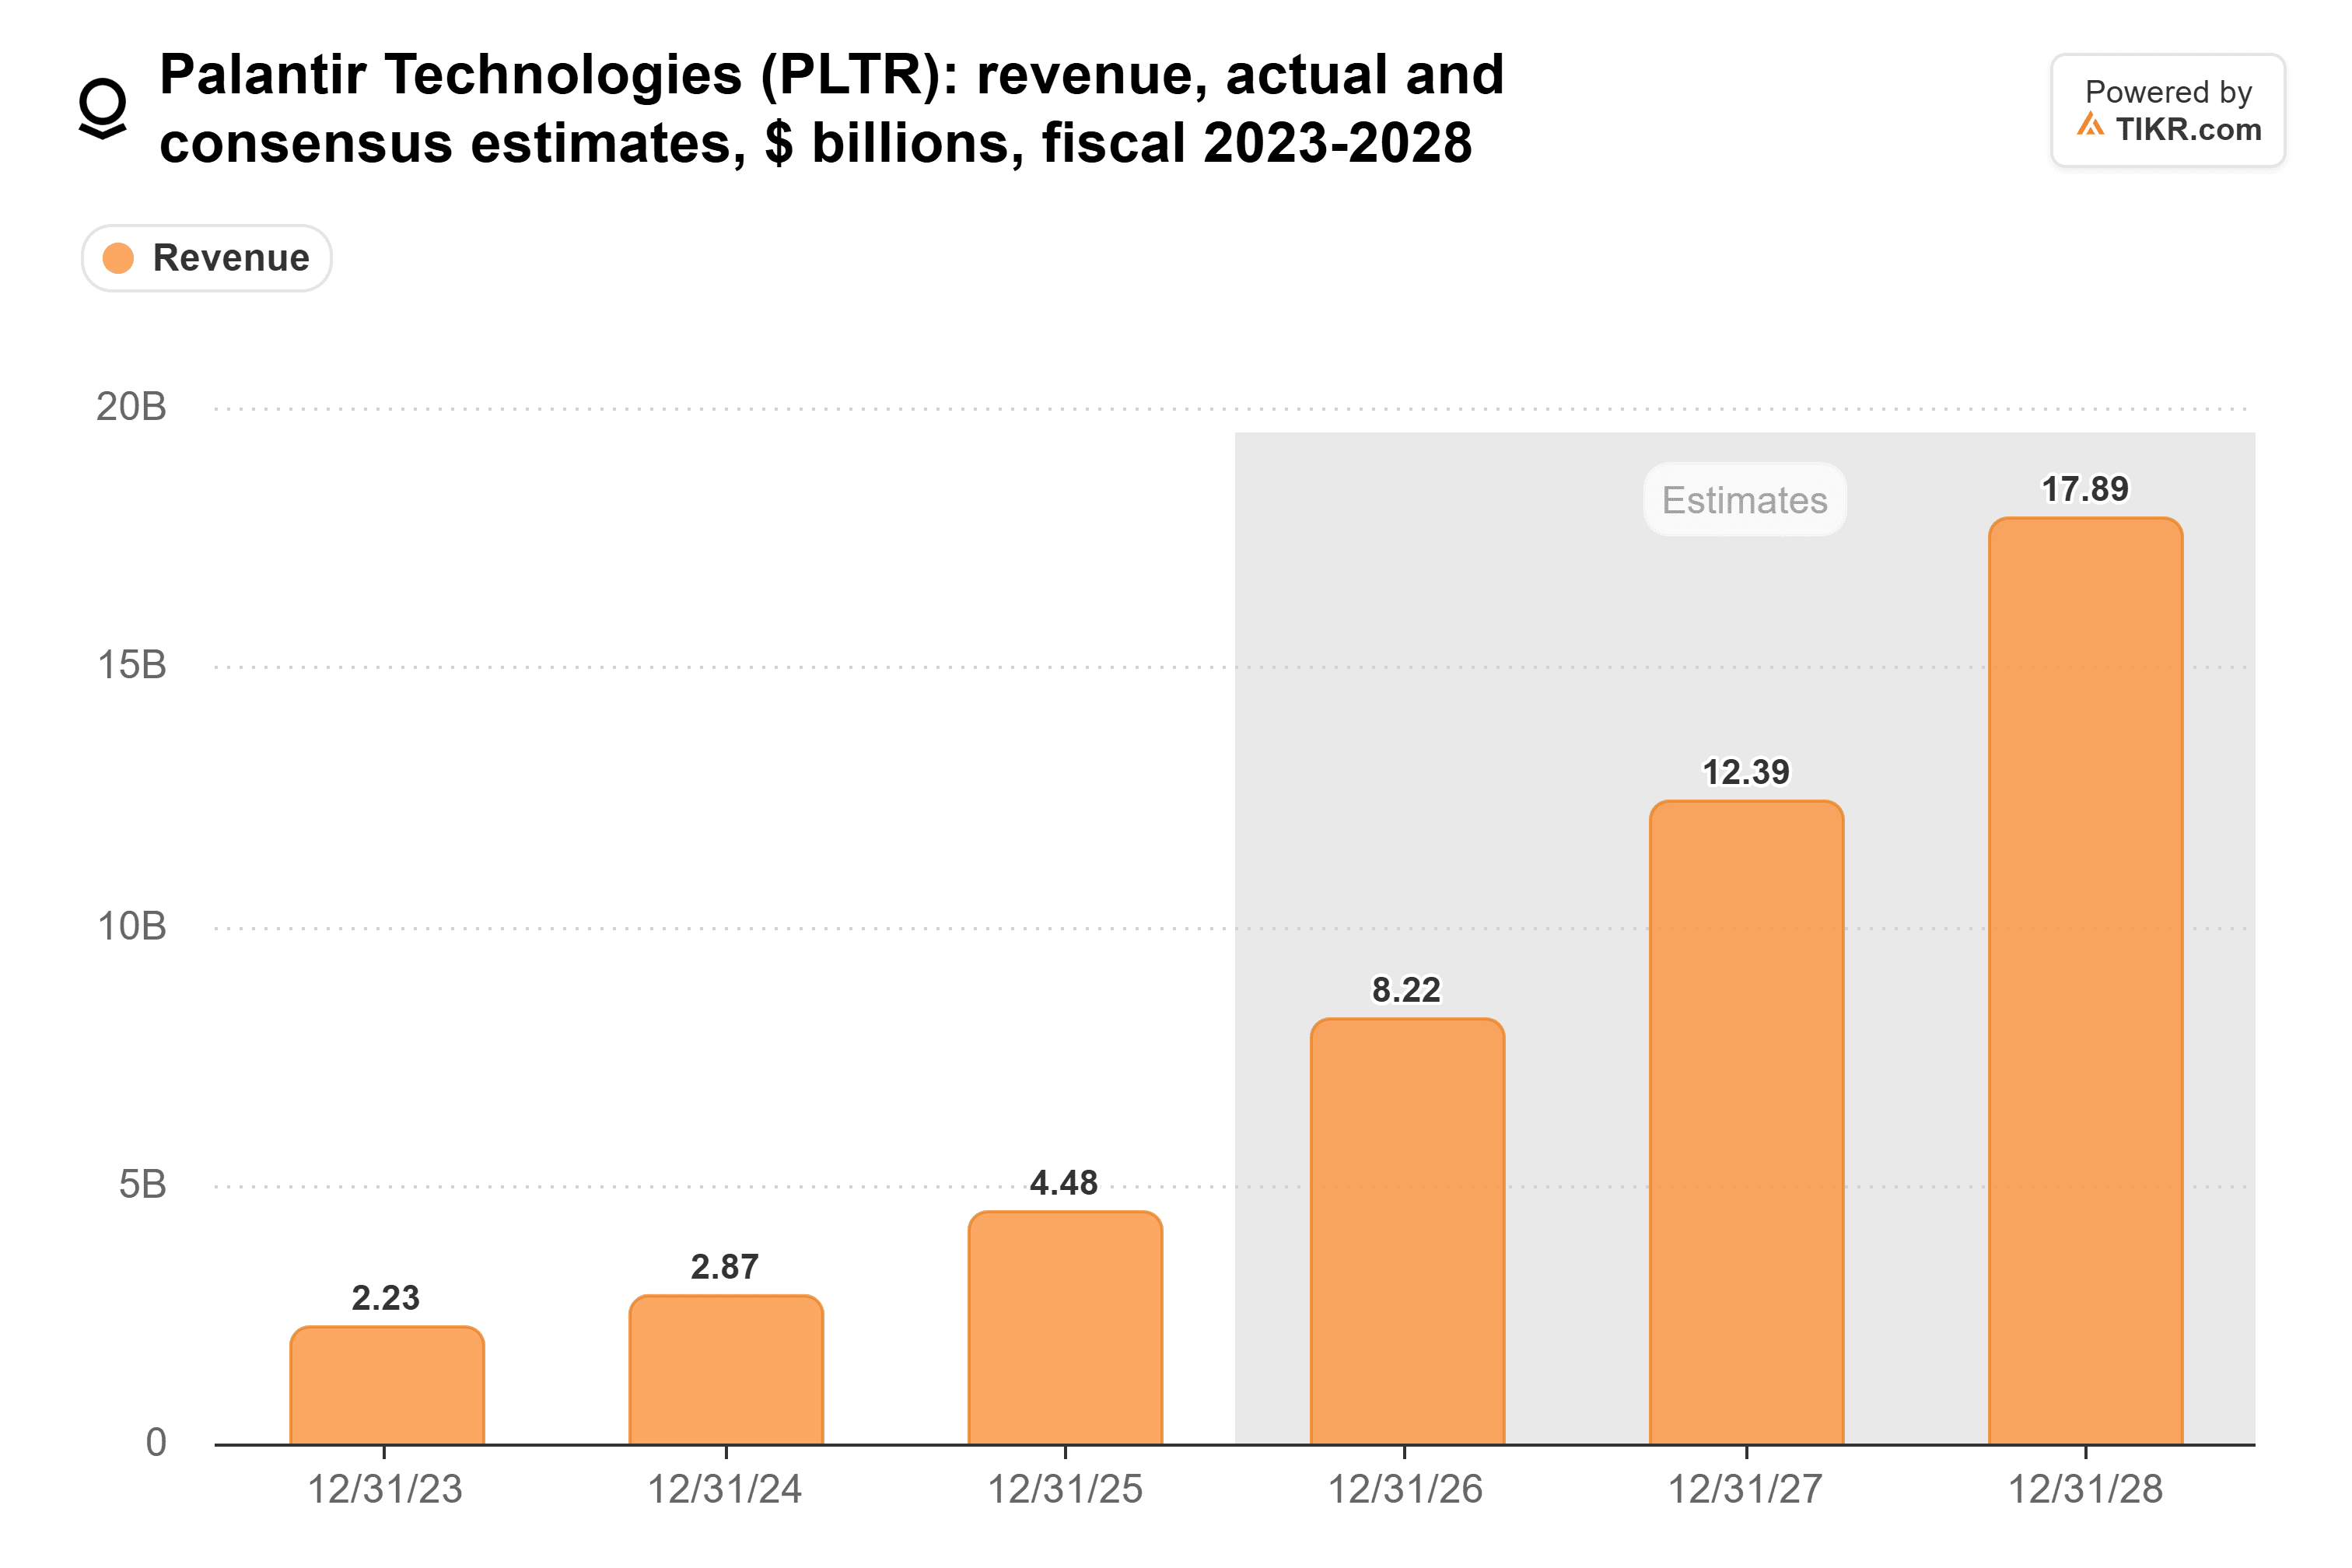
PLTR売上高:実績とコンセンサス予想、2023-2028 (TIKR)
四半期についても同様だ。アナリストは第3四半期の売上高を21億8000万ドルと予想しており、Palantirが示した21億6000万ドルから21億6400万ドルの範囲を上回っている。
来年の124億ドルという予想は約50%の成長に相当する。これは四半期あたり約31億ドルだ。Palantirの現在の業績見通しは、第4四半期に約24億ドルを暗示している。
来年の利益が重荷を背負わなければならない
アナリストは、今年のノーマライズドEPSを1.61ドル、2027年を2.35ドルと予想している:

PLTRノーマライズドEPS:実績とコンセンサス予想、2023-2028 (TIKR)
6月末時点では、この2027年の数字は2.08ドルだったため、8月の上方修正とそれに続く予想修正により13%増加した。同じ期間に、フォワードP/Eは74倍から103倍へ約40%上昇し、2027年予想の動きの約3倍の上昇幅となった。
株価が維持される場合、今後12か月間のEPS予想が13%上昇すると、フォワード倍率は103倍から約91倍になる。形式的な引き上げではほとんど動かない。
月曜日に示さなければならないこと
Palantirは予想の計算に基づいて取引されることはほとんどない。米国商業部門の好調な数字や大規模な政府契約は、どんな予想修正よりも株価を大きく動かす可能性がある。しかし、来年の予想はそれらの同じ数字に基づいて構築されている:
- 米国商業部門売上高: 第2四半期は7億6400万ドル(前年比+149%)。月曜日の数字は昨年第3四半期の3億9700万ドルを上回る比較対象となり、年間予想は少なくとも34億2400万ドル(成長率134%)となっている。
- 総残存契約価値: 第2四半期は83%増の131億ドル。これは売上高の93%成長や2025年末の105%成長よりも緩やかだ。
- 第4四半期の売上高見通し: 現在の見通しが暗示する約24億ドルとの比較。
第3四半期の費用項目はマージンにとって重要だが、売上高の業績見通しが2027年の予想を牽引する。
上方修正と年間予想のさらなる引き上げは既に織り込まれており、コンセンサス売上高は経営陣の業績予想を上回っているため、今年のみをカバーする引き上げは103倍の倍率にはほとんど影響しない。Palantirは、第4四半期の見通しを24億ドルを大きく上回る水準に設定し、残存契約価値の成長が再び加速する必要があり、そうすることで8月の決算発表時のように2027年の予想を二桁で押し上げることができる。
2027年通年の業績見通しは、2月初旬の第4四半期決算発表まで明らかにならないため、月曜日はその作業を始めることしかできない。
では、Palantir株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Palantirの価値がどうなるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。投資を楽しんでください!