主なポイント
- Pivotal Researchは本日、アルファベット株に対し買い評価と475ドルの目標株価を維持した。これは第3四半期決算で株価が急落した後の木曜日の終値から67%上回る水準だ。
- Google Cloudの売上高は2倍以上に増加したが、検索の成長率は12%に減速し、四半期の設備投資額が514億ドルに達したためフリーキャッシュフローはマイナスに転じた。
- Pivotalの目標株価は、予想利益の約33倍を意味し、これはアルファベットが過去5年間で付けた最高の株価収益率(PER)に匹敵する。
- これは、フリーキャッシュフローがマイナスの企業にとって475ドルは最良のシナリオのように見えることを意味し、アルファベットの2027年投資計画(第4四半期決算説明会で発表予定)がこれを変える可能性がある。
アルファベット (GOOG) は、LSEGによると、第3四半期の売上高と利益がウォール街の予想を下回り、株価は5月の高値から現在30%下落している。
Pivotal Researchは本日、同株に対し買い評価と475ドルの目標株価を維持した。これは木曜日の終値から67%上回る。
検索が減速し、キャッシュが流出
第3四半期の売上高は25%増の1276億ドルとなった。しかし、Google検索・その他は12%の成長にとどまり(第2四半期は17%増)、CFOのアナト・アシュケナジは、昨年の検索加速の反動により「第4四半期の売上高成長に圧力がかかる」と述べた。
設備投資は514億ドルに達し、フリーキャッシュフローはマイナス91億ドルとなった。アシュケナジは依然として、設備投資が「2027年に大幅に増加する」と見込んでいる。
アルファベットは新株発行と負債でこの投資を賄っている:四半期中に、36百万株の新株を124億ドルで売却し、287億ドルの債券を発行し、自社株買いは一切行わなかった。
この90億ドルのキャッシュ流出と検索の予想外の減速が株価を下落させた。
TIKRはアルファベットをカバーする60人のアナリストを追跡。何人が「買い」と言っている?
アルファベットに対する買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。アルファベットのアナリスト評価を見る
Pivotalはクラウドに賭けている
Pivotalの主張はGoogle Cloudにかかっている。その売上高は103%増の307億ドルとなり、同社が予想していた73%を大幅に上回った。
Cloudの営業利益率は、1年前の23.7%から36.2%に上昇し、受注残高は6月末の5140億ドルから5610億ドルに増加した。
Pivotalは、マイナス30億ドルという自社の予想よりも悪化したマイナスのフリーキャッシュフローを、運転資本のタイミングによるものとしている。その475ドルという目標株価は、2030年までの割引キャッシュフローモデルに基づいている。
475ドルは妥当か?
60人のアナリストがアルファベットをカバーしており、彼らのコンセンサス目標株価は過去1年で258ドルから418ドルに上昇している:
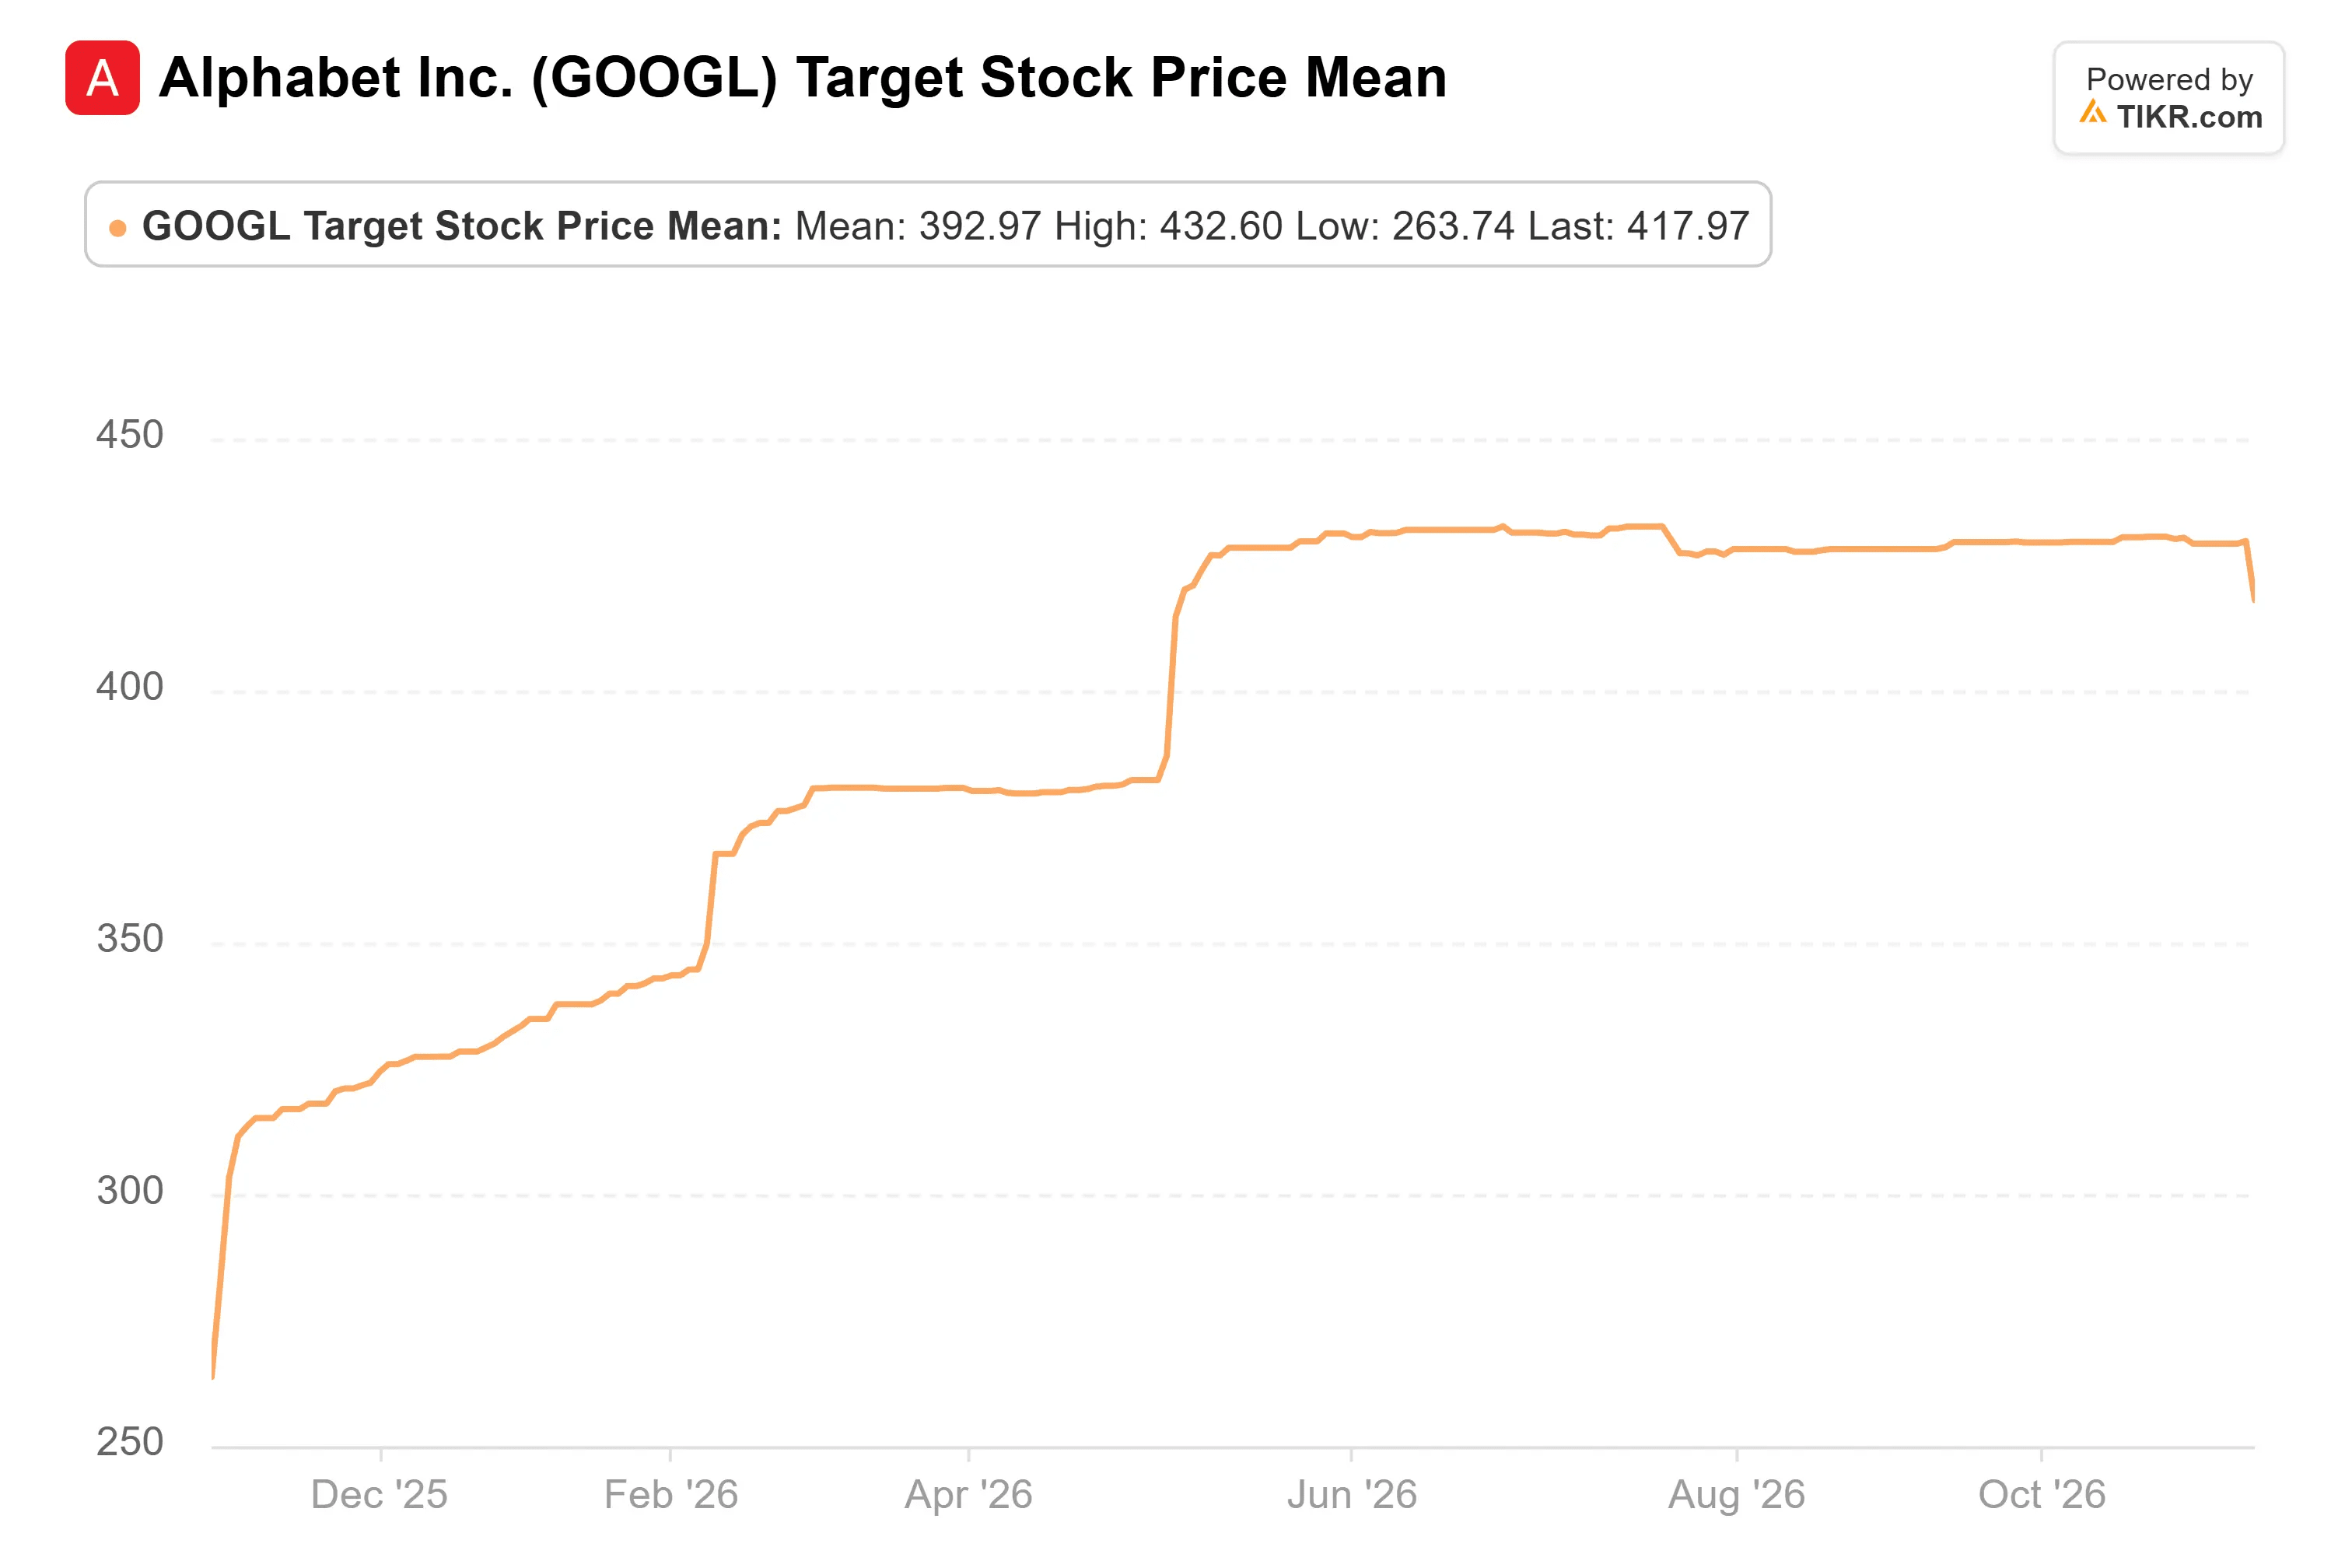
この418ドルは現在の株価から47%上回っており、Pivotalの475ドルはそれよりさらに14%上回っている。
2027年のコンセンサス正規化EPSは、3ヶ月前の14.82ドルから15.19ドルに上昇している:

今四半期は、アシュケナジがこれらすべての投資に伴う減価償却費が「損益計算書に重荷となる」と見込んでいるため、アナリストが2027年予想を引き上げるよりも引き下げる理由をより多く与えている。
木曜日の終値283ドル時点で、アルファベットは予想利益の20倍で取引されており、過去5年間の平均23倍に近く、4月30日に付けた33倍を大きく下回っている:
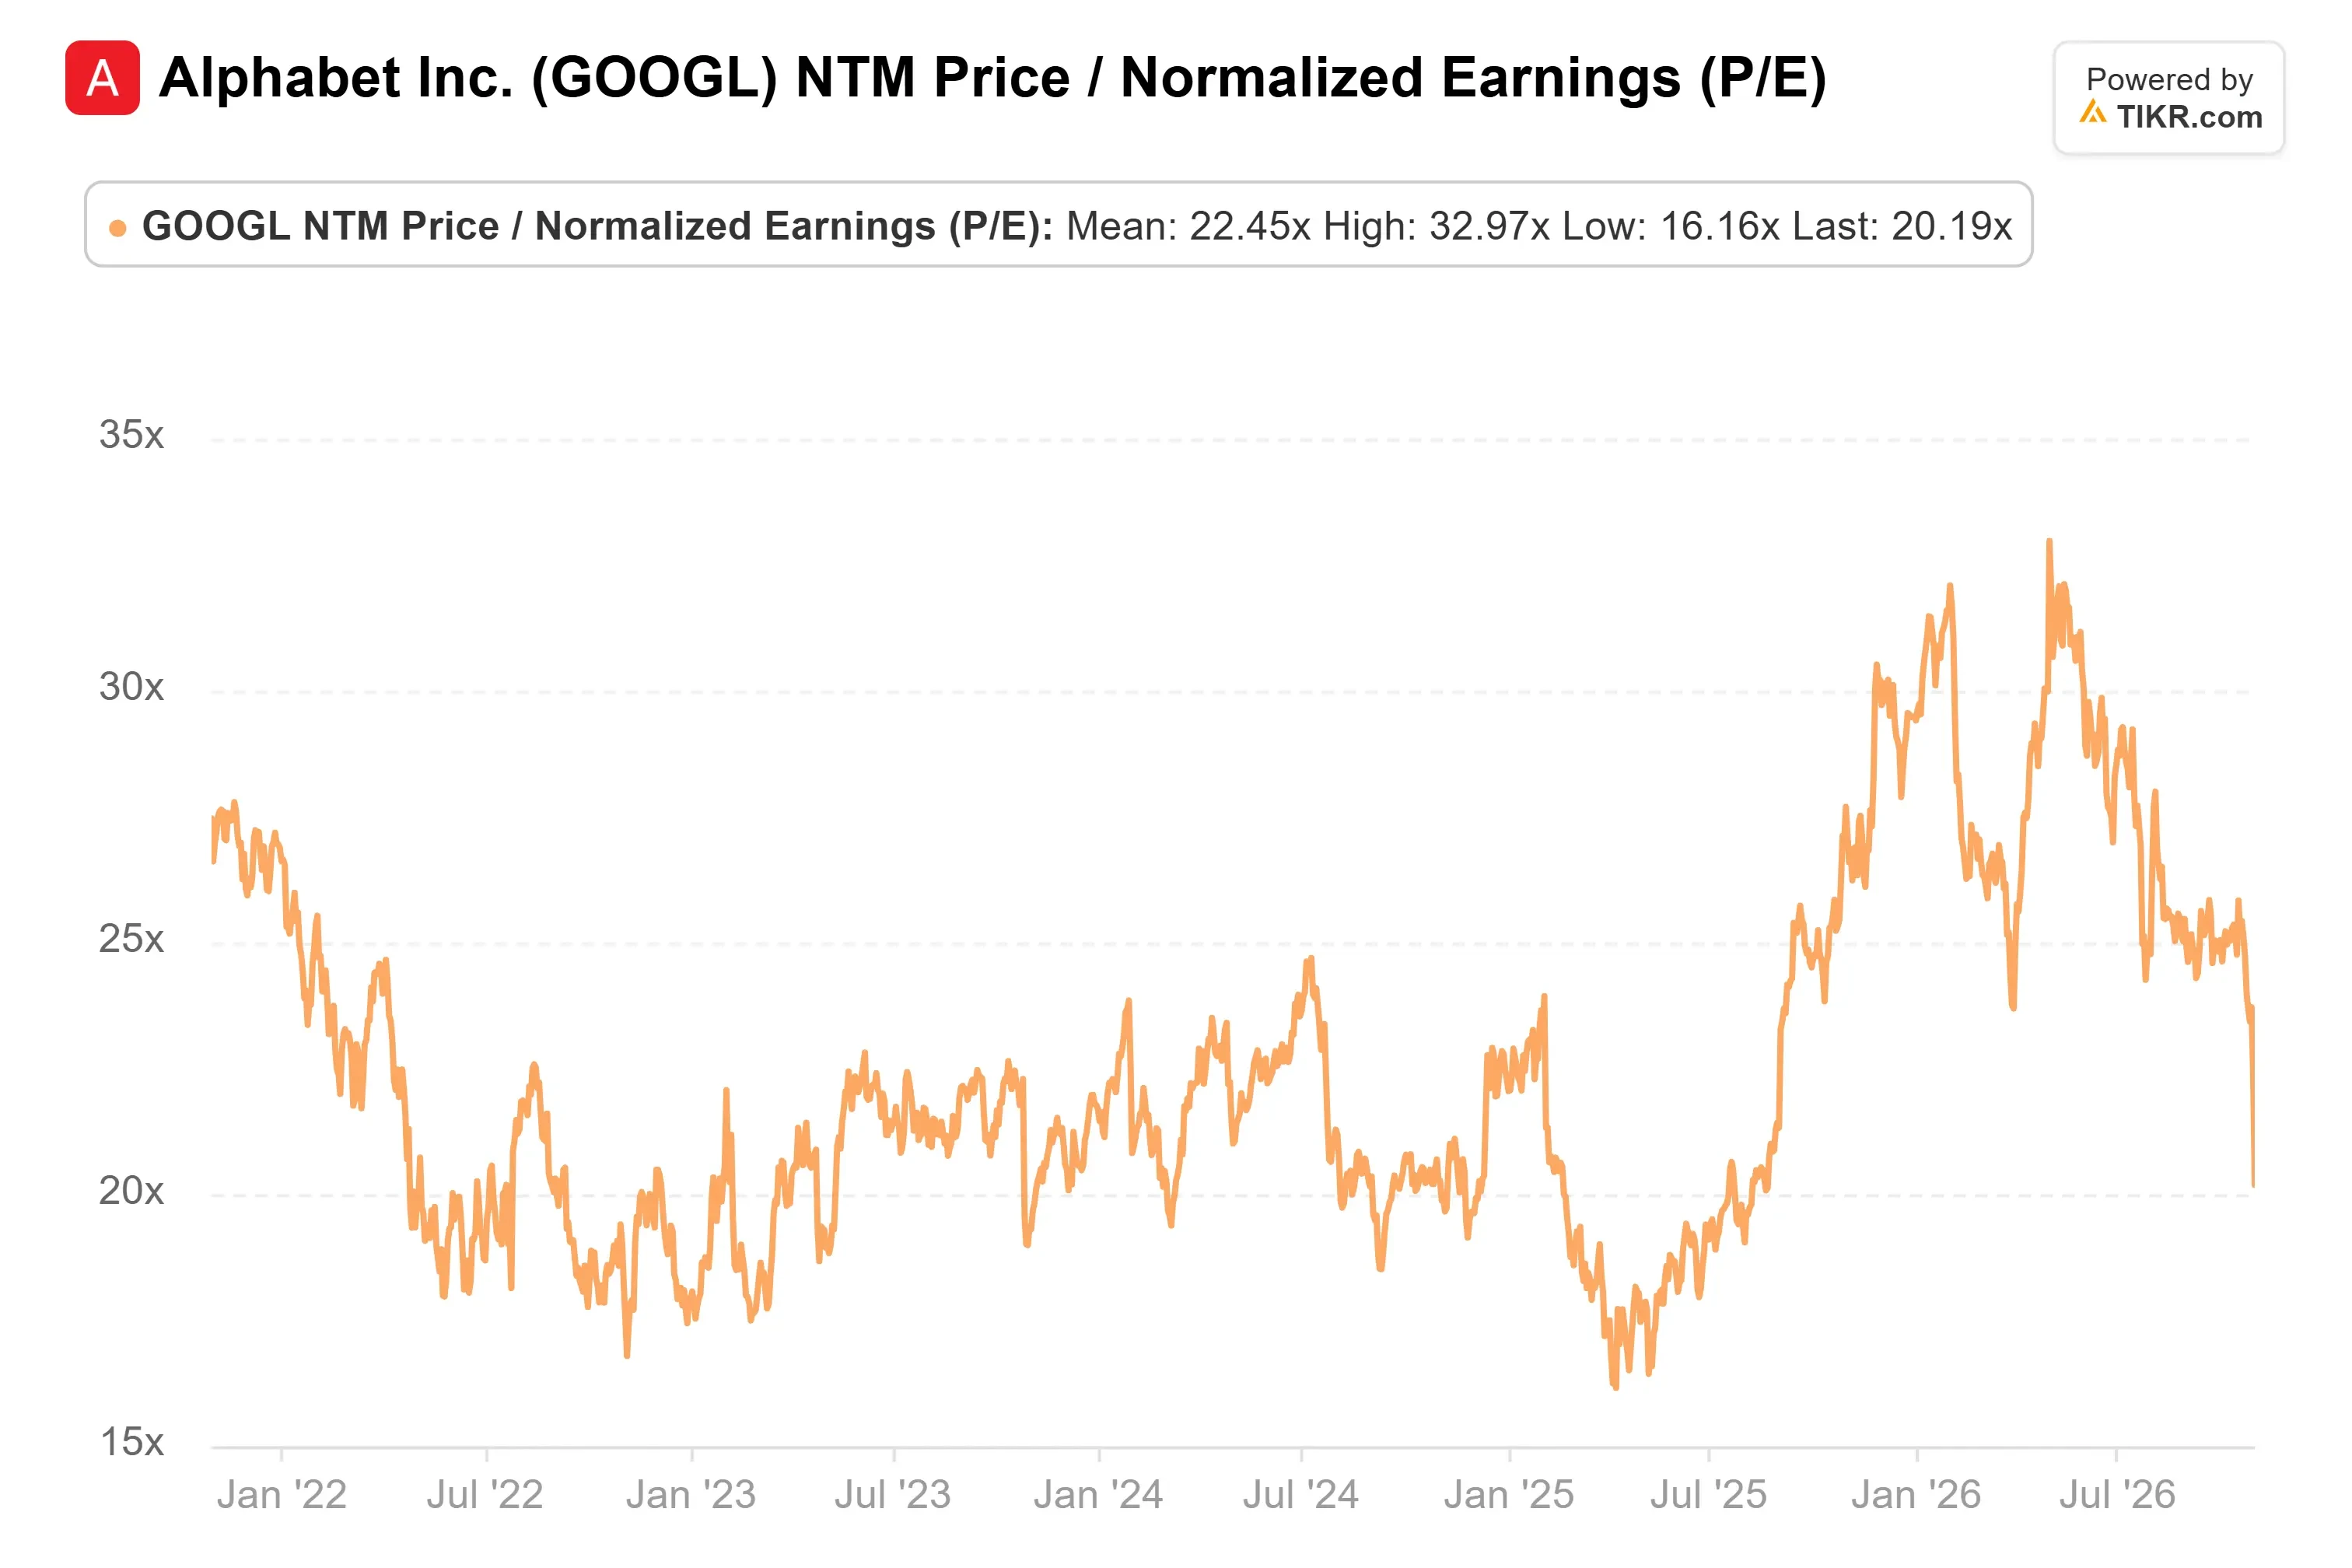
475ドルを、アナリストが今後12ヶ月間に予想する1株あたり14.49ドルで割ると、約33倍となり、ちょうどその4月のピークをわずかに上回る。475ドルというGOOGLの目標株価は、このハイテク株がプレミアムな株価収益率(PER)で取引されることを必要としている。
受注残高には集中リスクもある:ScotiabankはAnthropicがその約22%を占めると推定している。
私の見解:Pivotalはクラウドについて正しく、私は最近の水準からの反発を予想する。しかし、フリーキャッシュフローがマイナスで発行済み株式数が増加している企業に、投資家が1年以内にピークの株価収益率(PER)を支払うとは考えられない。Pivotalの475ドルは最良のシナリオのように見える。
アルファベットは、2027年の投資計画の詳細を第4四半期決算説明会(おそらく2月上旬)で明らかにする予定だ。受注残高が賄える水準の数字であれば、Pivotalの主張をはるかに容易に擁護できるだろう。
では、アルファベット株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、アルファベットの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして意図されたものではなく、またいかなる株式の売買を推奨するものでもないことをご了承ください。私たちはTIKR Terminalの投資データとアナリストの予想に基づいてコンテンツを作成しています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!