インテル株の主要統計
- 現在の株価: $92.07 (2026年10月29日終値)
- 第3四半期 調整後EPS: $0.52 (コンセンサス $0.40 対)
- 第4四半期 売上高ガイダンス: $150億~$160億
- 第4四半期 粗利益率ガイダンス: 38% (非GAAP)
- ストリート・ターゲット: 約$118 (10月29日時点の平均、決算発表後の下方修正前)
何が起きたのか?
インテル・コーポレーション (INTC) は、10月29日に第3四半期の売上高を$165.13億と発表し、前年同期比20.95%増で予想に符合、調整後EPSはTIKRによるとコンセンサス$0.40に対し$0.52となった。その後、第4四半期の売上高ガイダンスを$150億~$160億とし、TIKRコンセンサスの約$171億を下回った。株価は同日$92.07で引け、時間外取引で20%以上下落、Benzingaによると金曜日のプレマーケット取引では$68.68と25.4%下落した。
CFOのデビッド・ジンスナーは、メモリ不足の中でPCメーカーが在庫を削減しているため、クライアント部門の売上高が四半期比で20%以上減少すると見込んでいる。イスラエルのFab 28で10月14日に発生した事故は、初期評価によると第4四半期の売上高に約$3億の影響を与え、第1四半期にも同程度の打撃が予想される。この売り圧の中で見落とされがちだったのは、セグメントCEOのリップ・ブー・タンが同社で最も成長が速いと呼ぶ事業と、それを成長させるためにマネジメントがより薄いマージンを受け入れる選択をしたことだ。

カスタムチップがインテルの最速成長事業
タンは、特定の顧客向けに構築された専用シリコンである「パーパスビルト・シリコン(カスタムチップ)」について、「過去3年間で3倍になり、今後数年間で再び3倍になる見込み」と述べた。ジンスナーは、その売上高が四半期比で50%以上増加し、前年比で2倍以上になったと述べたが、それでも「現在は比較的控えめな売上高」の事業の一つと位置付けている。
これはデータセンター&AI(DCAI)部門内に位置し、同部門の売上高は約80%増の$73億となった。インテルは第4四半期にDCAIがミッドティーン(10%台半ば)の四半期比成長を見込んでおり、パーパスビルト・シリコンはそれを上回る成長率を示すとし、ジンスナーはこれが「第4四半期の成長の多くを牽引する要素の一部」だと述べた。
タンはAIラボを潜在顧客として挙げ、インテルがカスタムワークロード向けにx86 CPUの「完全にモジュール化され、検証済みのインスタンス」を提供すると述べた。
インテルは粗利益率のパーセンテージを粗利益と交換中
インテルは第4四半期の非GAAP 粗利益率を38%とガイドし、第3四半期の44.1%から低下した。ジンスナーは、この低下の主な要因を固定費に対する売上高の減少とし、Fab 28の影響による約200ベーシスポイント、およびパーパスビルト・シリコンが主導する製品ミックスの変化を加えた。
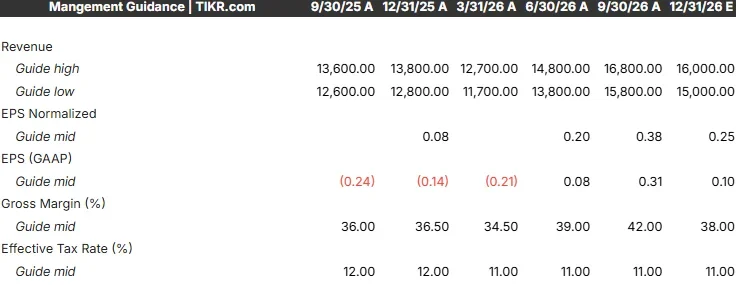
彼は、カスタムチップ事業は「まだ初期段階にあり、そのマージンは社内平均を下回っている」と述べ、これは「正しい見方をすれば、ポジティブな要因である」逆風(headwind)だと語った。さらに、「リップ・ブーと私は粗利益の拡大に注力することに本当に決めた」と付け加え、「それは来年にかけて営業利益率のパーセンテージに少し圧力をかけるかもしれない」と述べた。
TIKRはインテルについて50人のアナリストを追跡。何人が「買い」と言っている?
インテルに対する買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。インテルのアナリスト評価を見る
コンセンサスが依然として想定していること
サーバーチップ「Granite Rapids」は現在マージンに貢献しており、プロセス「Intel 18A」のコストは第1四半期以降約40%削減されたが、PCチップ「Panther Lake」のマージンは依然として社内平均を下回っている。ジンスナーは、40%から60%のフォールスルー(追加売上高が粗利益に到達する割合)を依然として想定しており、成長年度には粗利益率が拡大するはずだと述べた。第4四半期売上高を約$171億と依然として想定していたTIKRコンセンサスは以下の通り:
- 2026年 粗利益率: 約42%
- 2027年 粗利益率: 約44%
- 2030年 粗利益率: 約54% (2030年の売上高予想を公表しているアナリストは6名のみ)
- 2027年 売上高: 約$730億
- レーティング (10月29日): 買い 13、アウトパフォーム 1、保有 32、意見なし 5、アンダーパフォーム 1、売り 1

2027年のステップアップは、この法則が維持されながら、低マージンのカスタムチップが最も速く成長するという、TIKRが10月にパッケージング事業で指摘したのと同じミックス圧力に依存している。アナリストはすでにリセットを始めている:BofAのヴィヴェック・アーリャは同株をニュートラルに格下げし、目標株価を$145から$100に引き下げた。
インテルの次のアップデートは1月になる。第4四半期の粗利益率が38%以上で、パーパスビルト・シリコンが依然としてDCAIを上回る成長を続けていれば、インテルがアナリストが2027年に予想するマージン回復を停滞させることなくカスタムチップを成長させられることを示すことになる。
では、インテル株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、インテルの価値がどうなるか確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買の推奨を意図したものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!