マイクロソフト株の主要統計
- 現在の株価: $530.14
- 目標株価(中間ケース): ~$1,290
- 市場コンセンサス目標株価: ~$606
- 潜在的なトータルリターン: ~143%
- 年率化IRR: ~21% / 年
何が起きたのか?
マイクロソフト (MSFT) のCFO、エイミー・フッドは10月28日、アナリストに対し、同社は債務市場にアクセスできるが「まだ、言うなれば、そこに手を出していない」と述べた。ブルームバーグは10月29日に取引が進行中と報じ、その夜、マイクロソフトは250億ドルのシニア無担保債を10のトランシェで発行した(2028年から2066年満期)。ブルームバーグによれば、これは2017年以来となる米国での投資適格債の販売である。その日、株価は0.16%下落して終了し、Azureの48%成長を受けた約4%の時間外上昇分を吐き出した。これはアルファベットが自社の決算発表後に急落したためでもある。
250億ドルのコストとその使途
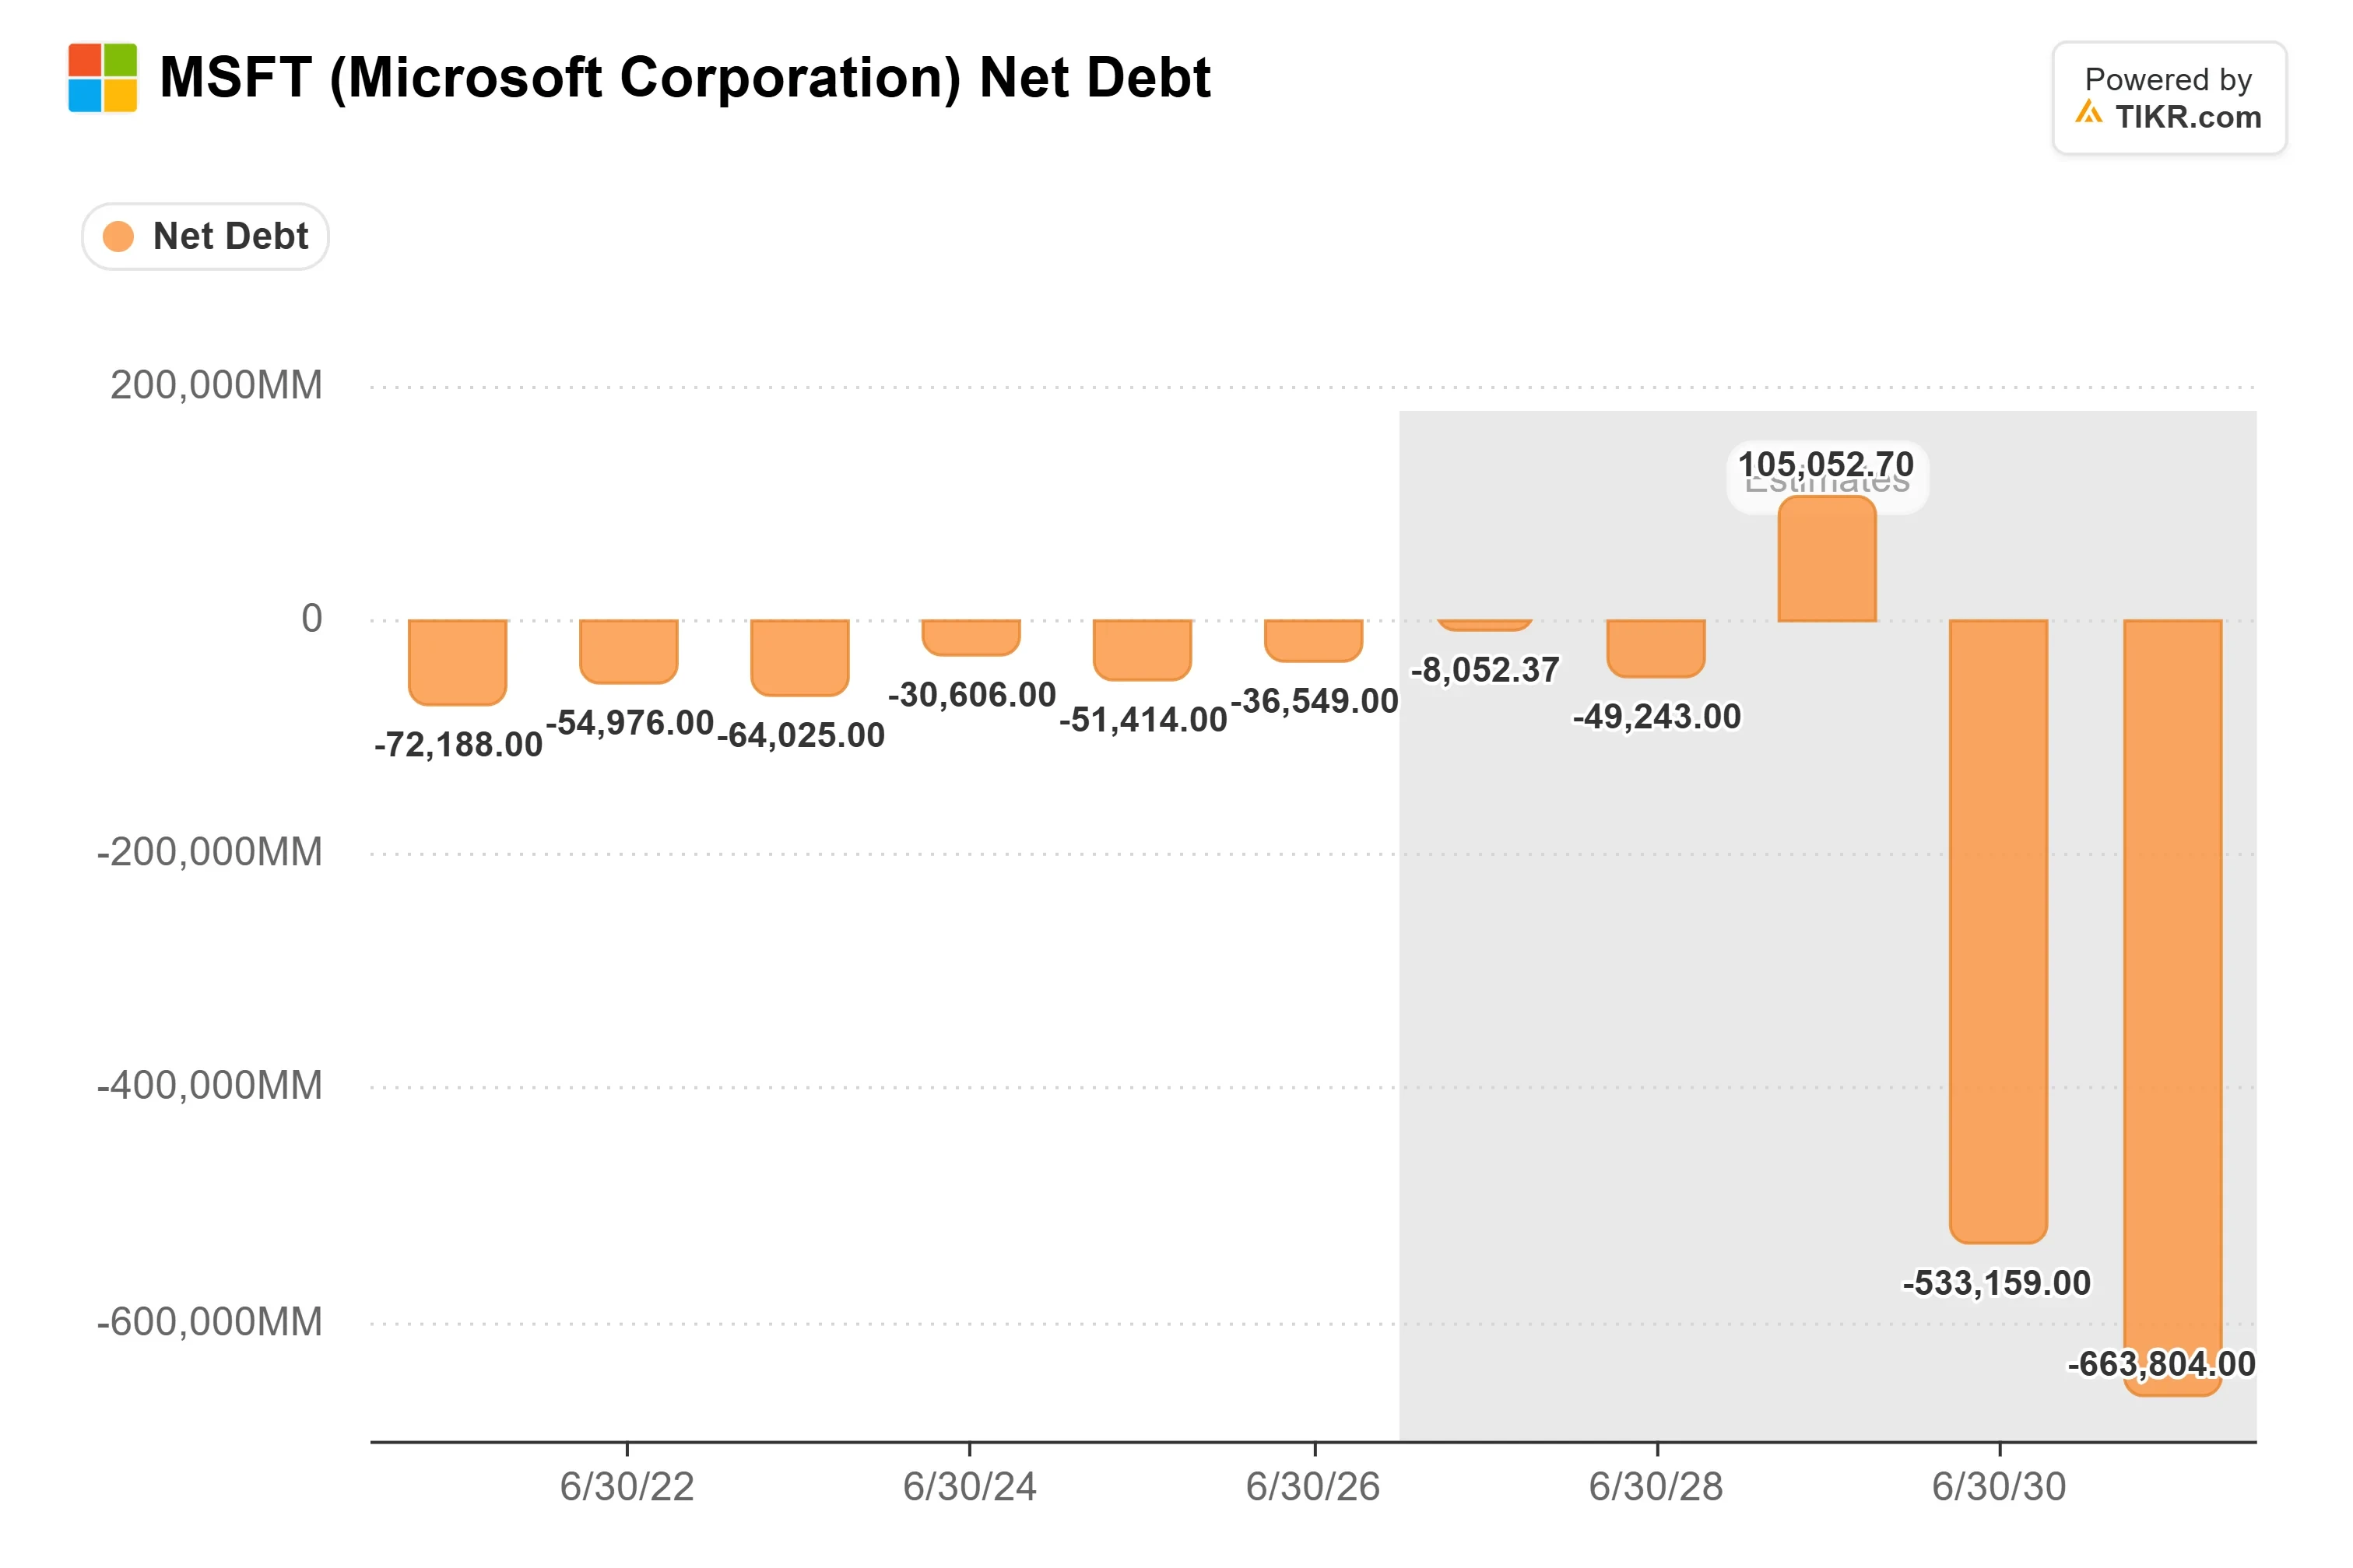
固定金利債のクーポンは4.85%から6.35%である。取引成立前、フッドは第2四半期(会計年度)のその他収益(OpenAIを除く)について、データセンターのファイナンス・リース利息を含む利息費用が利息収入を上回るため、約マイナス3億ドルと予想していた。フッドは、マイクロソフトはこれまで「手段」としてリースを利用してきたが、今回の債券発行は2つ目の資金調達源を追加するものだと述べた。マイクロソフトは、調達資金は設備投資、自社株買い、買収、債務返済を含む一般的な企業目的に充てられるとしている。6月30日時点で、同社の長期債務は461億4000万ドル(2027会計年度に92億5000万ドルが満期)であり、TIKRによると正味現金は365億5000万ドルであった。
第1四半期(会計年度)の営業キャッシュフローは29%増の580億ドルとなったが、394億ドルの有形固定資産への現金支出により、フリーキャッシュフローは186億ドル(前年同期の256億6000万ドルから減少)となった。フッドは第2四半期の設備投資を500億ドル超と予想し、支出は下半期に加速すると見込んでいる。主にCPUとGPU、およびその期間にずれ込んだサードパーティ製キャパシティの納品によるものである。これらの遅延により、彼女の2026年暦年の設備投資見積もりは約1700億ドルに下方修正された。マイクロソフトに外部キャパシティを供給するCoreWeaveとNebiusは、10月29日にマイクロソフトとアルファベットの両社が予想より低い設備投資を報告した後、それぞれ4.99%、5.68%下落した。
フッドの主張は、マイクロソフトがインフラ効率を改善するにつれ、設備投資の1ドルごとが「長期的にはより多くの収益とより高いリターンを支える可能性がある」というものだ。
TIKRは56人のマイクロソフトアナリストを追跡しています。「買い」と言っているのは何人? マイクロソフトの買い、保有、売りの評価の完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。マイクロソフトのアナリスト評価を見る
Azureの業績見通しは、マイクロソフトがまだ見つけなければならない効率性に依存している
フッドは、第2四半期(会計年度)のAzure成長率(定額換算)を49%から50%と予想し、フリート効率の向上が下半期にずれ込んだ一部のサードパーティGPU契約の影響を部分的に相殺するのに役立つと述べた。彼女は、この予想にはさらなる効率向上が必要だとし、「我々はもう少し見つける必要があり、それを当てにしている」と述べた。また、第1四半期に予想以上の価格設定が寄与した後、トークン価格を変動要因として指摘した。
2つのシグナルは弱含みだった。商業部門の契約高は、1年前に締結された大規模なAzureコミットメントと比較して12%減少した。また、TIKRのデータによると、9月末時点で2件だった「保有」評価が5件に増加し、「買い」評価は39件から40件へとわずかに増加した。シティが$680、ウェルズ・ファーゴが$750に目標株価を引き上げるなど、複数の銀行が目標を上方修正した。いずれもTIKRの市場平均である約$606を上回っている。
TIKR アドバンスト・モデル分析
- 現在の株価: $530.14
- 目標株価(中間ケース): ~$1,290
- 潜在的なトータルリターン: ~143%
- 年率化IRR: ~21% / 年

中間ケースでは、収益が年間約19%で複利成長し、純利益率は約40%に向かって推移し、P/E倍率は年間約1%低下すると仮定している。Azureの需要と、CopilotおよびE7シートによるユーザーあたり収益の増加が売上を牽引する。フリート効率はAzureの低い利益率を部分的にしか相殺しないため、フッドは第2四半期のMicrosoft Cloudの粗利益率を前年同期から低下する約65%と予想した。主要なリスクは、フッドが指摘した通り、Azureの業績見通しがまだ見つかっていない効率向上と、不確実性があると彼女が述べたトークン価格に依存している点である。これらの向上が続けば、収益は支出を上回るペースで成長できる。向上が停滞し、サードパーティの遅延が続く場合、収益が到着する前に減価償却費と利息費用が増加する。
結論
来年初頭の第2四半期(会計年度)決算が決着をつける。Azure成長率49%以上かつ設備投資500億ドル超という結果であれば、拡張計画がマイクロソフトが既に認識している需要に応えていることを示す。設備投資が増加し続ける中で目標を下回る結果であれば、250億ドルの債券発行は、ペイオフが遅れることへの橋渡しのように見えるだろう。
では、マイクロソフト株の実際の価値はいくらなのか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マイクロソフトの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。お読みいただきありがとうございます。幸運な投資を!