主なポイント
- バンク・オブ・アメリカは10月30日、DoorDashの株価目標を275ドルから257ドルに引き下げたが、買い評価は維持した。この目標は、1年間で33%下落した株価の44%上方にある。
- 第3四半期、DoorDashは記録的な収益と利益を報告した。また、約170億ドルでInstacartを買収することに合意し、少なくとも75%は現金で支払う。
- DoorDashの株価は予想PER25倍で取引されており、これは5年ぶりの低水準だ。バンク・オブ・アメリカの目標株価は予想PER35倍を意味し、同社の株価の3年平均を下回る。
- バンク・オブ・アメリカの見解は数字の上では正しい。リスクは、Instacart買収に伴う負債と新株発行、および取引完了までの時間である。
DoorDash (DASH) は記録的な収益と利益を報告し、約170億ドルで Instacart (CART) の買収に合意したばかりだ。それでも同社の株価は1年前から33%下落しており、木曜日の終値時点で179ドルである。
10月30日、バンク・オブ・アメリカのアナリスト、ジャスティン・ポスト氏は株価目標を275ドルから257ドルに引き下げ、買い評価を維持した。これは44%の上昇余地を示している。
増大するコストの1年
問題は2025年11月に始まった。経営陣が2026年に新規プロジェクトに数億ドル追加で支出することを明らかにしたのだ。
そのコストは2026年第2四半期に顕在化し、希薄化後1株当たり利益(EPS)は0.65ドルから0.46ドルに下落した。
そして、10月29日には、はるかに大きなコストが発表された。1株65ドル、少なくとも75%が現金でのInstacart買収である。
バンク・オブ・アメリカは依然として買い手
ポスト氏の257ドルという目標株価は、市場コンセンサスの平均と一致しており、第3四半期の業績も彼の見解を裏付けている。第3四半期の収益は34%増の46億ドル、純利益は91%増の4億6600万ドル、調整後EBITDAは41%増の10億6000万ドルとなり、経営陣の業績見通しの上限近くを達成した。
TIKRはDoorDashをカバーする43人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
DoorDashの買い、保有、売りの評価の内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。DoorDashのアナリスト評価を見る
257ドルという価格は妥当か?
市場コンセンサスの平均目標株価は、1年前の303ドルから257ドルに下落している:

目標株価は172ドルから350ドルの範囲にあり、43人のアナリストがこの銘柄をカバーしている。
アナリストは過去1年間で2026年と2027年のノーマライズドEPS予想を引き下げてきたが、6月30日以降は両方とも5%から6%引き上げている。現在、ノーマライズドEPSは2025年の5.10ドルから、2027年には8.25ドル、2028年には10.16ドルに上昇すると予想されている:
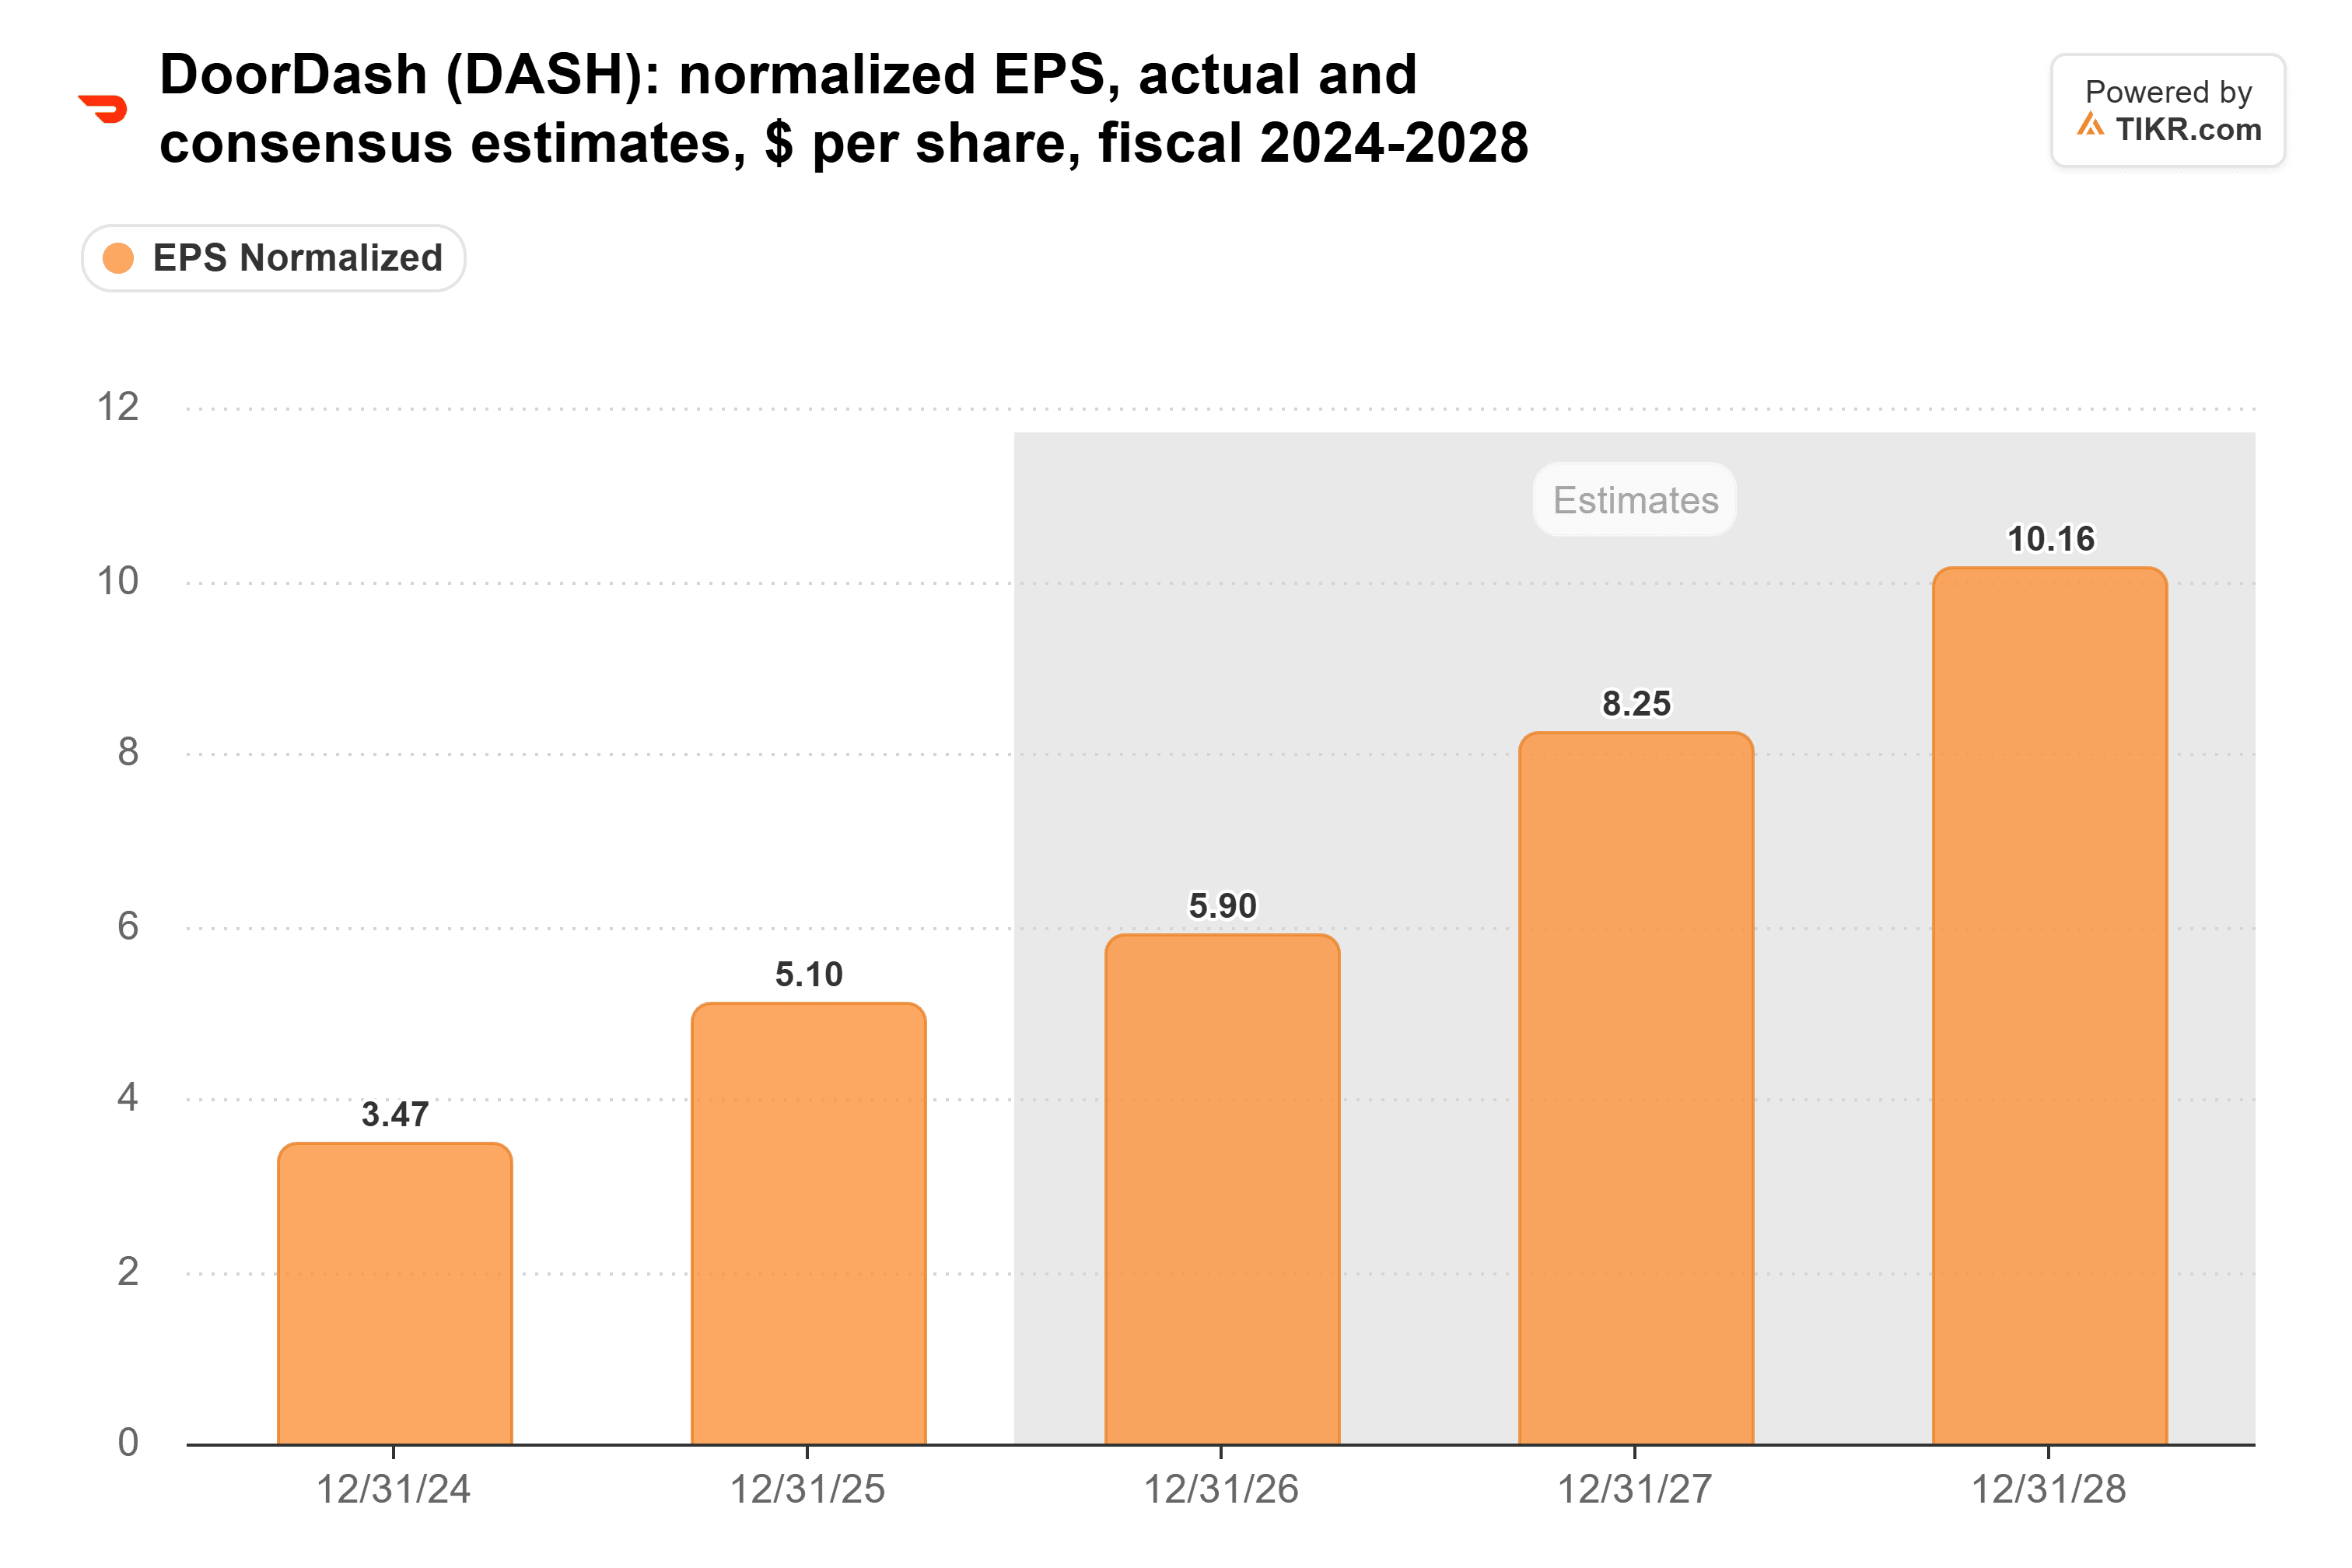
今四半期の業績超過は、2026年と2027年の予想を維持するのに役立つはずだ。2028年の予想は判断が難しい。DoorDashは、買収完了後1年目に、Instacartからの相乗効果の全額以上を再投資する計画だからだ。
[179ドル]で取引されているDoorDashの株価は予想PER25倍であり、これは5年ぶりの低水準である。ポスト氏の257ドルという目標は、今後12ヶ月間の予想利益に対する35倍のPERに相当する。これは同社の株価の1年平均PER33倍を上回るが、3年平均PER39倍を下回る。
バンク・オブ・アメリカの見解は正しい
リスクはInstacartにある。この取引は負債と新株を追加し、規制当局の承認が必要で、2028年前半まで完了しない可能性がある。
私はポスト氏のDoorDashに対する見解は正しいと思う。彼の目標株価は、上昇する予想利益に対して、同社の株価の3年平均PERを下回る水準を求めており、それは記録を更新したばかりの事業からのものだ。
次の試練は2月の第4四半期決算発表だ。もしDoorDashの2027年の支出計画がアナリストの予想よりも重くなれば、257ドルへの到達ははるかに難しくなる。
では、DoorDashの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、DoorDashがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!