ジョンソン・エンド・ジョンソン株の主要統計
- 現在株価: $273.20
- 目標株価 (中間ケース): ~$342
- ストリート・ターゲット: ~$279
- 潜在トータルリターン: ~25%
- 年率化IRR: ~5.5% / 年
何が起きたのか?
ジョンソン・エンド・ジョンソン (JNJ) は、11月1日にサンディエゴで開催されたTCT心臓学会議を利用して、2つの心臓デバイスの試験結果を発表した。治験中のJavelinカテーテルは、158人の患者を対象としたピボタル試験で主要評価項目の両方を達成した。また、3つのImpella心臓ポンプの解析結果も、J&JがImpella売上の鈍化と関連付けている無作為化比較試験CHIP-BCIS3よりも低い死亡率を示した。いずれの結果も四半期業績に大きな影響はない。Impella事業を担うAbiomedの第3四半期売上高は4億1200万ドルで、J&Jの254億ドルの約1.6%に過ぎない。このデータが試しているのは、前四半期に縮小したJ&Jの心血管部門の一部であるImpellaが回復できるかどうかだ。
Javelinはピボタル試験のハードルをクリア。次はFDA審査へ
Javelinは、先端から前方に音響圧力波を送り、バルーンベースのデバイスでは通過が困難な狭窄動脈内の石灰化を破砕する。FORWARD CAD試験では、J&Jは93.6%の技術的成功率と、30日後の主要心臓イベント発生率93.4%を報告し、いずれも事前に設定されたパフォーマンス目標を上回った。治療病変の96%が中等度または重度の石灰化であり、重篤な合併症は患者の1.3%に発生した。
この試験には比較対照群がなく、Javelinは米国ではまだ治験段階であるため、米国での販売には申請とFDA審査が必要となる。Javelinは、第3四半期にMedTech全体の2.5%に対し、17.2%のオペレーショナル成長を記録したShockwaveに加わることになる。

Impellaの復活シナリオは、2027年までレジストリデータに依存
3月の米国心臓病学会議で発表されたCHIP-BCIS3試験では、300人の高リスクPCI患者においてImpellaによる利益は認められなかった。中央値22ヶ月の追跡期間中、心血管死はポンプ使用群で26.7%、非使用群で14.5%であった。同会議で発表された2つ目のImpella試験、STEMI-DTUも心筋梗塞患者の心臓損傷を軽減しなかった。Abiomedの売上高は、患者数の減少により第3四半期にオペレーショナルベースで1.5%減少した。10月13日の決算説明会で、メドテック部門のワールドワイド会長であるTim Schmid氏は、これを「短期的な逆風」と呼んだ。また同氏は、J&Jはこの試験の方法論が「確立された慣行に従っていなかった」と考えていると述べた。
TCTでの解析結果は、J&Jの回答である:
- PROTECT III コホート: CHIP-BCIS3の参加基準を満たした578人の患者では、院内死亡率は4.7%だった。J&JはこれをCHIP-BCIS3で推定された約8%と比較している。
- 欧州レジストリ: 279人の患者では、30日後の全死亡死亡率は6.1%だった。
これらは、J&Jメドテックから報酬を受けたコンサルタントによって発表された観察比較である。J&Jのハートリカバリー事業の最高医療・科学責任者であるNavin Kapur医師は、結果は「デバイスだけでなく、その使用方法と使用時期にも依存する」と述べた。この点は両刃の剣である:医師が患者を選択するレジストリでは、デバイスの効果と患者選択の影響を分離できない。
CFOのJoe Wolk氏は、CHIP-BCIS3の4倍の規模である1,252人の患者を対象とした無作為化比較試験PROTECT IVが、2027年に結果を報告する予定だと述べた。それまでは、ハートリカバリー事業は「現在は安定した事業」であり、J&Jはそれを「二桁成長に再び導きたい」と説明した。
TIKRはジョンソン・エンド・ジョンソンを23人のアナリストがフォローしています。「買い」と評価しているのは何人?
ジョンソン・エンド・ジョンソンの買い、保有、売りの評価の完全な内訳と、ウォールストリートの売上高・収益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。ジョンソン・エンド・ジョンソンのアナリスト評価を見る
TIKR アドバンスト・モデル分析
- 現在株価: $273.20
- 目標株価 (中間ケース): ~$342
- 潜在トータルリターン: ~25%
- 年率化IRR: ~5.5% / 年

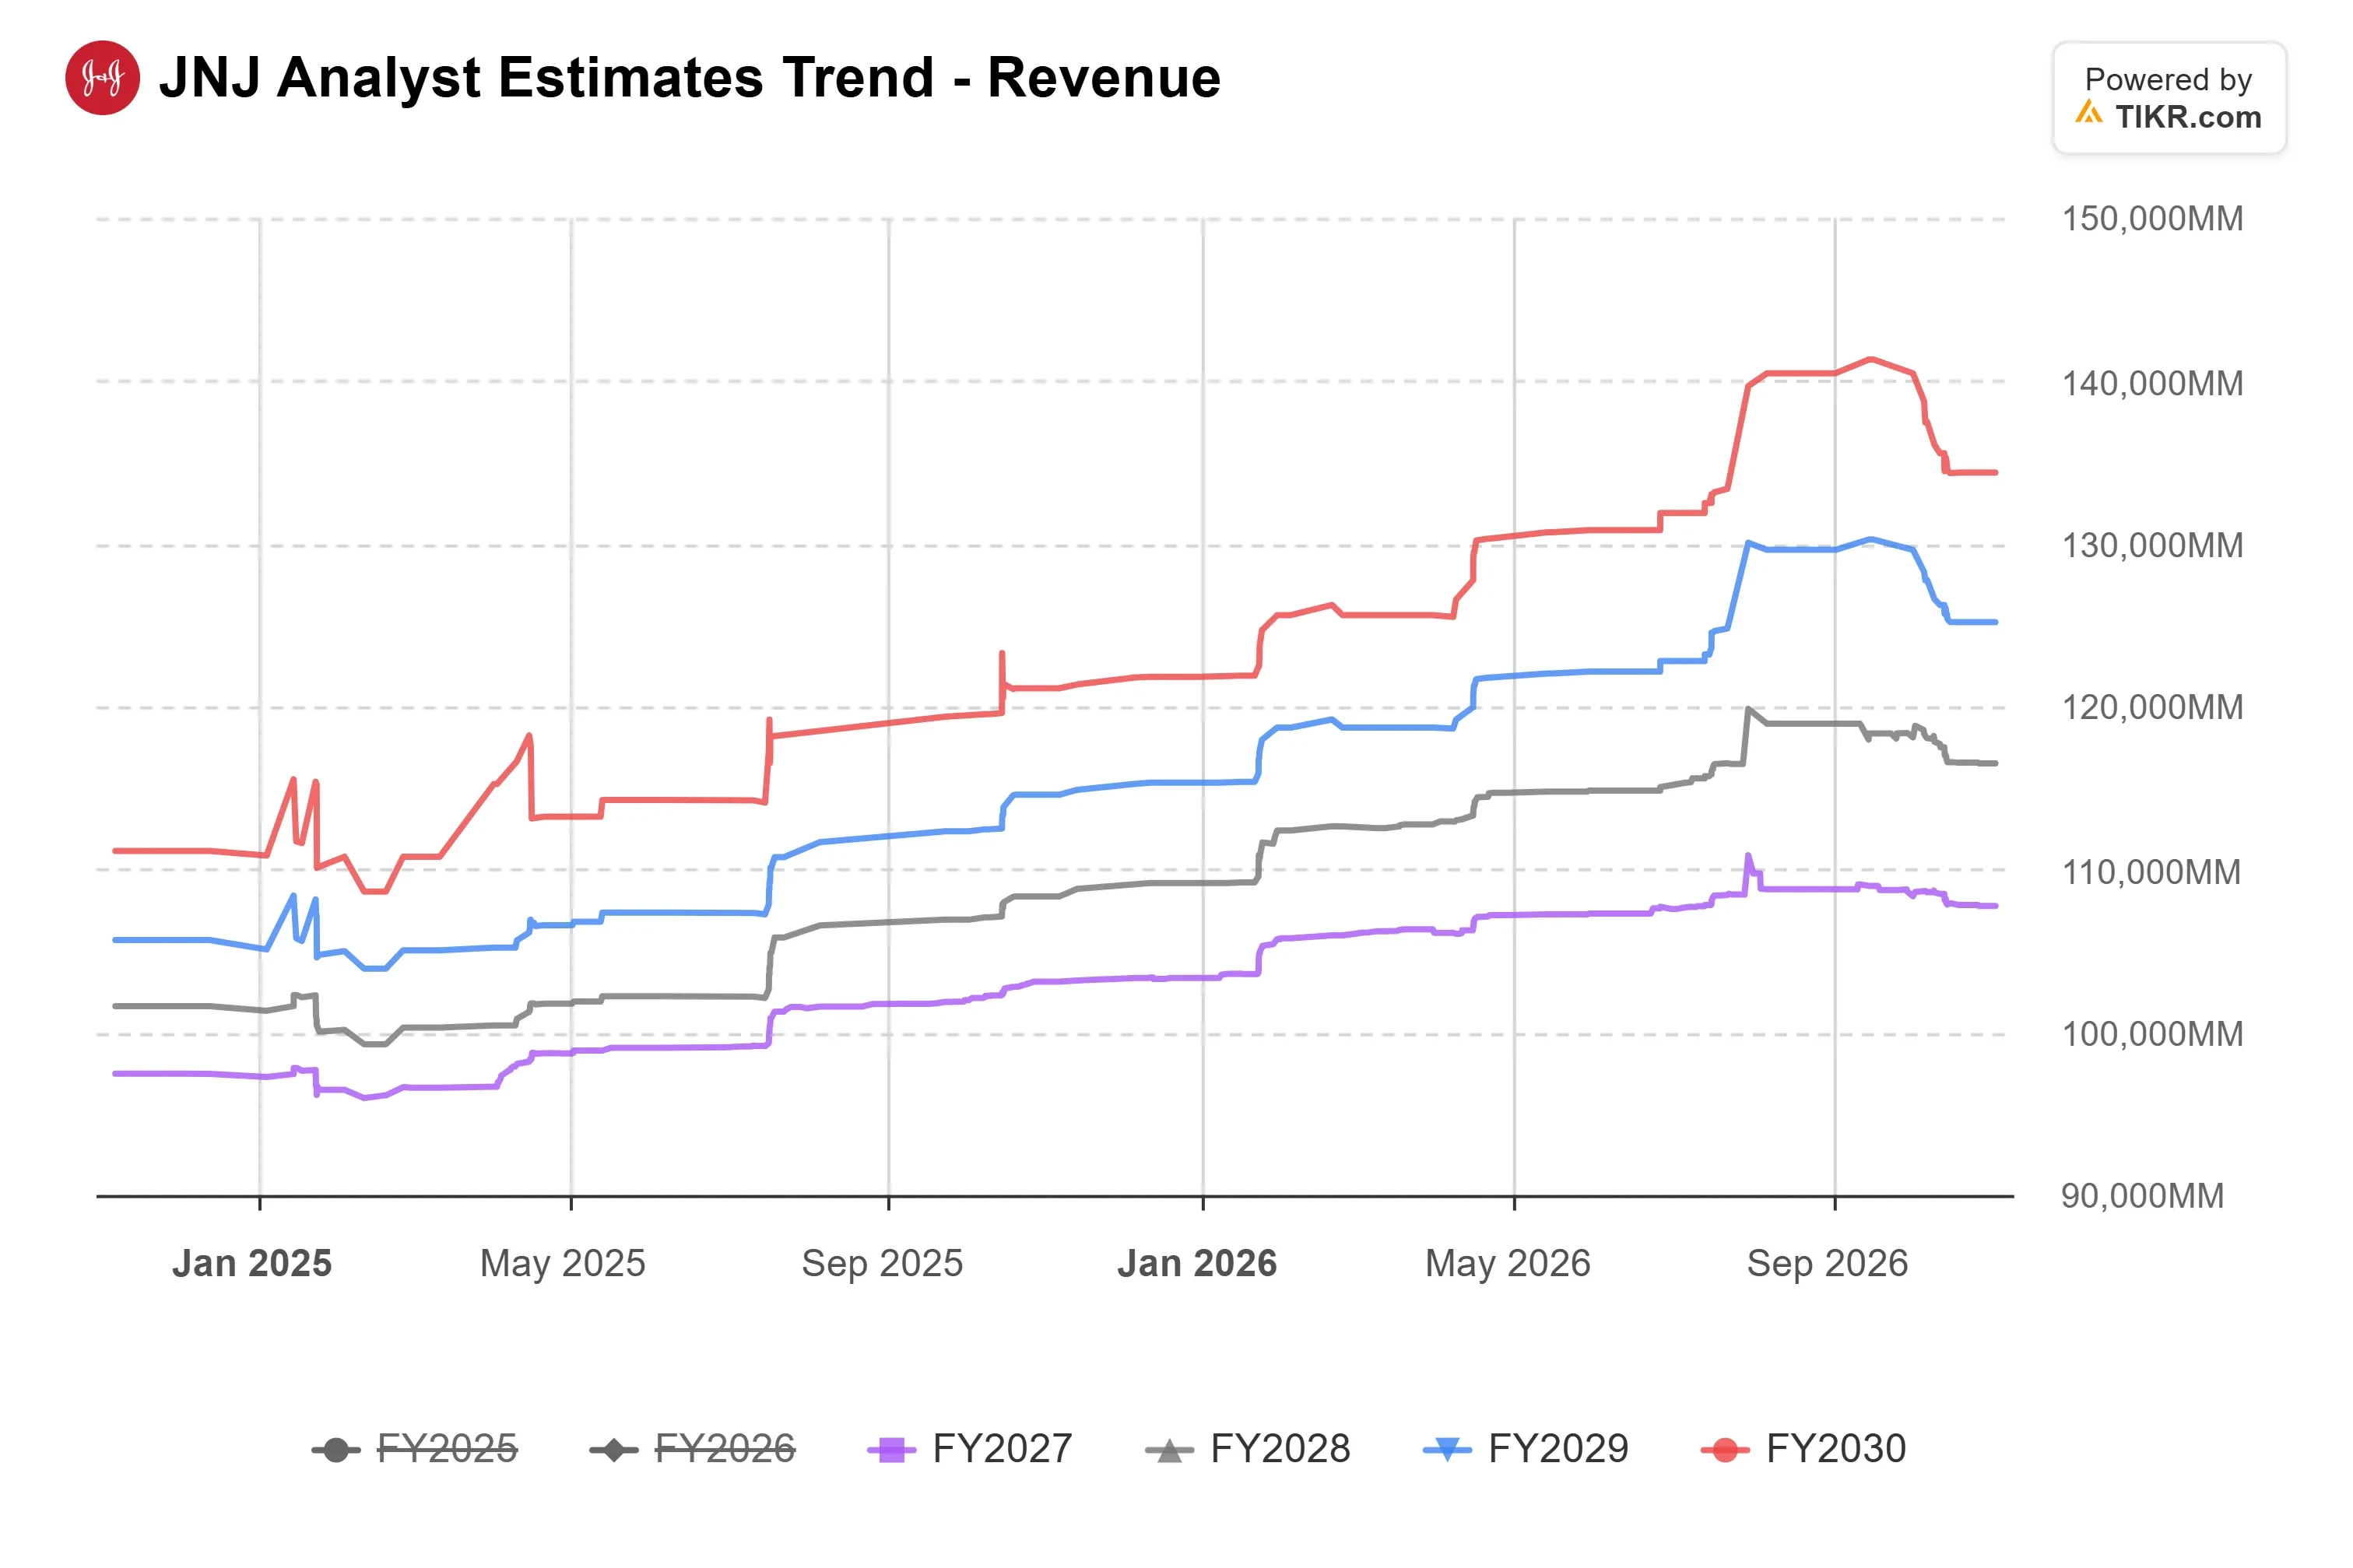
TIKRモデルの中間ケースは、2030年12月31日までに約$342を指し示しており、$273.20から年率約5.5%の上昇となる。ストリートの長期的見通しは、これを後押しする方向には動いていない。TIKRコンセンサスによる2030年の売上高予想は約1340億ドルで、9月30日時点の水準より約5%低く、もっともこれは3人ではなく10人のアナリストの予想に基づいている。
CEOのJoaquin Duato氏は決算説明会で、Impellaとロボット手術におけるOTTAVAを支持する追加データは「まだ成長に完全には反映されていない」と述べた。上振れシナリオは、Impellaが成長に戻り、Javelinが承認を得ることだ。下振れシナリオは、2027年のPROTECT IV試験の失敗であり、それは高リスクPCIにおけるImpellaにとって2回目の否定的な無作為化試験結果となる。
結論
Schmid氏は、Abiomedは「短期間で成長に戻るはずだ」と述べた。第4四半期の決算報告が最初の試金石となる。成長への回帰は、J&JのCHIP-BCIS3に対する解釈を支持するだろう。さらなる減少は、Impellaの復活シナリオをPROTECT IVに依存させることになる。
では、ジョンソン・エンド・ジョンソン株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ジョンソン・エンド・ジョンソンの価値がどうなるか確認できます。ウォールストリートのコンセンサス予想から始めることも、事業に対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!