主なポイント
- アプライド・マテリアルズは金曜日に7.5%下落。インテルの業績見通しが引き金となった半導体株の急落の最中、Besiの持分比率を約9%から約20%に引き上げることに合意した数日後のことだった。
- Besiの第3四半期の受注は96%急増したが、メモリメーカーがHBM向けハイブリッドボンディングの採用を先送りしたため、株価は6月以来54%下落していた。
- アプライド・マテリアルズは第4四半期の売上高を102.5億ドル(前年比+51%)、1株当たり利益(EPS)を4.02ドル(コンセンサス3.69ドル)と予想している。
- 11月12日の決算発表では、この業績見通しが維持されるか、およびコア売上高の26%を占める中国の動向がどうなっているかが明らかになる。
アプライド・マテリアルズ (AMAT) は金曜日に7.5%下落し、390ドルとなった。インテルの業績見通しが半導体株全体を引き下げたためだ。同社株は現在、52週高値740ドルから47%下落している。
しかし、その数日前、アプライドは逆の方向を示唆する投資を行っていた。BE セミコンダクター・インダストリーズ (BESI) への持分比率を約9%から約20%に引き上げることに合意し、このニュースでBesi株は約9%上昇した。
このタイミングは示唆に富む。Besi株は6月22日から発表までの間に54%下落していた。メモリメーカーがHBM向けハイブリッドボンディング装置の採用を先送りしたためだ。
つまり、アプライドは市場が見限ったパートナーへの投資を増やしているのである。
Besiへの投資を倍増
この取引はシンプルだ:
- アプライドは、米国の反トラスト法審査を条件とする加速買付契約を通じて株式を購入する。
- 約20%を超える追加取得や取締役会の議席獲得を計画していない。
- 両社は2020年からハイブリッドボンディングで協業しており、ダイ・ツー・ウェハー統合システム「Kinex」を共同開発した。
アプライドの半導体製品グループを統括するプラブ・ラジャは、ハイブリッドボンディングと次世代相互接続技術 を「エネルギー効率の高いAIコンピューティング性能を実現する上で、ますます重要な要素となっている」と述べた。
Besiの受注状況は彼の発言を裏付けている。第3四半期の受注は96%増の3億4260万ユーロに達し、年初から9ヶ月間のハイブリッドボンディング受注は2025年通年実績の2倍以上となった。Besiはまた、先週、ASMLはハイブリッドボンディングにおける競合ではないと述べた。
これらの受注が売上高に転換される際、アナリストがBesiの売上高に期待しているのは以下の通りだ…

この受注の急増が売上高に結びついて初めて、アプライドの持分比率拡大が報われることになる。
メモリが四半期をけん引
アプライド自身のビジネスも好調だ。第3四半期の売上高は25%増の91.2億ドル(過去最高)となり、非GAAP基準のEPSは3.50ドル(予想3.39ドル)を上回った。
DRAMが特に際立っていた。HBMパッケージングを含むDRAMからの売上高は52%増加し、顧客がクリーンルームを拡張したこともあり過去最高を記録した。
第4四半期の業績見通しはさらに強気だ。アプライドは売上高を102.5億ドル(±5億ドル)と予想しており、コンセンサス予想の95.4億ドルを大きく上回る。半導体システム部門は62%成長、サービス部門は22%成長が見込まれる。
この業績見通しを、過去2年間の売上高の推移と比較してみよう。
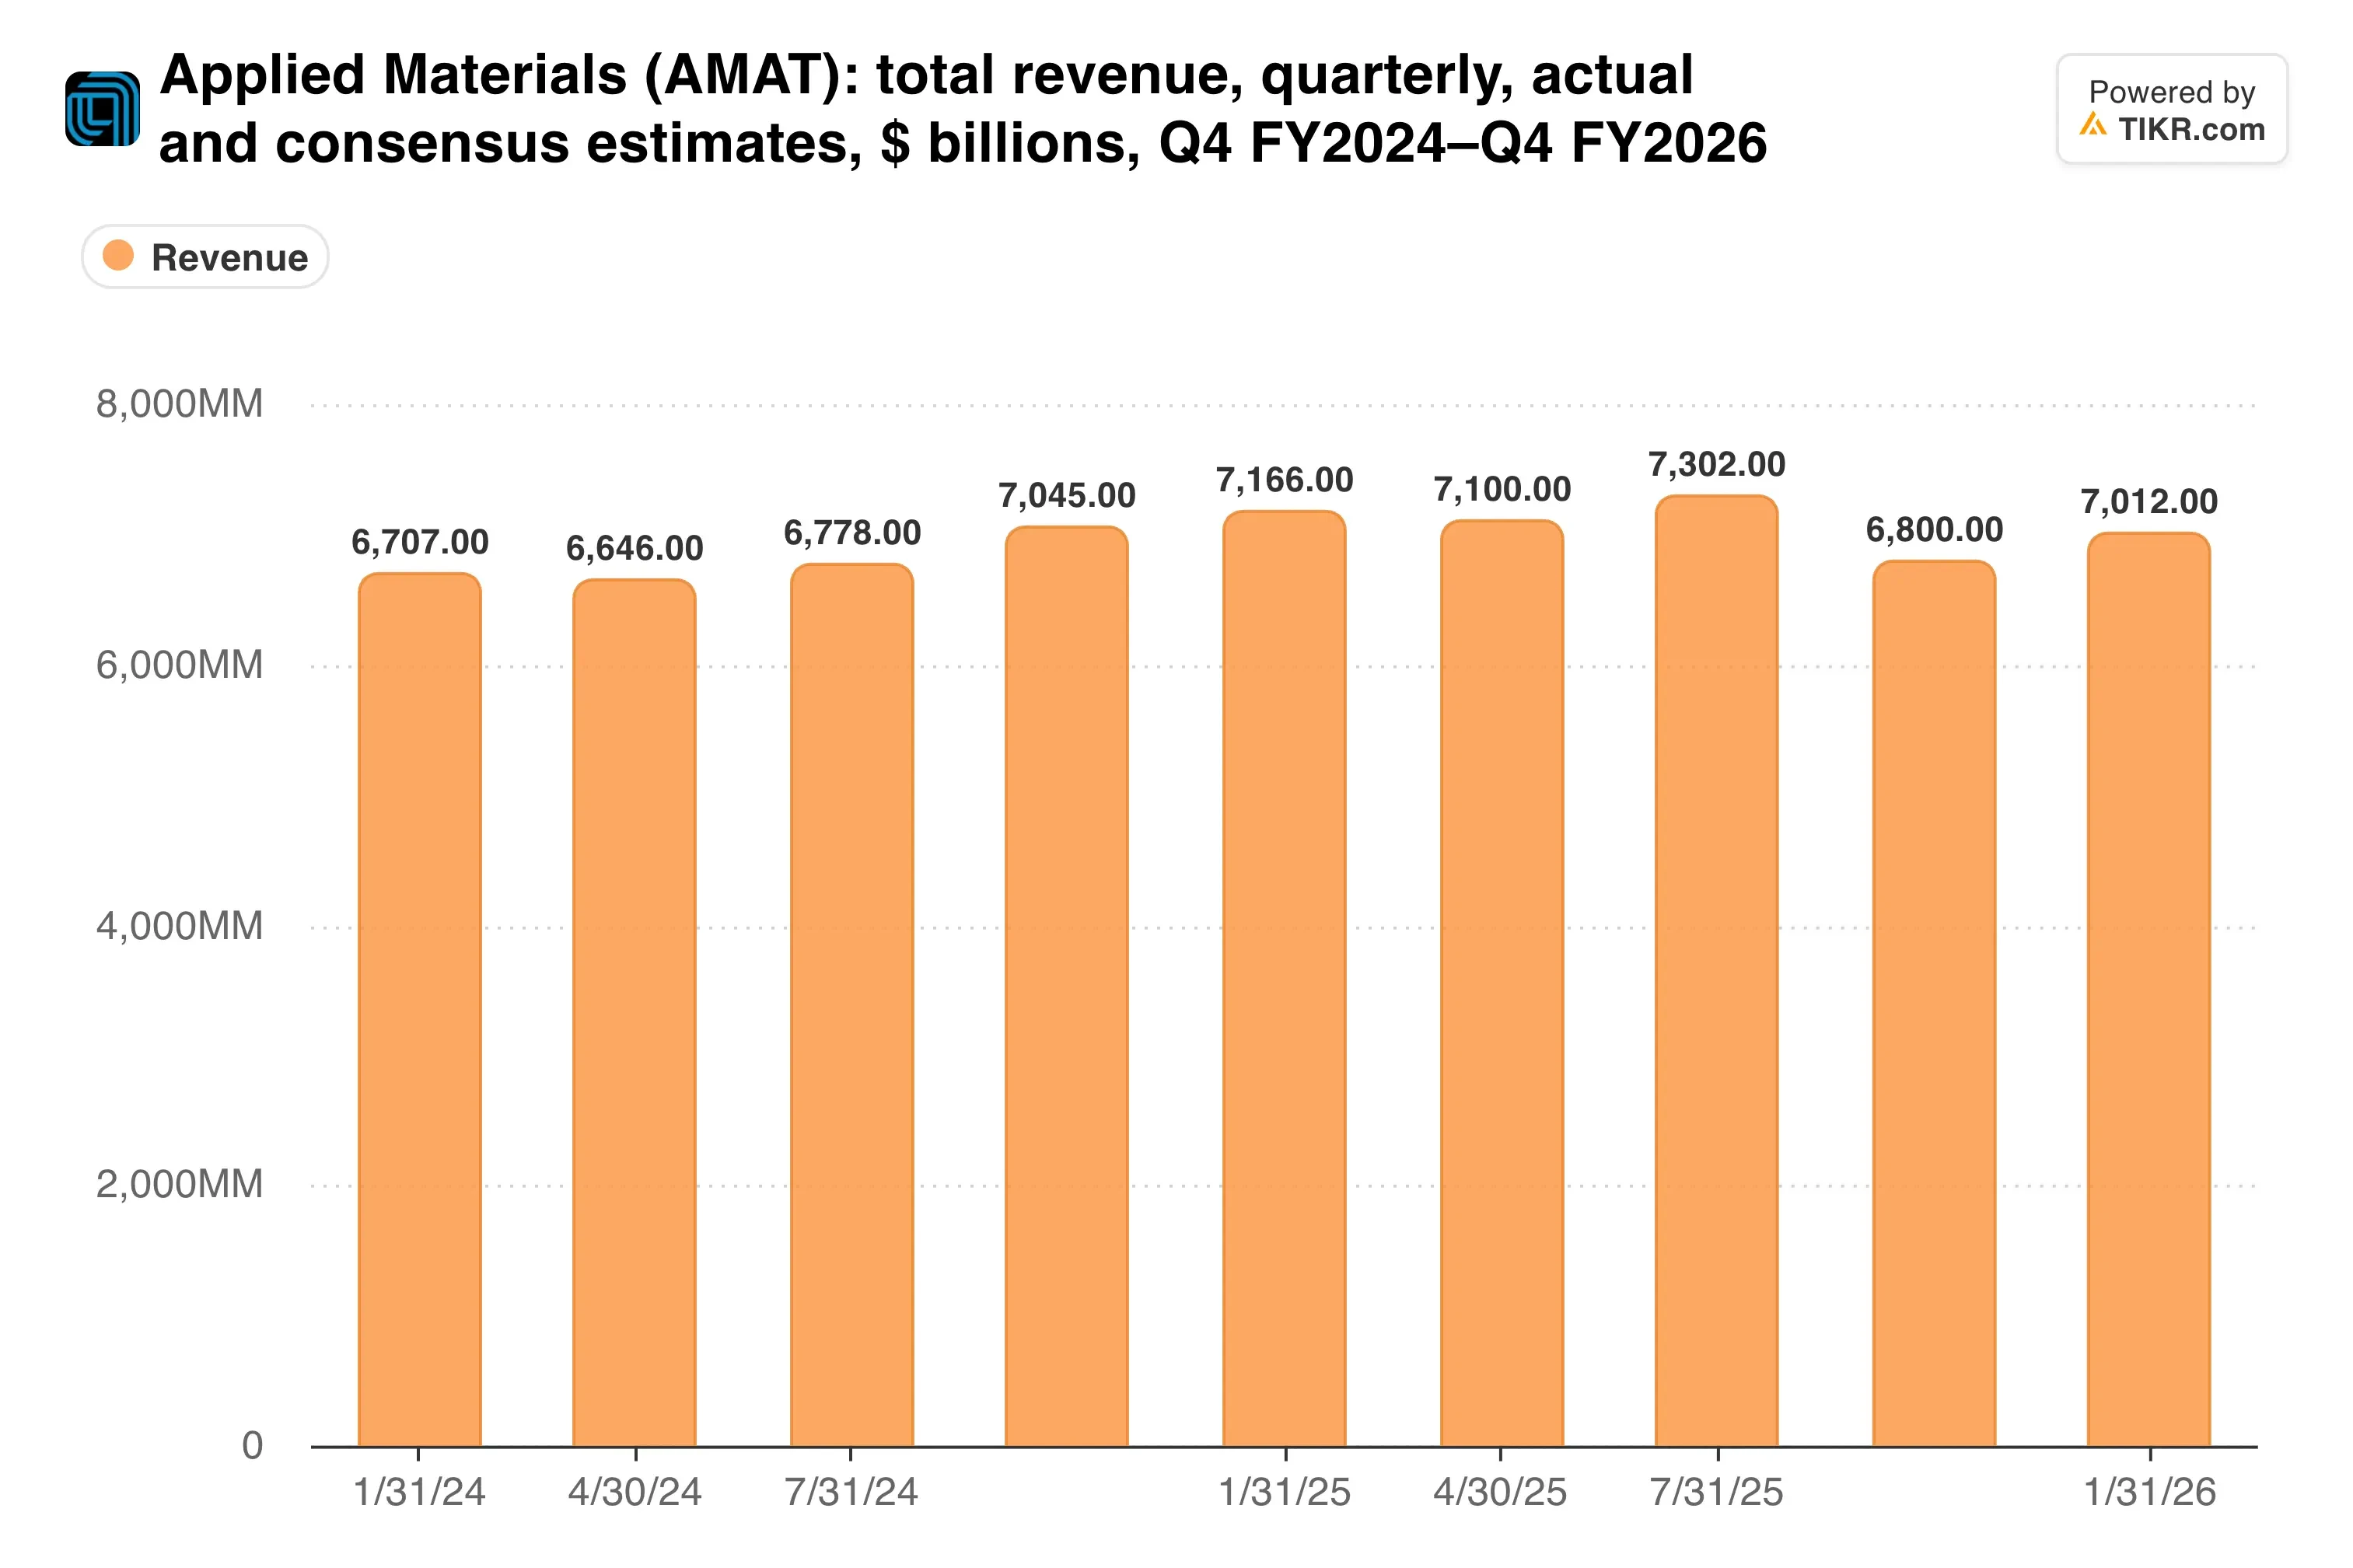
102.5億ドルの四半期売上高は、第3四半期の記録を約12%上回る水準となる。
サービス部門はより安定した層を加える。アプライドはこの事業が今年20%以上成長し、2030年までに120億ドルを超えると見込んでいる。
TIKRはアプライド・マテリアルズを40人のアナリストがフォローしている。「買い」としているのは何人か?
アプライド・マテリアルズの「買い」「保有」「売り」レーティングの内訳と、ウォール街の売上高・利益予想を一箇所で確認しよう。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。アプライド・マテリアルズのアナリスト・レーティングを見る
ASMLより割安な理由
金曜日の下落により、アプライドの株価倍率は最も近い設備関連の競合企業を下回った:
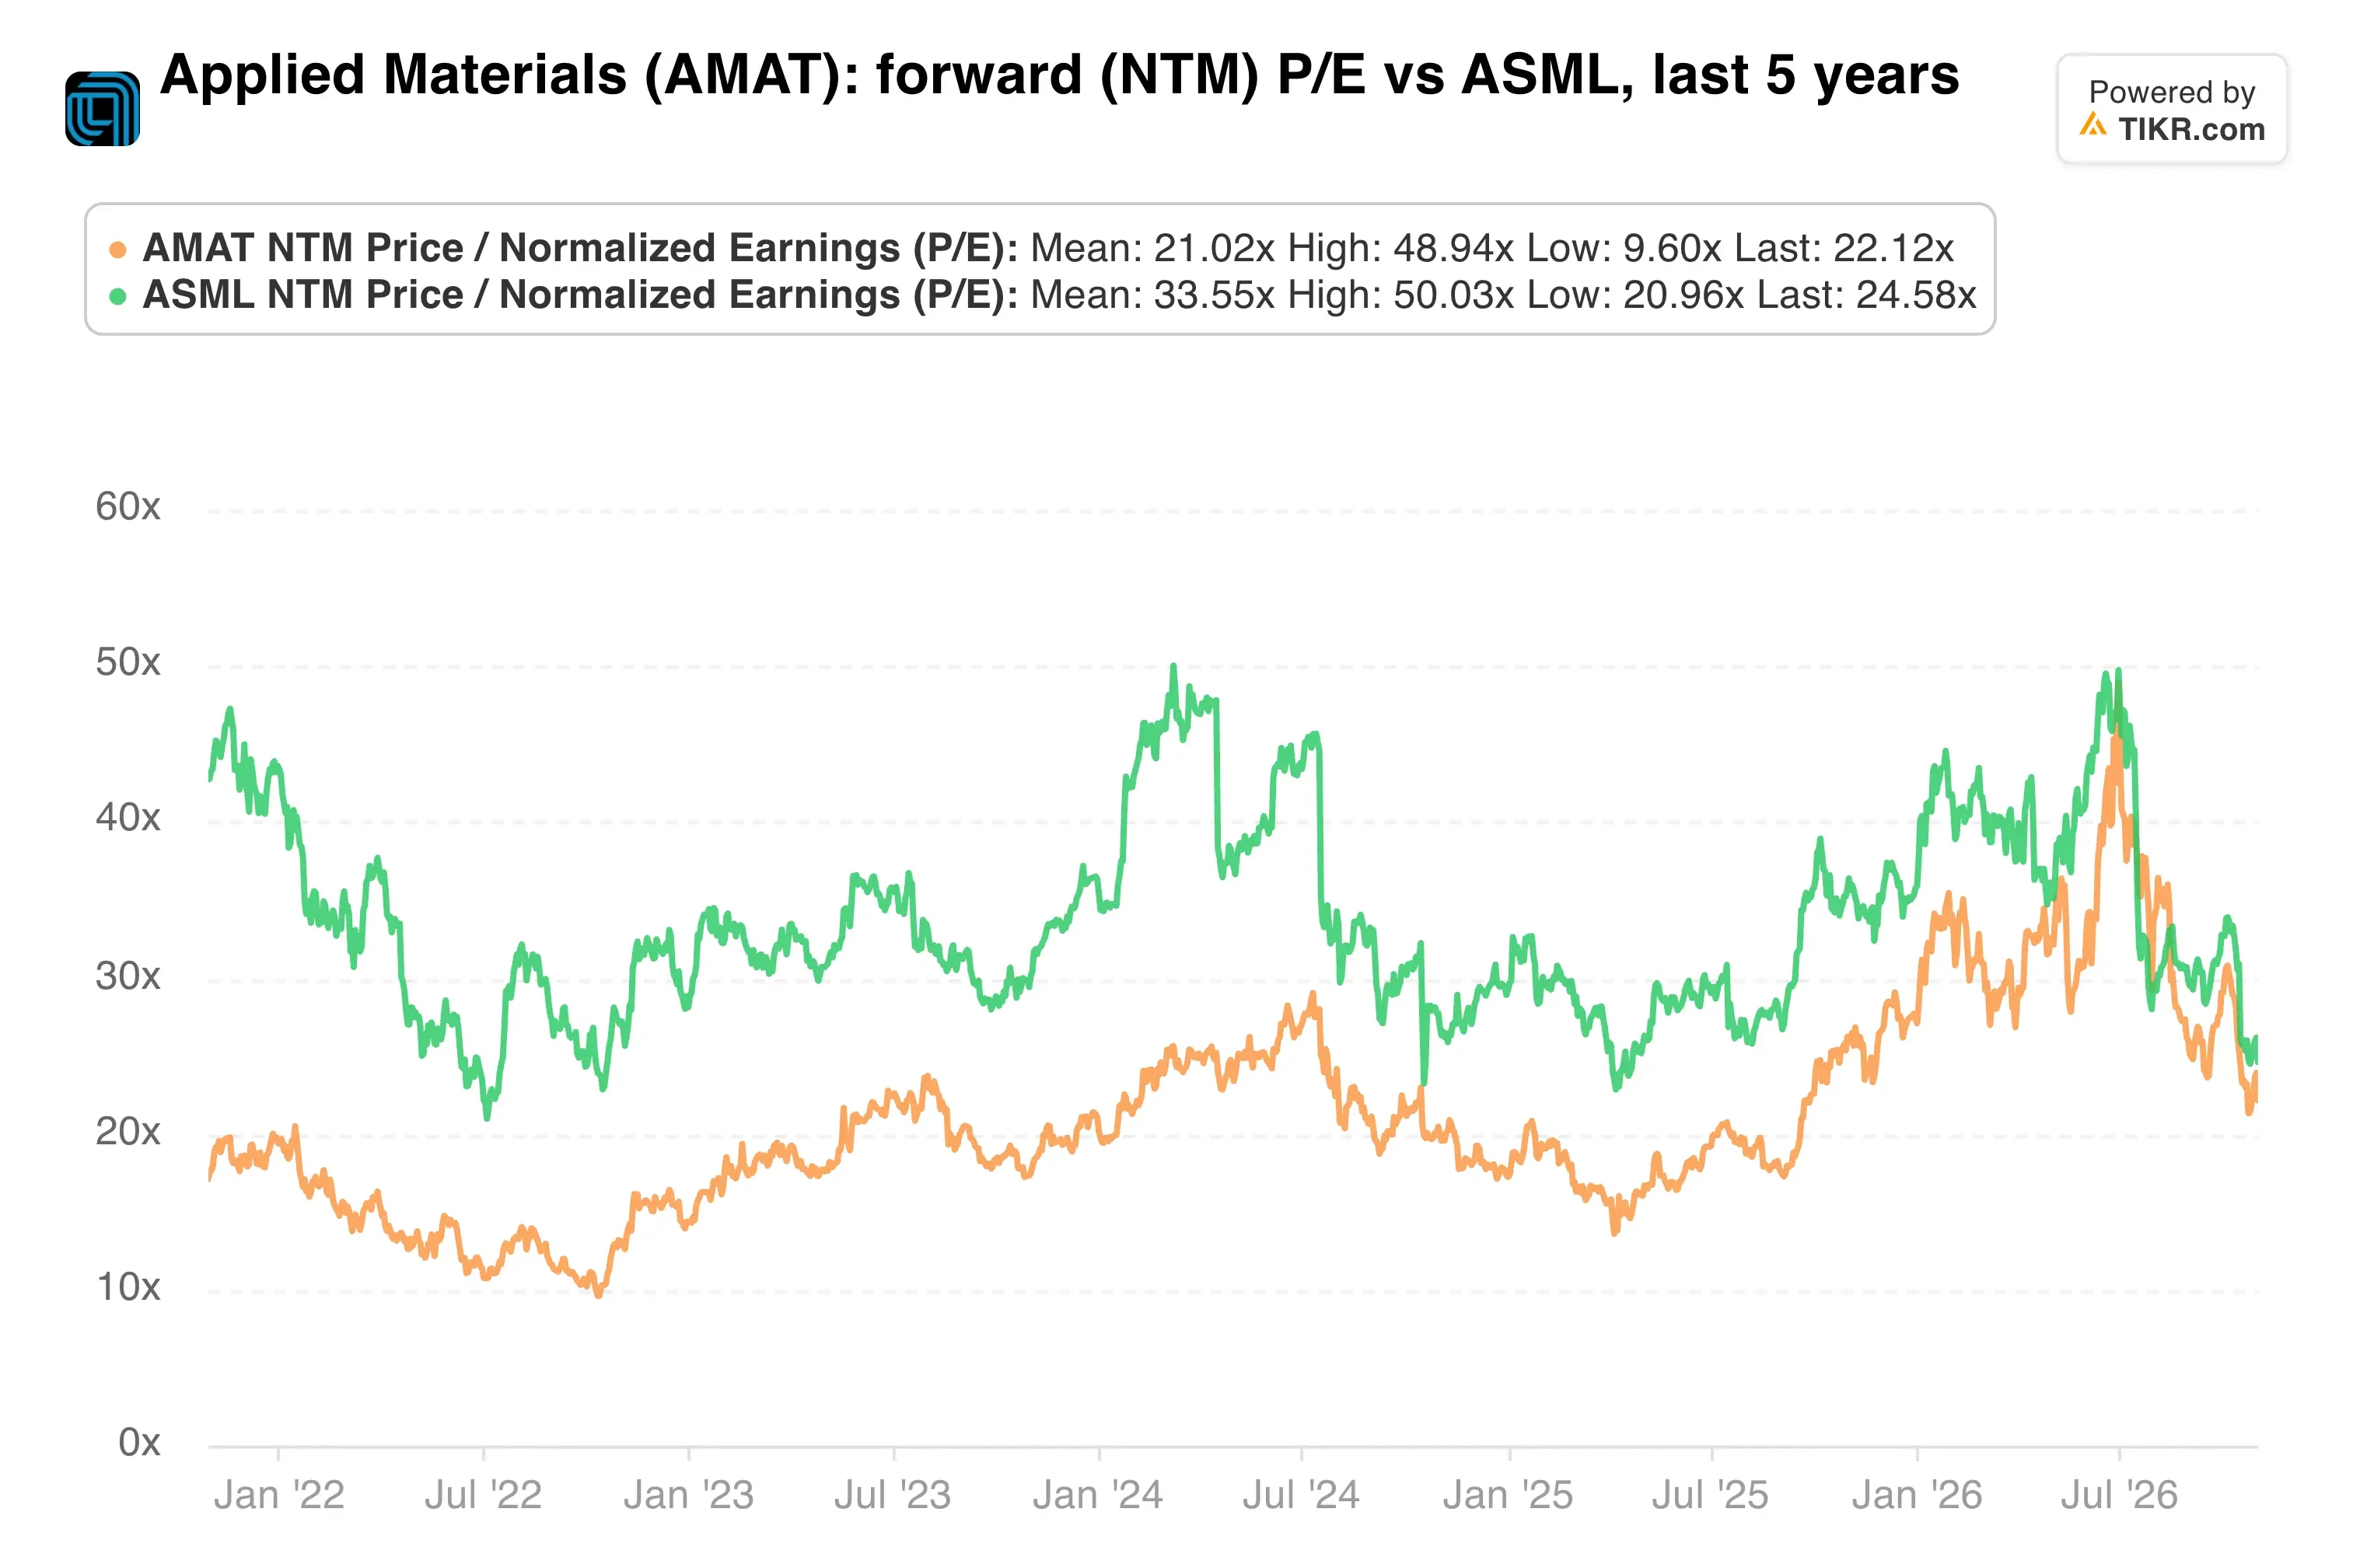
アプライドのフォワードP/Eは22.1倍であるのに対し、ASMLは24.6倍で取引されている。
この格差の多くは中国によって説明できる。中国は第3四半期の半導体システムおよびサービス部門の売上高の26%を占め、前四半期の35%から低下した。経営陣は依然として、中国からの売上高が今年と来年にかけて成長し、28ナノメートルのファウンドリーおよびロジック関連の仕事がけん引すると見込んでいるが、輸出規制はこれを急速に変える可能性がある。
ウォール街の平均目標株価は628ドルで、61%の上昇余地を示唆している。
私の見解:Besiへの投資は評価できる。アプライドは市場が悲観的な中でハイブリッドボンディングのリーダーを買い増しており、その持分比率は支配権争いを避ける程度に抑えている。とはいえ、この持分はメモリ事業に比べれば些細なものだ。金曜日の売りは、51%という業績見通しが2027年の成長に結びつく前にAI支出がピークを迎えるのではないかという懸念を反映しており、この懸念は時期尚早ではあるが注視すべきものだと考える。
次は11月12日の決算発表だ。第4四半期が102.5億ドル近くに達したかどうか、そしてDRAM需要が2027年暦年にも持続するかどうかが明らかになる。
では、アプライド・マテリアルズ株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRの評価モデルにいくつかの前提条件を入力するだけで、アプライド・マテリアルズの可能性のある価値がわかる。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させて入力を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!