Vistra株の主要統計
- 現在株価: $138.37
- 目標株価 (中間ケース): ~$155
- アナリスト平均目標株価: ~$205
- 潜在トータルリターン: ~12%
- 年率化IRR: ~3% / 年
何が起きたのか?
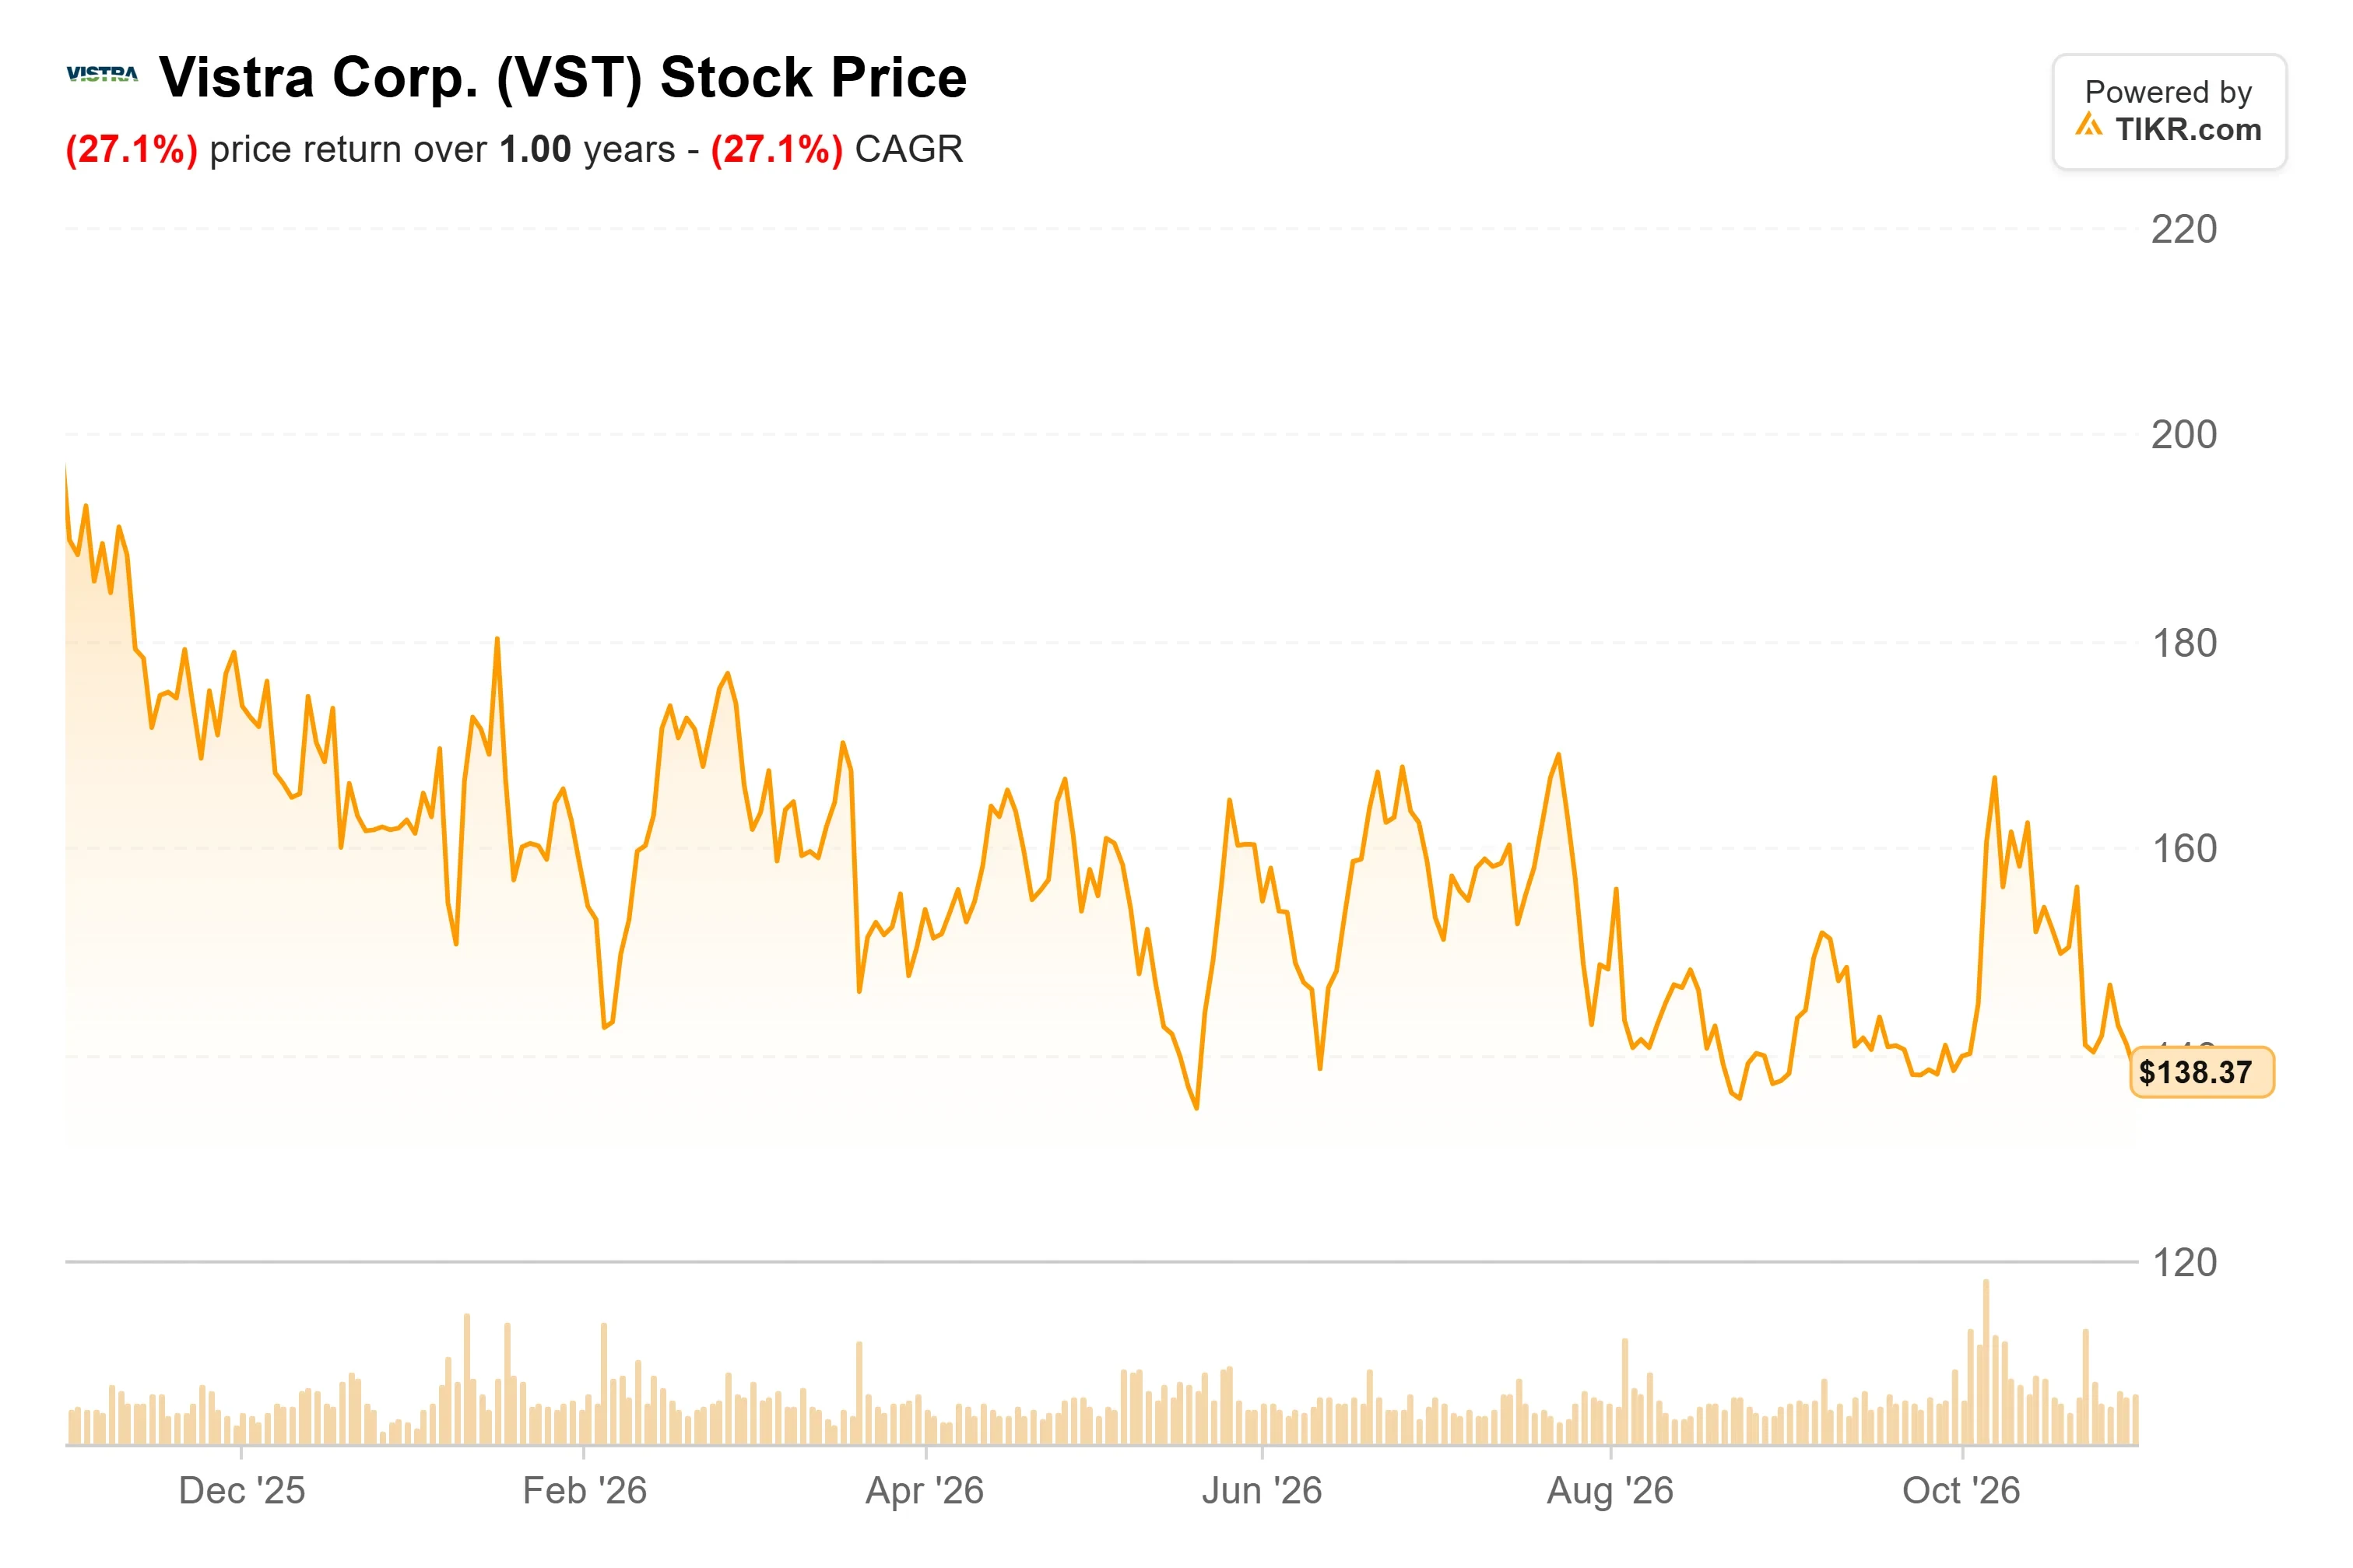
Vistra (VST) は、11月6日の第3四半期決算発表の1週間前となる10月30日、Quantum Capital Groupが運用するファンドからCogentrix Energyの買収を完了し、5,496 MWの容量を持つ10の天然ガス発電所を追加しました。そのうち、583 MWのAlturaコジェネレーション発電所(テキサス州所在)のみが、Vistraの2027年見通しを軟化させている市場であるテキサス州にあります。その日、株価は1.83%下落して$138.37で取引を終え、Constellation Energy、NRG、Talen Energyと同様の動きを見せ、52週安値$132.66を4.3%上回って終了しました。
10発電所のうち9つはテキサス州外
新規容量のうち、3,163 MW(約58%)が中西部・大西洋岸中部の送電網PJMに、1,750 MW(約32%)がニューイングランドに、583 MW(約11%)がテキサス州に供給されます。最大の2つであるペンシルベニア州のPatriotとHamilton-Liberty(合計881 MWのコンバインドサイクル発電所、2016年運転開始)は、Vistraが完全所有することになりました。これにより、Vistraの発電設備容量は合計約50,000 MWに達します。
この偏りが重要なのは、テキサス州の先物価格の弱さがVistraの2027年見通しに重しとなっている一方で、経営陣が8月にPJM価格は堅調化していると述べたためです。
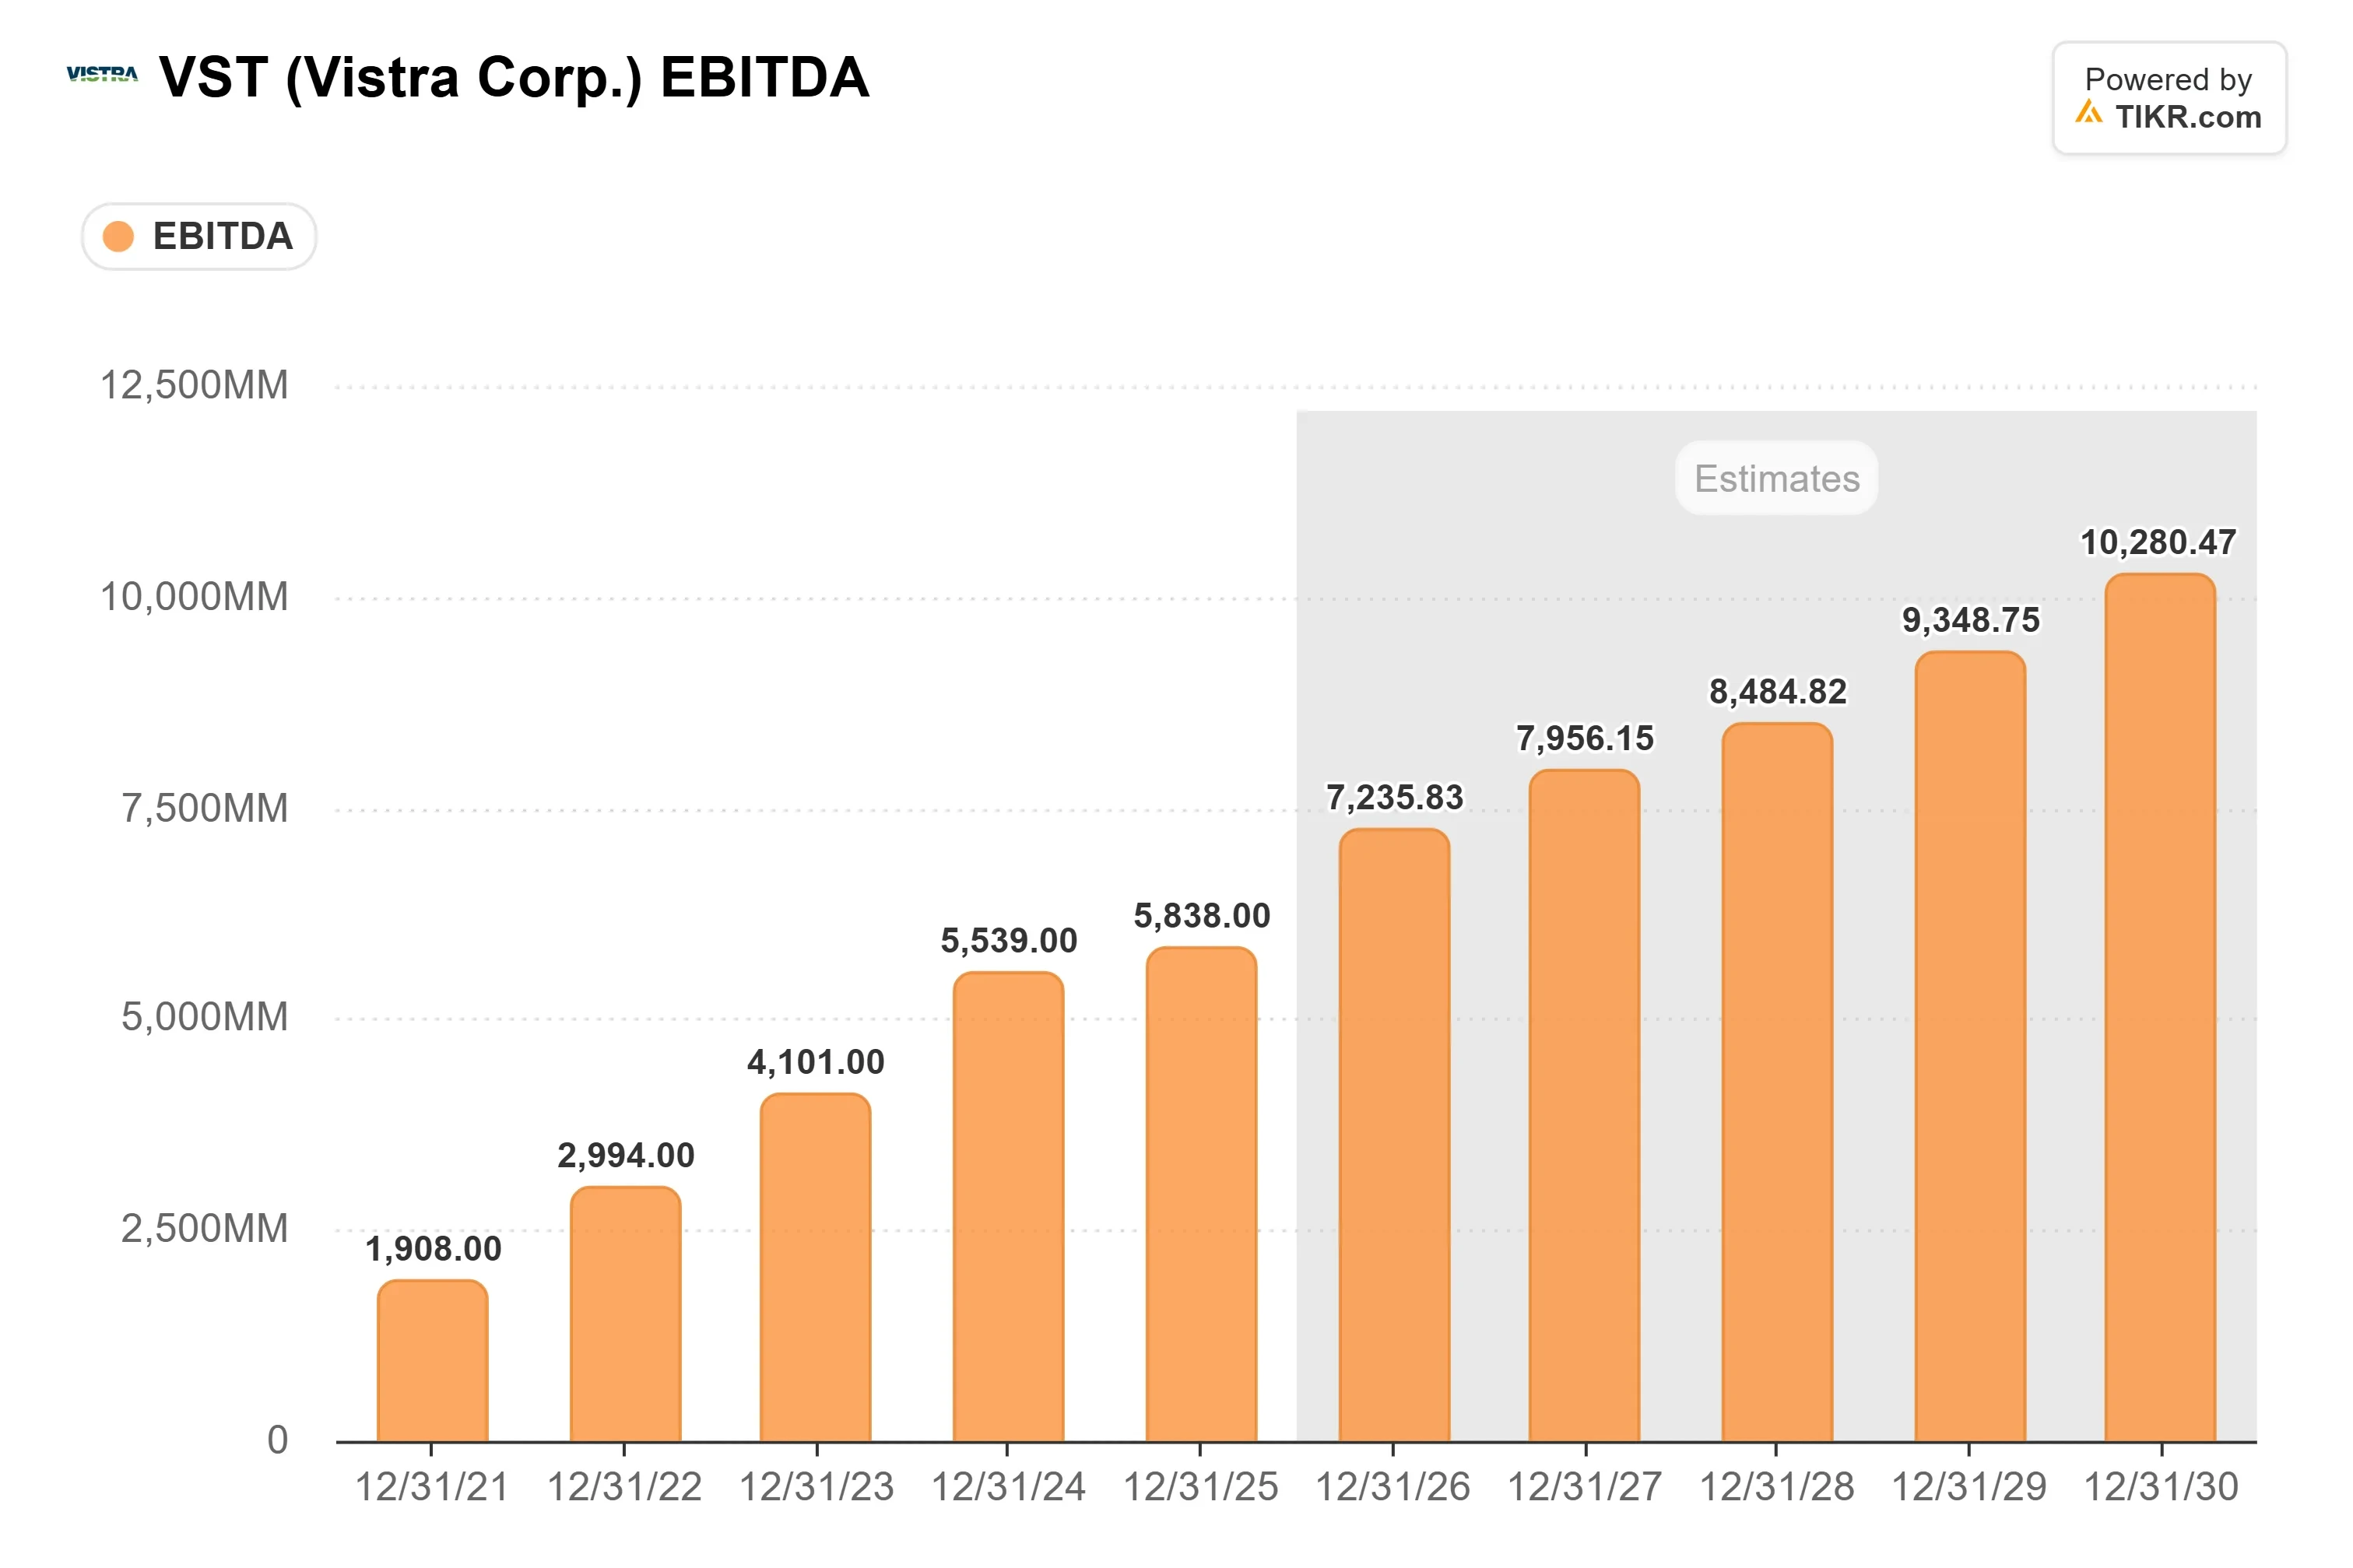
Vistraは1月、現金、500万株、債務引受けを通じて、税制優遇効果を差し引いた約40億ドルを支払うことに合意しました。これは、同社がこれらの発電所の2027年想定調整後EBITDAの約7.25倍と見積もっており、TIKR上のVistra自身の直近12ヶ月EBITDAの約9倍と比較されます。新規発電所の建設コストは上昇し続けています。8月7日の決算説明会で、Jim Burke CEOは「機器の価格が、場合によっては2倍、3倍になっている」と述べ、「1年か2年前に建設可能だった価格は、もはや受け入れられない価格だ」と付け加えました。既に稼働している発電所はそのコストを回避できます。
取引完了が2027年見通し更新の布石に
Vistraは11月6日に2026年および2027年の業績見通しを更新する予定です。8月、Kris Moldovan CFOは、Cogentrixの買収が完了していなければ2027年見通しの更新はおそらく待たれるだろうと述べました。また、同月に2026年の予想範囲を維持した理由について、「この時期に取引が完了するなど特別なことがない限り、業績見通しを変更するのは我々の典型的なやり方ではない」と説明しました。
現在の2027年調整後EBITDAの予想範囲74億ドルから78億ドルはCogentrixを除外しており、経営陣はその範囲の下限に近づく傾向にあると述べていました。Vistraの1月時点の計算によれば、約40億ドルを7.25倍で割り戻すと、これらの発電所は当時以降の電力価格変動を除き、2027年調整後EBITDAに約5億5,000万ドルを追加することを意味します。
TIKRは22人のアナリストをVistraについて追跡しています。「買い」としているのは何人?
Vistraの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Vistraのアナリスト評価を見る
第3四半期決算とアナリスト評価が独自の基準を設定
四半期決算自体も重要です。TIKRのコンセンサスは、第3四半期のEBITDAが約21億ドルになると予想しており、TIKRの基準で前年同期比約37%増となります。第2四半期は、売上高とGAAP EPSが予想を下回った一方で、EBITDAは予想を上回りました。
アナリストは強気の姿勢を維持していますが、予想を下方修正しています。9月末時点の約$213から、22の予想に基づくアナリスト平均目標株価は約$205に低下しましたが、買いレーティングは15から18に増加しています。CIBCは10月28日に目標株価を$201から$181に引き下げ、Morgan Stanleyは10月30日に$226から$224に小幅引き下げました。また、1人のアナリストが当該銘柄を「アンダーパフォーム」と評価しています。
TIKR アドバンスト・モデル分析
- 現在株価: $138.37
- 目標株価 (中間ケース): ~$155
- 潜在トータルリターン: ~12%
- 年率化IRR: ~3% / 年

TIKRモデルの中間ケースでは、Vistraの株価は2030年12月31日までに約$155になると予測しており、10月30日の終値から約12%上昇、年率約3%となり、アナリスト平均目標株価の約$205を大きく下回ります。2025年から2035年までの個別の予測表全体で、中間ケースは年間売上成長率約6%、純利益率約15%、やや低いP/E倍率を想定しています。主なリスクはテキサス州です。もしERCOT価格が下落し続ければ、Cogentrixによるダメージの相殺効果は小さくなります。Vistraの1月時点の計算に近いCogentrixの貢献度であれば、モデルが使用している倍率よりも高い倍率を支持するでしょう。買収を含めても2027年の業績見通しが約74億ドル付近に留まるのであれば、この中間ケースでさえ株価は十分に評価されているように見えます。
結論
11月6日の発表で、Cogentrixが成長を追加するのか、それとも主にテキサス州の穴埋めに過ぎないのかが明らかになります。もしVistraが買収による2027年の貢献度を個別開示すれば、約5億5,000万ドルという数字は1月時点の計算と一致するでしょう。それより大幅に低い数字であれば、価格の軟化やヘッジにより、すでに買収効果が侵食されていることを意味します。
では、Vistra株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Vistraの価値がどうなるか確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資・財務上のアドバイスを意図したものではなく、またいかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!