Dell株の主要統計
- 現在の株価: $424.30
- 目標株価(中間シナリオ): ~$733
- アナリスト平均目標株価: ~$595
- 潜在トータルリターン: ~73%
- 年率化IRR: ~14% / 年
何が起きたのか?
Dell Technologies (DELL) は、10月30日にIntel (INTC) がメモリ価格がPC市場を縮小させていると発表した後、10.77%下落して$424.30で取引を終えた。Intelは、PC出荷台数が2026年に約12%減少し、2027年には約10%の減少を見込んでいると予想している。同社自身の株価も28.58%下落した。HP Inc. (HPQ) は、IDCの暫定データによれば7月から9月の四半期にPC出荷台数が30.9%減少したため、Dellと共に下落した。ナスダック総合指数は2.86%下落し、CNNはこの幅広い売りをAI支出への懸念と結びつけた。
この売りは、DellをPCメーカーとして扱った。PCを販売するクライアント・ソリューションズ・グループは、7月31日終了の四半期において、Dellのセグメント営業利益の19%を稼ぎ出したが、これは1年前の35%から低下している。10月30日の終値時点で、Dellは9月17日に記録した史上最高終値$588.40から27.89%下落していた。
Dellは既に今年のPC二桁減を予想していた
Intelの2026年の予測は、Dellが既に投資家に伝えていた内容と一致していた。最高財務責任者(CFO)のデイビッド・ケネディは、9月10日のシティグループのテクノロジー・カンファレンスで、PC市場は「今年の残り期間、私が言ったように、二桁減で圧迫されている」と述べた。Dellはその9日前に、2027会計年度の売上高予想を1920億ドルに引き上げていた。Intelが付け加えたのは、2027年も2年連続の減少年になるという点だ。
また、PCがDellの売上高に占める割合は、今回の売りが示唆するほど大きくない。クライアント・ソリューションズの売上高は7月四半期に20%増加して150億ドルに達し、そのほとんどは132億ドルの法人顧客によるものだった。市場で最も弱い部分である消費者向け販売は18億ドルで、Dellの総売上高470億ドルの4%未満だった。
出荷台数が弱い点だ。IDCの暫定データによると、DellのPC出荷台数は7月から9月の四半期に25%減少した。ケネディ氏は、ほとんどの企業が「資産をもう少し長く使い続け」、予算をインフラに振り向けていると述べたが、「4年以上経過したPCが4億台以上まだ存在する」とも指摘した。Intelは、メモリの供給と価格が改善するまで持続的な回復は見込めないとしているため、そのリフレッシュ(買い替え)は待たれる可能性がある。

TIKRはDell Technologiesについて29人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
Dell Technologiesの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。 Dell Technologiesのアナリスト・レーティングを見る
Intelのサーバーチップ不足がより大きな試練
Intelはまた、業界のサーバーCPU出荷台数は2026年、2027年ともに30%以上成長するが、供給がペースを制限すると述べた。その需要はDellの従来型サーバーを支えるが、不足はDellにも及んでいる。ケネディ氏は、DRAMとNANDが「圧倒的に大きな問題」であると述べた後、次のように付け加えた。「CPUの成長を考えると、明らかに、それも方程式に入ってくる。」彼の言葉を借りれば、「AIボックスに関連するあらゆる部品が、ある程度不足している。」Intelの最高財務責任者(CFO)デイブ・ジンスナー氏は、Intelは顧客の要求を「完全には満たせない可能性が高い」と述べた。
これまでのところ、Dellはこの逼迫をうまく管理してきた。同社のインフラストラクチャ・ソリューションズ・グループは、7月四半期に営業利益率15.0%を記録し、1年前の8.8%から上昇した。10月30日の終値時点で、Dellは今後12ヶ月の正規化利益の15.08倍で取引されていた。

TIKR 高度モデル分析
- 現在の株価: $424.30
- 目標株価(中間シナリオ): ~$733
- 潜在トータルリターン: ~73%
- 年率化IRR: ~14% / 年
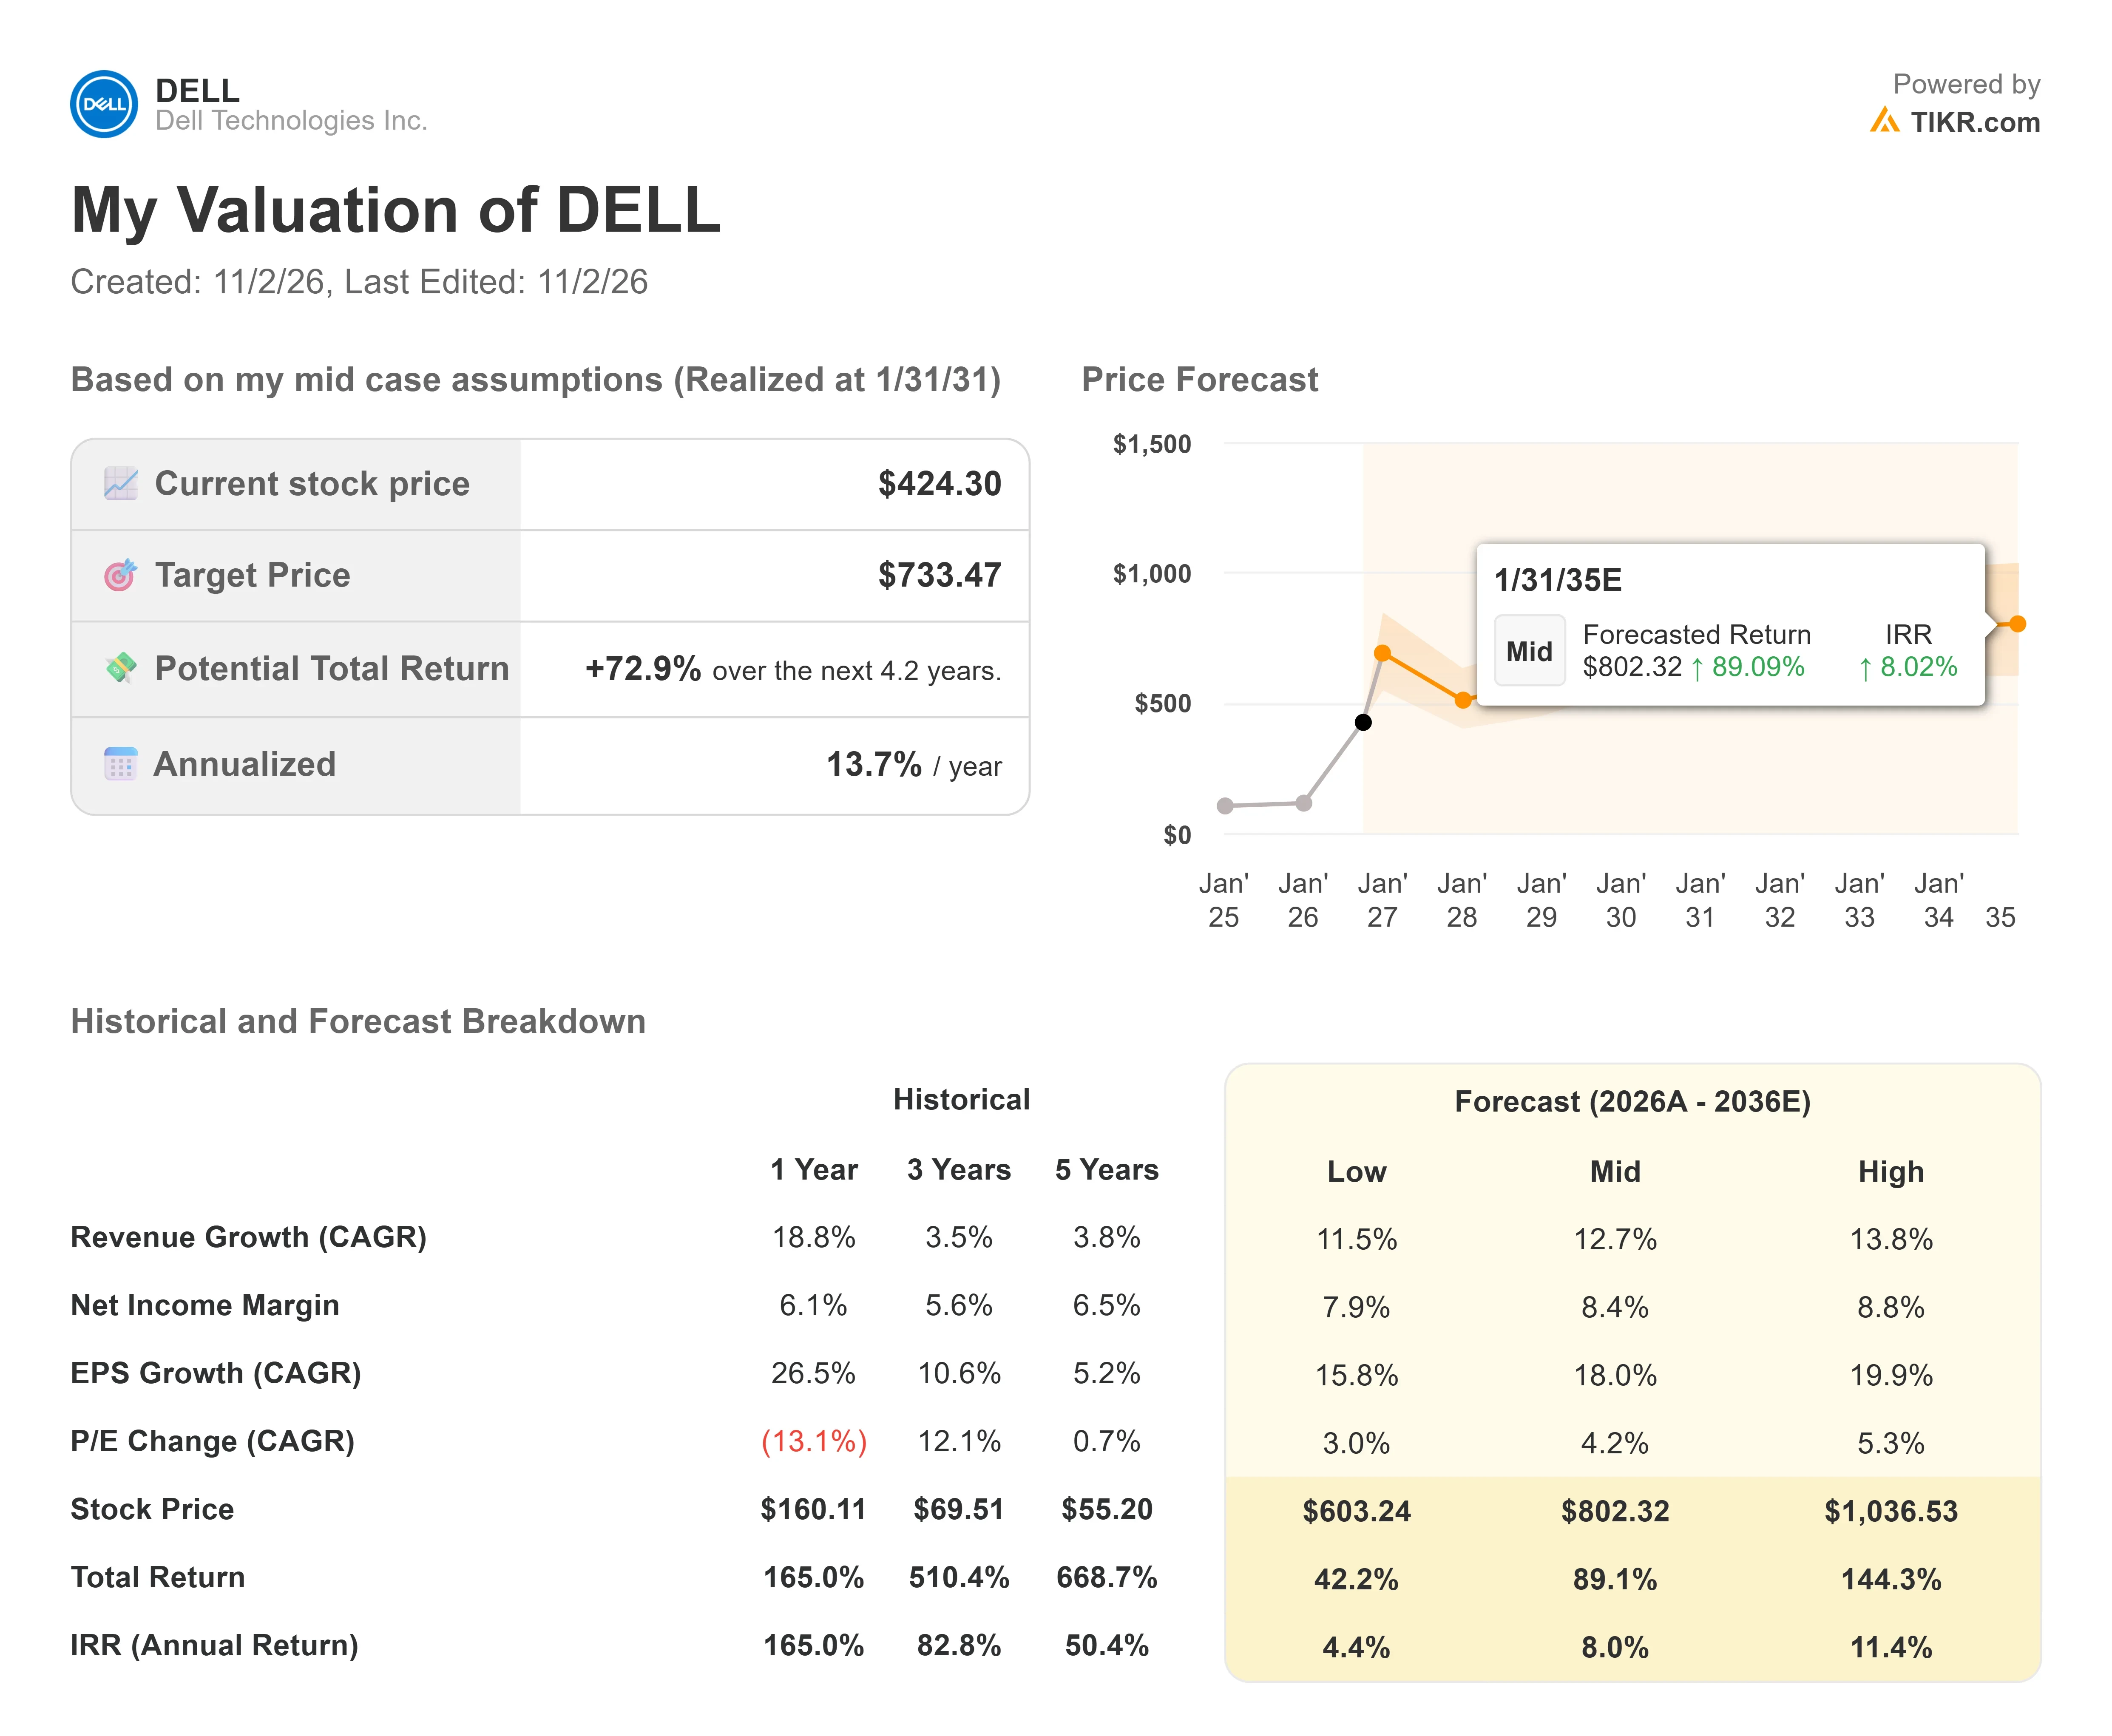
中間シナリオはモデルのベースケースである。その入力値は2036会計年度まで実行される。それらは、売上高が年間約13%成長し、純利益率は約8%で安定すると仮定しており、これはアナリストが2027会計年度に予想する約9%の正規化利益率を下回っている。
- 上振れシナリオ: CPUとメモリの供給が十分に緩和され、DellがIntelが述べるサーバー需要を満たせる。
- 下振れシナリオ: 不足がサーバー出荷を制限し、同時にPC受注が縮小する。Intelは、PCメーカーが在庫を削減するため、自社のクライアント向けチップ売上高が第3四半期から第4四半期にかけて20%以上減少すると予想している。
結論
Dellは11月24日の取引終了後に2026年度第3四半期決算を発表する。クライアント・ソリューションズの売上高が前年の125億ドルを上回れば、DellのPC販売がIntelが述べた出荷台数減少の中でも持ちこたえたことを示すことになる。それを下回る数字であれば、Intelの警告がDellの損益計算書に到達したことを意味する。
では、Dell株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Dellがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!