Punti Chiave
- Il flusso di cassa libero di Lucid è stato negativo per 1,48 miliardi di dollari nel Q2 2026, il terzo trimestre consecutivo in cui il consumo di cassa è aumentato, rispetto ai -1,24 miliardi di dollari del Q4 2025.
- Le stime di consenso per i ricavi salgono da 1,35 miliardi di dollari nel 2025 a 3,62 miliardi nel 2027 e 6,98 miliardi nel 2028, una crescita costruita sui volumi dei partner e sul lancio del modello Midsize, per il quale il management non ha fornito una data.
- Il management indica una liquidità "ben oltre il 2027", ma al ritmo di consumo del Q2, i 3 miliardi di dollari dichiarati al 30 giugno coprono circa due trimestri, quindi il consumo di cassa deve diminuire.
Il titolo Lucid ha una crescita dei ricavi già scontata nelle stime, senza una data di lancio
Prima della conference call sui risultati del 4 agosto di Lucid (LCID), l'amministratore delegato Silvio Napoli ha guidato un prototipo Cosmos sulla pista di prova dell'azienda in Arizona ed è rimasto "estremamente colpito". La call stessa è stata sobria. Ha detto agli investitori che "il potenziale non è performance", e si è rifiutato di fornire previsioni formali.
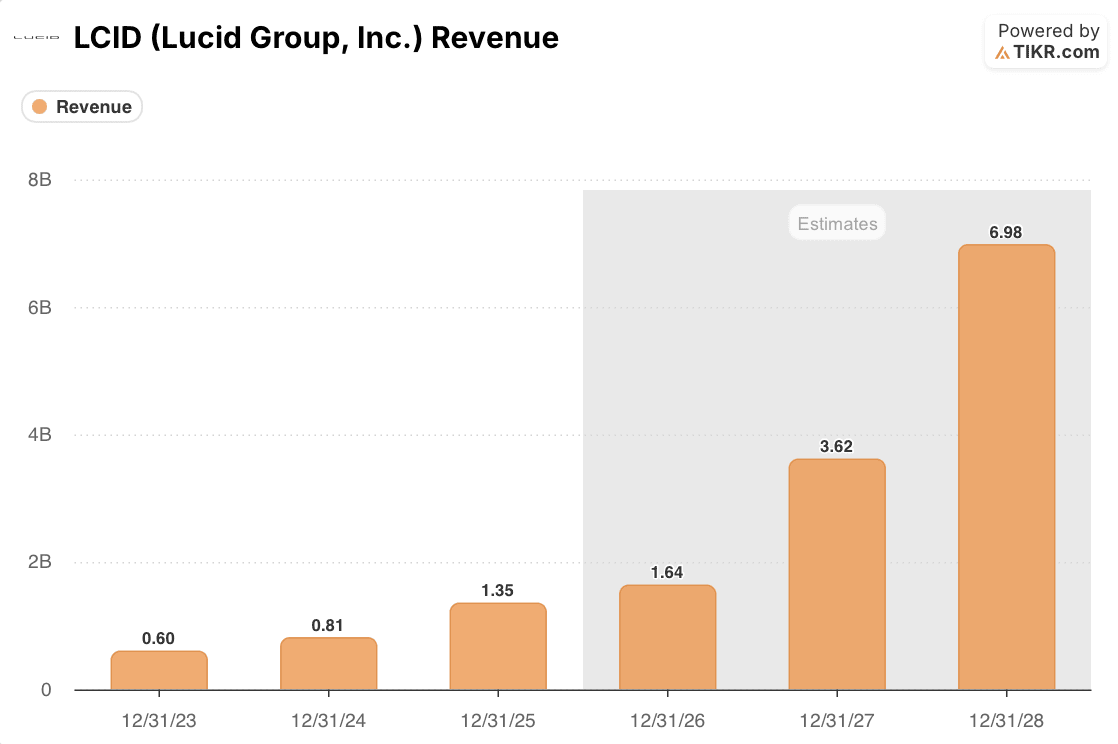
Wall Street, tuttavia, sta già modellando il potenziale payoff. Il consenso sui ricavi sale da 1,35 miliardi di dollari nel 2025 a 1,64 miliardi nel 2026, poi a 3,62 miliardi nel 2027 e 6,98 miliardi nel 2028. Si tratta di circa 5,2 volte la base del 2025 in tre anni.
La domanda alla base di questa crescita è reale, ma arriva in due fasi. Uber si è impegnata a schierare almeno 35.000 veicoli Lucid con Nuro, con la produzione regolare che inizierà nel Q4 e un lancio alla fine del 2026. Bolt punta ad almeno altre 25.000 unità, basate sulla piattaforma Midsize, e Reuters ha riferito che non sono stati divulgati né una tempistica né l'entità dell'investimento. Insieme, 60.000 veicoli sarebbero quasi quattro volte le 15.841 unità consegnate da Lucid in tutto il 2025.
È con il modello Midsize che la tempistica diventa sfuggente. Napoli ha detto che lo stabilimento saudita dovrebbe essere pronto per la produzione all'inizio del 2027 e pronto per produrre il Midsize nella seconda metà dell'anno, ma ha anche affermato che l'azienda "lancerà l'auto quando sarà pronta con una qualità superiore", e che la base di fornitori locali è al di fuori del controllo di Lucid. La crescita prevista dal consenso si basa su un lancio per il quale l'AD ha deliberatamente rifiutato di fornire una data.
Il Burn Rate Fissa la Scadenza per la Crescita di Lucid

Il flusso di cassa libero racconta l'altra metà della storia. Lucid ha bruciato 0,62 miliardi di dollari nel trimestre terminato a settembre 2024 e 1,48 miliardi nel trimestre terminato a giugno 2026. Gli ultimi quattro trimestri riportati sommano a circa 5,12 miliardi di dollari di consumo di cassa, più dei 3,62 miliardi di ricavi che il consenso si aspetta per tutto il 2027. Questa somma è un calcolo derivato dal grafico, non una cifra aziendale.
Il management ha una controargomentazione valida. Il CFO Taoufiq Boussaid ha detto che "una parte significativa" del consumo di cassa del Q2 era capitale circolante intrappolato nell'inventario dei Gravity finiti, e l'azienda ha identificato circa 1,4 miliardi di dollari di miglioramento del flusso di cassa 2026 tra costi operativi, spese in conto capitale e capitale circolante. La produzione è stata deliberatamente ridotta per trasformare quell'inventario in liquidità.
La liquidità è il vincolo più duro. Lucid ha riportato 3 miliardi di dollari al 30 giugno, composti da 800 milioni di dollari in contanti e investimenti e 2,2 miliardi di dollari di capacità di prestito disponibile. Successivamente ha prelevato altri 800 milioni di dollari sul suo prestito a termine, il che ha spostato liquidità nel bilancio ma è stato sottratto dalla stessa capacità di indebitamento. Al ritmo del Q2, 3 miliardi di dollari durano circa due trimestri, e lo stesso management afferma di avere flessibilità su quando raccogliere ulteriori fondi.
Le prove supportano un giudizio ristretto. La domanda non è più la questione aperta sulla carta, dato che la Street ha già modellato la crescita e i partner si sono impegnati sui volumi. Il finanziamento lo è. Una storia di ricavi per il 2027 e il 2028 deve essere sostenuta da un bilancio del 2026, e l'affermazione sui mesi di cassa restante (runway) è valida solo se il consumo di cassa scende ben al di sotto del livello del Q2.
Un altro trimestre vicino a 1,48 miliardi di dollari dimostrerebbe che il piano da 1,4 miliardi non sta ancora funzionando. Il management ha promesso progressi su quel piano, un aggiornamento sulla liquidità e aggiornamenti su Uber e Nuro e su AMP-2 con i risultati del Q3 a novembre, seguiti dalle previsioni per il 2027 a fine anno. Le azioni hanno chiuso a 4,07 dollari il 30 settembre. Un trimestre non risolverà la questione, ma novembre mostrerà in quale direzione si sta muovendo il consumo di cassa.
Quindi, qual è il valore effettivo del titolo Lucid Group, Inc.?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere il titolo LCID. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Lucid Group, Inc. gratuitamente→
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!