Punti Chiave
- Kimberly-Clark e Procter & Gamble hanno aumentato i loro dividendi per 54 e 70 anni consecutivi, e offrono un rendimento rispettivamente di circa il 5,3% e il 3,0%.
- Il rapporto di distribuzione del dividendo in contanti di Kimberly-Clark è un allarmante 92% negli ultimi dodici mesi, e il suo dividendo ha assorbito più dell'intero flusso di cassa libero nel 2025. Il rapporto di P&G è più stabile, al 68%.
- L'imminente acquisizione di Kenvue da 48,7 miliardi di dollari da parte di Kimberly-Clark quasi raddoppierebbe la sua spesa annuale per dividendi, a circa 3,1 miliardi di dollari, e triplicherebbe grosso modo il suo debito.
- Gli aumenti di entrambe le società stanno rallentando, all'1,6% per Kimberly-Clark e al 3% per P&G, e la decisione dell'UE su Kenvue è attesa entro il 13 ottobre.
Kimberly-Clark (KMB) ama ricordare agli azionisti di aver "pagato un dividendo per 92 anni consecutivi, e questo rappresenta il 54° anno consecutivo in cui la società ha aumentato il dividendo per gli azionisti".
Procter & Gamble (PG) può fare di meglio. Ha 70 anni consecutivi di aumenti, per gli azionisti che, dice, "contano sul reddito costante e affidabile guadagnato con il loro investimento in P&G".
Entrambe sono "Dividend Kings", con più di 50 anni consecutivi di aumenti dei dividendi. E entrambe vendono a consumatori che, come ha detto il CEO di Kimberly-Clark Mike Hsu, "sono chiaramente sotto pressione crescente".
Solo Kimberly-Clark, però, sta per concludere un'acquisizione di Kenvue (KVUE) di circa 48,7 miliardi di dollari. Si aspetta che l'operazione si chiuda nel quarto trimestre, e la decisione dell'UE è attesa per il 13 ottobre.
Quindi, quale di questi dividendi è effettivamente coperto con ampio margine?
| Metrica | Kimberly-Clark (KMB) | Procter & Gamble (PG) |
|---|---|---|
| Rendimento da dividendo forward | 5,3% | 3,0% |
| Crescita dividendo (5 anni) | 3,3% annuo | 5,6% annuo |
| Serie di aumenti | 54 anni | 70 anni |
| Ultimo aumento | 1,6% (gen. 2026) | 3% (apr. 2026) |
| Rapporto di distribuzione dividendo in contanti, TTM | 92% | 68% |
| Debito netto ÷ EBITDA, TTM | 1,49x | 1,00x |
| Copertura interessi, TTM | 12,2x | 24,6x |
Fonte: TIKR, prezzi alla chiusura del 29 settembre 2026. Le serie e gli aumenti provengono dai comunicati delle società.
Vedi le stime storiche e forward per l'azione Kimberly-Clark (È gratis!) >>>
Cosa finanzia il 5,3% di Kimberly-Clark
Le vendite di Kimberly-Clark non si muovono molto. Le vendite organiche sono scese dello 0,1% nel secondo trimestre, e ad agosto, la società ha ridotto le sue previsioni per il 2026 a una crescita dell'EPS rettificato a cifra alta singola, rispetto alla doppia cifra.
Il dividendo sta mettendo ancora più pressione sul flusso di cassa. I dividendi hanno consumato il 92% del flusso di cassa libero negli ultimi dodici mesi. Nel 2025, Kimberly-Clark ha pagato in dividendi più di quanto ha generato in flusso di cassa libero.

Il flusso di cassa libero ha superato il dividendo per nove anni consecutivi, e nel 2025 le barre si sono incrociate. Non è un bell'aspetto per un "Dividend King", se me lo chiedete.
Parte della pressione viene dal capex. Le spese sono superiori al solito 4-5% delle vendite, con 1,1 miliardi di dollari spesi nel 2025 e circa 1,3 miliardi di dollari previsti per il 2026, mentre Kimberly-Clark finanzia una ristrutturazione della catena di approvvigionamento nordamericana da 2 miliardi di dollari. Le cifre sopra includono anche il business dei tessuti di cui ha venduto il 51% il 1° luglio.
Poi c'è Kenvue. Alla chiusura, Kimberly-Clark emette circa 281 milioni di nuove azioni, portando il suo totale a circa 613 milioni. Al tasso attuale di 1,28 dollari al trimestre, questo aumenta la sua spesa annuale per dividendi da circa 1,7 miliardi di dollari a circa 3,1 miliardi di dollari. Kenvue porta circa 1,9 miliardi di dollari di flusso di cassa libero all'anno, ma ha pagato circa 1,6 miliardi di dollari di dividendi essa stessa. Il debito sale anche a circa 19,7 miliardi di dollari pro forma, rispetto ai 6,5 miliardi di dollari precedenti.
Dopo la chiusura, il dividendo sarà una decisione del consiglio. (Ogni rapporto di Kimberly-Clark in questo articolo descrive la società prima dell'operazione.)
Cosa finanzia il 3% di P&G
P&G vende allo stesso consumatore sotto pressione. Per l'esercizio 2026 (l'anno fino a giugno), le vendite organiche sono cresciute dell'1%, interamente sui prezzi, mentre volume e mix sono rimasti piatti. L'EPS core è aumentato anch'esso dell'1%, a 6,89 dollari.
Il suo dividendo, però, poggia su molto più contante. P&G ha pagato 10,23 miliardi di dollari in dividendi contro 15,15 miliardi di dollari di flusso di cassa libero, un rapporto di distribuzione del dividendo in contanti del 68%…
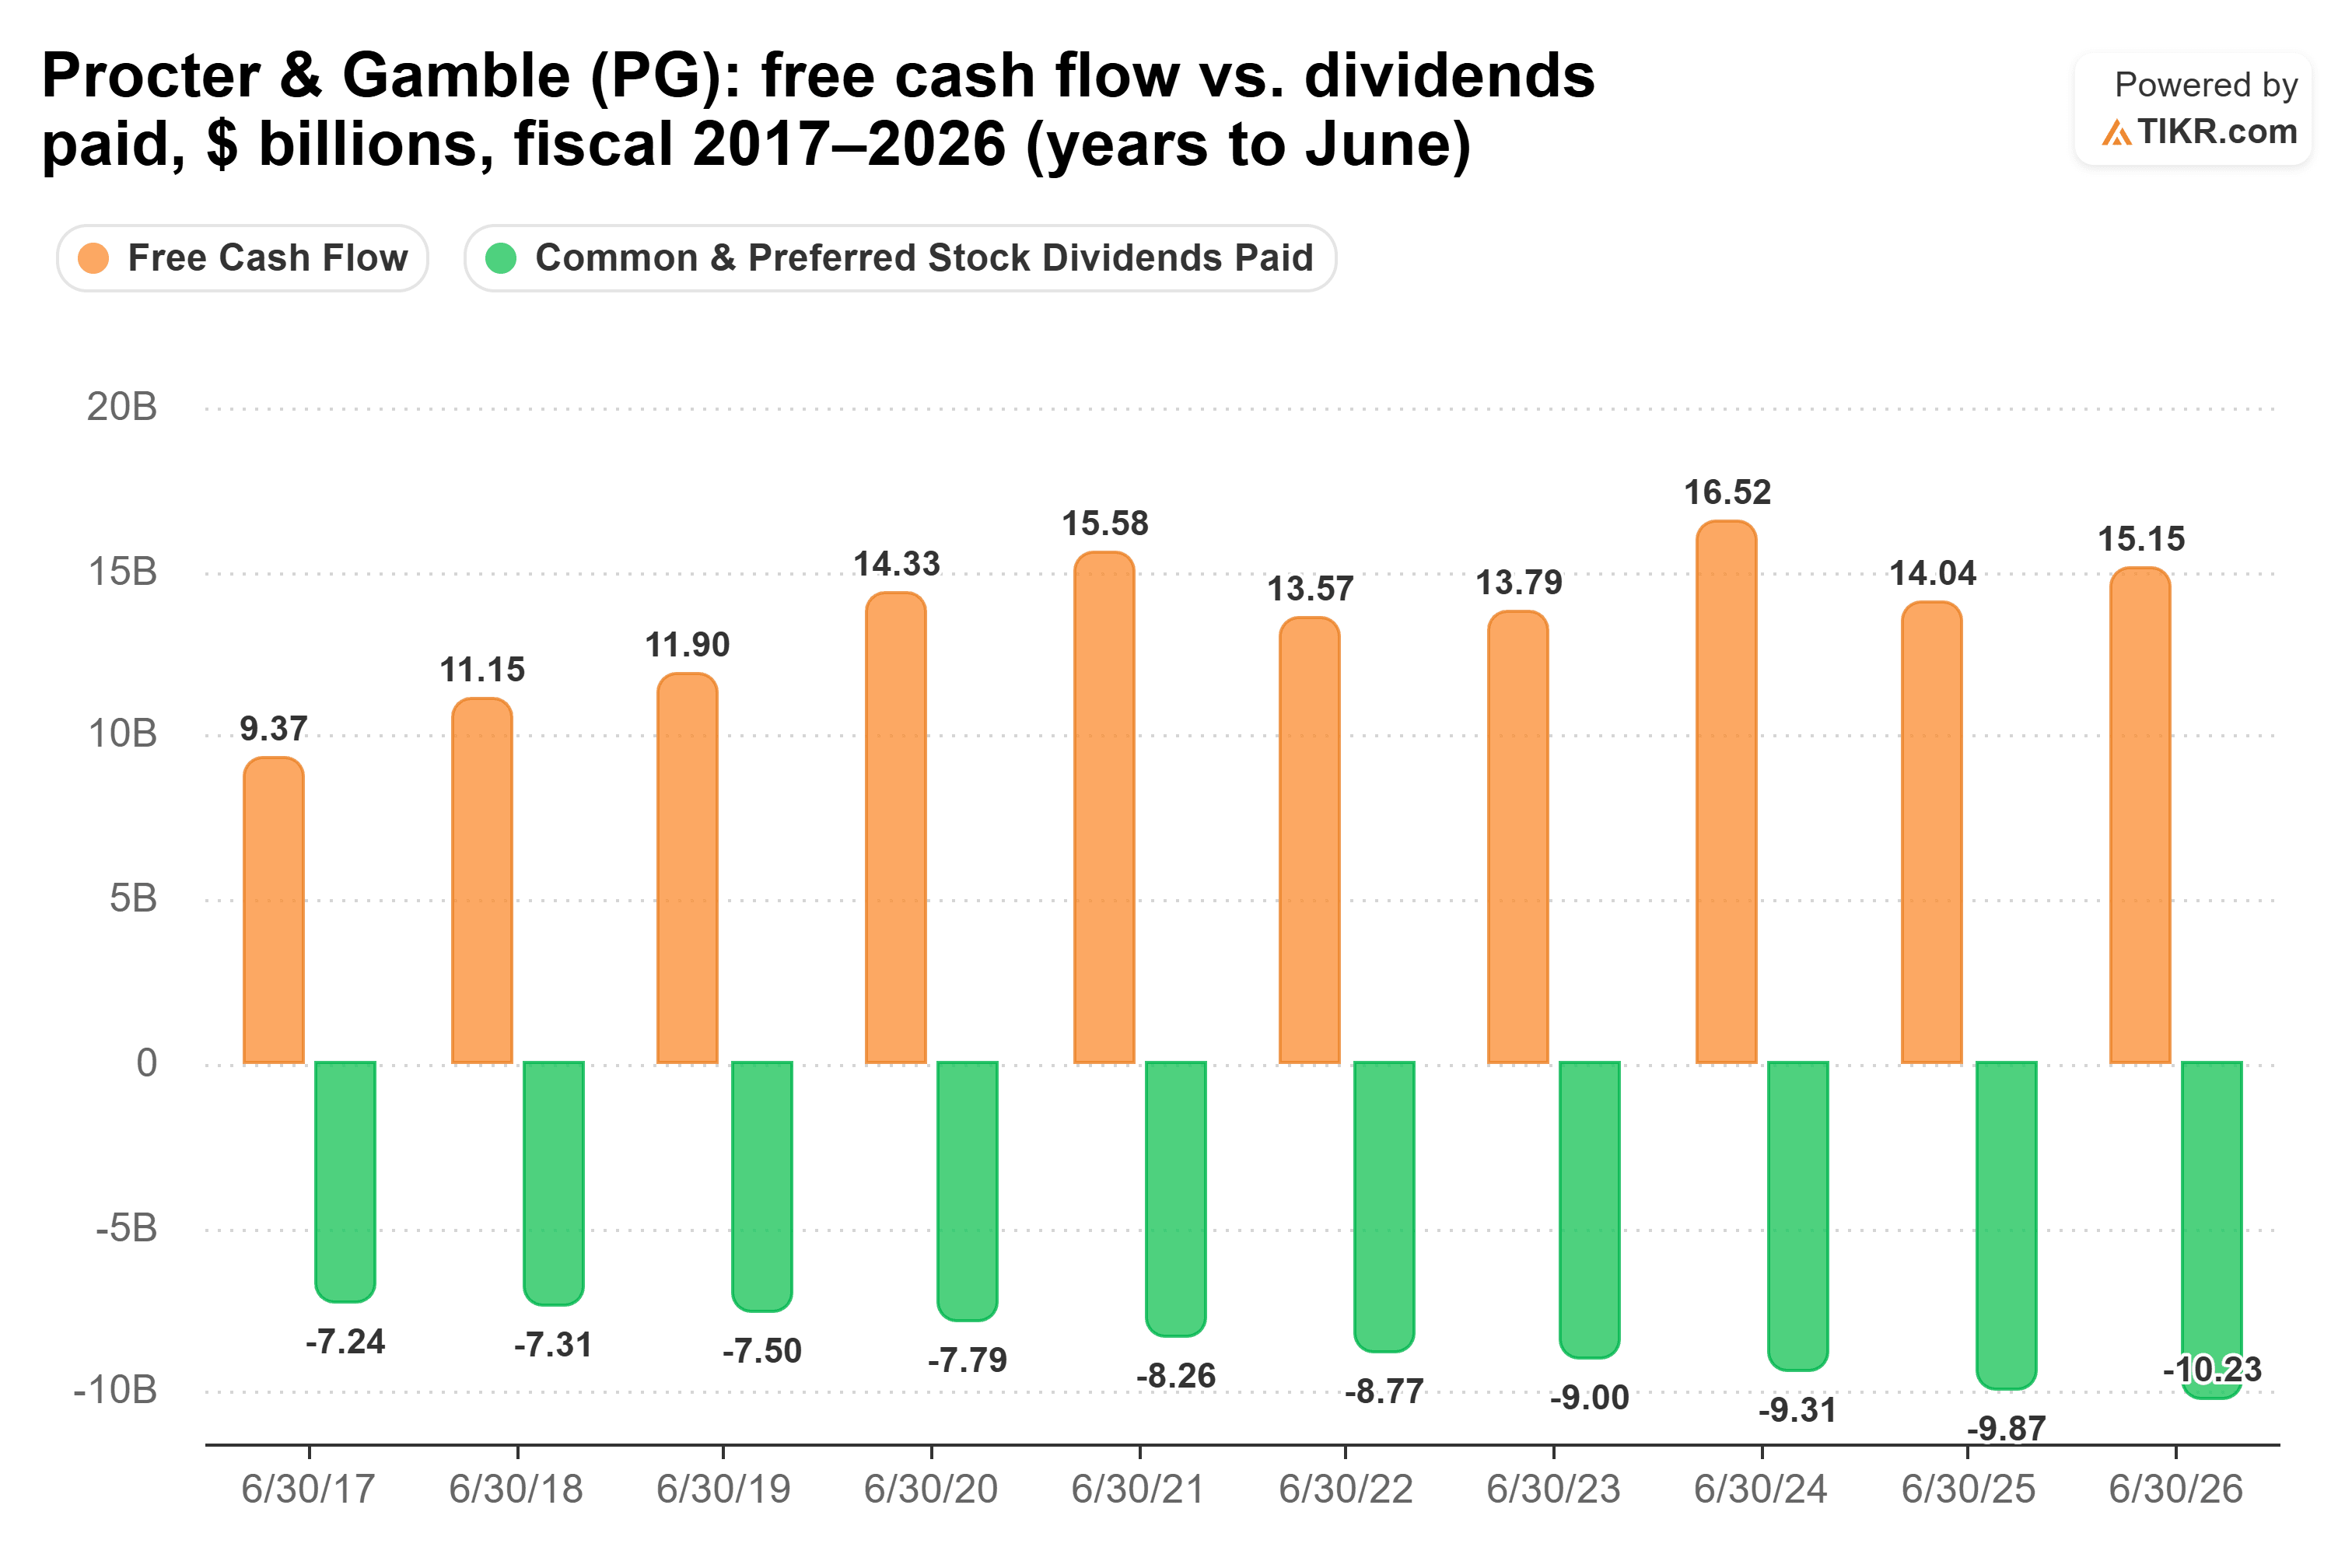
Il flusso di cassa libero ha coperto il dividendo ogni anno nell'ultimo decennio, e quel cuscinetto è più che raddoppiato fino a 4,92 miliardi di dollari. Questo è il tipo di margine di sicurezza che voglio in un'azione da dividendo.
P&G ha utilizzato gran parte di quel contante in eccesso per i buyback, spendendo 5,03 miliardi di dollari negli ultimi 12 mesi contro solo 21 milioni di dollari di Kimberly-Clark. Per l'esercizio 2027, il CFO Andre Schulten si aspetta più di 10 miliardi di dollari in dividendi e circa 5 miliardi di dollari in buyback.
L'aumento del 3% di aprile è stato il più piccolo di P&G in sei anni. La preoccupazione maggiore è da dove verrà la crescita futura, dato che gli aumenti di prezzo stanno facendo il lavoro pesante. Il management si aspetta anche circa 1 miliardo di dollari in costi aggiuntivi al netto delle tasse legati al conflitto in Medio Oriente e vede l'EPS core crescere solo dallo 0% al 3% nell'esercizio 2027.
Vedi come P&G si comporta rispetto ai suoi pari in TIKR (È gratis!) >>>
Quindi, quale dividendo vince?
Per me, P&G ottiene il consenso qui perché il suo dividendo ha molto più margine intorno. La società paga il 68% del flusso di cassa libero, contro il 92% di Kimberly-Clark. P&G spende anche circa 5 miliardi di dollari all'anno in buyback, dando al management ampio spazio per ridurre i riacquisti prima che il dividendo sia mai sotto pressione.
Questo non significa che il dividendo di Kimberly-Clark sia destinato a guai. Il dividendo sta ancora crescendo, e parte della pressione viene da un importante programma di capex. Il CFO Nelson Urdaneta ha anche detto a gennaio che la società avrebbe "cresciuto la nostra distribuzione di dividendi agli azionisti" insieme a quella spesa. E con un rendimento del 5,3%, si viene pagati bene per aspettare.
Tuttavia, ho difficoltà a ignorare la differenza nella copertura. P&G genera quasi 5 miliardi di dollari in più di flusso di cassa libero di quanto le serva per coprire il dividendo. Preferirei possedere quel cuscinetto piuttosto che un dividendo il cui costo annuale sta per quasi raddoppiare.
C'è una strada perché Kimberly-Clark colmi quel divario. Se i promessi risparmi di costo da 1,9 miliardi di dollari di Kenvue arriveranno nei tempi previsti, la copertura del dividendo potrebbe apparire molto più sana tra qualche anno.
Quindi, quanto vale effettivamente l'azione Procter & Gamble?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Procter & Gamble. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Procter & Gamble gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcuna azione. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!