Punti Chiave
- Duke Energy rende il 3,9% e Southern Company rende il 3,8%, ed entrambe distribuiscono circa due terzi dei loro utili rettificati come dividendi.
- Entrambe hanno aumentato i loro dividendi di 2 centesimi a trimestre ogni anno dal 2020, e Duke ha pagato un dividendo per 100 anni consecutivi.
- Southern Company prevede una crescita degli utili dell'8% al 9% annuo fino al 2028, rispetto al 5% al 7% annuo fino al 2030 per Duke.
- Duke prevede 10 miliardi di dollari di nuove azioni per il periodo 2027-2030, mentre Southern ha bisogno di altri 1,1 miliardi di dollari entro il 2030 e afferma che la crescita del dividendo potrebbe accelerare in seguito.
Per un reddito da utility, Duke Energy (DUK) e Southern Company (SO) sembrano quasi gemelle. Entrambe servono il Sud-Est in rapida crescita, entrambe offrono un rendimento vicino al 4% e entrambe aumentano i loro dividendi di 2 centesimi a trimestre all'anno.
Anche la copertura dei loro dividendi avviene in modo piuttosto simile. Ciascuna paga circa due terzi degli utili rettificati, che è la misura chiave per le utility. Poiché le utility finanziano nuovi impianti e linee elettriche con debito e nuove azioni, il flusso di cassa libero è spesso negativo, quindi i dividendi sono fissati in base agli utili. Quindi, se sei un pensionato in cerca di reddito da utility, quale dividendo ha più senso?
| Metrica | Duke Energy (DUK) | Southern Company (SO) |
|---|---|---|
| Rendimento da dividendo forward | 3,9% | 3,8% |
| Dividendo annuale | $4,34 | $3,04 |
| Crescita del dividendo a 5 anni | 2,0% annuo | 3,0% annuo |
| Serie storica | 100 anni di dividendi; aumenti per "oltre 20" anni | 25 anni consecutivi di aumenti |
| Payout ratio sugli EPS normalizzati, 2025 | 67% | 68% |
| Payout ratio sugli EPS normalizzati, consenso 2026 | 65% | 66% |
| Debito netto ÷ EBITDA, TTM | 5,4x | 5,1x |
Fonte: TIKR, prezzi alla chiusura del 30 settembre 2026 e consenso al 1 ottobre 2026; serie storiche dai comunicati e dalle conference call delle società.
Duke sta costruendo su scala massiccia
L'EPS rettificato è salito a $1,43 nel secondo trimestre da $1,25 dell'anno precedente, spinto dai regolatori che hanno permesso alla società di recuperare i suoi investimenti nella rete. Questa spesa è ora al centro di un piano di investimenti da 103 miliardi di dollari fino al 2030. Come ha detto il CEO Harry Sideris nella conference call, "...Stiamo eseguendo il più grande piano di capitale regolamentato del settore, distribuendo più di 1 miliardo di dollari al mese."
La domanda è più lenta a manifestarsi: le vendite al dettaglio normalizzate per il clima sono aumentate solo dello 0,4% nel primo semestre. La scommessa è su 7,8 gigawatt di contratti per data center già firmati, che inizieranno a prelevare energia alla fine del 2027 e nel 2028 con clausole di consumo minimo.
Il dividendo di Duke è esattamente dove la società lo vuole, tra il 60% e il 70% dell'EPS rettificato. Ha pagato il 67% dell'EPS normalizzato nel 2025 e si prevede che si posizioni intorno al 65% quest'anno.
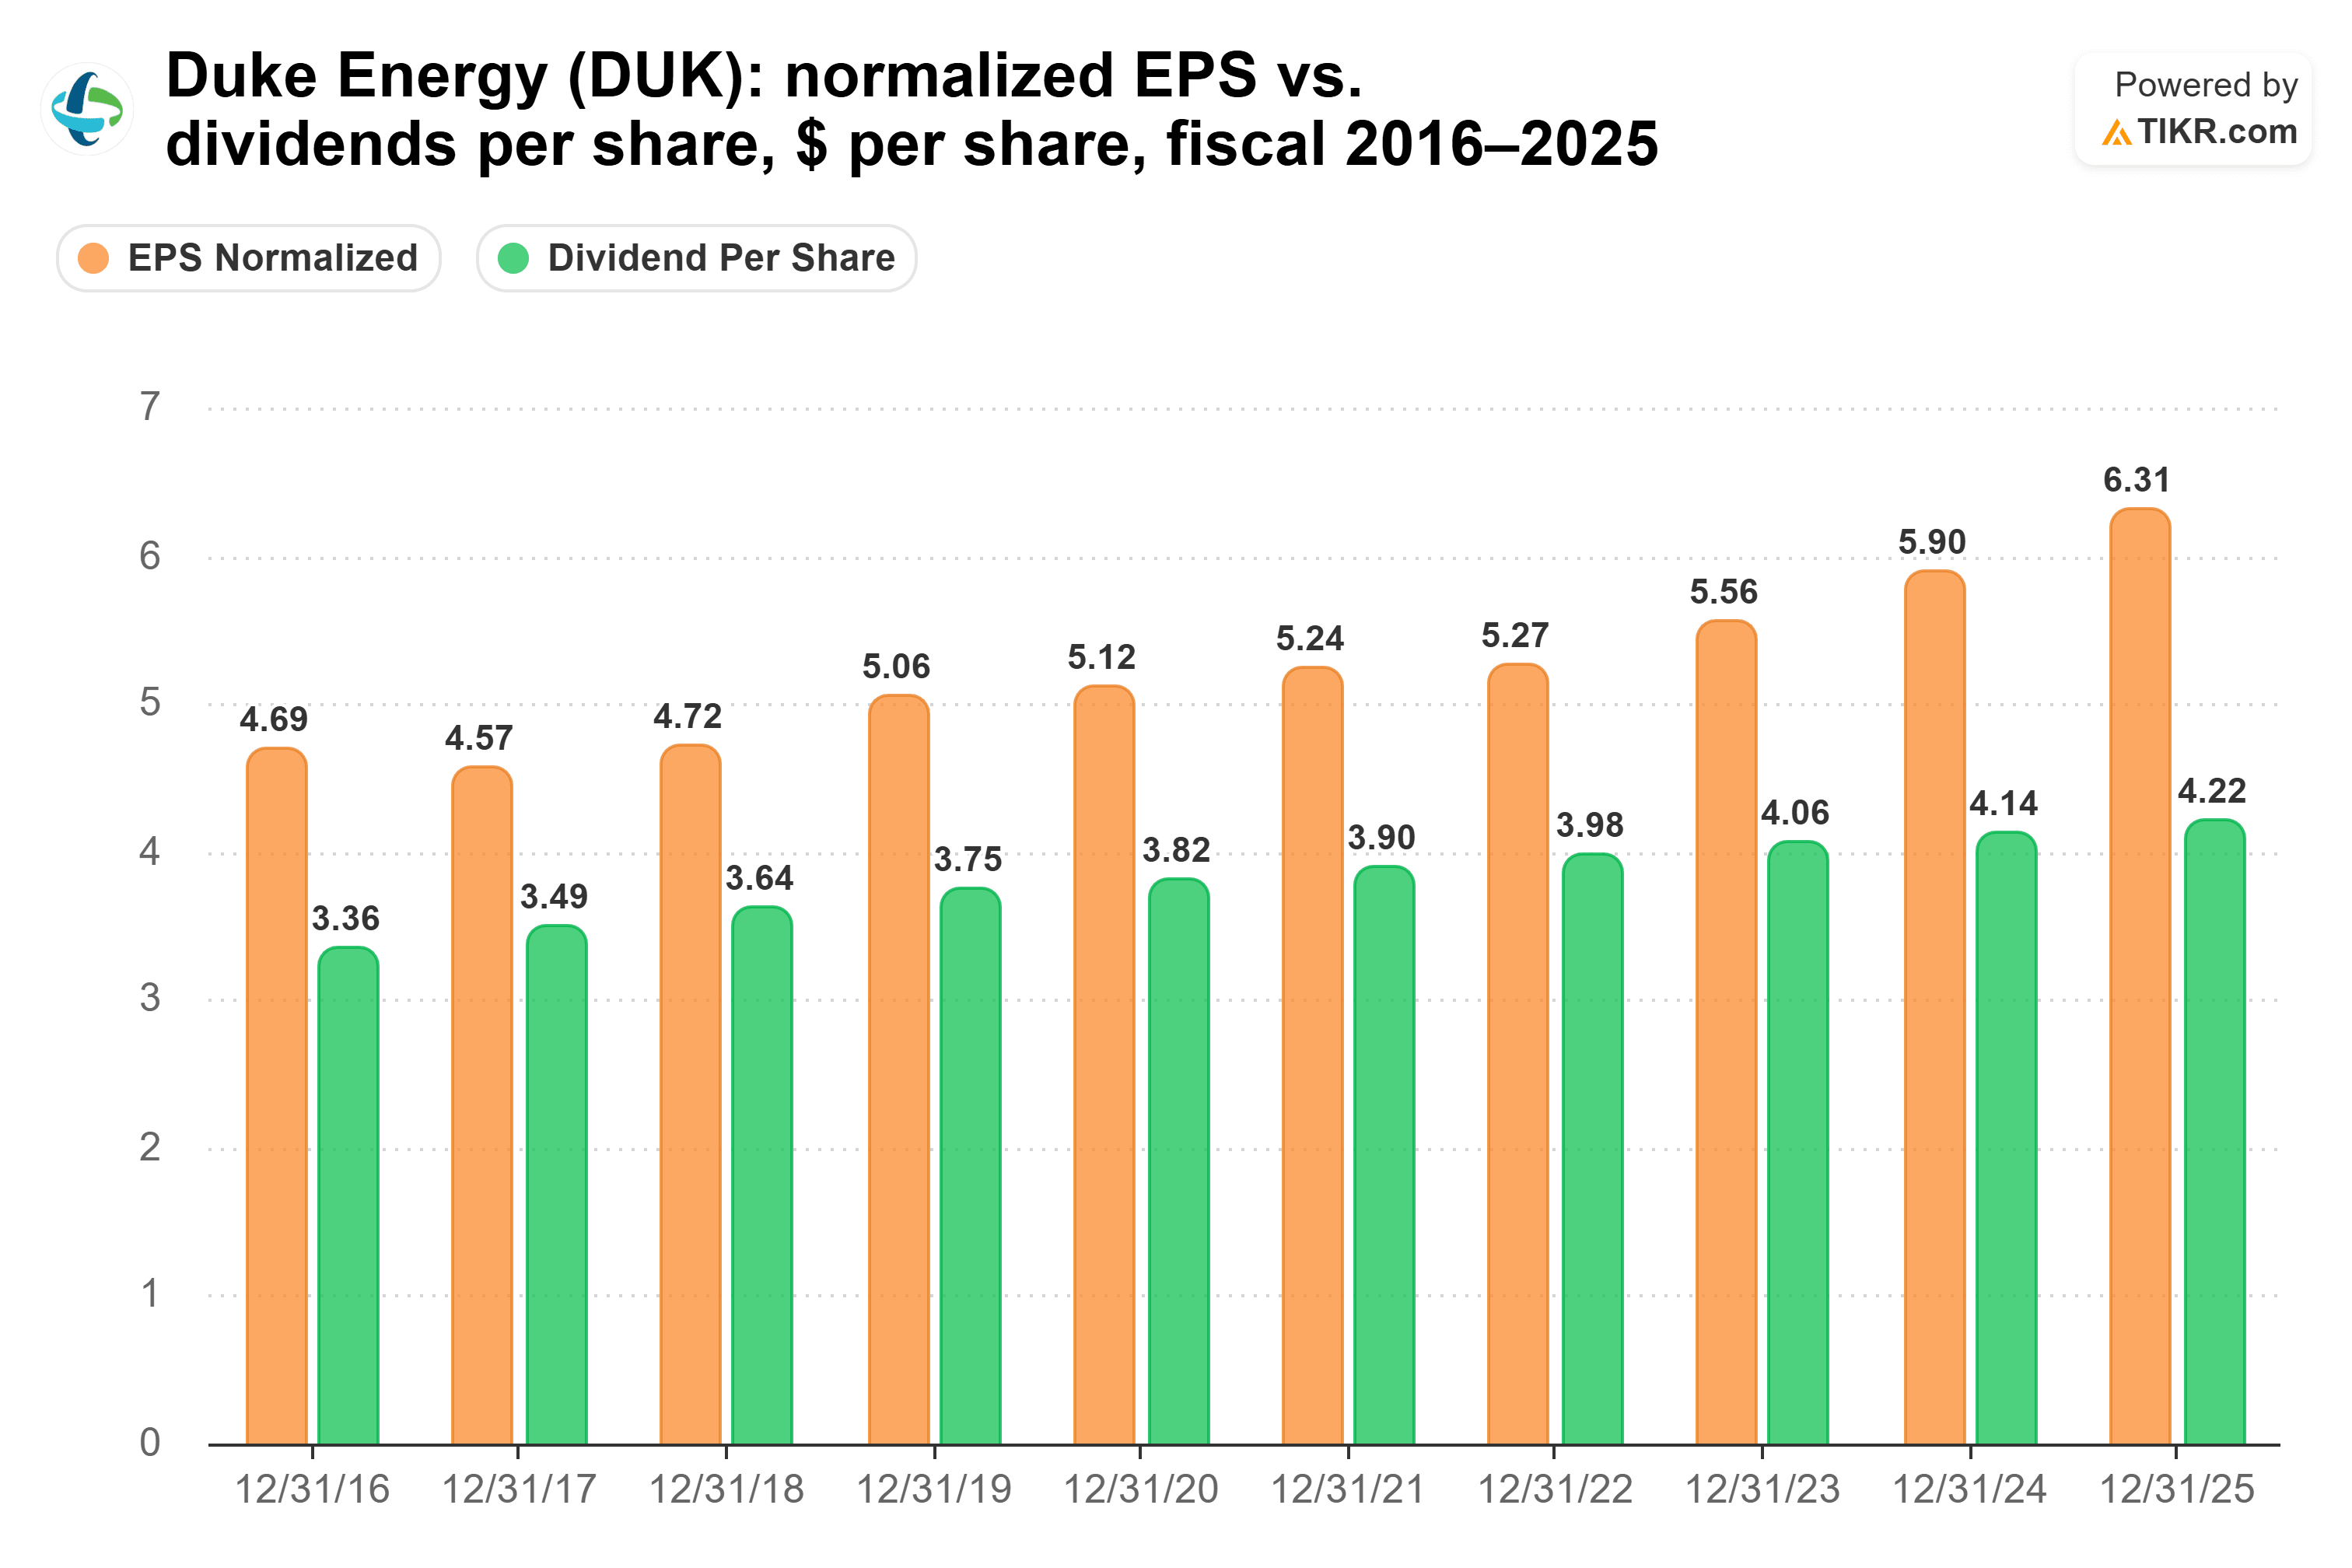
Il divario tra utili e dividendo è rimasto tra circa $1,10 e $1,50 per azione fino al 2023, per poi ampliarsi a $2,09 entro il 2025 con il recupero degli utili. Mi piace la direzione.
Il problema è come Duke prevede di finanziare tutta questa crescita. La società prevede di emettere 10 miliardi di dollari di nuove azioni dal 2027 al 2030, mentre i 2 miliardi di dollari in unità azionarie vendute ad agosto si convertiranno in azioni entro il 2029. Ciò significa più azioni in circolazione, il che può rallentare la crescita degli utili su base per azione.
Analizza i tuoi titoli preferiti come The Southern Company con TIKR (È gratuito) >>>
La domanda di Southern è già qui
Southern sta inseguendo lo stesso boom dei data center, ma con una quota maggiore della domanda già sotto contratto. L'EPS rettificato è salito a $1,13 nel secondo trimestre, rispetto a $0,92 di un anno prima. Anche le vendite al dettaglio, rettificate per il clima, sono cresciute del 2,3% nel primo semestre. Il CFO David Poroch ha definito questo "la più alta crescita delle vendite al dettaglio fino a giugno che abbiamo visto in quasi due decenni".
La storia più grande per me è ciò che è già stato firmato. Southern ha più di 17 gigawatt di contratti per grandi carichi in programma fino alla metà degli anni '30, con fatture minime incorporate. Ciò include 3,2 gigawatt per OpenAI vicino a Savannah. La società si aspetta che l'EPS cresca dall'8% al 9% annuo dal 2026 al 2028, sostenuta da un piano di investimenti da 81 miliardi di dollari.
Il suo payout è del 68% dell'EPS normalizzato del 2025 e del 66% del consenso per il 2026, leggermente superiore a quello di Duke.
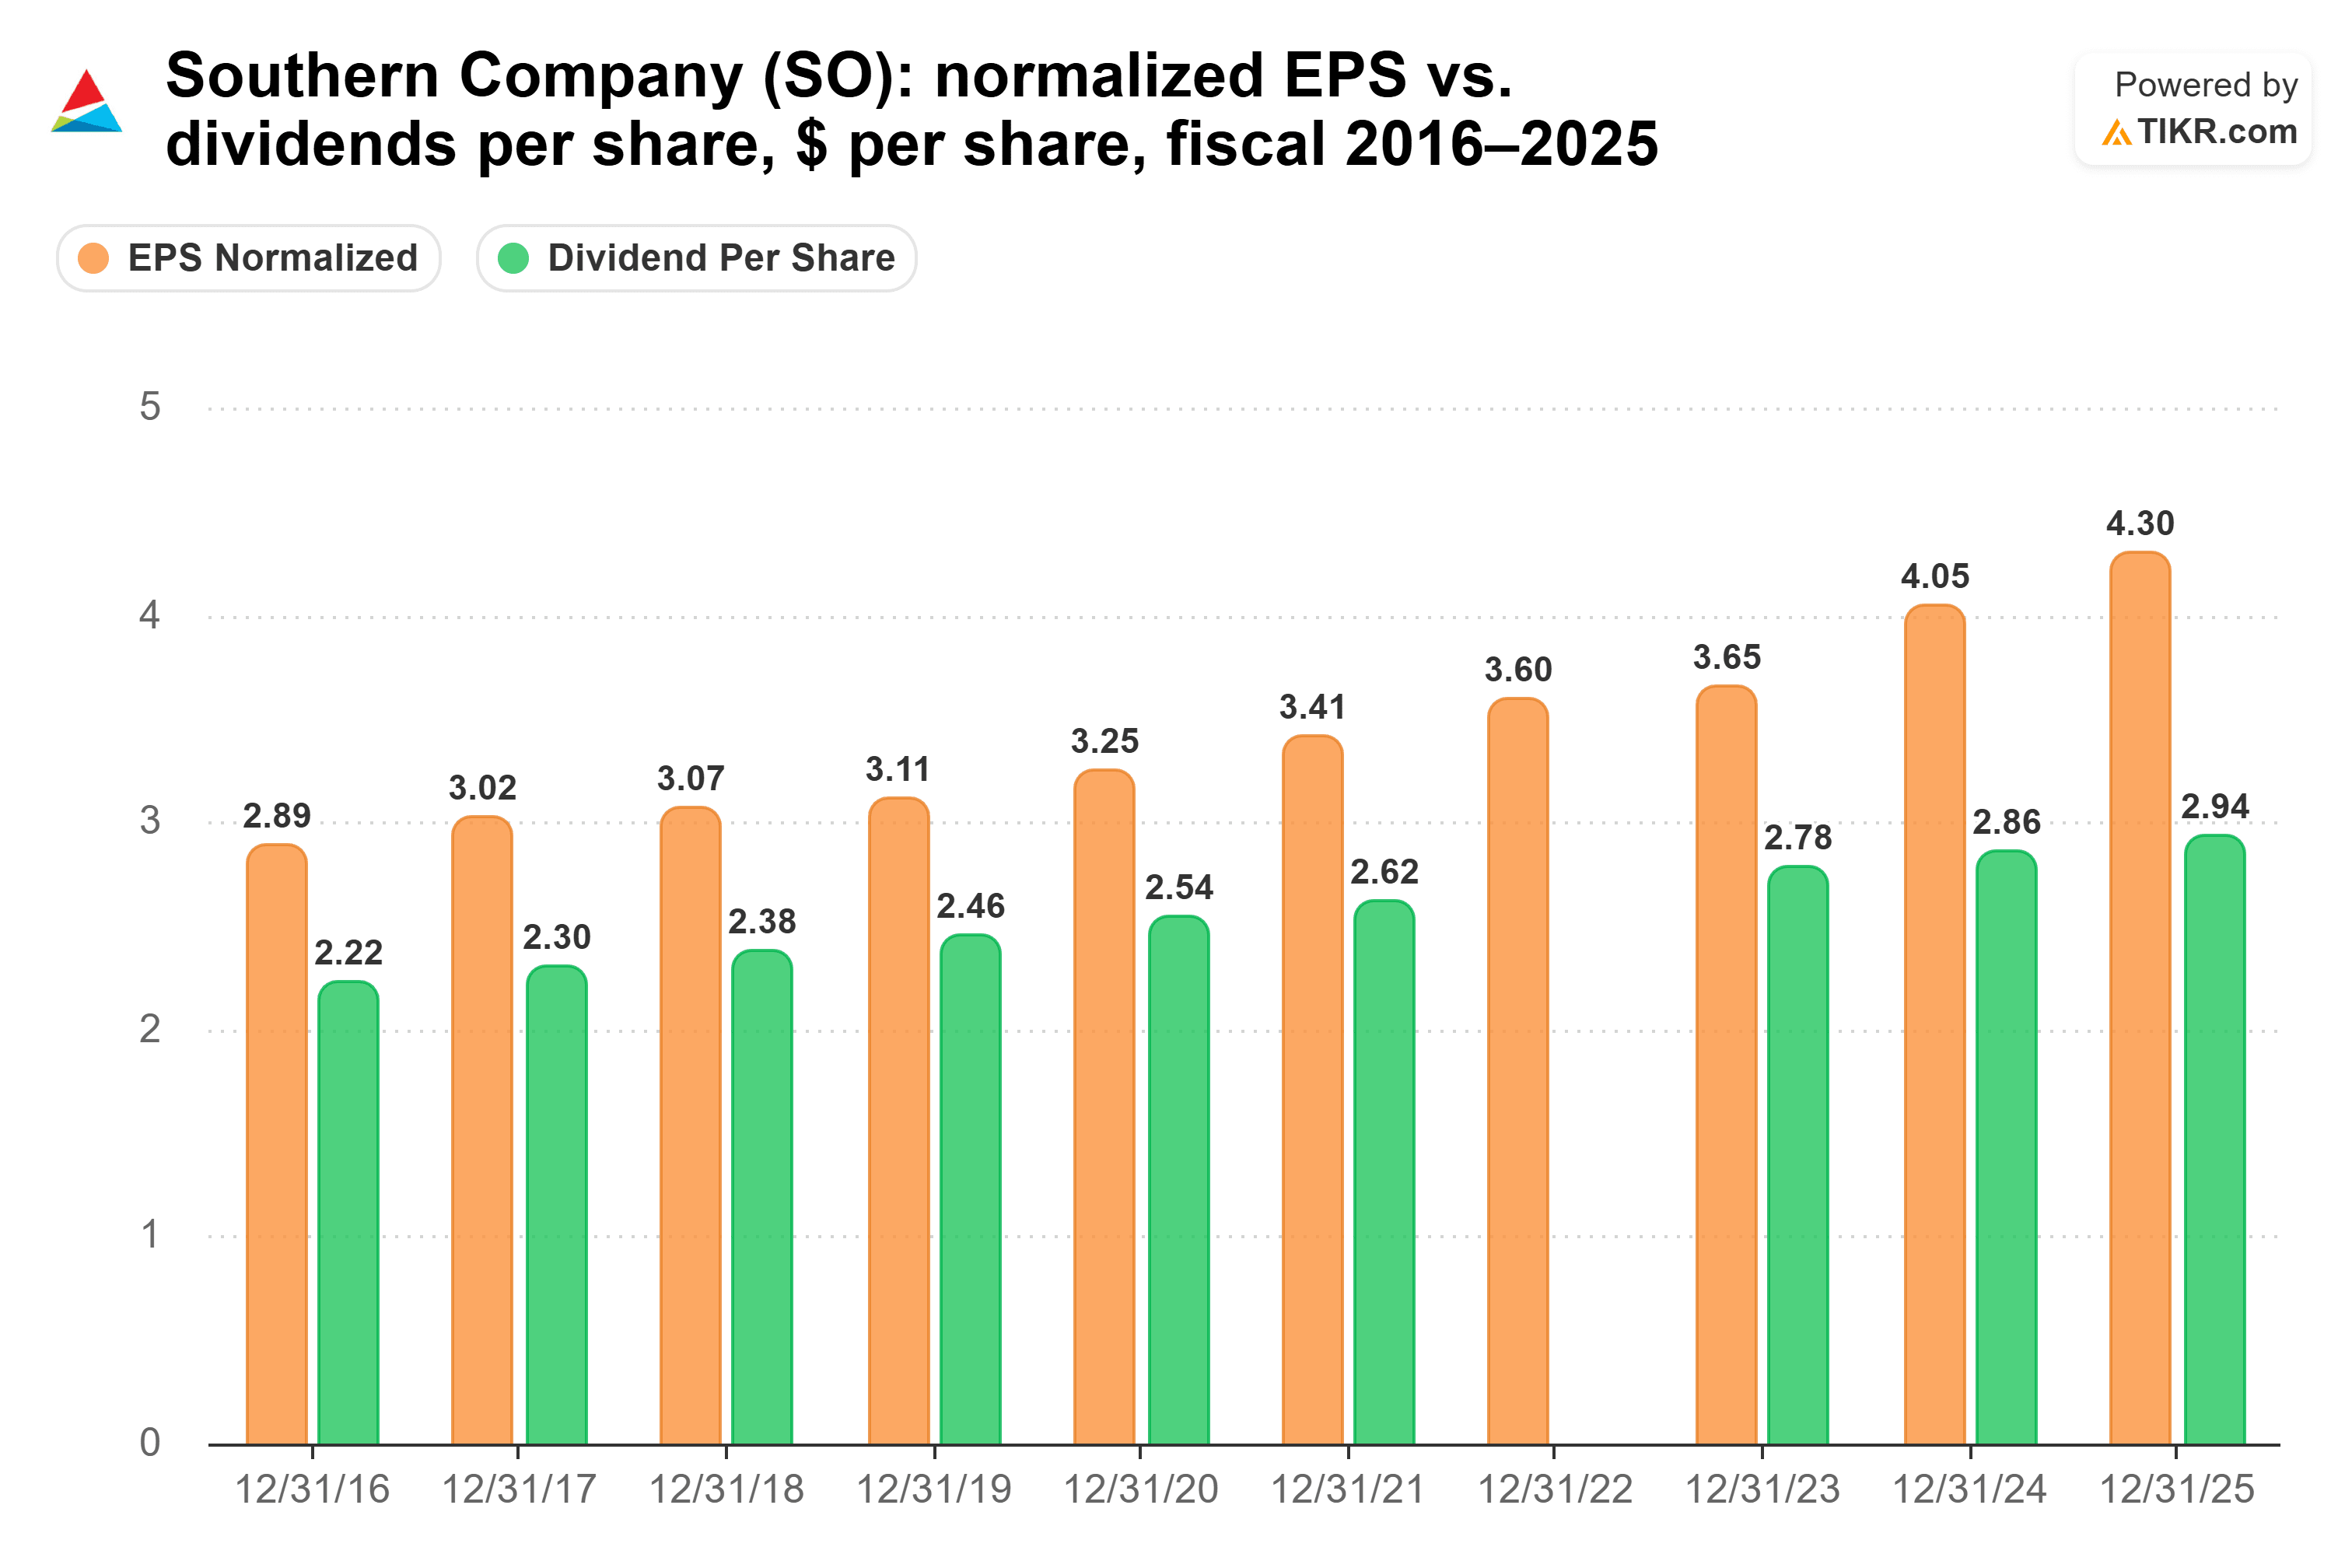
Duke ha pagato un dividendo di $3,98 nel 2022. Dal 2016, il divario tra ciò che la società ha guadagnato e ciò che ha pagato in dividendi è circa raddoppiato, passando da $0,67 a $1,36 per azione nel 2025. La maggior parte di questo miglioramento è arrivata dopo il 2021, dando a Duke più margine tra gli utili e il dividendo.
Poroch si aspetta alcuni modesti aumenti del dividendo per portare il payout ratio nella fascia bassa/media del 60%. Da lì, afferma che la società potrebbe riconsiderare il ritmo della crescita del dividendo, potenzialmente aumentando l'incremento annuale.
La domanda più grande è da dove verrà la crescita futura. Le tariffe di base sono bloccate in Georgia fino al 2028 e in Alabama fino al 2029, quindi Southern avrà bisogno della crescita delle vendite e di nuovi impianti per mantenere gli utili in movimento. La società ha anche emesso azioni, aumentando il numero di azioni in circolazione di circa il 3,3% in un anno. Almeno questa pressione si sta attenuando, con solo altri 1,1 miliardi di dollari di fabbisogno di capitale proprio fino al 2030.
Quindi, quale dividendo vince?
Per i pensionati in cerca di reddito da utility, Southern è quella verso cui mi orienterei. Il reddito iniziale è quasi identico, al 3,8% contro il 3,9%. Ma Southern ha più crescita già sotto contratto, prospettive di utili più rapide e molta meno necessità di emettere nuove azioni fino al 2030. Se il payout ratio scenderà come previsto, c'è anche spazio perché la crescita del dividendo acceleri. Questo per me è importante.
Ciò non significa che il dividendo di Duke sia in pericolo. Il payout rimane entro il suo intervallo target, e Duke ha pagato un dividendo per 100 anni consecutivi. Offre anche un rendimento leggermente più alto e una valutazione più economica, a 16,9 volte gli utili forward contro 17,8 per Southern. Preferisco semplicemente l'utility che ha bisogno di meno nuovo capitale proprio per finanziare la sua crescita.
Gli aumenti più rapidi del dividendo sono ancora solo una possibilità, e sono a qualche anno di distanza se il consiglio di amministrazione li approverà. Per ora, pianificherei aumenti di 2 centesimi e considererei qualsiasi cosa in più come un potenziale upside.
Quindi, quanto vale realmente l'azione di Southern Company?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Southern Company. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Southern Company gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!