Punti Chiave
- Target e Walmart hanno aumentato i loro dividendi per oltre 50 anni consecutivi ciascuna, e Target offre un rendimento del 3% contro l'1% di Walmart.
- Gli ultimi quattro aumenti di Target sono stati di circa il 2% ciascuno, mentre gli aumenti di Walmart hanno avuto una media di circa il 9% annuo negli ultimi tre anni.
- Il payout ratio in contanti di Walmart è del 57% negli ultimi dodici mesi e del 68% forward, contro il 46% e il 66% di Target, il cui ultimo anno completo è stato al 72%.
- Le vendite di Target hanno ripreso a crescere sotto un nuovo CEO, mentre la crescita di Walmart proviene dall'e-commerce, dalla pubblicità e dalle quote associative.
Target (TGT) ha aumentato il suo dividendo dell'1,8% a giugno, il che mette il 2026 sulla buona strada per essere il suo 55° anno consecutivo di aumenti. Walmart (WMT) è subito dietro con 53 anni consecutivi.
È qui che finiscono le somiglianze. Target rende il 3,0% rispetto all'1,0% di Walmart, ma i suoi ultimi quattro aumenti sono stati solo dall'1,8% all'1,9% ciascuno. Walmart, nel frattempo, ha aumentato il suo dividendo di circa il 9% all'anno negli ultimi tre anni.
Quindi, quale delle due è l'azione a dividendo migliore?
| Metrica | Walmart (WMT) | Target (TGT) |
|---|---|---|
| Rendimento da dividendo forward | 1.0% | 3.0% |
| Crescita dividendo a 5 anni | 5.5% annuo | 11.0% annuo |
| Ultimo aumento | +5.3% (Feb. 2026) | +1.8% (June 2026) |
| Serie di aumenti annuali | 53 anni | 55° anno in vista nel 2026 |
| Cash dividend payout ratio, TTM | 57% | 46% |
| Cash dividend payout ratio, forward | 68% | 66% |
| Debito netto ÷ EBITDA | 1.33x | 1.49x |
Fonte: TIKR, prezzi alla chiusura del 30 settembre 2026, ultimi dodici mesi riportati e consenso; serie e aumenti da comunicati aziendali.
Walmart: cresce su più fronti
Le entrate di Walmart sono aumentate del 5,9% nei tre mesi fino a luglio, guidate dai suoi nuovi business: e-commerce +23%, pubblicità +38% e quote associative +17%. Come ha detto il CEO John Furner durante la conference call, "Stiamo investendo pesantemente nel prezzo perché i clienti ne hanno bisogno e perché crediamo che questo porti a guadagni di quota di mercato nel tempo."
Questa crescita finanzia un dividendo ben coperto: un cash dividend payout ratio del 57% negli ultimi dodici mesi.
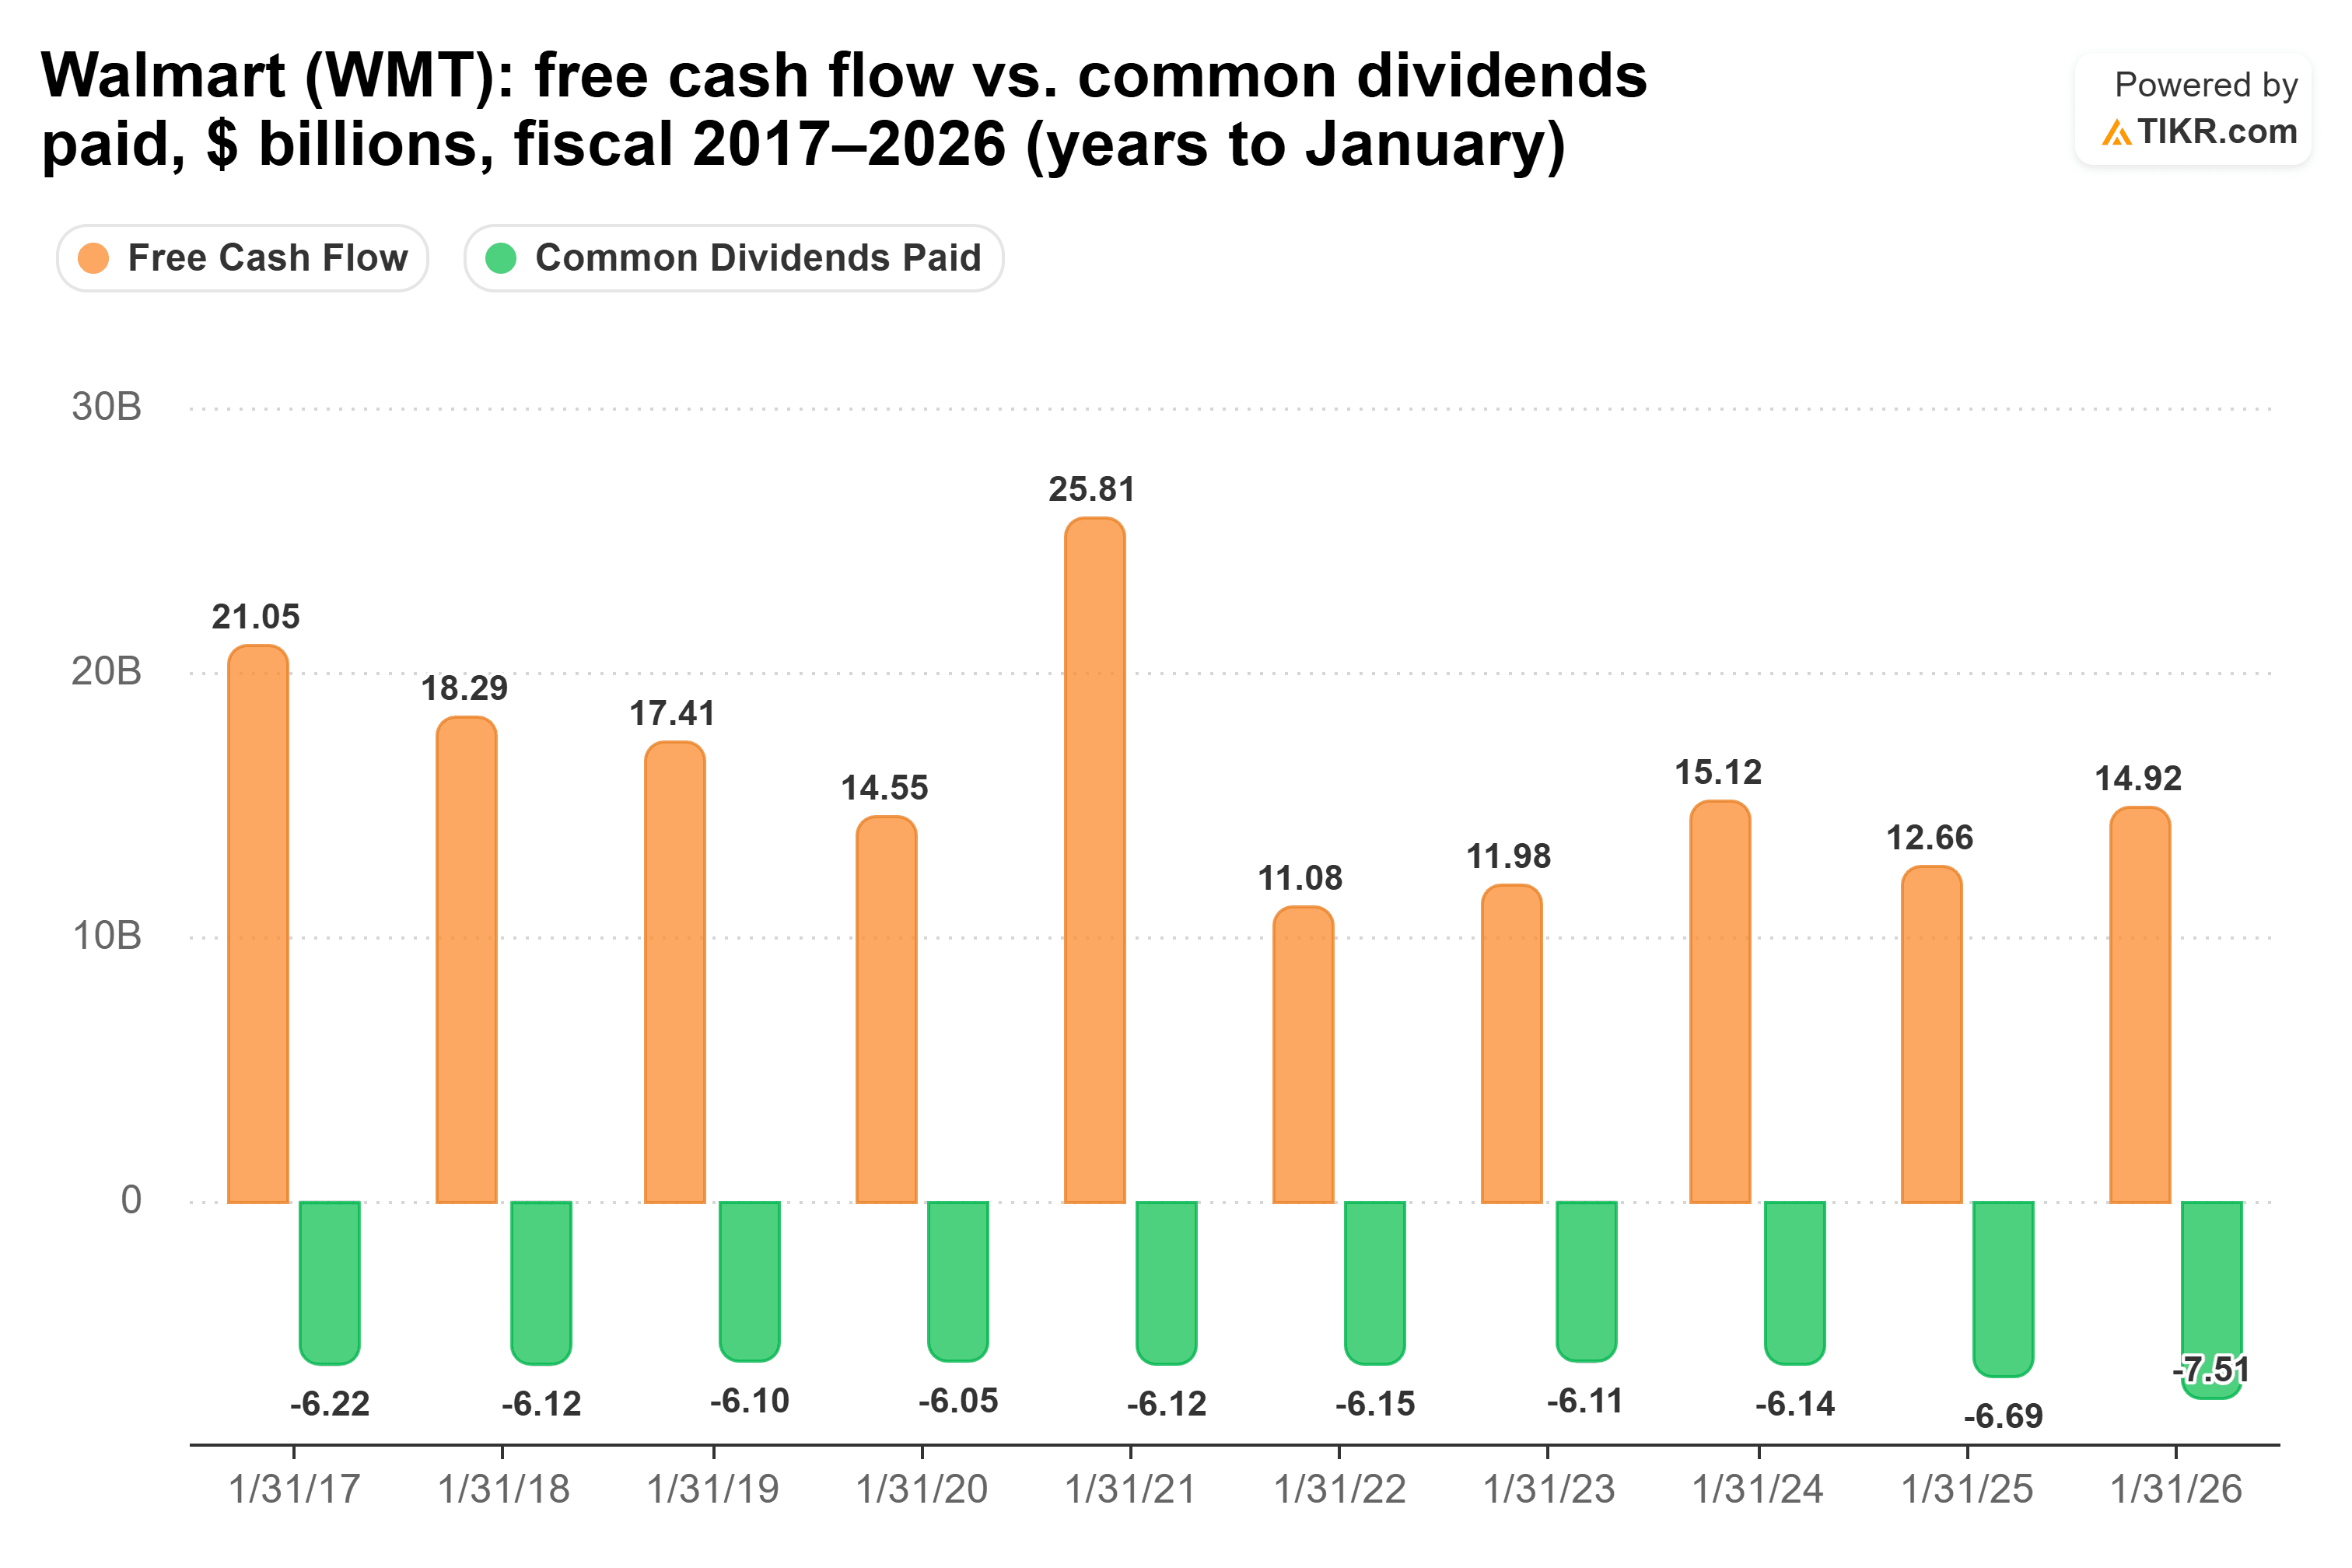
Il free cash flow ha coperto il dividendo almeno 1,8 volte in ciascuno degli ultimi dieci anni. È una copertura del dividendo praticamente quanto più costante si possa ottenere.
Il payout ratio forward è più alto al 68%, con gli analisti che si aspettano un calo del free cash flow del 22% quest'anno fiscale a causa dell'aumento dei capex. Il CFO John David Rainey la vede diversamente: "Anche con questo aumento, ci aspettiamo di generare una crescita a doppia cifra del free cash flow quest'anno." Nove analisti formulano la stima, e la stima dell'anno scorso si è rivelata entro il 3%.
Il più grande svantaggio di Walmart è il rendimento iniziale. Un investimento di $10.000 genera oggi circa $100 all'anno. Se il dividendo cresce circa del 6% annuo, questo salirebbe a circa $172 nell'anno 10, ovvero circa un rendimento dell'1,7% sul capitale iniziale. A 34,6 volte gli utili forward, si sta anche contando sull'andamento del prezzo delle azioni.
Target: la ripresa è iniziata
Da parte sua, Walmart sta costruendo su una crescita che già possiede, mentre Target sta cercando di riprendersi da un anno negativo, con le vendite nette in calo dell'1,7% nell'anno fino a gennaio 2026. Il nuovo CEO di Target, Michael Fiddelke, sta spendendo circa $2 miliardi in più quest'anno, inclusi circa $5 miliardi in capex, rispetto ai $3,7 miliardi.
Finora nel 2026, la spesa extra sta dando risultati, poiché le vendite comparabili sono aumentate del 3,8% nell'ultimo trimestre e Target ha alzato le sue previsioni di vendita a una crescita di circa il 5%.
Ma la copertura del dividendo di Target è meno confortevole di quella di Walmart. Il suo cash dividend payout ratio è solo del 46% negli ultimi 12 mesi, aiutato da un rimborso tariffario una tantum di $994 milioni, e del 66% forward. Nell'anno fino a gennaio 2026, con l'aumento dei capex, il payout ratio ha raggiunto un livello molto più sottile del 72%.
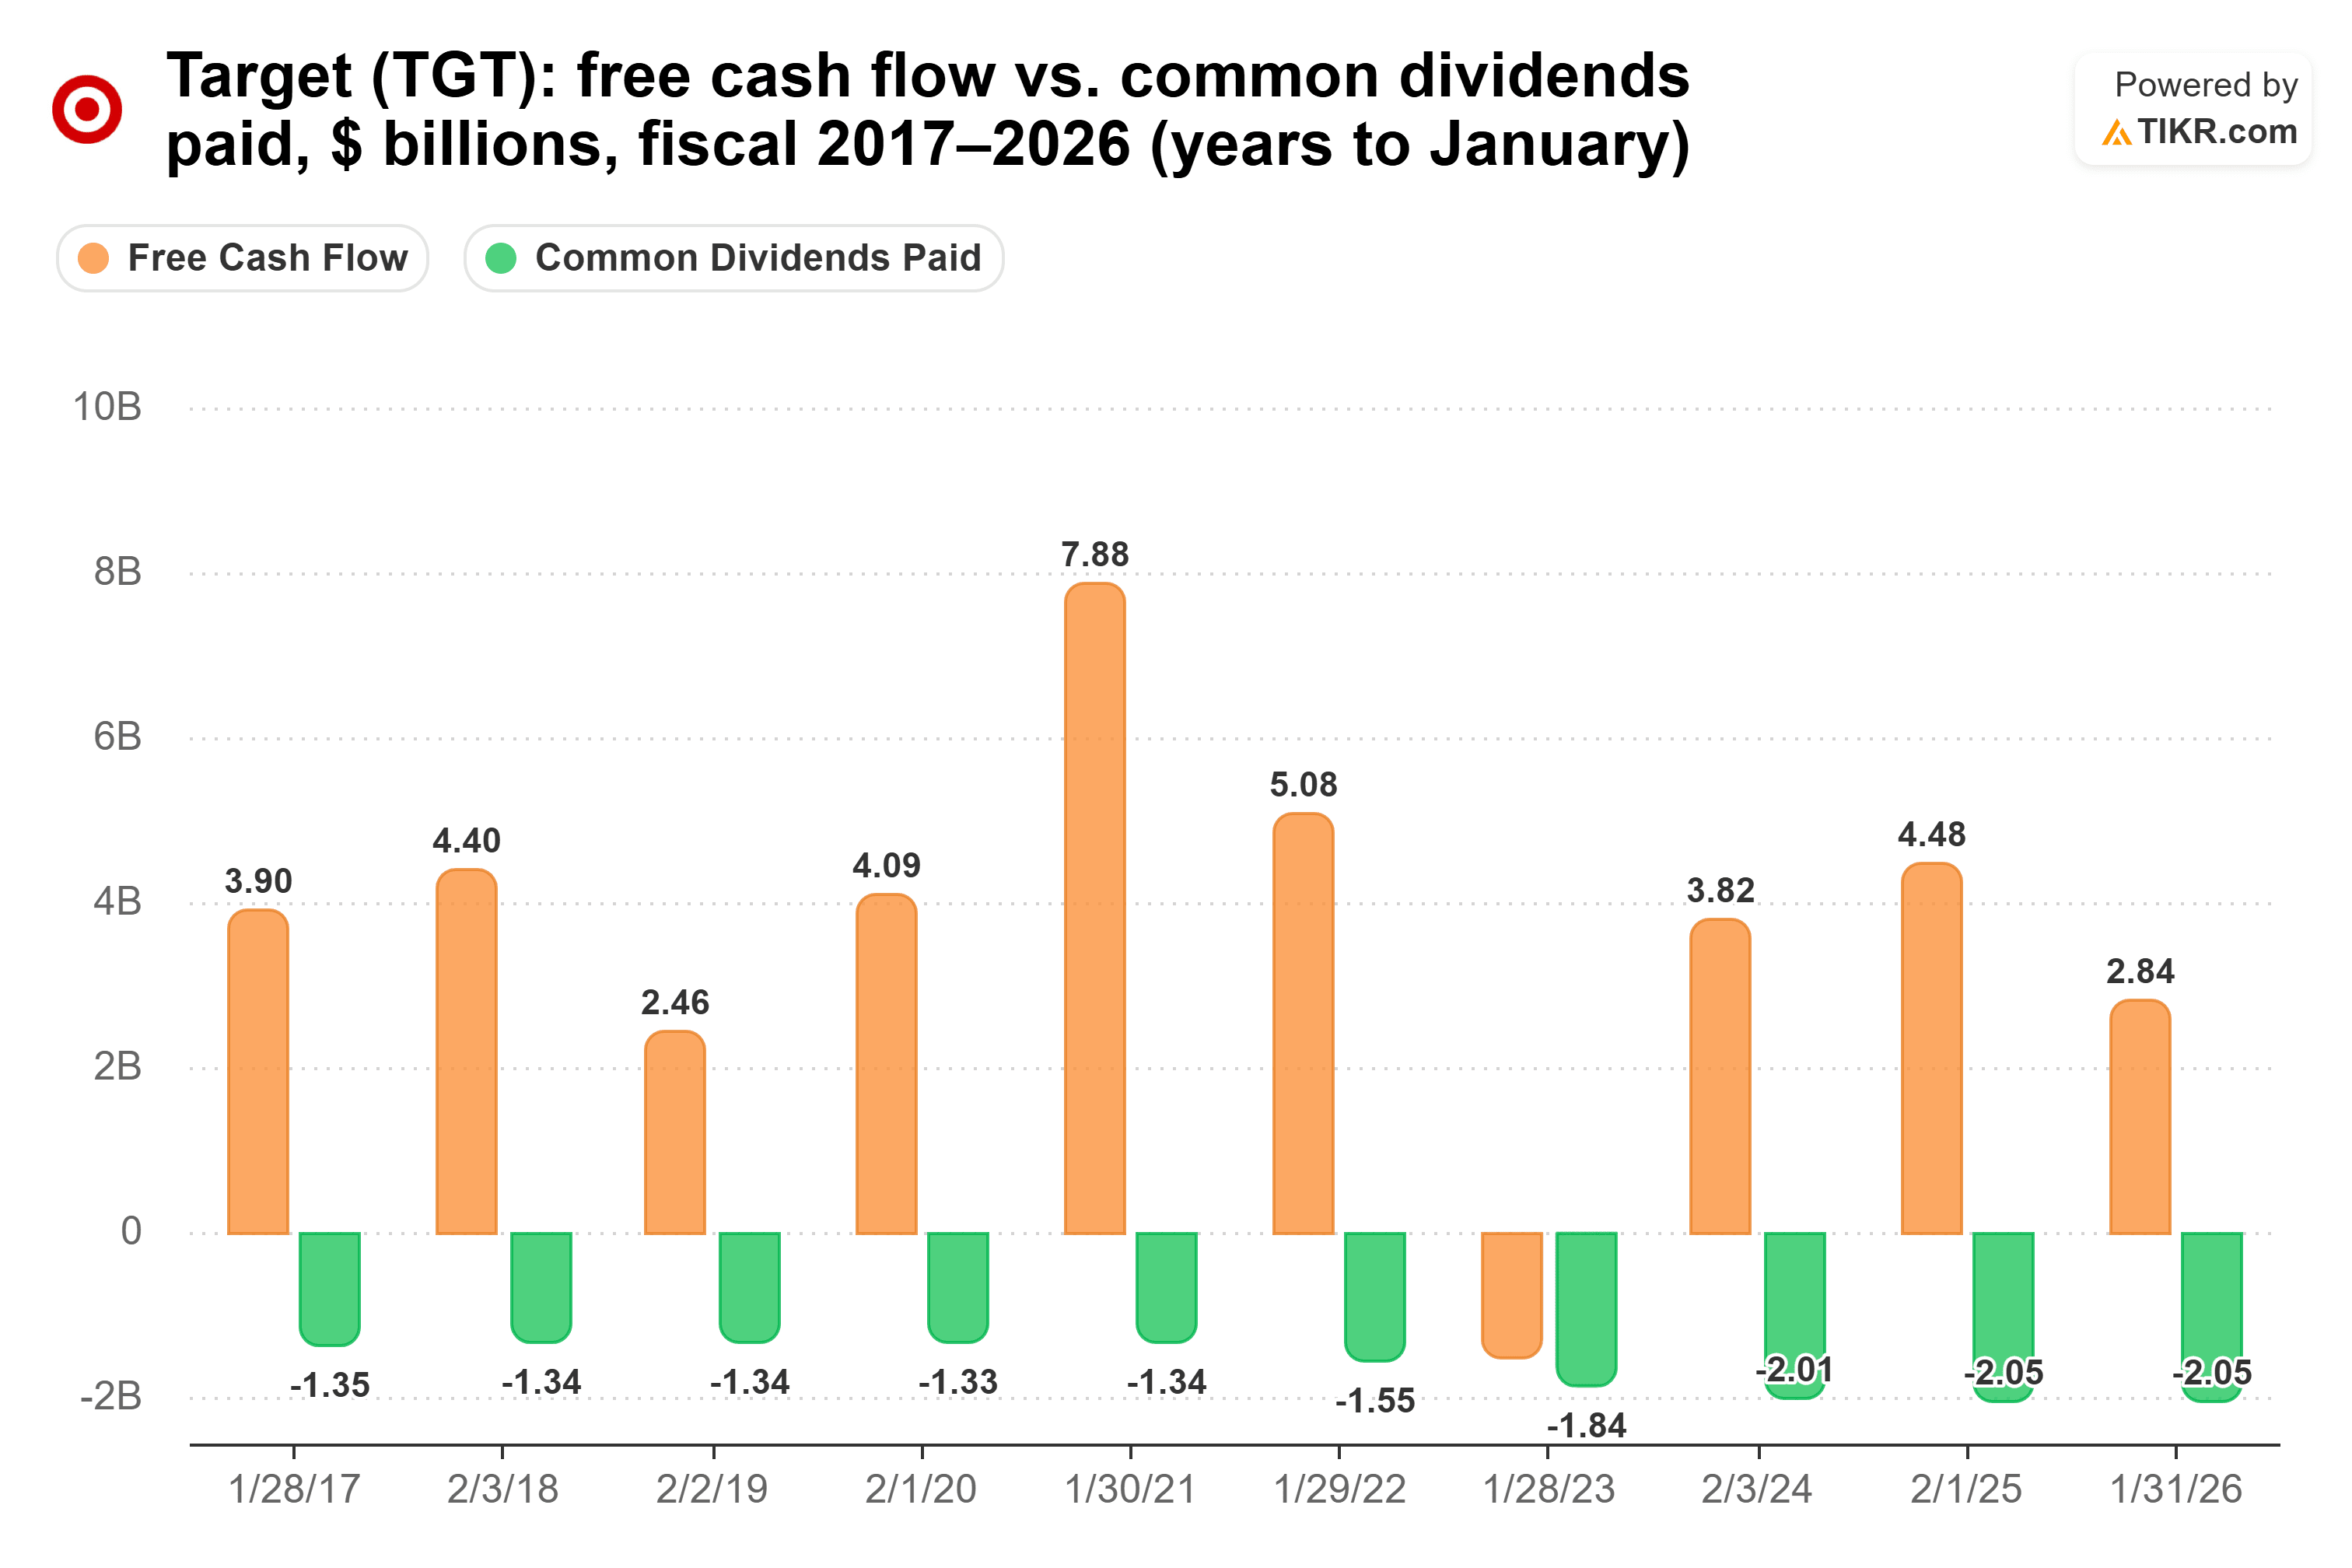
Il free cash flow ha coperto il dividendo in nove dei dieci anni, ma è andato in negativo nell'anno fino a gennaio 2023, e l'anno scorso ha lasciato il margine più basso tra gli altri. Coperto, ma con un cuscinetto molto inferiore a quello di Walmart.
Il tasso di crescita a cinque anni dell'11% di Target include aumenti del 32% nel 2021 e del 20% nel 2022; i quattro successivi sono stati dall'1,8% all'1,9%. Il CFO Jim Lee sta bilanciando il dividendo "con il nostro obiettivo di avvicinarci a un payout ratio del 40% nel tempo", rispetto a circa il 60% dell'EPS rettificato dell'anno scorso. La mia interpretazione: gli aumenti rimarranno piccoli finché gli utili non recupereranno.
Tuttavia, Target paga di più in anticipo. Un investimento di $10.000 genererà oggi circa $300 all'anno e, con una crescita annua dell'1,8%, circa $352 nell'anno 10. Anche se il dividendo di Walmart crescesse del 9,2% all'anno, eguagliando il suo tasso triennale, il pagamento raggiungerebbe solo circa $221, ma soprattutto non raggiungerebbe Target fino al 2042 circa, un divario di 12 anni tra i due periodi non proprio insignificante.
Il rischio è una ripresa disomogenea, come ha detto il chief merchandising officer Cara Sylvester durante la call: "In Altri, inclusi casa e abbigliamento, le nostre performance non sono dove dovrebbero essere, e il lavoro continuerà nel 2027 e oltre."
Quindi, quale dividendo vince?
Per me, Walmart è ancora l'azione a dividendo migliore. Il suo free cash flow ha coperto il dividendo comodamente per un decennio, il suo CFO si aspetta che quella cassa cresca quest'anno, e la sua crescita proviene da e-commerce, pubblicità e quote associative. Mi aspetterei che un dividendo sostenuto da questo continui a crescere a un ritmo sano.
Ciò non significa che il dividendo di Target sia in pericolo. Il suo payout ratio forward è all'incirca in linea con quello di Walmart, le vendite stanno crescendo di nuovo e, a 16,9 volte gli utili forward, l'azione viene scambiata a circa la metà della valutazione di Walmart. Se stai cercando reddito oggi, Target paga circa tre volte tanto e ha continuato ad aumentare il suo dividendo per ben oltre un decennio. Tuttavia, il vantaggio di Walmart, almeno per me, è l'azienda nel suo complesso. Francamente, ho più fiducia in dove quel dividendo possa andare da qui.
Ovviamente, la ripresa di Target ha solo un paio di trimestri. Se le vendite continuano a salire e il suo payout si avvicina a quell'obiettivo del 40%, i suoi aumenti potrebbero accelerare di nuovo e potrei benissimo spostare i miei pensieri a favore di Target.
Quindi, quanto vale realmente l'azione Walmart?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Walmart. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!