Punti Chiave
- Steve Eisman afferma che l'IA rappresenta "un'emissione da 500 miliardi di dollari quest'anno" che sta spiazzando i titoli di Stato, e prevede una correzione del mercato a meno che il rendimento del decennale non scenda nuovamente sotto il 5%.
- Inigo Fraser Jenkins di AllianceBernstein sostiene che il fabbisogno di capitale dell'IA ora lega insieme azioni, credito, dollaro e flussi esteri, rendendo difficile diversificare il rischio legato all'IA.
- Ci sono eccezioni! Berkshire Hathaway, Johnson & Johnson e Waste Management hanno un beta inferiore alla media e attività che non dipendono dal trend dell'IA.
Steve Eisman, l'investitore reso famoso da Michael Lewis in The Big Short, ha una nuova preoccupazione riguardo al boom dell'IA: il mercato obbligazionario.
Nell'episodio di venerdì del podcast Prof G Markets, si è espresso senza mezzi termini:
"L'IA rappresenta un'emissione da 500 miliardi di dollari quest'anno e sta avendo un effetto di spiazzamento sui mercati dei titoli di Stato."
Il suo ragionamento: quando Microsoft (MSFT) o Alphabet (GOOG) costruiscono un data center, si indebitano a lungo termine ("debito a 10 anni, qualcosa del genere"). Il Tesoro vuole lo stesso denaro a lungo termine. Quindi c'è "una certa competizione", come ha detto Eisman, e il debito per l'IA sta spiazzando i titoli di Stato.
Visto che viene dal tizio che ha scommesso contro la bolla immobiliare, vale la pena ascoltarlo.
La linea di demarcazione di Eisman
Eisman ha anche detto quando ritiene che questo diventi un problema per le azioni. Ha scritto che il 5% sul rendimento del titolo decennale del Tesoro è il "Rubicone" del mercato. Il conduttore Ed Elson gli ha riletto la sua conclusione durante la trasmissione: "a meno che non accada qualcosa che spinga i tassi di nuovo sotto il 5%, una correzione del mercato sembra imminente."
Il decennale si attesta al 5,3%, quindi... sì, ci siamo.
Perché il 5% è così importante? Tassi a lungo termine più alti fanno salire i tassi sui mutui. L'esempio di Eisman è un mutuo al 6% che diventa "7, 7,5%", il che colpisce l'intero settore immobiliare. Rendono anche il debito più costoso per ogni azienda che si indebita, comprese quelle che pagano per lo sviluppo dell'IA.
Per essere onesti, Eisman incolpa anche i prezzi più alti del petrolio e gli investitori nervosi per il livello attuale del decennale. Ed è onesto sui tempi: "Nessuno lo sa mai fino a dopo il fatto."
Il punto è questo: l'IA è ora il trade di tutti
Il problema è che l'IA sta diventando sempre più difficile da evitare.
Lo stratega di AllianceBernstein, Inigo Fraser Jenkins, sostiene in una nuova nota che "l'appetito di capitale dell'IA è ora diventato così grande che sta legando insieme azioni, credito, dollaro e flussi esteri."
AllianceBernstein non sta dicendo a nessuno di vendere. Il suo punto è che "i portafogli hanno urgentemente bisogno di reggere nel caso in cui questo intero treno merci dell'IA si fermi."
Così ho pensato di dedicare un po' di tempo a seguire il consiglio di Jenkins - cercando azioni con un beta inferiore alla media che siano meno dipendenti dal trend dell'IA.
Eccone tre:
1. Berkshire Hathaway è seduta su una montagna di contanti
Eisman è preoccupato per i grandi mutuatari che competono per il denaro. Berkshire Hathaway (BRK.B), con un beta di 0,6, si trova dall'altra parte di quel trade. Ha chiuso l'esercizio fiscale 2025 con 373 miliardi di dollari di liquidità e investimenti a breve termine, contro 135 miliardi di dollari di debito totale...
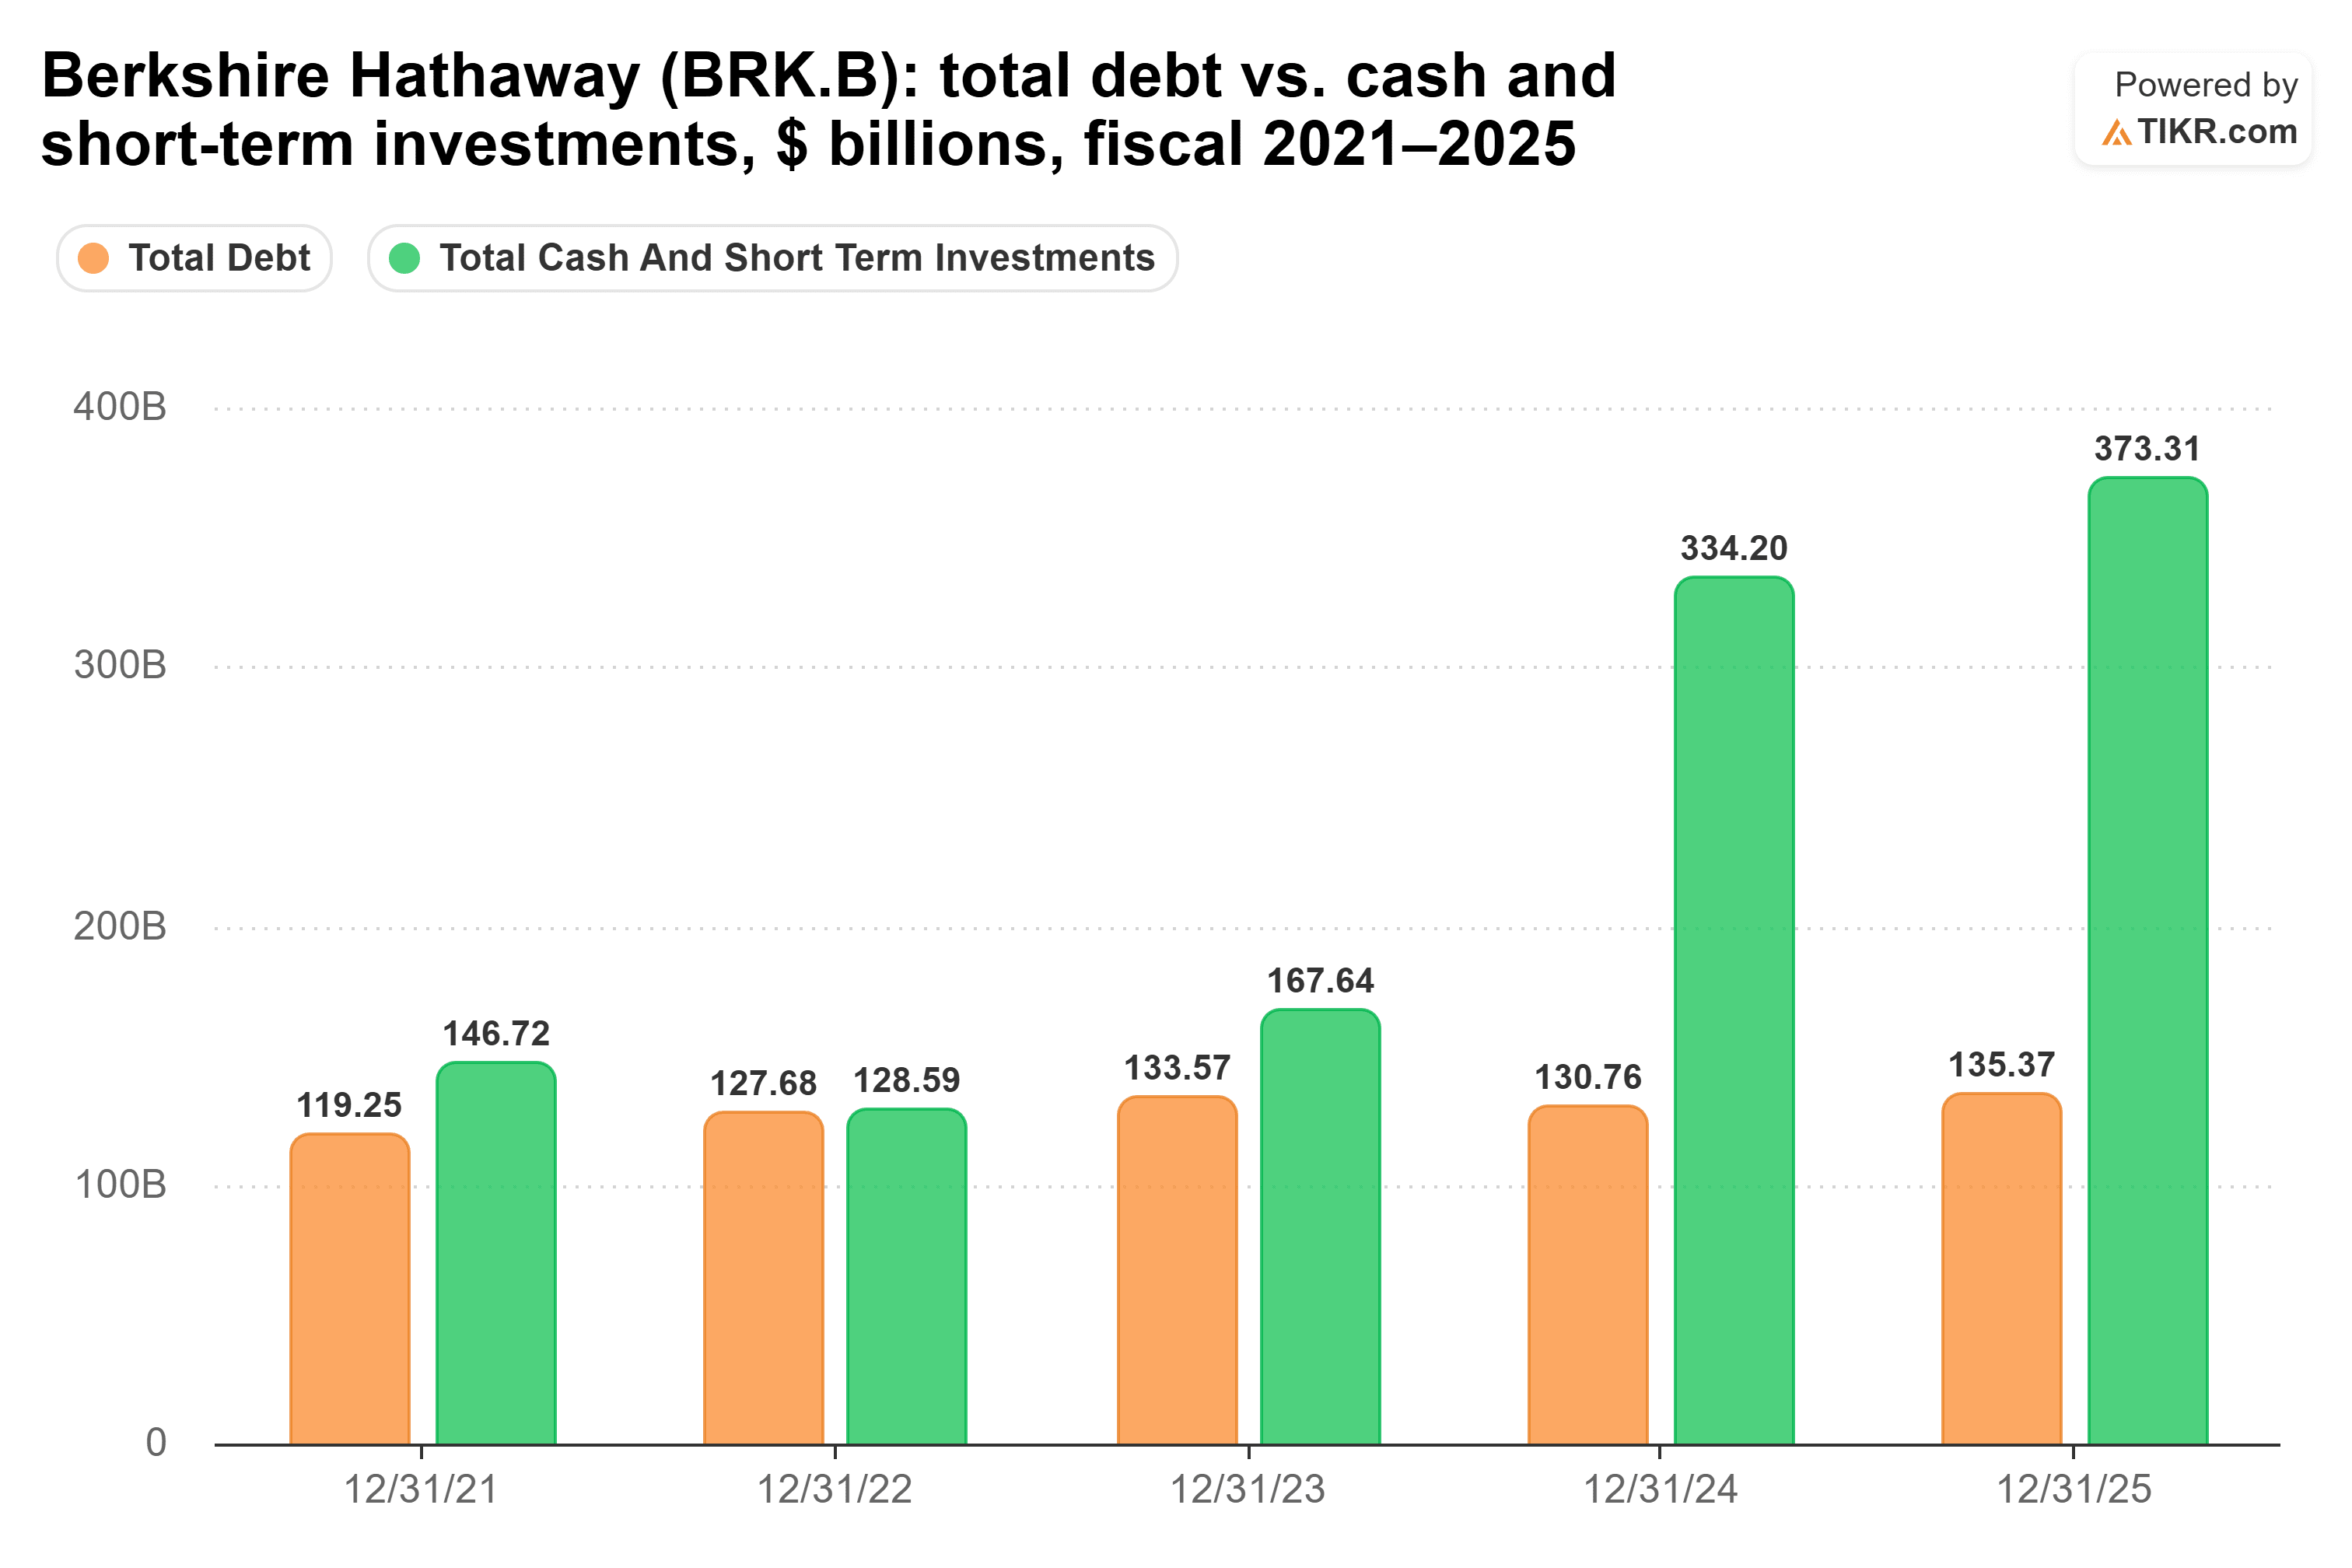
Quella montagna di contanti è più che raddoppiata dal 2023(!), mentre il debito è appena aumentato.
Berkshire risente ancora di un'economia più debole attraverso le sue attività assicurative, ferroviarie ed energetiche, e il suo portafoglio azionario scenderebbe con il mercato. Ma se dovesse verificarsi una correzione, Berkshire ha i soldi per fare ciò che Warren Buffett ha sempre detto di fare: essere "avidi quando gli altri hanno paura". (E ci sono così tanti esempi storici di come l'abbia fatto che non sprecherò il vostro tempo a elencarli tutti.)
2. Il dividendo di Johnson & Johnson si autofinanzia
La sicurezza di Berkshire è una montagna di contanti. Johnson & Johnson (JNJ) offre un assegno che continua ad arrivare: rende circa il 2%, con un beta di appena 0,23.
Le persone hanno bisogno delle loro prescrizioni e dispositivi chirurgici qualunque cosa faccia il decennale. Questo si riflette nel flusso di cassa. Il free cash flow di J&J è rimasto tra 17,5 e 19,8 miliardi di dollari in ciascuno degli ultimi cinque anni, e ha coperto il dividendo con margine ogni volta...

Nell'esercizio fiscale 2025, J&J ha pagato 12,4 miliardi di dollari di dividendi su 19,7 miliardi di dollari di free cash flow. Questo è un payout ratio in contanti di circa il 63%, sufficientemente comodo da mantenere la sua serie di 64 anni consecutivi di aumenti senza prendere in prestito un centesimo.
Il rischio principale di J&J è la sua stessa attività: come ogni azienda farmaceutica, deve sostituire le vendite man mano che i farmaci più vecchi perdono la protezione brevettuale, e deve continuare a riempire il suo pipeline con nuovi farmaci per far crescere quel fatturato.
3. I camion di Waste Management continuano a girare
La domanda di J&J non si preoccupa dell'IA, e lo stesso vale per la spazzatura. Waste Management (WM) ha un beta di appena 0,43.
Nessuno smette di portare i bidoni al marciapiede perché un'azione dell'IA ha avuto un trimestre negativo. I ristoranti hanno ancora bisogno che i loro cassonetti vengano svuotati in una recessione, e lo stesso vale per ospedali e fabbriche. Ecco perché le entrate sono cresciute ogni anno negli ultimi cinque, da 17,9 miliardi di dollari nell'esercizio fiscale 2021 a 25,2 miliardi di dollari nell'esercizio fiscale 2025...
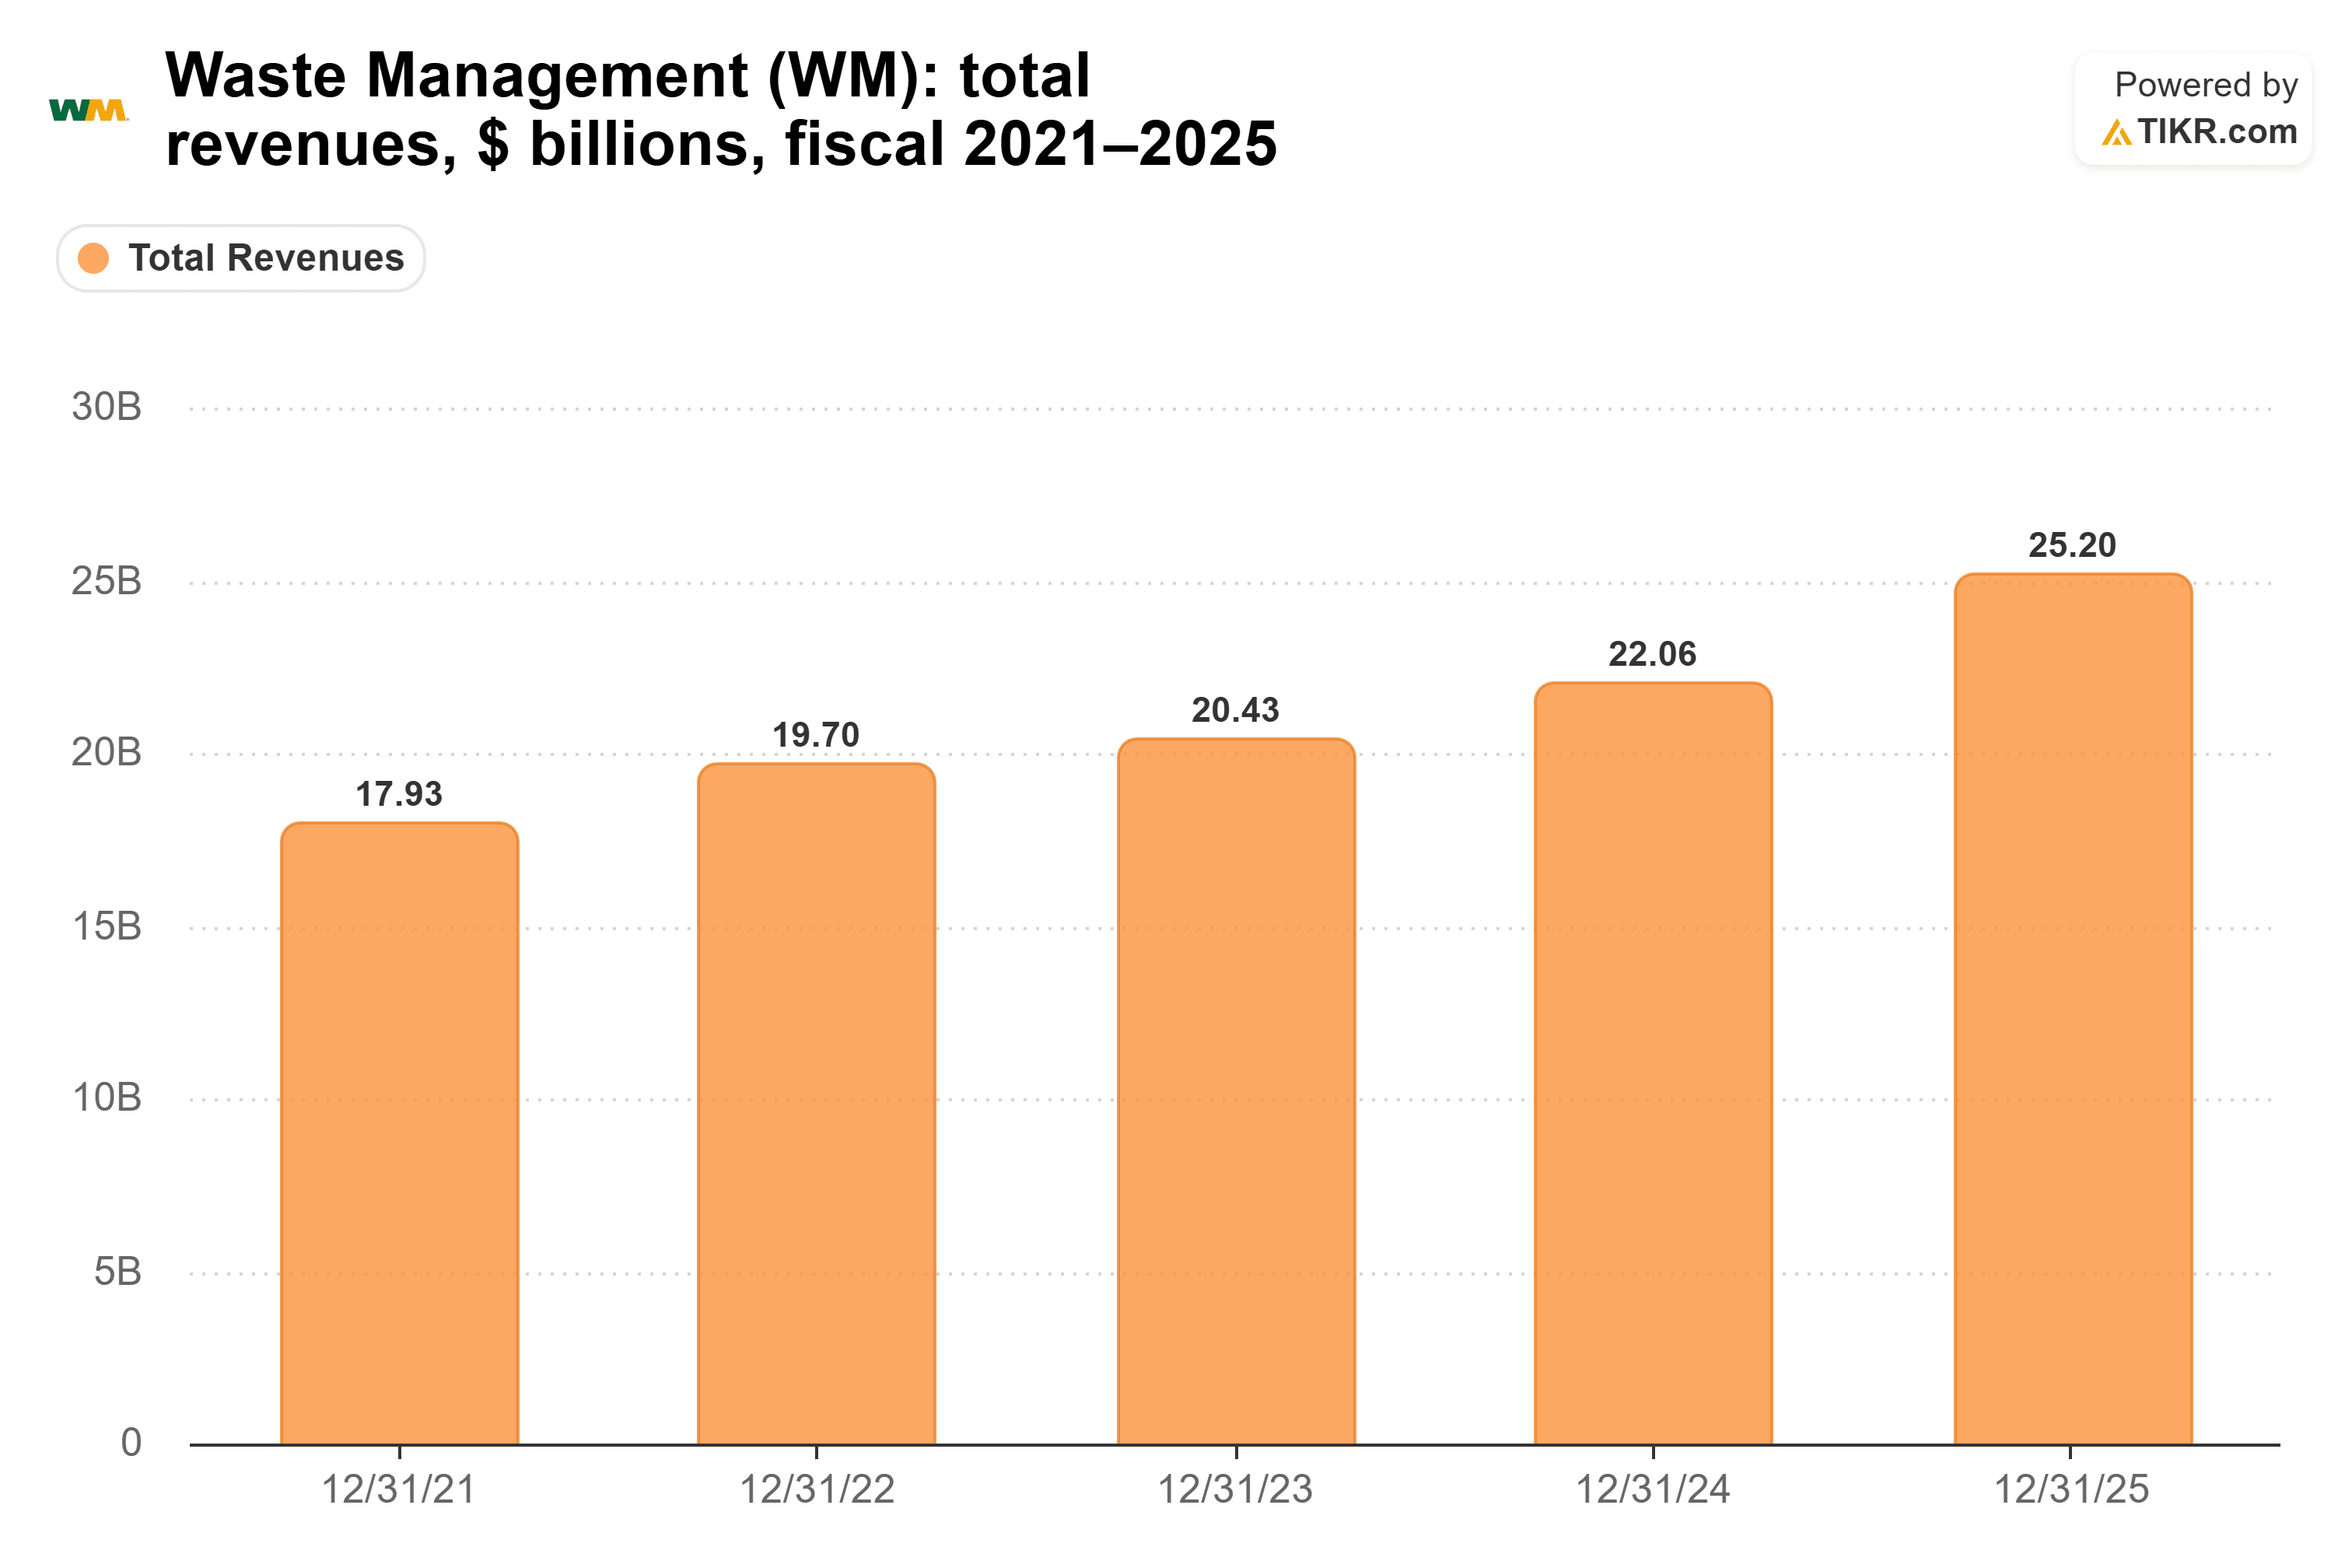
(Parte del balzo del 14% dell'anno scorso è derivato dall'acquisizione di Stericycle, quindi non aspettatevi quel ritmo ogni anno.)
Immagino che siamo arrivati al punto del ciclo in cui i titoli anticiclici iniziano a sembrare interessanti.
In sintesi
La mia opinione: Eisman potrebbe benissimo avere ragione sul decennale, e potrebbe essere in anticipo. Come ha detto lui, nessuno lo sa fino a dopo il fatto. Questo è esattamente il motivo per cui mi piacciono questi tre. Non devo chiamare il top per possederli.
Se arriva la correzione, Berkshire ha i contanti per andare a fare shopping, il dividendo di J&J è pagato dal suo free cash flow, e i camion di Waste Management continuano a girare.
Naturalmente, se i tassi scendono di nuovo sotto il 5% e il trend dell'IA continua a correre, tutti e tre probabilmente rimarranno indietro rispetto al mercato per un po'. Questo è il costo di un beta basso in un rally.
Quindi, quanto vale realmente l'azione di Berkshire Hathaway?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Berkshire Hathaway. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'attività. È gratuito.
Valuta Berkshire Hathaway gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!