Points clés
- L'action UPS a progressé de 6 % aujourd'hui après une croissance du chiffre d'affaires du troisième trimestre de 6,7 % à 22,9 milliards de dollars et une révision à la hausse des prévisions 2026 par l'entreprise.
- L'abandon des livraisons Amazon peu rémunératrices améliore la rentabilité : le chiffre d'affaires par colis aux États-Unis a augmenté de 6,1 % alors même que le volume quotidien a baissé de 3 %.
- Les prévisions de flux de trésorerie disponible ont été relevées à environ 6,1 milliards de dollars, ce qui couvre désormais les quelque 5,4 milliards de dollars que UPS prévoit de verser en dividendes cette année.
- Même après cette hausse, le PER forward d'UPS reste nettement inférieur à sa moyenne sur cinq ans.
United Parcel Service (UPS) a bondi de 6 % aujourd'hui après avoir dépassé les estimations du troisième trimestre et relevé ses prévisions pour 2026. Elle a réalisé ces deux performances tout en traitant moins de colis.
Comment ? « Nous dissipons l'ancienne croyance selon laquelle tous les colis étaient créés égaux et que le volume résout tous les problèmes », a déclaré la directrice générale Carol Tomé à Reuters.
TIKR suit 29 analystes sur United Parcel Service. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur United Parcel Service, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour United Parcel Service
Moins de colis, plus de profit
Le chiffre d'affaires du troisième trimestre a augmenté de 6,7 % pour atteindre 22,9 milliards de dollars, dépassant les 22,28 milliards de dollars attendus par les analystes. Le BPA ajusté de 1,69 $ a dépassé le consensus de 1,62 $. (Il était de 1,74 $ il y a un an, mais cela incluait 0,30 $ provenant d'un gain ponctuel de vente-location.)
La véritable histoire est celle de l'activité américaine. UPS a terminé la réduction de ses livraisons pour Amazon (AMZN) au deuxième trimestre, et le volume quotidien moyen domestique a baissé de 3 % par rapport à l'année précédente. Malgré cela, le chiffre d'affaires domestique a augmenté de 4,5 % grâce à une hausse de 6,1 % du chiffre d'affaires par colis, qui a dépassé l'augmentation de 5,5 % du coût par colis. Le résultat d'exploitation ajusté domestique a progressé de 14 % pour atteindre 1,03 milliard de dollars.
Le chiffre d'affaires par colis à l'international a augmenté encore plus rapidement, de 15 %.
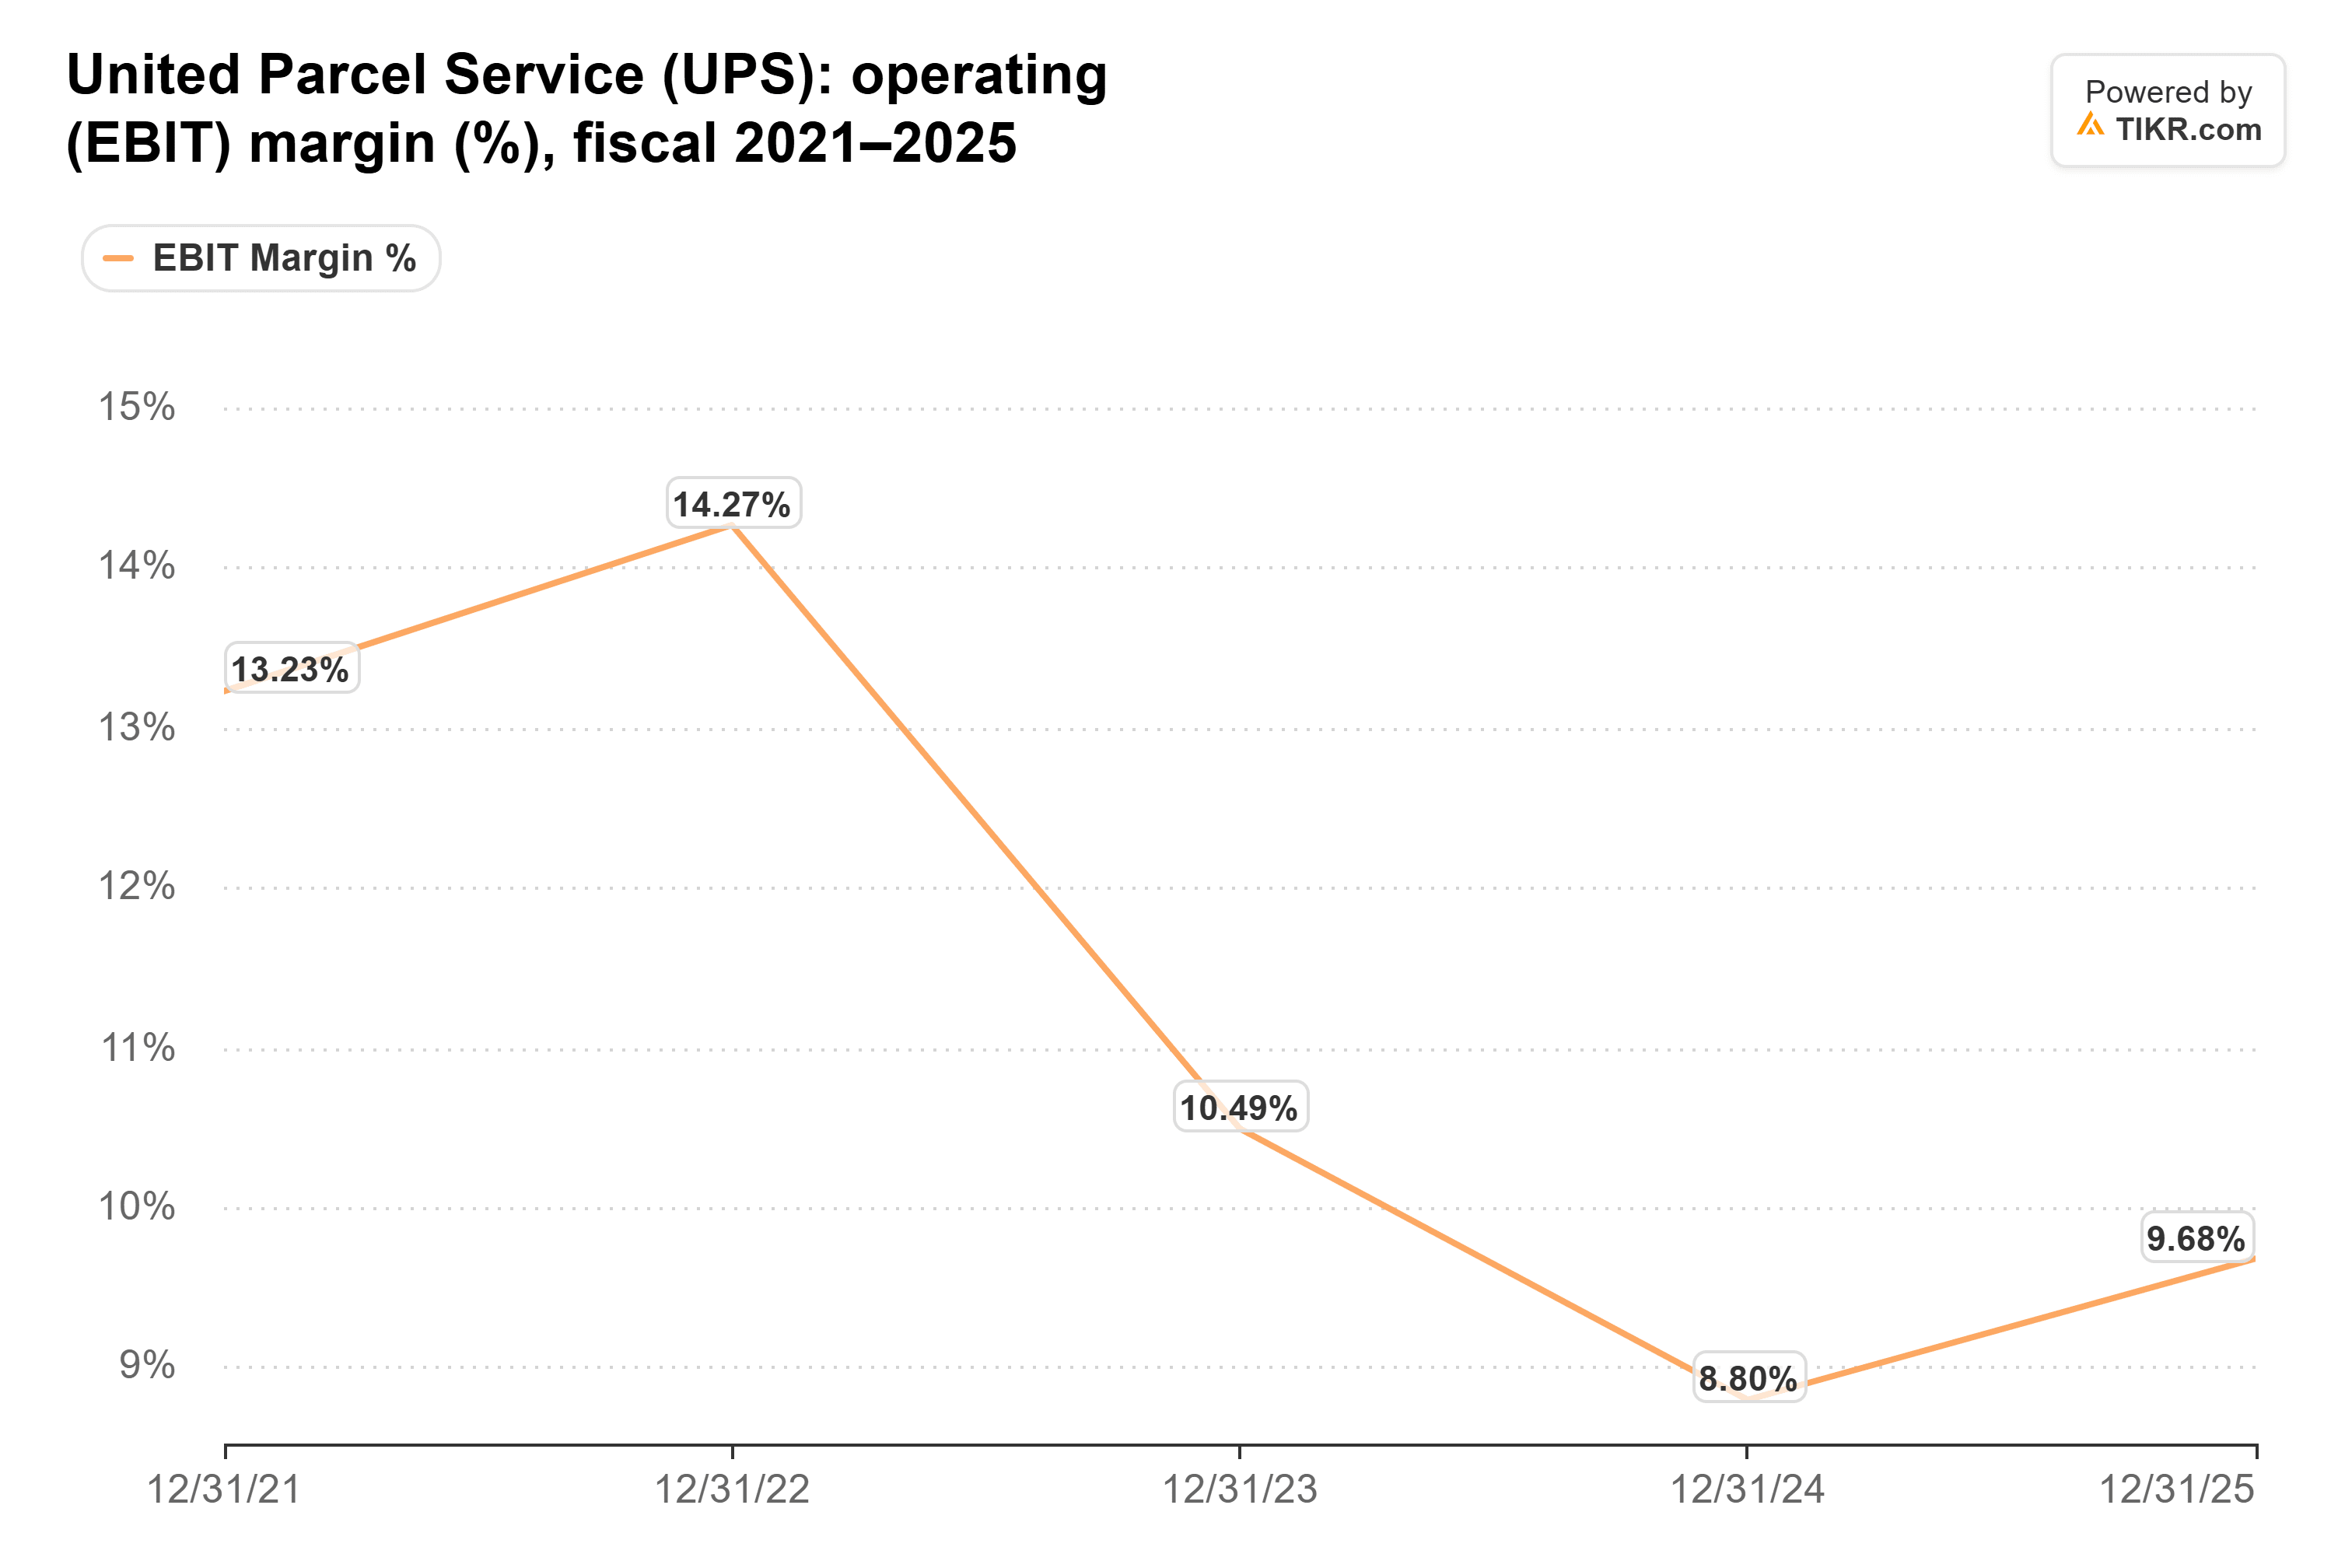
UPS en a besoin, puisque sa marge opérationnelle est passée de 14,3 % en 2022 à 9,7 % l'année dernière.
Des prévisions relevées, encore
UPS prévoit désormais un chiffre d'affaires d'environ 92,6 milliards de dollars cette année, contre 91,2 milliards précédemment. Elle prévoit également un résultat opérationnel ajusté d'environ 8,75 milliards de dollars et un BPA ajusté d'environ 7,28 $, contre 7,22 $ auparavant. Et elle compte y parvenir avec moins de colis pendant les fêtes : le volume quotidien total devrait baisser de 1,3 % au quatrième trimestre, selon les informations.
Les analystes tablaient déjà sur une croissance des bénéfices par action à partir de là, à 8,06 $ en 2027 et 8,70 $ en 2028.
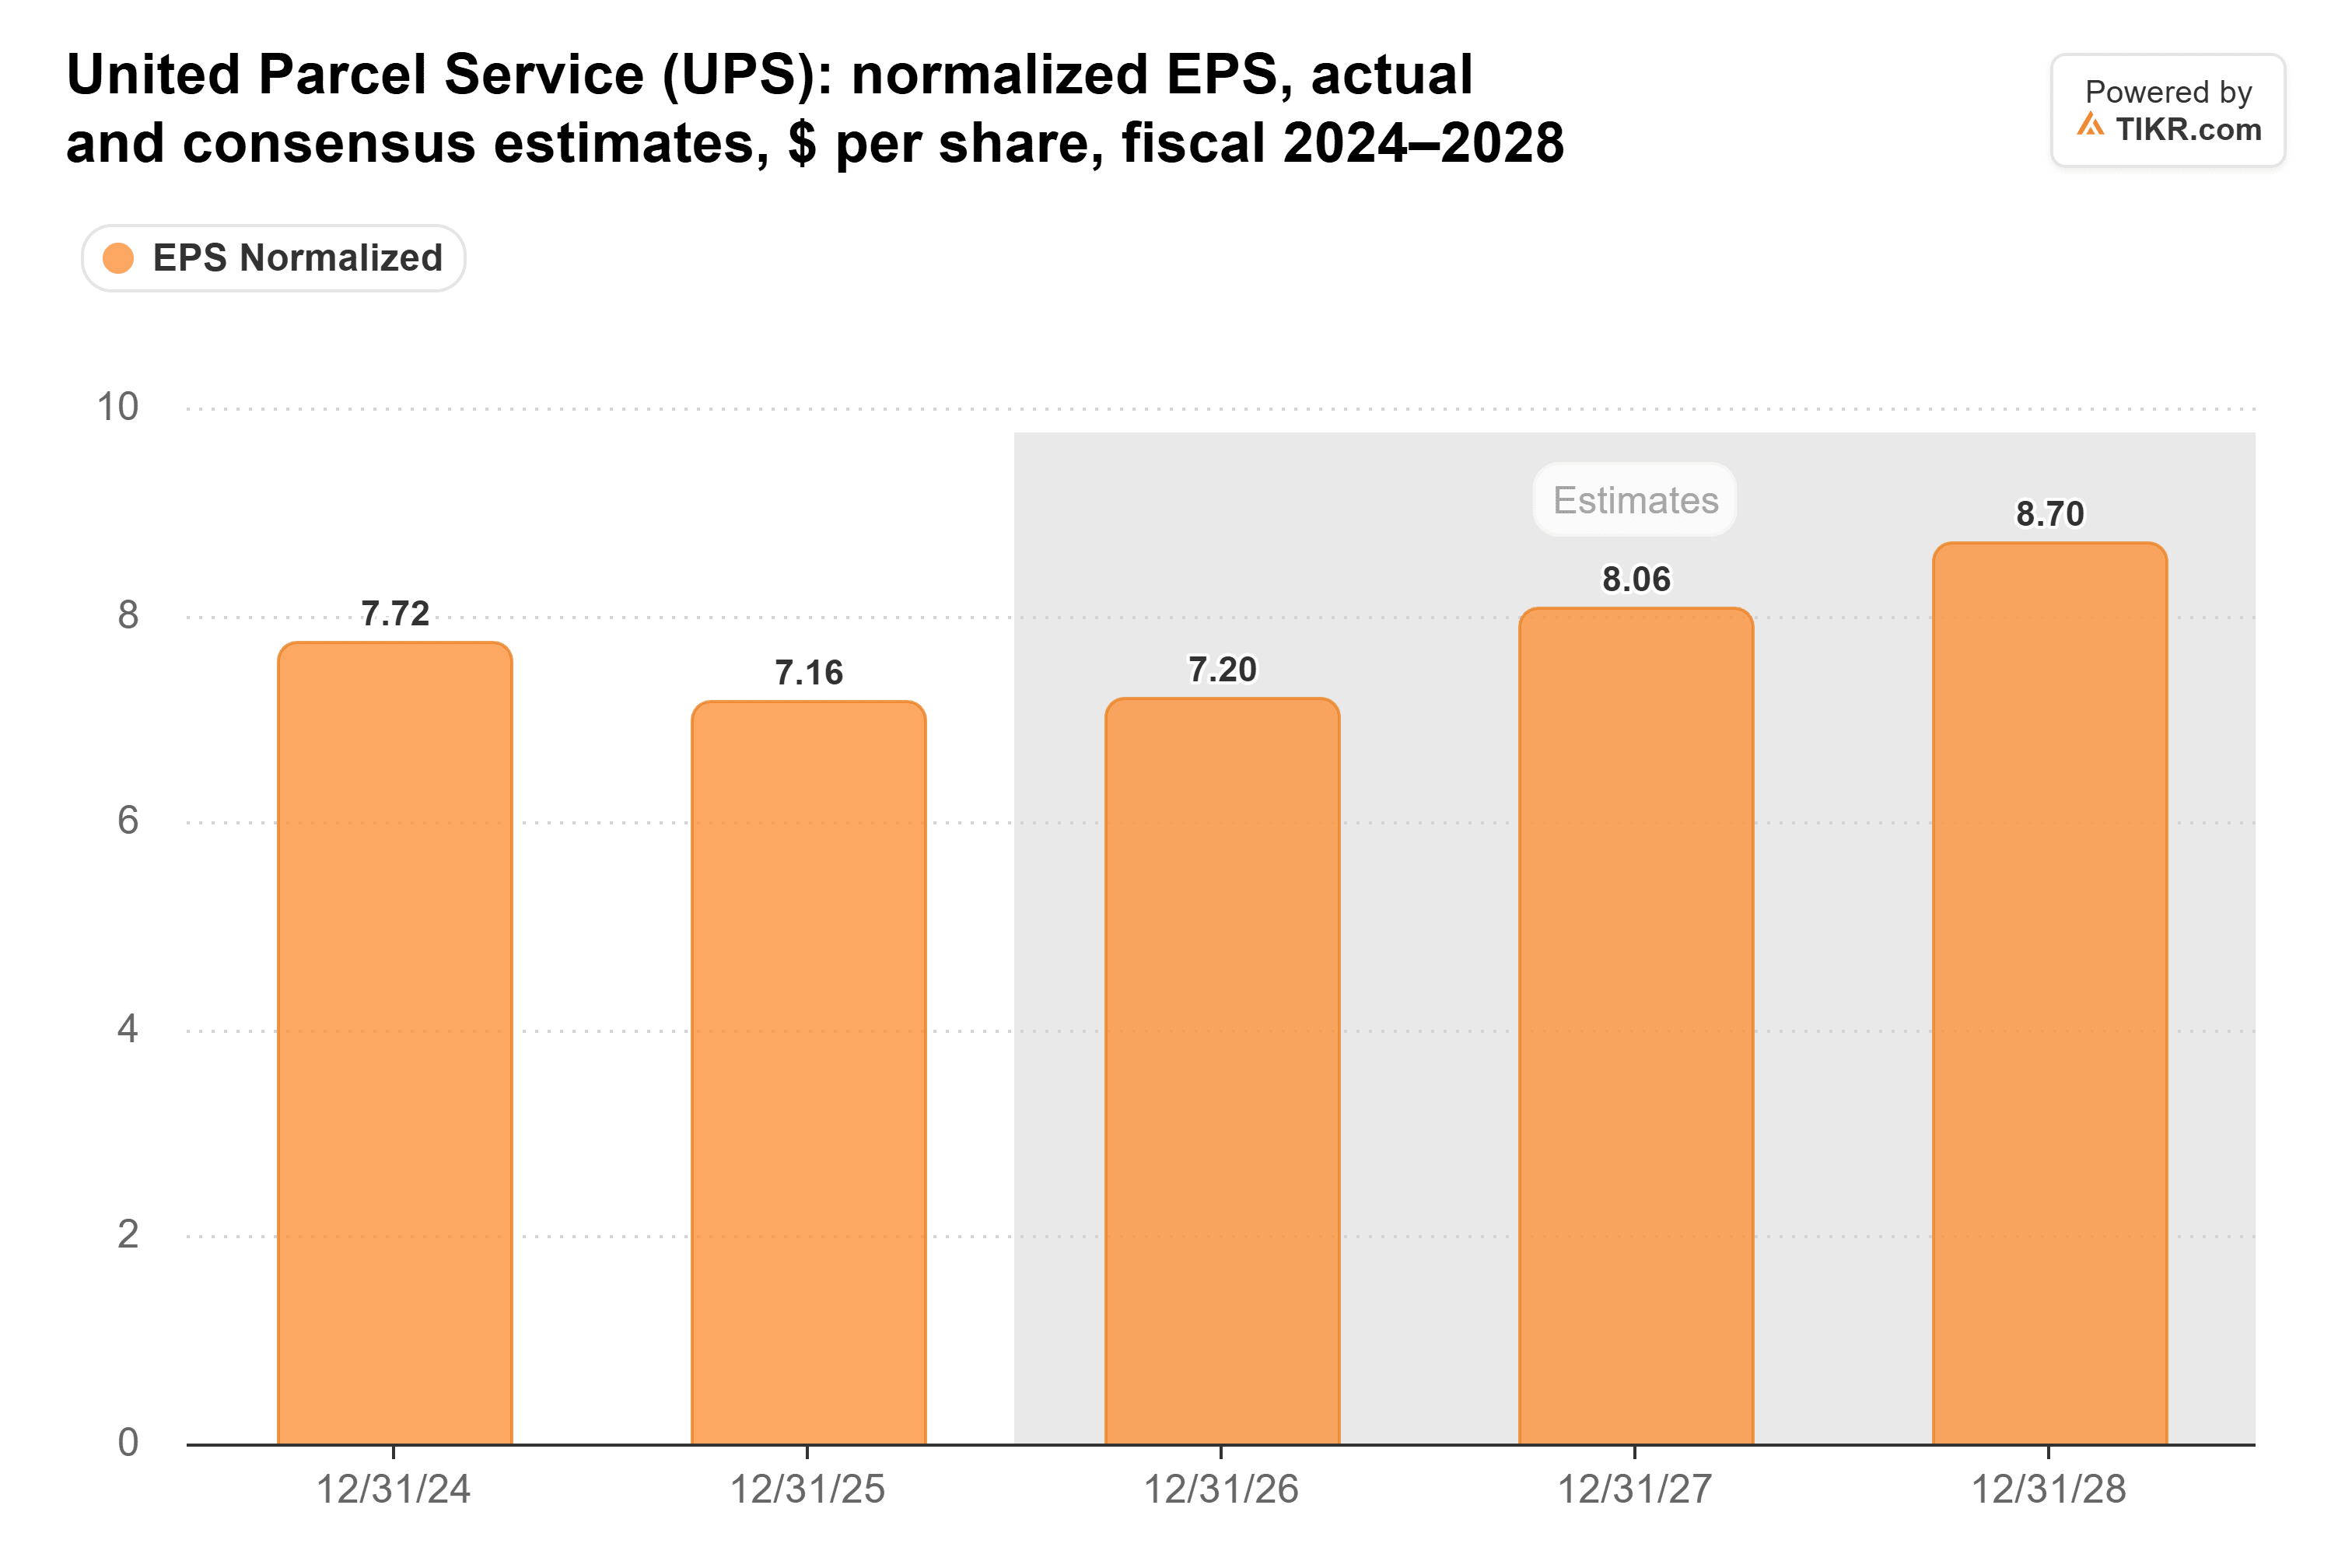
Les nouvelles prévisions sont supérieures à leurs 7,20 $ pour cette année, de sorte que ces estimations ont plus de chances d'être relevées que baissées.
Les prévisions de flux de trésorerie disponible ont également été relevées, à environ 6,1 milliards de dollars contre 5,5 milliards précédemment. C'est une bonne nouvelle pour un dividende qui représentait récemment 99 % du flux de trésorerie disponible. UPS prévoit de verser environ 5,4 milliards de dollars cette année, donc la nouvelle cible le couvre, mais sans beaucoup de marge de manœuvre.
Toujours bon marché
Avant la hausse d'aujourd'hui, UPS se négociait à 12,9 fois les bénéfices forward, nettement en dessous de sa moyenne de 15,2 fois sur les cinq dernières années.
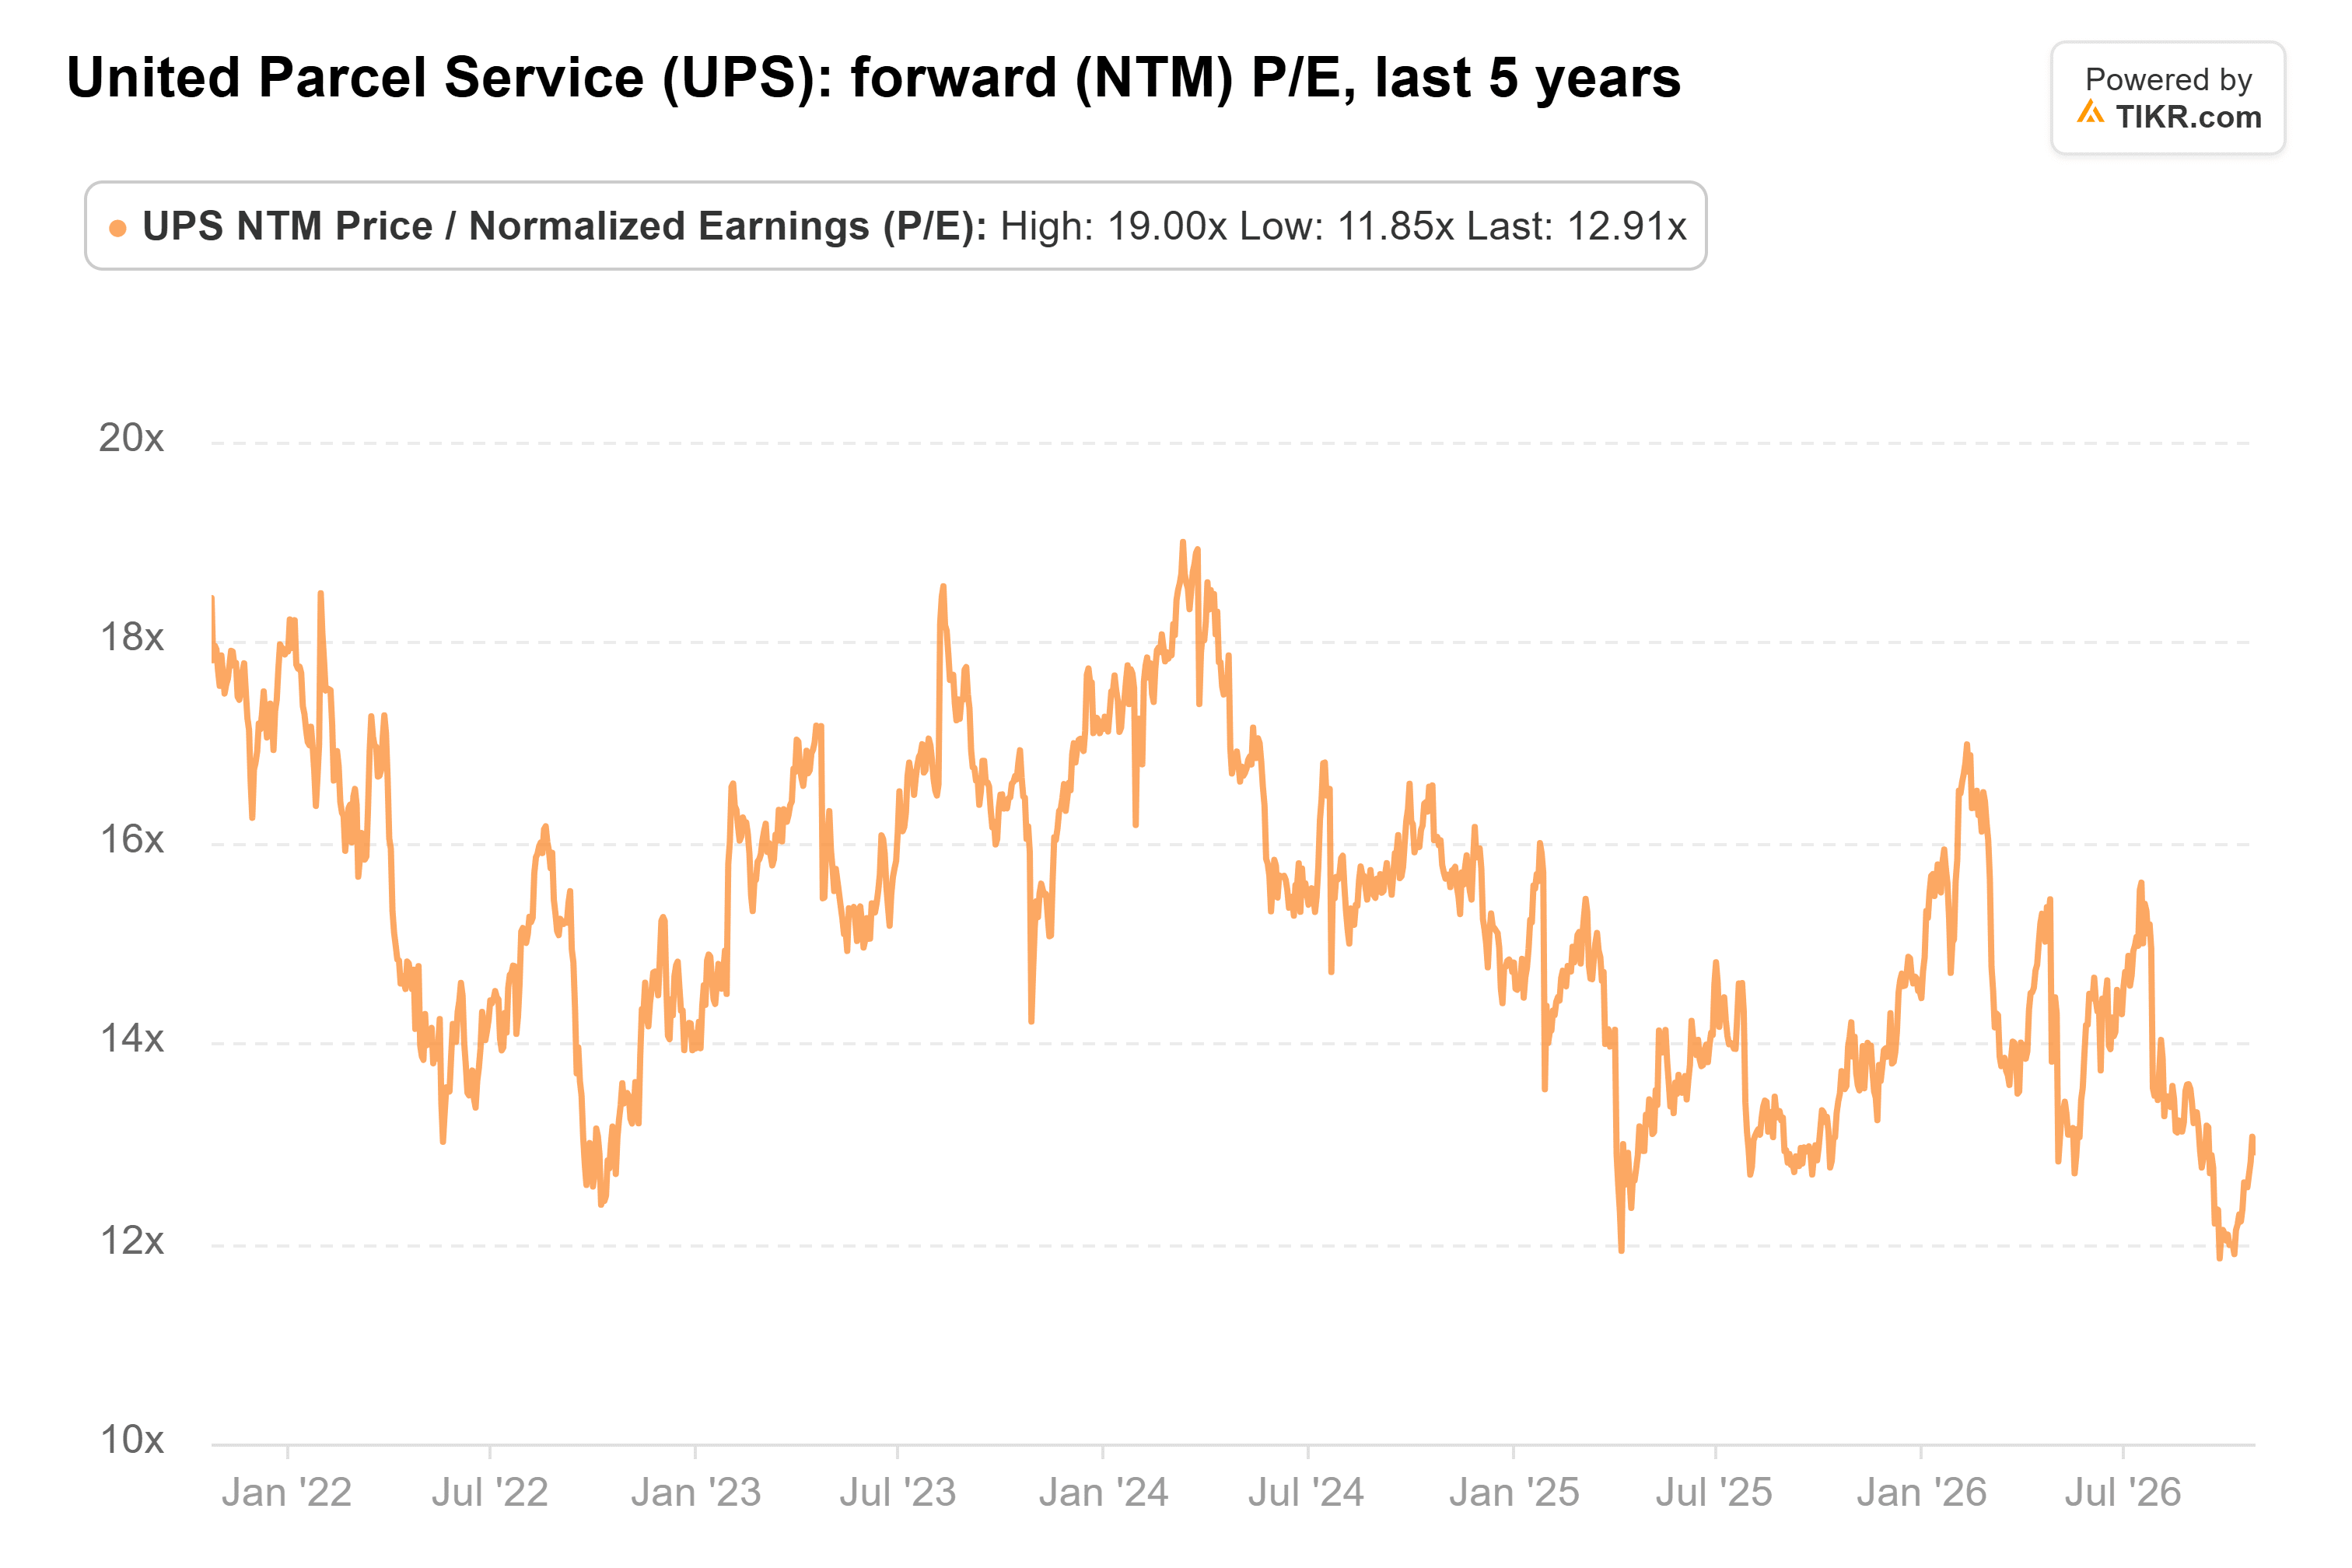
Même après ce mouvement, il est plus proche de 14 fois.
Mon analyse : le plan de Tomé consistant à traiter moins de colis mais mieux rémunérés fonctionne, et à ce multiple, le marché ne paie toujours pas cher pour cela. Bien sûr, le trimestre des fêtes est le prochain test, avec une baisse des volumes, et le programme de réduction des coûts "Efficiency Reimagined" d'UPS ne se terminera qu'à la fin de 2027. Les résultats du quatrième trimestre sont attendus début d'année prochaine.
Alors, quelle est la valeur réelle de l'action UPS ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que UPS pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !