Principales indicateurs pour l'action UBER
- Performance de la semaine écoulée : -1.7%
- Fourchette sur 52 semaines : $65 à $101
- Prix cible du modèle de valorisation : $76
- Potentiel de hausse implicite : 9.8% sur 2.3 ans
Pesez la croissance d'Uber contre 5 ans de prévisions d'analystes avec le nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Uber mise gros sur la livraison pendant que l'action attend
Les actions d'Uber Technologies (UBER) ont reculé d'environ 1,7% la semaine dernière, clôturant vendredi près de 70 $. Cette baisse prolonge une longue descente qui laisse l'action à environ 31 % de son plus haut sur 52 semaines à 101 $. Les investisseurs restent concentrés sur le rachat de 14,8 milliards de dollars d'Uber pour Delivery Hero, le groupe allemand de livraison de repas. Uber a lancé son offre publique d'achat pour toutes les actions de Delivery Hero le 18 septembre.
Le PDG de Delivery Hero, Niklas Östberg, a accepté de rester au-delà de mars 2027 pour superviser la transition. Cela ajoute de la continuité, mais l'opération nécessite toujours l'acceptation des actionnaires et l'approbation des régulateurs. Par ailleurs, Uber a étendu la livraison Costco sur Uber Eats à 47 États américains, couvrant près de 600 magasins.
La confiance de la direction est visible. Le PDG Dara Khosrowshahi a acheté 141 000 actions à environ 71 $ le 10 septembre, un achat d'une valeur d'environ 10 millions de dollars. « L'avantage de la plateforme d'Uber continue de se capitaliser : nombre record de consommateurs et d'engagement, et croissance rentable dans toutes nos activités », a-t-il déclaré avec les résultats du T2.
Néanmoins, le marché reste prudent. Le volume d'activité brut, la valeur totale des courses et des commandes, a augmenté de 22 % au T2, mais les perspectives de bénéfice pour le T3 sont légèrement inférieures à l'estimation de Wall Street. Si l'action UBER veut retrouver son élan, Delivery Hero doit ajouter de la profitabilité et pas seulement de la taille.
Un Uber moins cher, mais le modèle veut des preuves
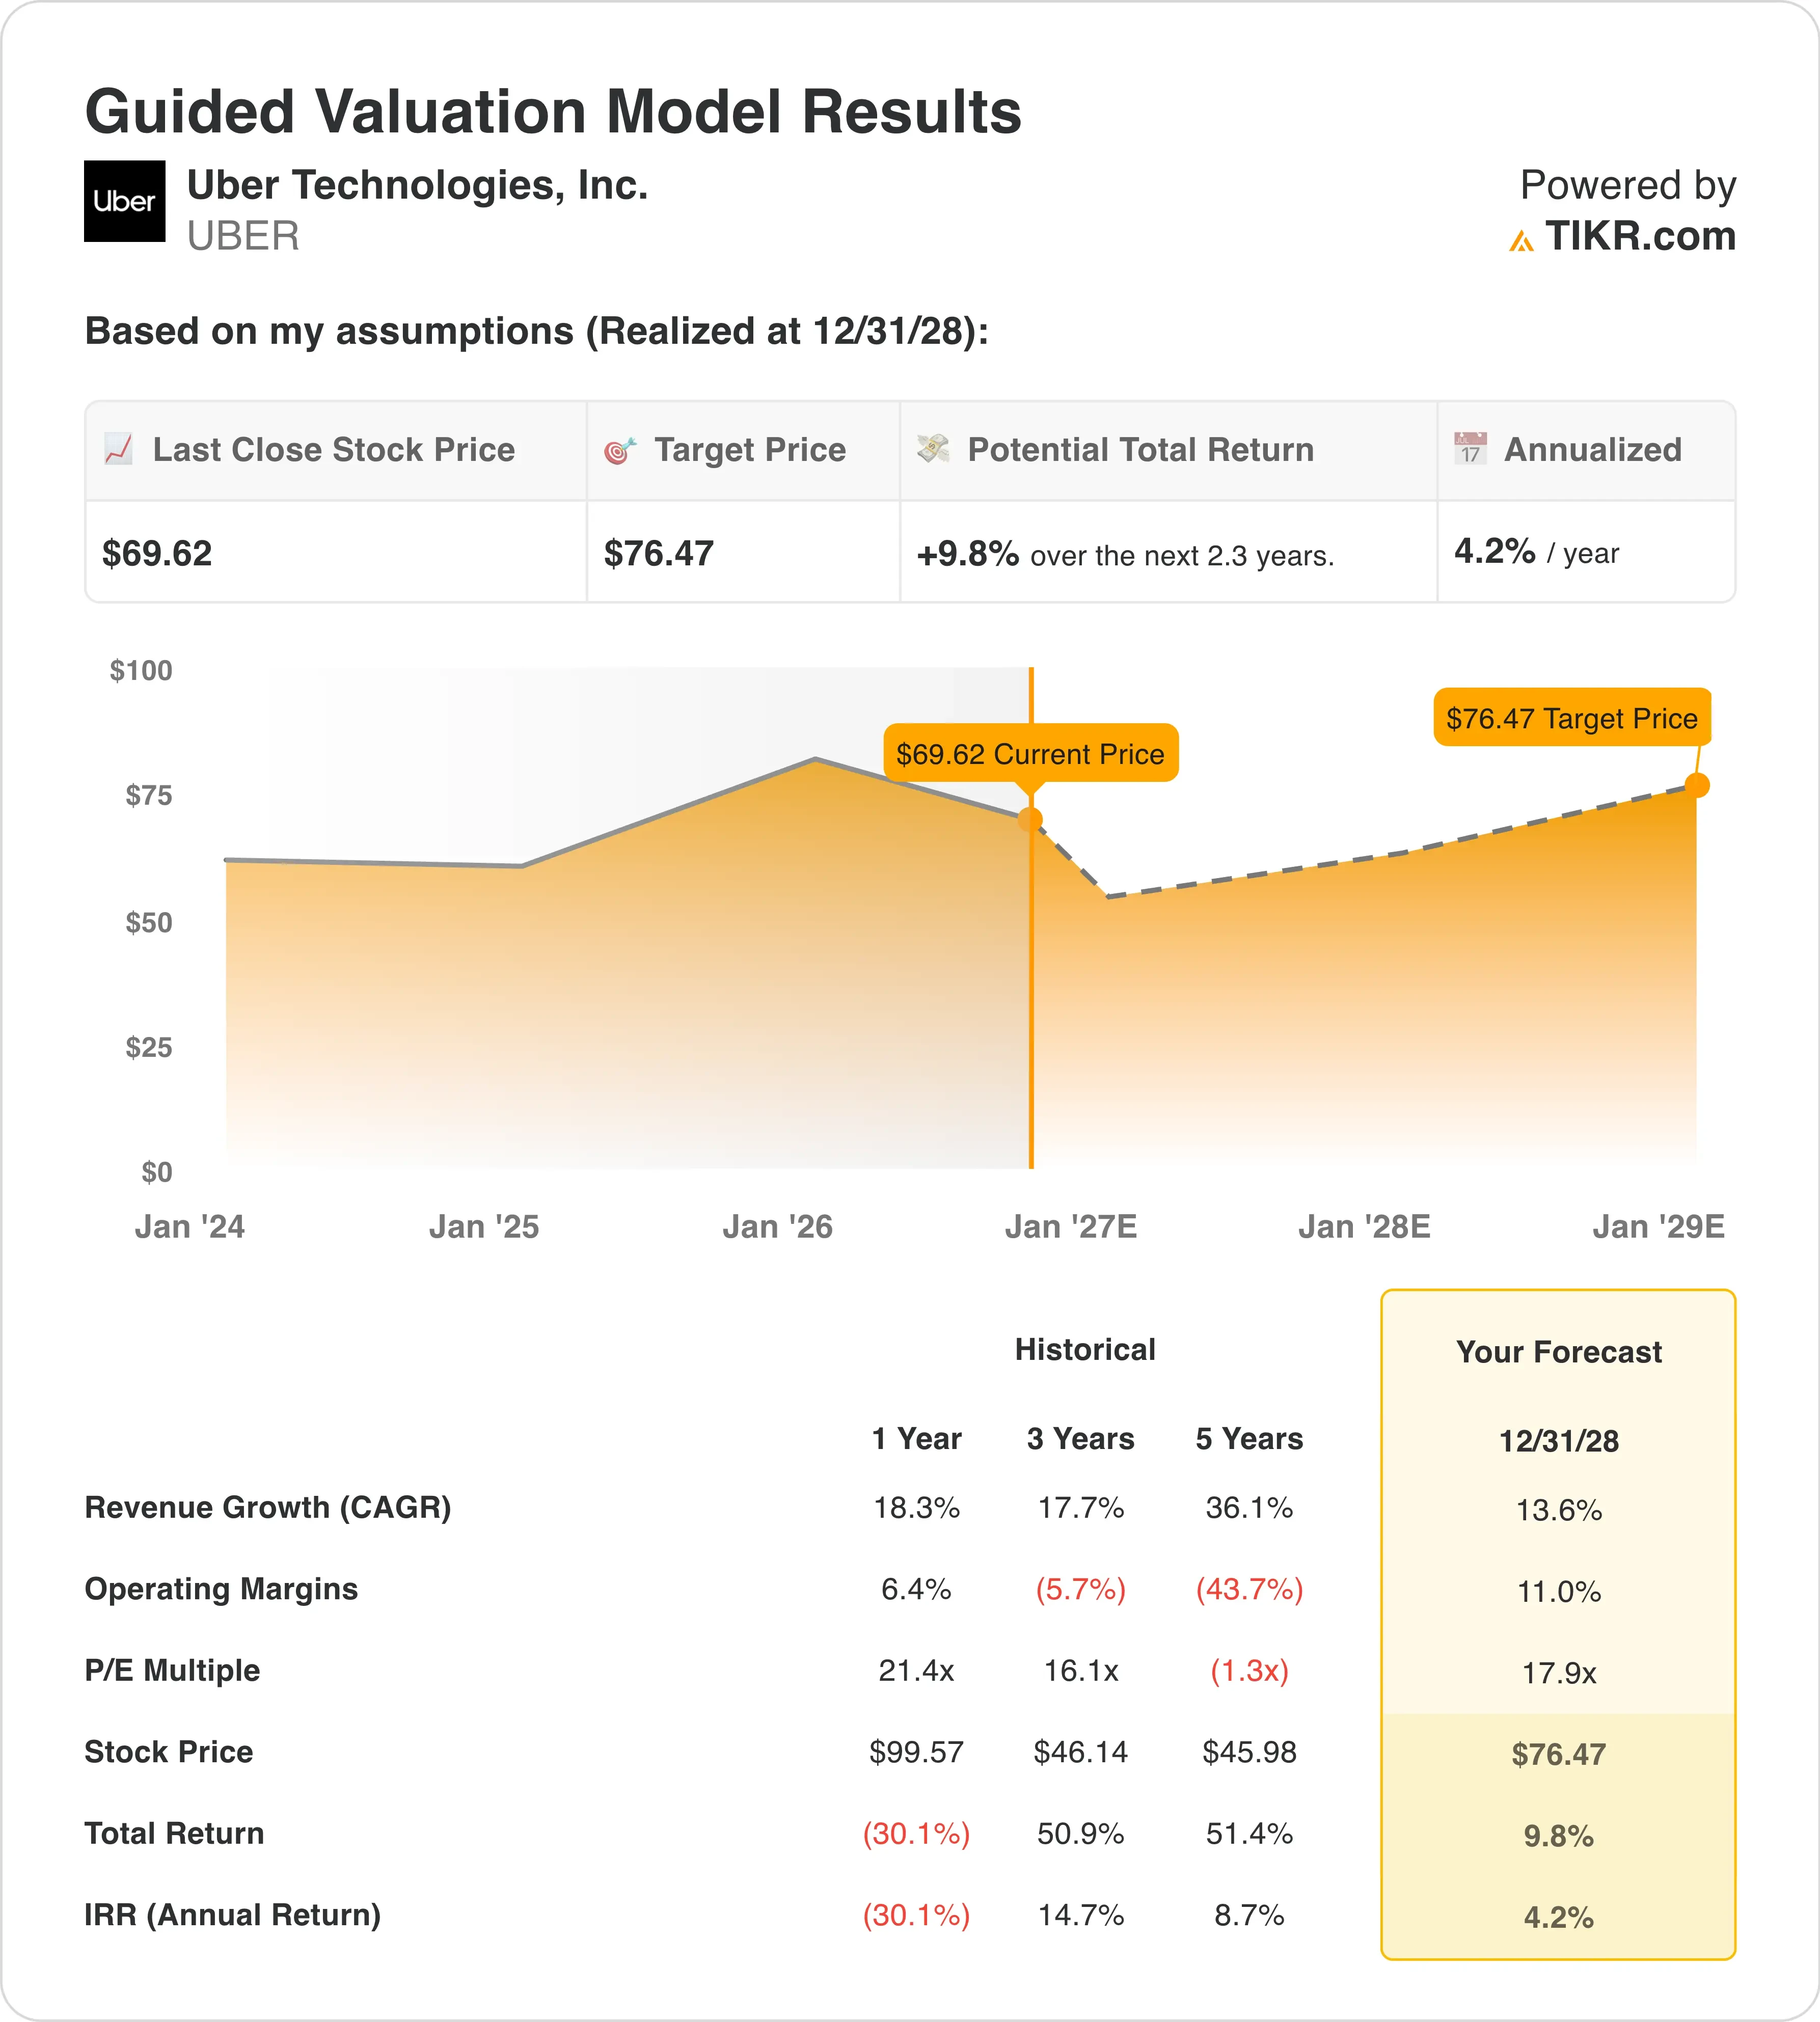
Selon les hypothèses du modèle de valorisation réalisées jusqu'au 31/12/28, l'action est modélisée en utilisant :
- Croissance du chiffre d'affaires (TCAC) : 13.6%
- Marges opérationnelles : 11.0%
- Multiple de sortie P/E : 17.9x
Sur la base de ces données, le modèle estime un prix cible de 76 $, ce qui implique un rendement total de 9,8 % par rapport au cours actuel de 70 $ et un rendement annualisé de 4,2 % sur les 2,3 prochaines années.
C'est une histoire de réévaluation du multiple. Le P/E d'Uber a atteint en moyenne 21,4x sur l'année écoulée, mais l'action se négocie désormais près de 17,9x les bénéfices anticipés. Le modèle maintient ce multiple inférieur jusqu'en 2028, il suppose donc aucun rebond du sentiment.
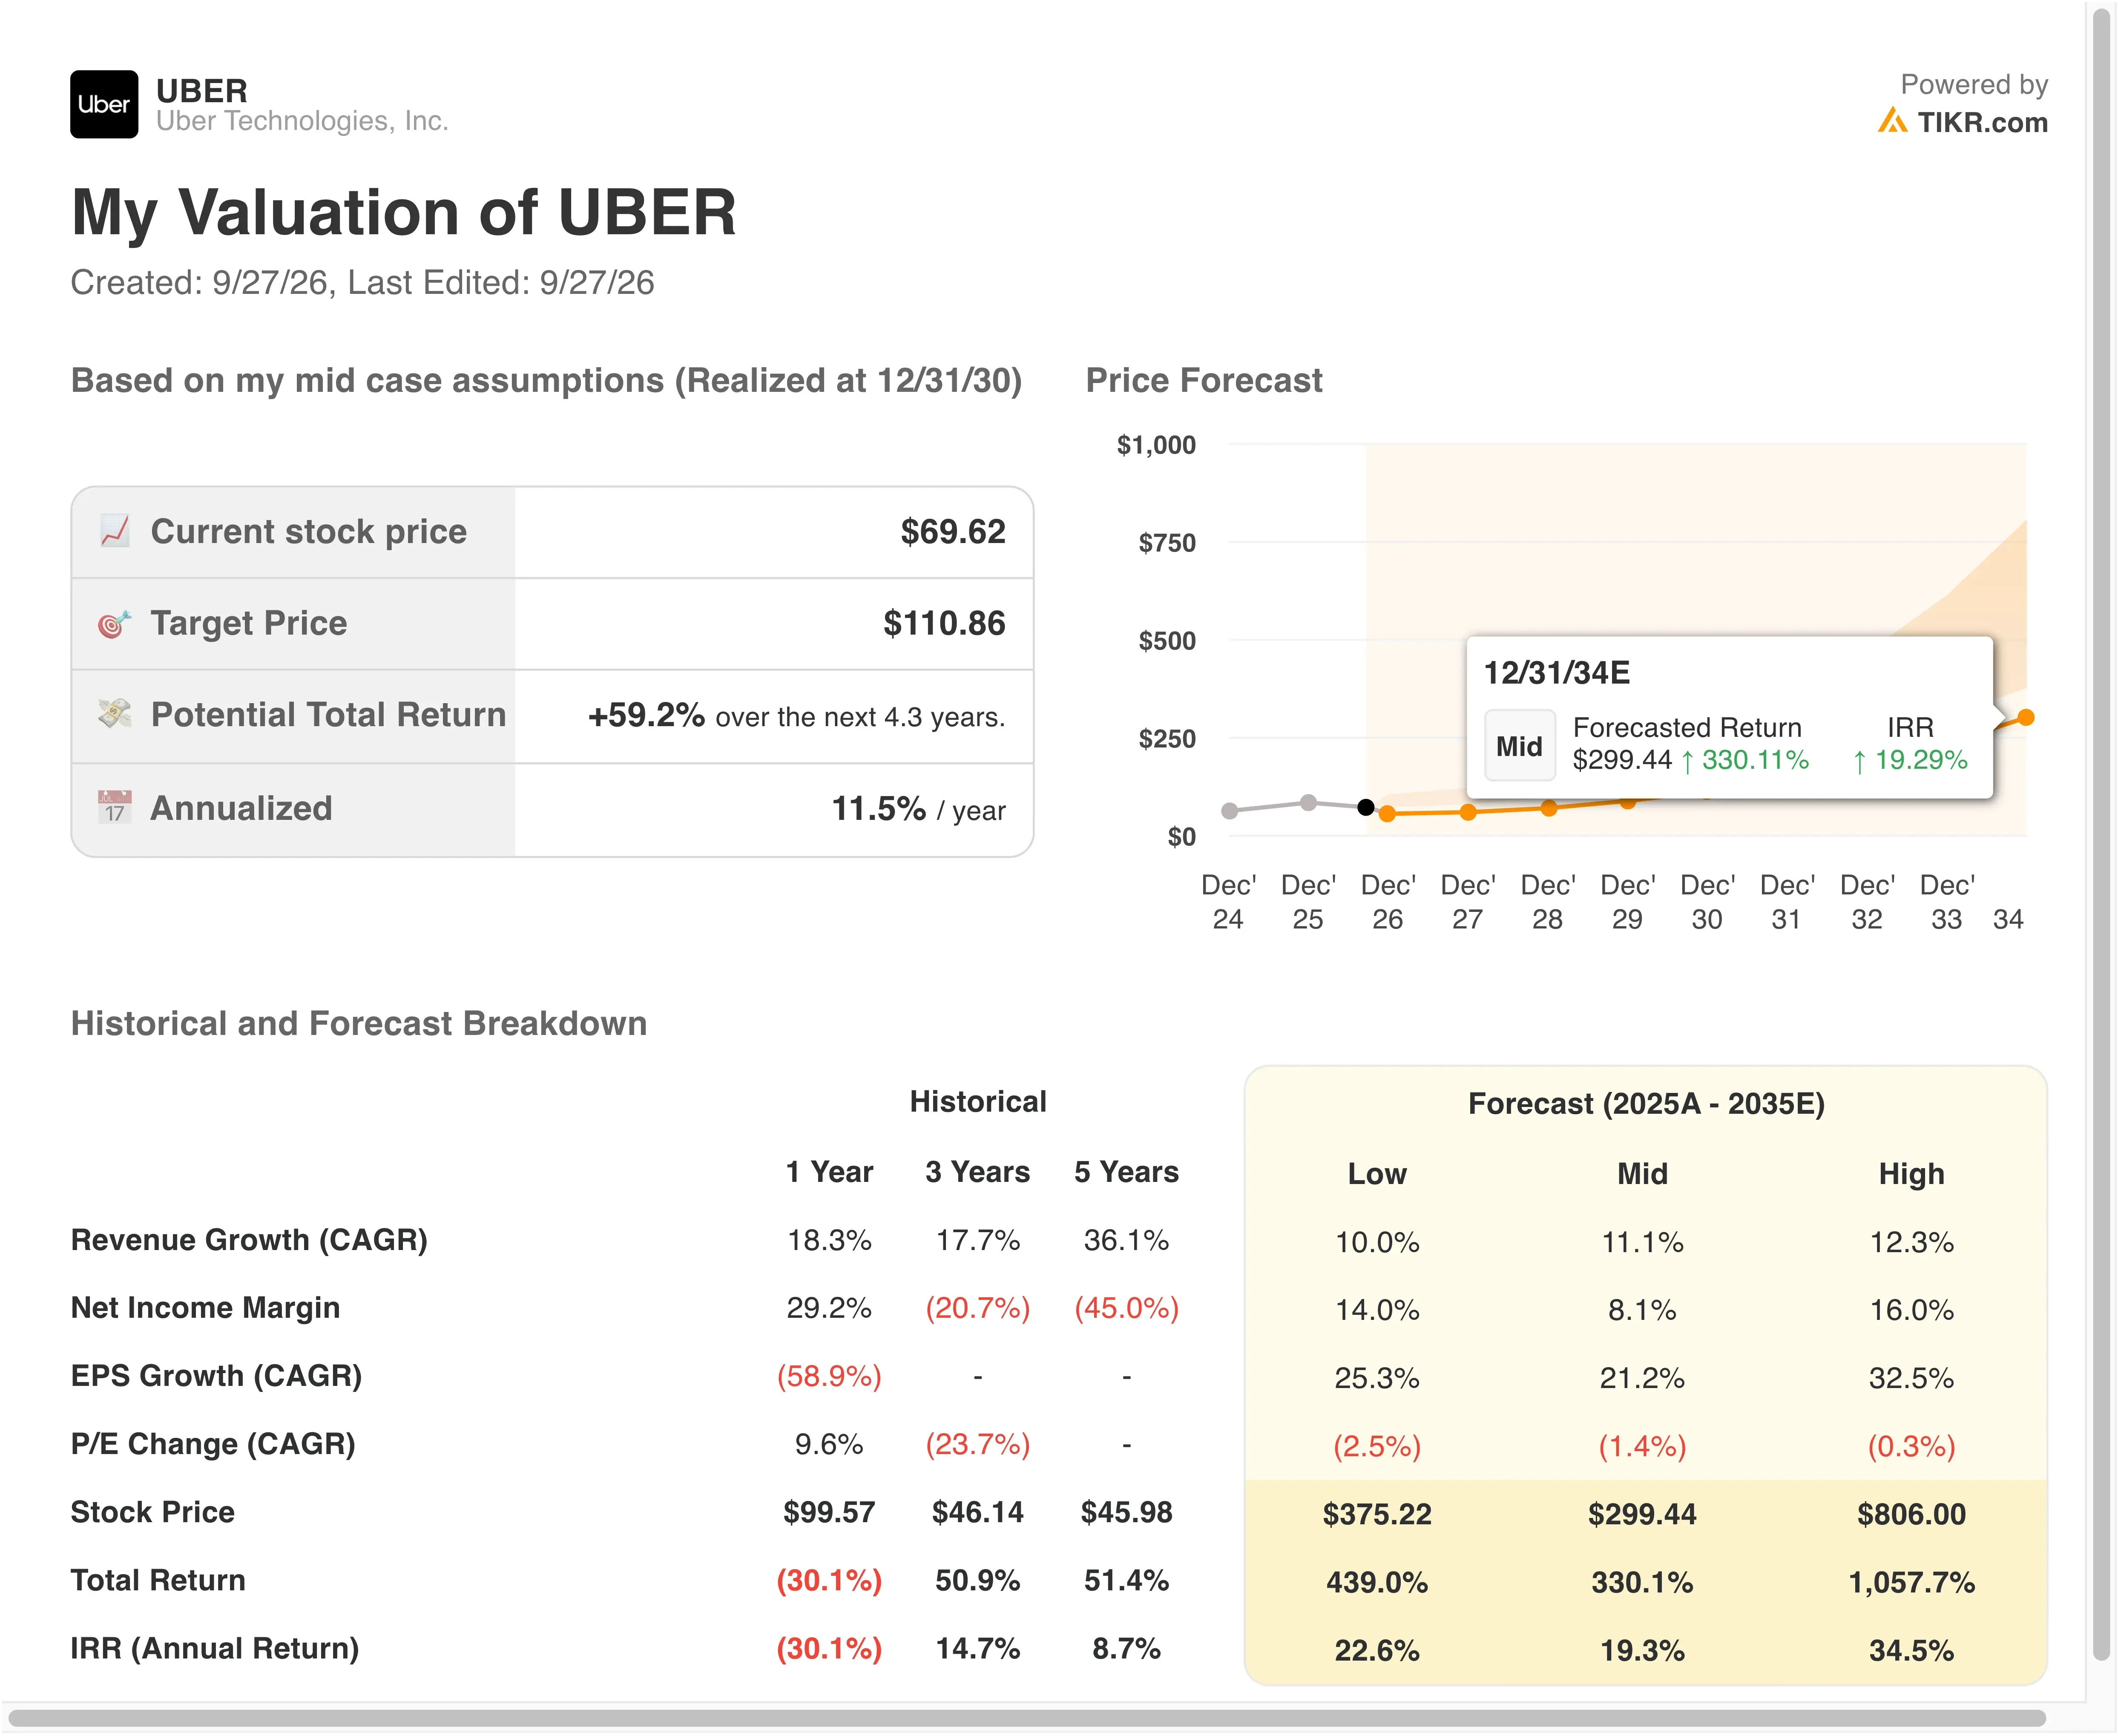
Les hypothèses de chiffre d'affaires sont conservatrices. Un taux de croissance de 13,6 % se situe en dessous des 18,3 % de l'année dernière et du rythme de 17,7 % sur 3 ans. Une partie de cet écart reflète des changements de modèle économique, qui ont réduit la croissance du chiffre d'affaires déclaré de 8 points au T2 alors même que le volume d'activité augmentait de 22 %.
Les marges, cependant, devraient s'élargir. La marge opérationnelle de 11,0 % est bien supérieure aux 6,4 % de l'année dernière, et le résultat opérationnel non-GAAP a augmenté de 40 % au T2. L'objectif modeste provient principalement du multiple, car les bénéfices récents déclarés incluent des gains sur des participations qui pourraient ne pas se répéter.
Un rendement annualisé de 4,2 % signale un potentiel de hausse limité sous ces hypothèses. Pourtant, étendre la prévision jusqu'en 2030 porte le prix cible à environ 111 $ et le rendement annualisé à 11,5 % à mesure que les courses autonomes se développent. L'objectif moyen de Wall Street à 101 $ se situe également bien au-dessus du modèle, tandis que DoorDash (DASH) continue de croître plus vite dans la livraison.
Uber, DoorDash et Lyft dans une course à trois
DoorDash est le rival le plus coriace d'Uber dans la livraison. La valeur brute des commandes sur sa place de marché a augmenté de 36 % au T2 pour atteindre 33,1 milliards de dollars, soit 23 % hors acquisition de Deliveroo. Le volume d'activité de livraison d'Uber a augmenté de 25 %, avec une marge de segment record de 3,8 %. Les deux entreprises croissent donc à un rythme sous-jacent similaire.
Toutes deux utilisent des acquisitions pour s'internationaliser. DoorDash a déjà racheté Deliveroo, tandis qu'Uber rachète maintenant Delivery Hero. Le gagnant sera probablement la plateforme qui éliminera le plus rapidement les coûts redondants après la clôture.
Dans les courses, Lyft (LYFT) croît rapidement à partir d'une base plus petite. Son volume d'activité brut a augmenté de 23 % au T2 pour atteindre 5,5 milliards de dollars, légèrement plus vite que la croissance de 20 % de la mobilité chez Uber. Cependant, l'EBITDA ajusté de Lyft n'était que de 3,2 % du volume d'activité. Le segment mobilité d'Uber, en revanche, a atteint une marge opérationnelle de 7,6 %.
L'avantage concurrentiel (moat) d'Uber est son échelle dans les deux activités. Les membres Uber One génèrent environ la moitié du volume d'activité brut total, ce qui lie les courses et la livraison en une seule habitude. De nouveaux challengers comme Bolt, qui prévoit de déployer 25 000 robotaxis Lucid à travers l'Europe, pourraient tester cet avantage dans les courses autonomes.
Qu'est-ce qui va piloter l'action UBER à l'avenir ?
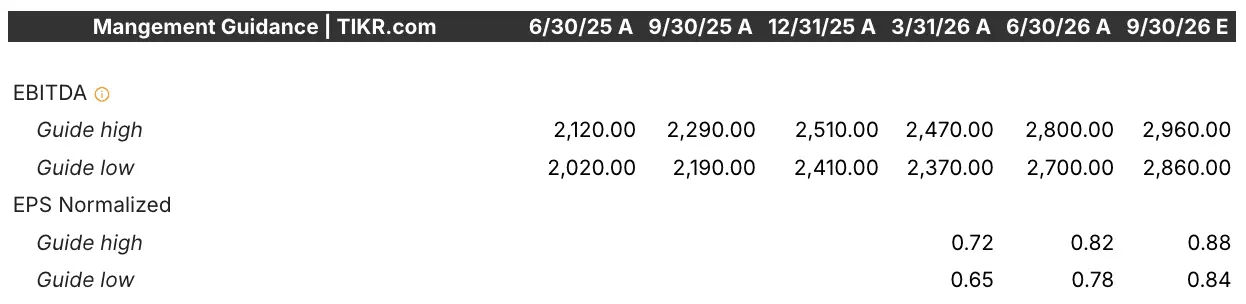
Les résultats du T3, attendus vers le 3 novembre, sont le prochain point de contrôle. La direction a donné des prévisions de BPA ajusté entre 0,84 $ et 0,88 $, donc les investisseurs veulent un dépassement net après des perspectives mitigées. Une croissance du volume d'activité supérieure à 20 % prolongerait également la série d'Uber à cinq trimestres consécutifs.
Les véhicules autonomes sont le catalyseur à long terme. Uber propose des courses AV dans sept villes et vise 15 d'ici la fin de l'année. L'Espagne a également accordé un permis pour des tests AV ce mois-ci. Ces partenariats permettent à Uber de percevoir des frais sans posséder de véhicules coûteux.
Les réductions de coûts devraient soutenir les marges. Uber réduit ses effectifs d'environ 10 %, soit environ 3 300 emplois, pour supprimer des niveaux de management. Il a également levé 4,5 milliards d'euros en obligations senior, ce qui ajoute de la flexibilité de financement avant l'opération Delivery Hero.
La réglementation est le principal risque. Le président de la FTC a déclaré que les développeurs d'IA devraient être responsables des actions de leurs agents, ce qui pourrait augmenter les coûts de conformité sur toutes les plateformes technologiques. À l'avenir, une trésorerie libre glissante supérieure à 10 milliards de dollars donne à Uber la marge de manœuvre pour continuer à racheter ses actions tout en investissant.
Comparez la valorisation d'Uber avec DoorDash et Lyft (Gratuit avec TIKR) >>>
Devriez-vous investir dans Uber Technologies ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre exactement à cette question.
Consultez UBER, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les prix cibles sont en hausse ou en baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre UBER aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez l'action UBER sur TIKR Gratuit→
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !