Principales indicateurs pour l'action COIN
- Performance de la semaine passée : -3,0 %
- Fourchette sur 52 semaines : 139 $ à 402 $
- Prix cible du modèle de valorisation : 245 $
- Potentiel de hausse implicite : 25,3 % sur 4,3 ans
Évaluez les chances de redressement de Coinbase avec 5 ans de prévisions d'analystes (C'est gratuit) >>>
Le rebond du Bitcoin entraîne Coinbase à la baisse
L'action de Coinbase Global (COIN) a perdu environ 3,0 % sur la semaine passée, clôturant vendredi près de 195 $. Les actions liées aux cryptomonnaies ont progressé en début de semaine après que le bitcoin ait atteint un plus haut de plusieurs mois. Cependant, ces gains se sont évaporés une fois que le bitcoin a reculé. Étant donné que Coinbase perçoit des frais lorsque ses clients négocient, son action a tendance à évoluer avec les prix des cryptomonnaies.
Les régulateurs ont livré des nouvelles mitigées. La SEC a approuvé une exemption de cinq ans permettant aux plateformes éligibles de négocier des actions américaines tokenisées, qui sont des versions blockchain d'actions ordinaires. Coinbase a déclaré vouloir les proposer une fois autorisé. Parallèlement, l'État de New York a poursuivi Polymarket pour ses marchés de prédiction, un combat que l'État avait déjà étendu à Coinbase en avril.
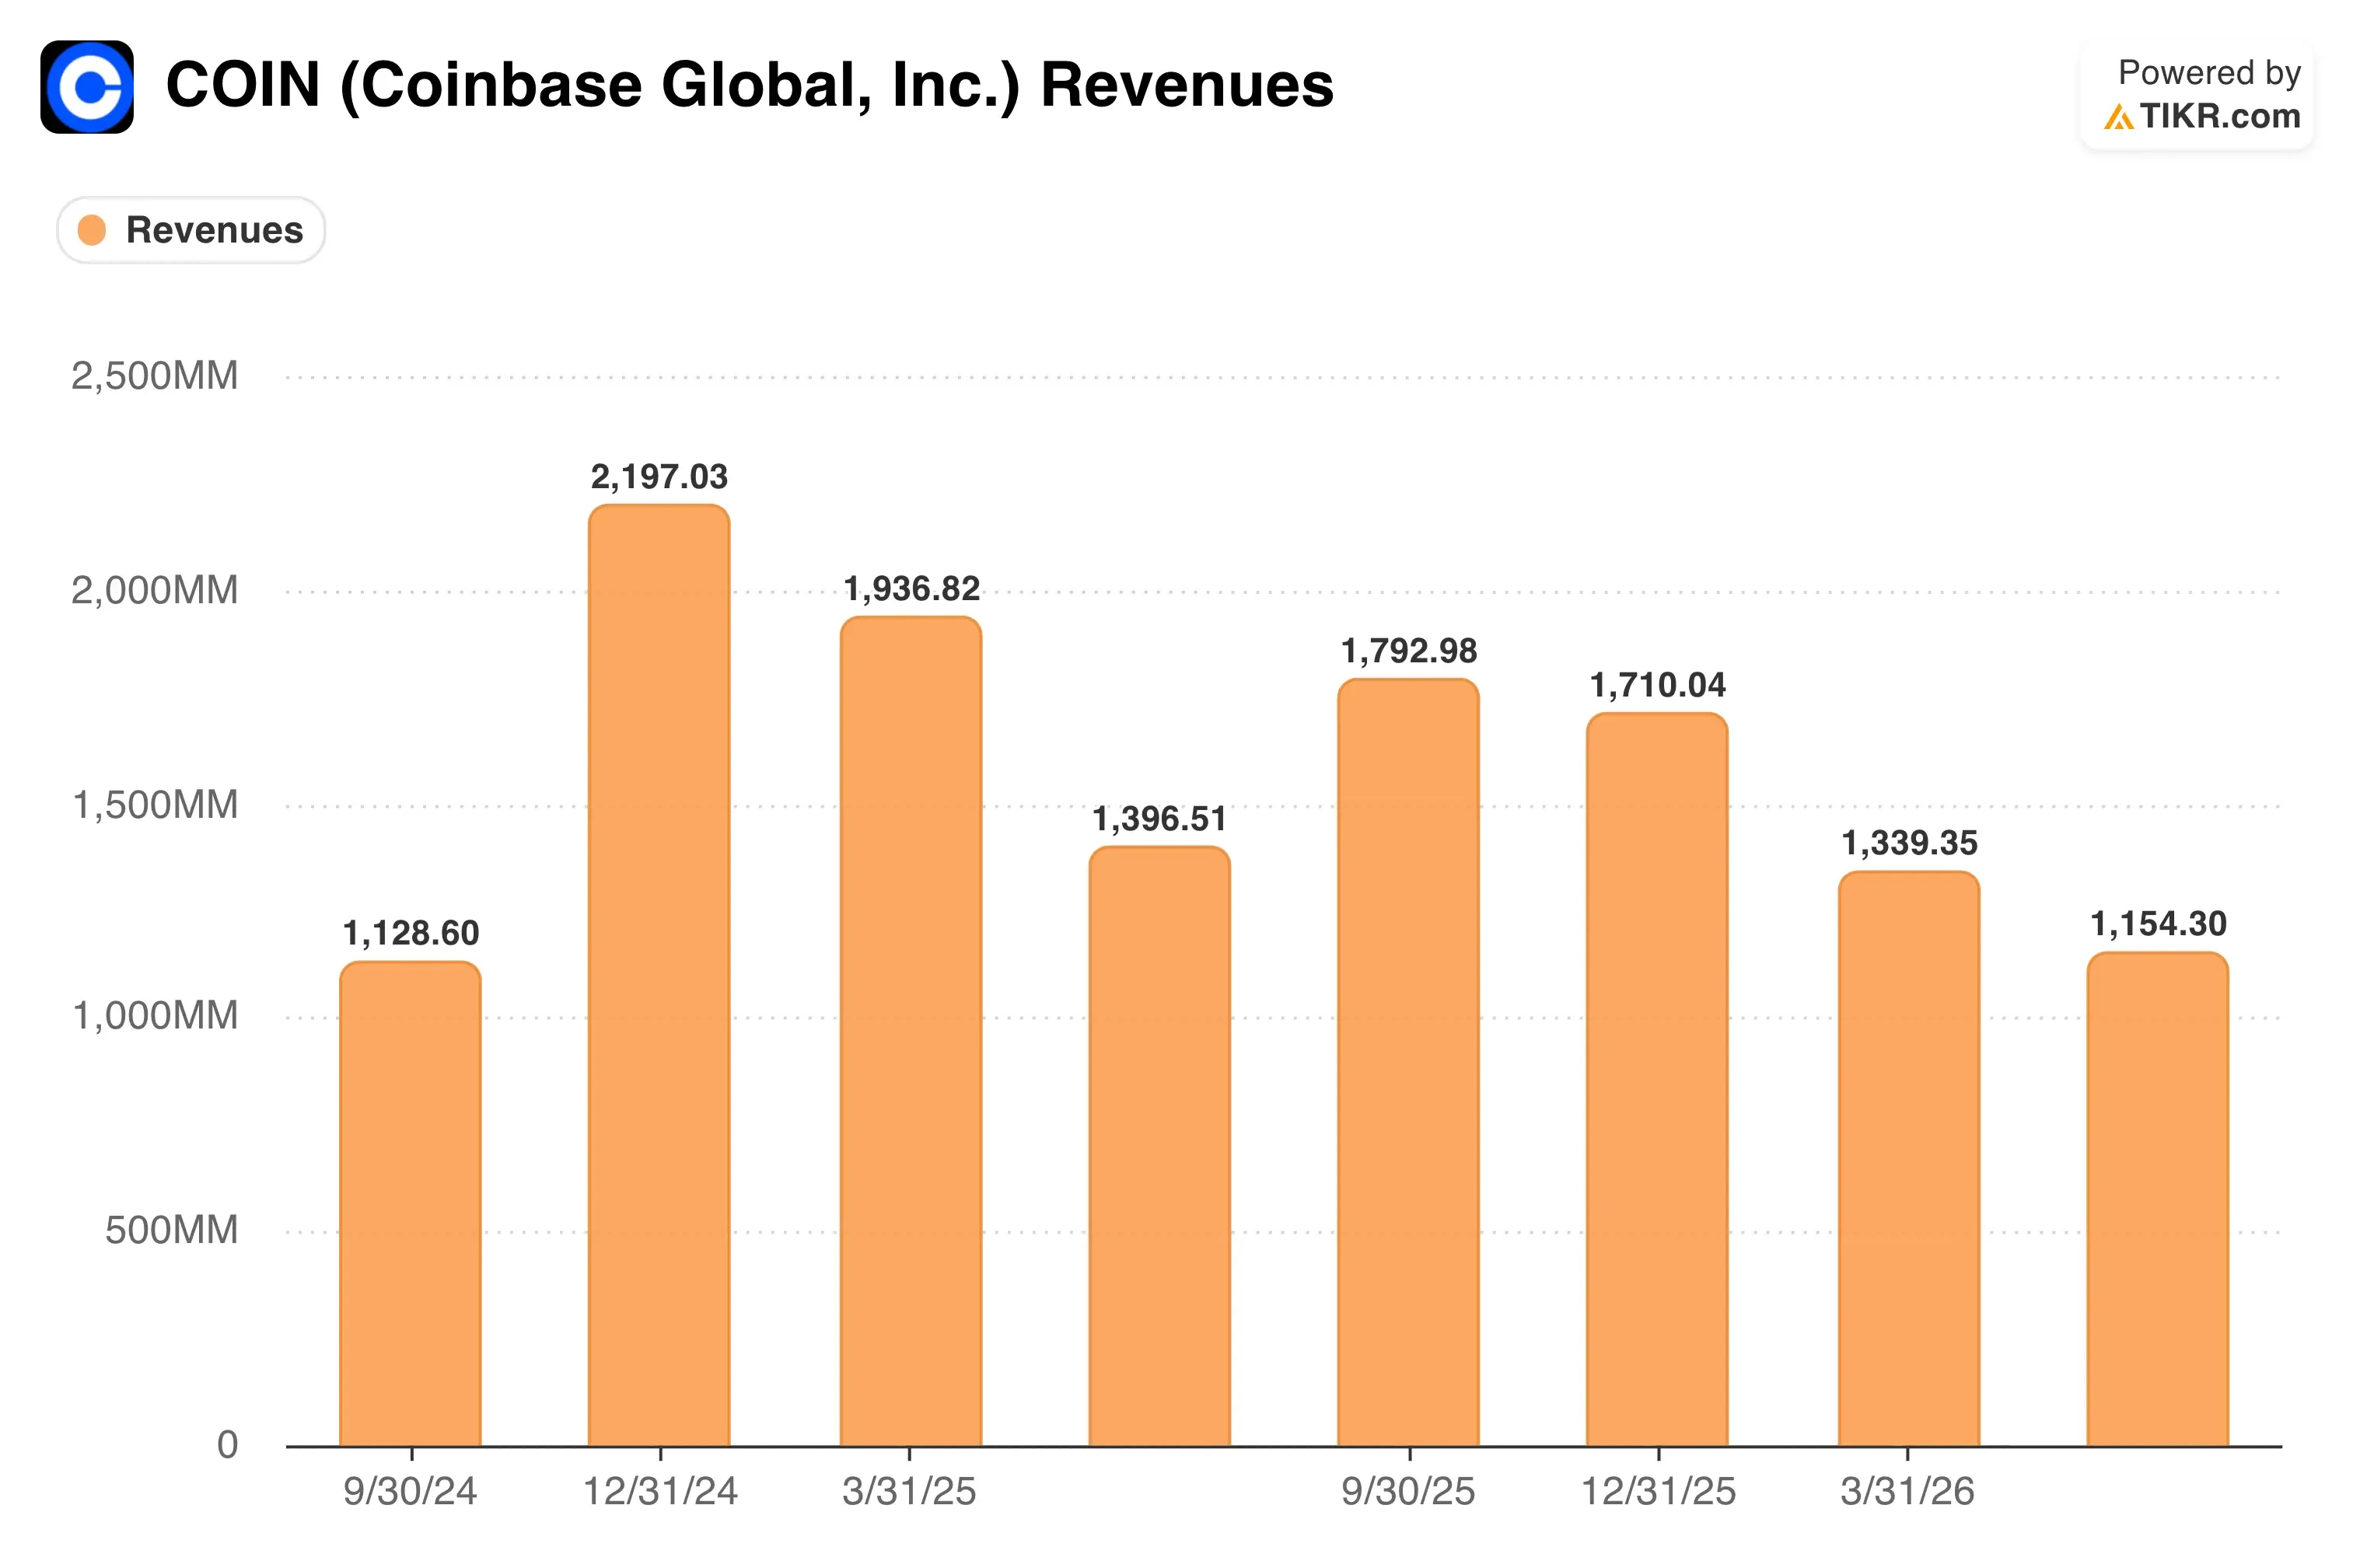
Le contexte est difficile en 2026. Le chiffre d'affaires du T2 a reculé de 19 % à 1,22 milliard de dollars, et l'entreprise a affiché une perte nette de 359 millions de dollars. Malgré cela, le PDG Brian Armstrong a souligné des progrès lors de la conférence téléphonique sur les résultats. « Nous diversifions nos revenus à la fois sur les frais de transaction et sur les abonnements et services avec des frais non liés aux transactions », a-t-il déclaré.
Les investisseurs réévaluent la situation plutôt que de paniquer. Coinbase a atteint un record de 10,3 % de part du volume mondial de négociation de cryptomonnaies au T2. Si l'action COIN doit se redresser, ces gains de parts de marché doivent se traduire par des revenus plus élevés une fois que l'activité de négociation reprendra.
Moins cher, mais pas encore une bonne affaire
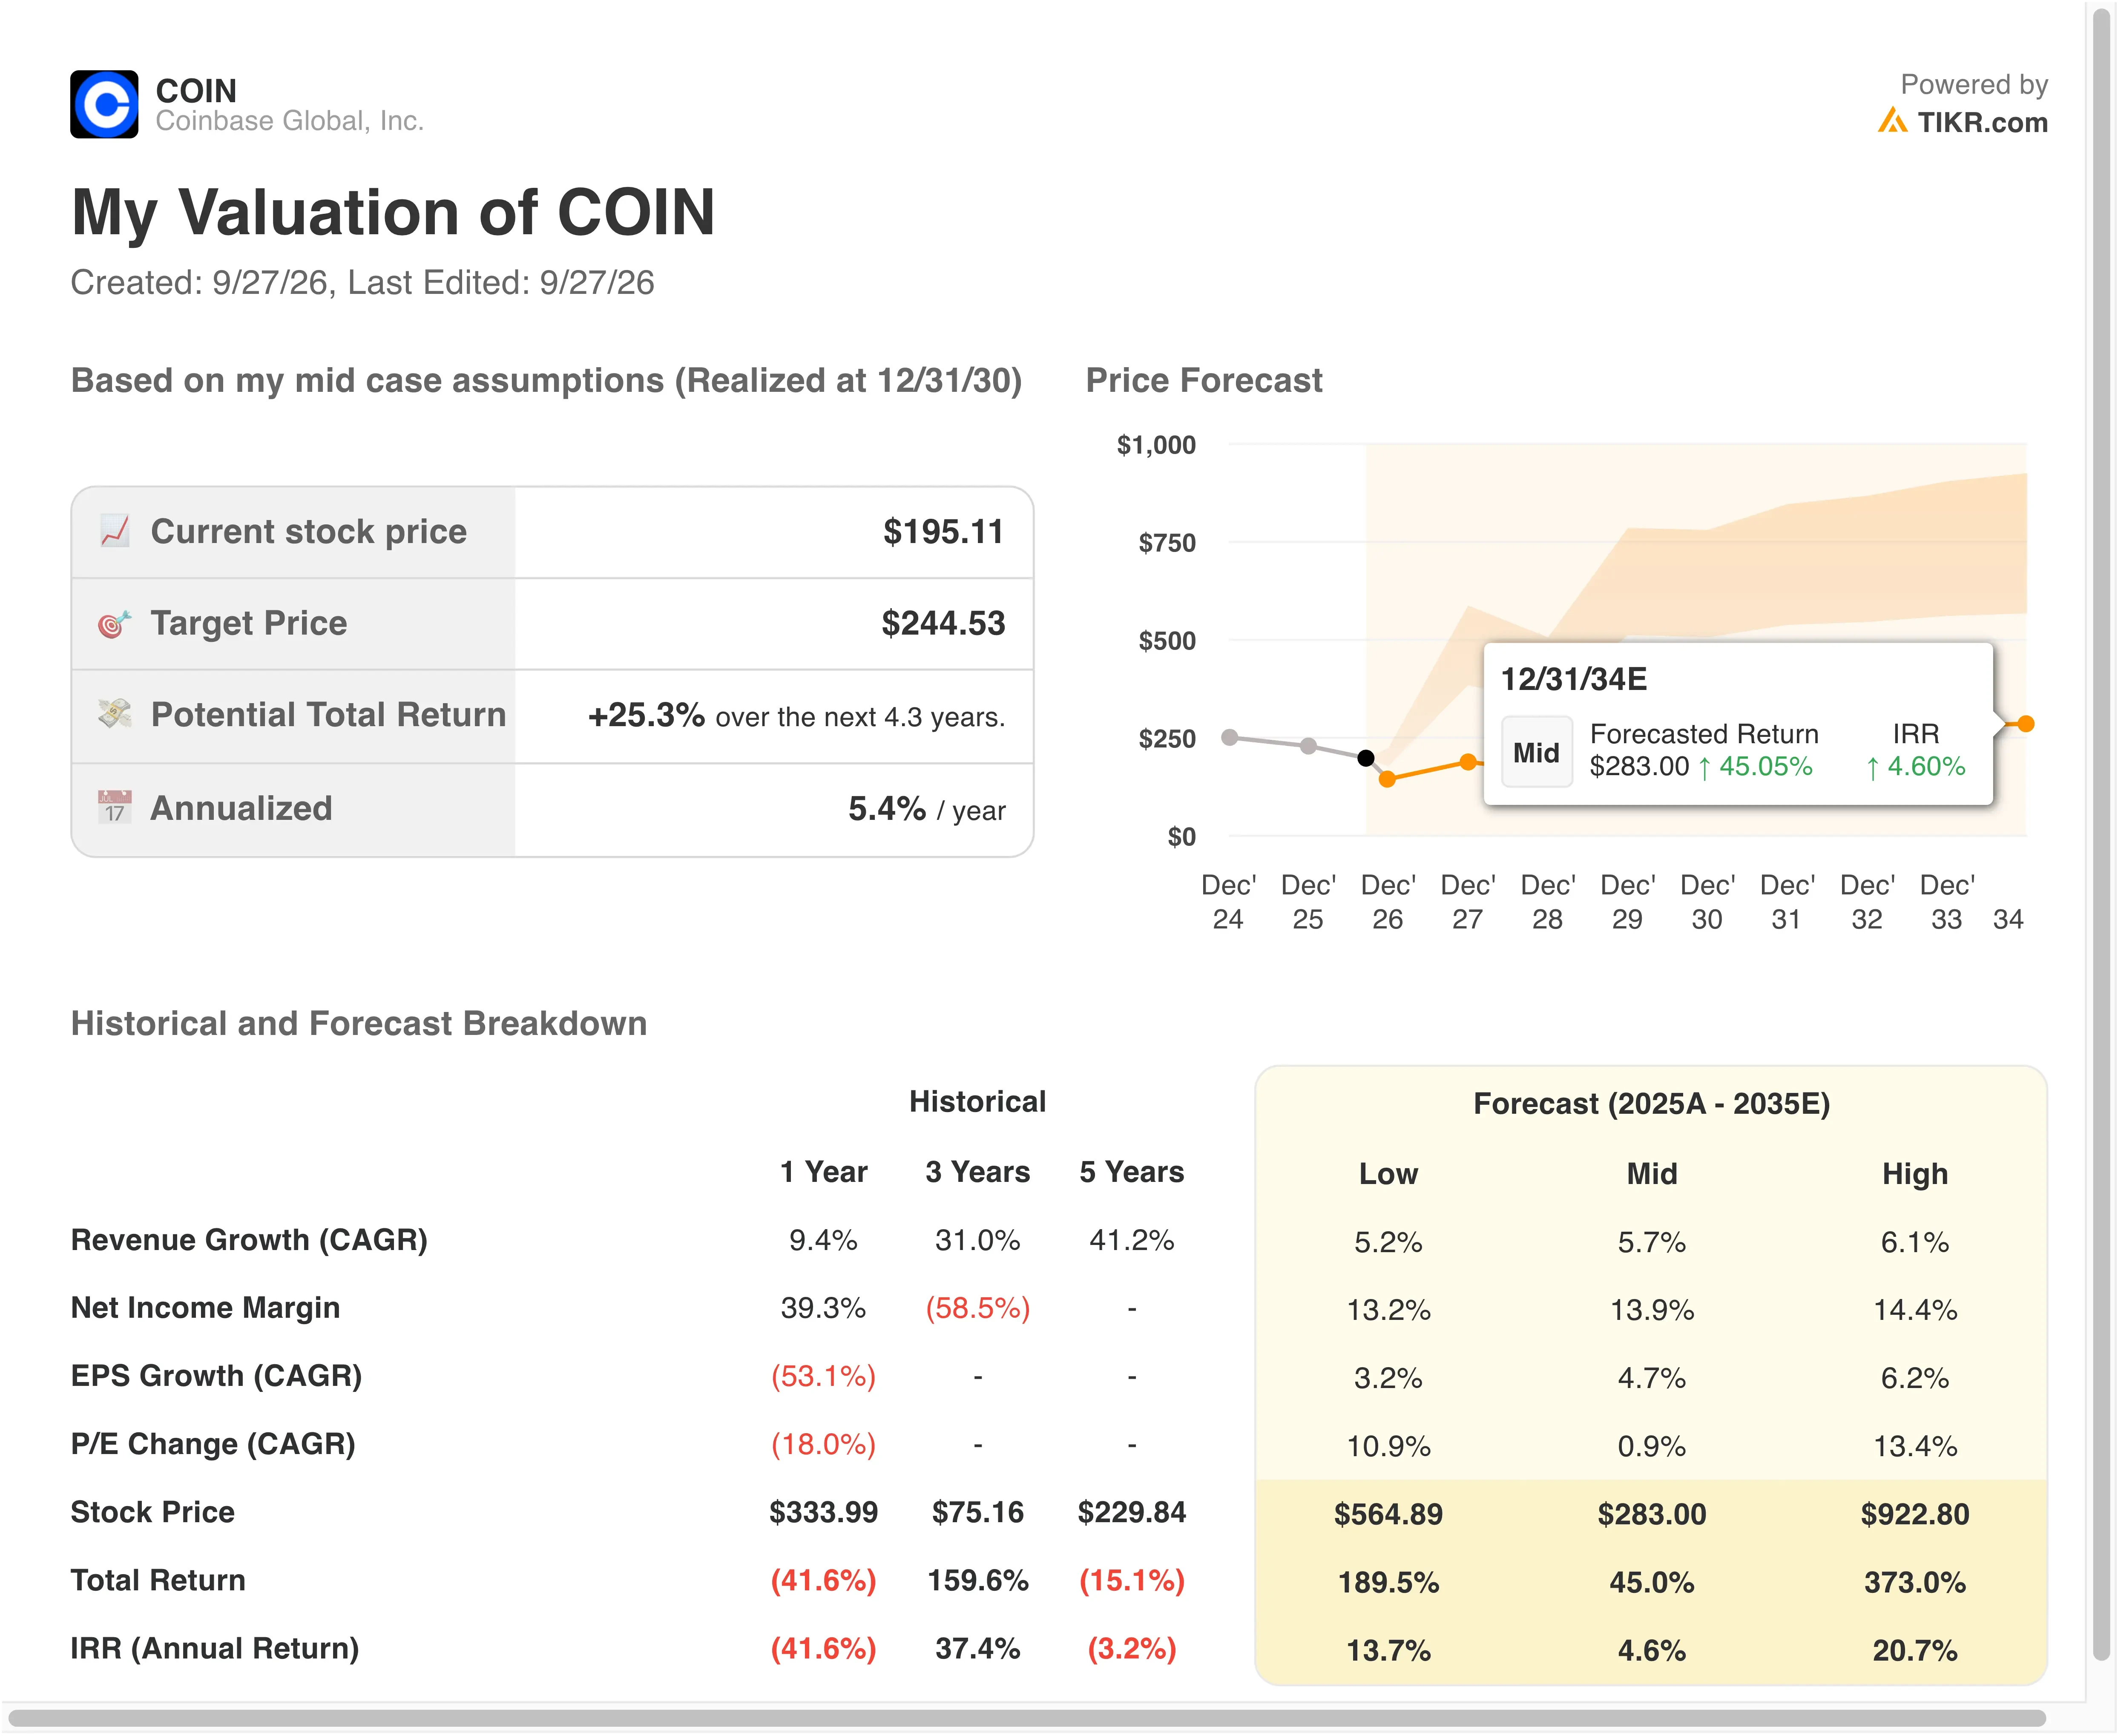
- Croissance du chiffre d'affaires (TCAC) : 5,7 %
- Marges de résultat net : 13,9 %
- Évolution du P/E (TCAC) : 0,9 %
Sur la base de ces données, le modèle estime un prix cible de 245 $, ce qui implique un rendement total de 25,3 % par rapport au cours actuel de 195 $ et un rendement annualisé de 5,4 % sur les 4,3 prochaines années.
C'est une histoire de correction. Coinbase se négocie à environ 51 % en dessous de son plus haut sur 52 semaines de 402 $. Pourtant, le modèle ne produit toujours que 5,4 % par an jusqu'en 2030, ce qui signale un potentiel de hausse limité même après la baisse.
Les hypothèses de croissance expliquent la prudence. Le chiffre d'affaires a augmenté de 31,0 % par an sur les trois dernières années mais seulement de 9,4 % l'année dernière. Les analystes s'attendent désormais à ce que les ventes diminuent d'environ 2,1 % par an sur les deux prochaines années, donc une croissance de 5,7 % jusqu'en 2030 suppose un redressement graduel.
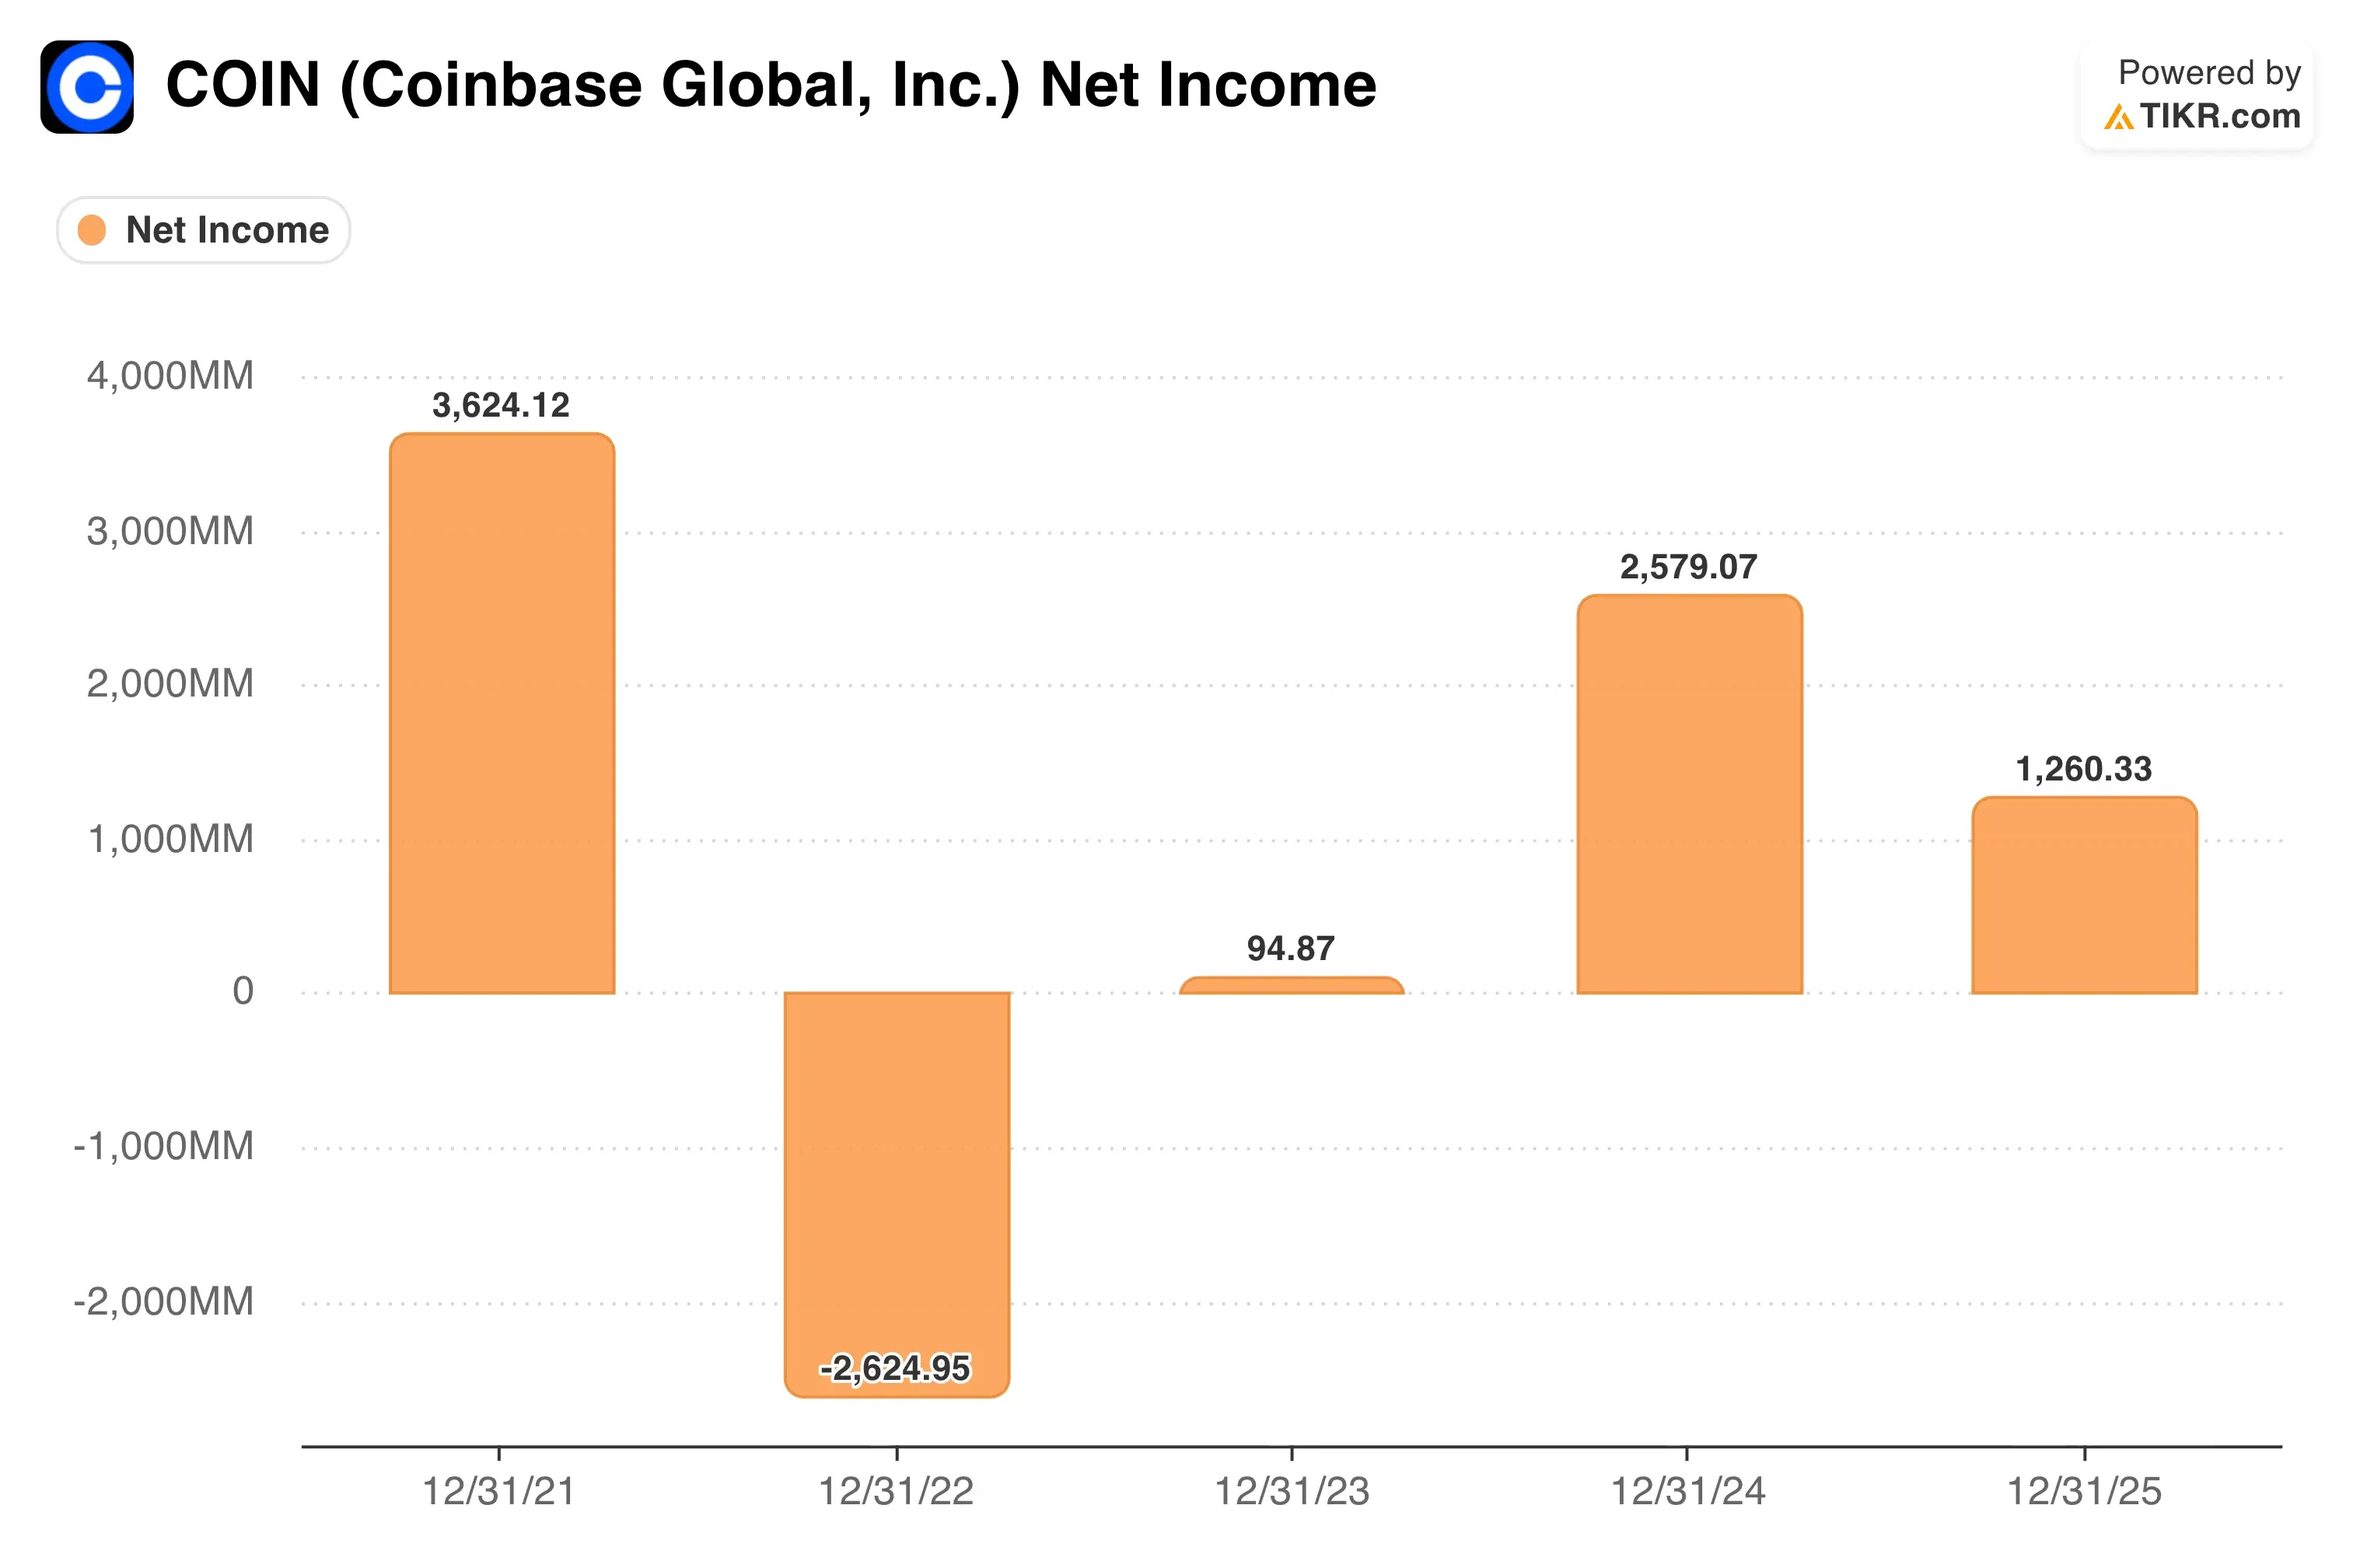
La rentabilité est le facteur décisif. Le modèle suppose une marge de résultat net de 13,9 %, bien en dessous des 39,3 % que Coinbase a réalisés l'année dernière. Ce conservatisme reflète la rapidité avec laquelle les profits disparaissent lorsque l'activité de négociation ralentit, comme l'a montré la perte du T2.
L'élargissement de l'offre de produits pourrait améliorer ces chiffres. Les revenus d'abonnement et de services, qui incluent les revenus des stablecoins et les récompenses de staking, représentaient 48 % du chiffre d'affaires net au T2. Robinhood Markets, en revanche, a augmenté son chiffre d'affaires total de 32 % grâce à une gamme de produits plus large. Pourtant, Coinbase se négocie près de 194 fois les bénéfices anticipés, donc les investisseurs paient déjà cher pour un redressement.
Coinbase face aux courtiers qui affluent vers les cryptomonnaies
Robinhood (HOOD) est le rival le plus proche de Coinbase pour les traders particuliers. Son chiffre d'affaires du T2 a augmenté de 32 % pour atteindre un record de 1,31 milliard de dollars, tandis que celui de Coinbase a baissé de 19 %. La différence vient du mix. Robinhood tire la majeure partie de ses revenus de négociation des options, des actions et des contrats d'événement plutôt que des cryptomonnaies.
Les cryptomonnaies ont été faibles pour les deux entreprises. Les revenus liés aux cryptomonnaies de Robinhood ont chuté de 38 % en glissement annuel à 100 millions de dollars. Les revenus de transaction de Coinbase ont baissé de 22 % à 599 millions de dollars sur la même période. Ainsi, Coinbase perd moins de terrain dans les cryptomonnaies, bien que les autres activités de Robinhood la soutiennent.
Les marchés de prédiction sont le nouveau champ de bataille. Ces plateformes permettent aux utilisateurs de négocier des contrats sur des événements réels comme des élections ou des sports. Robinhood a généré 156 millions de dollars de contrats d'événement au T2, plus de dix fois son niveau d'il y a un an. Les revenus de Coinbase sur les marchés de prédiction ont plus que doublé par rapport au T1 et ont dépassé 100 millions de dollars annualisés, ce qui la place derrière mais progresse rapidement.
Gemini Space Station (GEMI) est un rival de plateforme d'échange plus petit confronté au même procès de l'État de New York. L'avantage de Coinbase réside dans la régulation et les stablecoins. Elle a obtenu une approbation conditionnelle pour une charte de fiducie fédérale, et le solde moyen d'USDC détenu dans ses produits a atteint un record de 20 milliards de dollars, soit plus de 30 % de tous les USDC. Les courtiers ne peuvent pas facilement reproduire cette position.
Qu'est-ce qui va influencer l'action COIN à l'avenir ?
Les prix des cryptomonnaies restent le principal moteur à court terme. Coinbase a généré environ 130 millions de dollars de revenus de transaction jusqu'au 26 juillet, mais la direction a mis en garde contre une interprétation trop hâtive des premiers chiffres. Elle a donné des prévisions pour les revenus d'abonnement et de services du T3 entre 500 et 580 millions de dollars.
Les actions tokenisées pourraient ouvrir un nouveau marché. L'exemption de la SEC dure cinq ans, et chaque jeton doit porter les mêmes droits que l'action sous-jacente, y compris les dividendes et les votes. Un lancement permettrait à Coinbase de concurrencer plus directement les courtiers traditionnels.
Le risque juridique est la principale pression latente. L'État de New York soutient que les marchés de prédiction sont des jeux d'argent non autorisés, tandis que les régulateurs fédéraux les traitent comme des contrats réglementés. Une perte en justice pourrait exclure Coinbase d'un produit à croissance rapide dans un État majeur.
Les coûts sont le dernier levier. Coinbase a réduit environ 14 % de ses effectifs en mai et a resserré sa fourchette de dépenses pour 2026. À l'avenir, une base de coûts plus légère signifie que tout rebond des transactions pourrait rapidement se traduire en profits.
Devriez-vous investir dans Coinbase Global ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre précisément à cette question.
Ouvrez COIN, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les prix cibles sont en hausse ou en baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre COIN aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez l'action COIN sur TIKR Gratuit→
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !