

Principales indicateurs pour l'action Spotify
- Fourchette sur 52 semaines : $405.00 à $785.00
- Prix actuel : $441.21
- Cible moyenne consensus : $593.90
- Capitalisation boursière : ~$90.7B
- Marge brute sur les 12 derniers mois : 32.3%
- Marge EBIT sur les 12 derniers mois : 13.7%
- CAGR de revenus prévu sur 2 ans : ~14%
- P/E sur les 12 prochains mois : ~30x
Découvrez dès maintenant le potentiel de hausse de vos actions préférées grâce au nouveau Modèle de Valorisation de TIKR (C'est gratuit)>>>
La marge brute est passée de 25% à 32% en 3 ans
Pendant la majeure partie de son histoire, Spotify a été une histoire de croissance sans rentabilité. L'entreprise a passé des années à développer son échelle dans la musique, les podcasts et les livres audio tout en reversant la majorité de ses revenus aux détenteurs de droits, ne laissant que très peu de marge. Cette dynamique a changé de manière significative.
La marge brute a atteint un creux d'environ 25% en 2022 et a augmenté régulièrement depuis, atteignant près de 32% fin 2025. Le moteur n'est pas seulement la discipline des coûts dans le cœur de métier musical. Le podcasting, qui était profondément non rentable encore en 2021, a atteint une marge brute de 20% en 2026, et la direction voit une trajectoire vers 40%.
Les livres audio, seulement deux ans après leur lancement, ont vu leurs heures d'écoute augmenter de 60% en glissement annuel et approchent les 100 millions de dollars de revenus récurrents annuels. Ces deux segments diluent désormais l'économie unitaire dans une direction positive à mesure qu'ils prennent de l'ampleur.

Le T1 2026 a poursuivi la tendance. La marge brute s'est établie à 33,0%, la deuxième plus élevée de l'histoire de l'entreprise, dépassant les prévisions d'environ 20 points de base. Le chiffre d'affaires a augmenté de 14% en glissement annuel pour atteindre 4,5 milliards d'euros, les revenus premium ayant progressé d'environ 15%, portés par la croissance des abonnés et une expansion de près de 6% du revenu moyen par utilisateur.
Le co-PDG Alex Norström a déclaré aux investisseurs que l'entreprise "croît à grande échelle, génère des flux de trésorerie significatifs et réinvestit pour saisir les opportunités les plus importantes."
L'activité publicitaire reste le point faible. Les revenus publicitaires n'ont augmenté que d'environ 3% au T1, les canaux de vente directe hérités restant volatils.
La direction a reconstruit entièrement sa pile publicitaire pour capter les achats programmatiques, les formats enchérissables représentant désormais plus de 30% des revenus publicitaires et en croissance. L'attente est que la seconde moitié de 2026 montrera une amélioration significative à mesure que ces canaux prennent de l'ampleur.
Consultez les prévisions de croissance et les objectifs de prix des analystes pour l'action Spotify (C'est gratuit) >>>
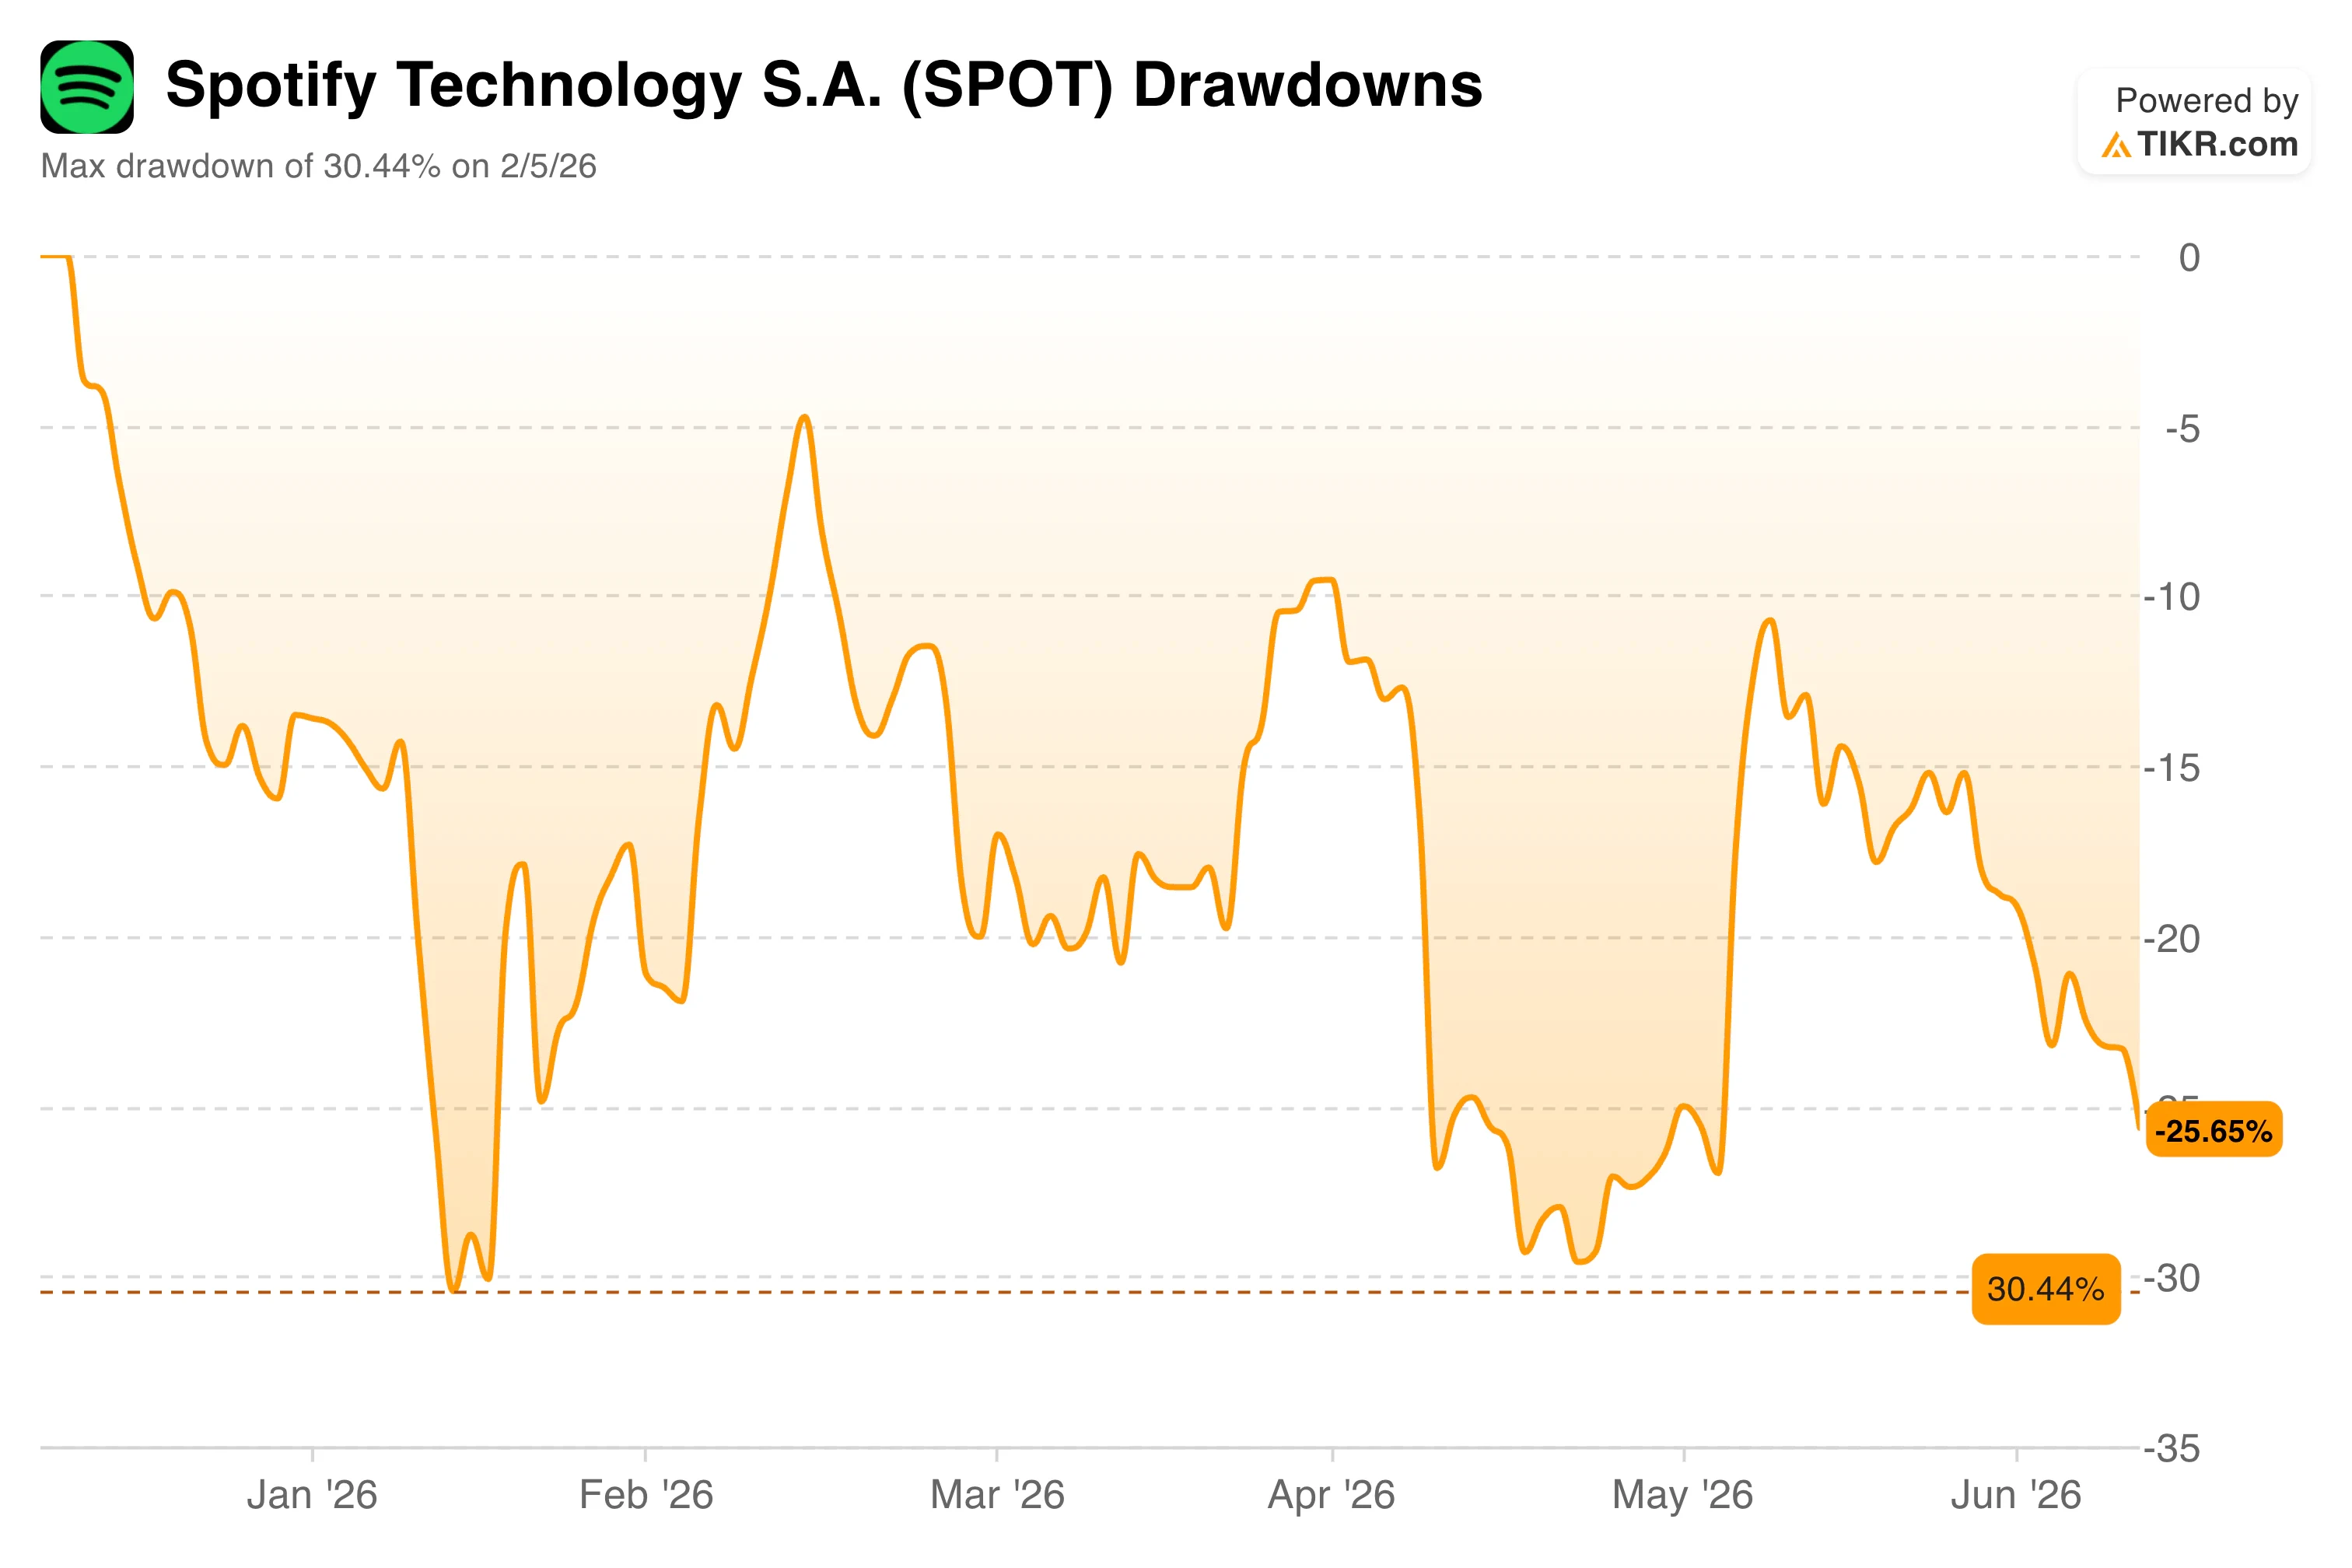
L'action a baissé de 26% par rapport à son sommet. L'entreprise, non.
Spotify a terminé le T1 avec 761 millions d'utilisateurs actifs mensuels, dont 293 millions d'abonnés payants, opérant dans 184 marchés. Le flux de trésorerie disponible a atteint 824 millions d'euros sur le seul trimestre. Le bilan montre 8,8 milliards d'euros de trésorerie et aucune dette autre que les engagements de location.
Dans ce contexte, l'action a passé la majeure partie de 2026 en territoire de correction, atteignant un déclin maximum d'environ 30% début février avant de se redresser partiellement et de se stabiliser près de 26% en dessous de son récent sommet.
Une partie de la pression a suivi les résultats du T1, lorsque plusieurs sociétés de Wall Street ont abaissé leurs objectifs de prix, citant des inquiétudes concernant la perturbation par l'IA du modèle d'abonnement et des prévisions de résultat opérationnel à court terme plus faibles.
La préoccupation liée à l'IA mérite d'être prise au sérieux, mais aussi contextualisée. La fonction DJ de Spotify, qui utilise l'IA pour générer des commentaires audio personnalisés entre les morceaux, compte désormais 94 millions d'utilisateurs. L'entreprise entraîne ce qu'elle appelle un Large Taste Model sur 3,4 billions de points de données quotidiens, un jeu de données qu'aucun concurrent ne peut reproduire sans l'échelle et l'historique d'engagement des utilisateurs de Spotify.
Lors de sa Journée des Investisseurs de mai 2026, la direction a fixé des objectifs pour 2030 : des marges brutes de 35 à 40%, des marges opérationnelles supérieures à 20% et environ 1 milliard d'utilisateurs actifs mensuels.
Estimez la juste valeur d'une entreprise instantanément (Gratuit avec TIKR) >>>
Le modèle prévoit une hausse de 132%. Voici ce qu'il nécessite.
Le modèle de valorisation de TIKR cible environ 1 020 $ pour l'action Spotify dans le scénario médian, ce qui implique un rendement total potentiel d'environ 132% sur environ quatre ans et demi, soit environ 20% annualisés.
Le scénario médian suppose une croissance annuelle des revenus d'environ 12%, des marges nettes s'élargissant à environ 17%, et un BPA croissant d'environ 15% par an.

La fourchette entre les scénarios est large. Le scénario bas atteint environ 1 060 $ d'ici 2030 tandis que le scénario haut approche environ 1 845 $, reflétant une réelle incertitude sur la rapidité de la reprise de l'activité publicitaire et sur la réalisation des objectifs de marge.
Ce que le modèle montre clairement, c'est que même des hypothèses conservatrices produisent une hausse significative par rapport au prix actuel.
Devriez-vous investir dans Spotify Technology S.A. ?
Les fondamentaux de Spotify évoluent dans la bonne direction, tandis que l'action a évolué dans la direction opposée, ce qui est la configuration que recherchent la plupart des investisseurs à long terme. Les risques sont réels : l'activité publicitaire est encore en reconstruction, l'IA pourrait exercer une pression sur les coûts de contenu, et la valorisation n'est pas bon marché à 30x les bénéfices prévisionnels.
Mais avec un bilan solide, des marges en accélération et une base d'utilisateurs qui rivalise avec celles des plus grandes plateformes mondiales, l'écart entre l'entreprise et le cours de son action est difficile à ignorer.
Consultez le modèle TIKR complet pour SPOT, incluant les hypothèses des scénarios et les multiples de valorisation historiques. Construisez votre propre valorisation pour l'action Spotify sur TIKR gratuitement →
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour suivre le smart money.
- Analysez des actions en seulement 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez 100K+ actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !






