


Points clés
- L'action Snap a chuté de 36% depuis le début de l'année, car un déclin des utilisateurs au T4, des prévisions prudentes pour le T1 et un durcissement réglementaire sur la sécurité des adolescents ont éclipsé un retour à une croissance du chiffre d'affaires à deux chiffres.
- Le chiffre d'affaires du T2 a bondi de 19% en glissement annuel pour atteindre 1,6 milliard de dollars, avec un EBITDA ajusté de 250 millions de dollars.
- Les analystes émettent 8 recommandations d'achat, 3 "surperformer", 28 "conserver", 2 "sous-performer" et 1 "vendre", et leur objectif de cours moyen de 7 dollars se situe 42% au-dessus du cours de clôture à 5 dollars.
- Le scénario médian du modèle TIKR valorise l'action Snap à 8 dollars d'ici décembre 2030, ce qui implique un rendement total de 57%.
Pourquoi l'action Snap a chuté de 36% en 2026 malgré une entreprise plus solide

L'action Snap (SNAP) a perdu 36% depuis début janvier, clôturant à 5 dollars le 28 septembre après avoir terminé 2025 à 8 dollars. La majeure partie de cette baisse s'est produite en février. L'entreprise s'est améliorée depuis, mais pas l'action.
Le glissement a commencé avec la publication des résultats du quatrième trimestre de Snap le 4 février. Les utilisateurs actifs quotidiens (DAU) mondiaux sont tombés à 474 millions contre 477 millions, et les DAU d'Amérique du Nord sont passés à 94 millions, l'interdiction australienne pour les moins de 16 ans ayant entraîné des suppressions de comptes. La direction a ensuite donné des prévisions de chiffre d'affaires pour le premier trimestre comprises entre 1,50 et 1,53 milliard de dollars, en dessous du consensus, et l'action est tombée à environ 5 dollars en quelques semaines.
Les chiffres opérationnels se sont depuis redressés. Le chiffre d'affaires du deuxième trimestre a augmenté de 19% pour atteindre 1,6 milliard de dollars, l'EBITDA ajusté a progressé de 208 millions de dollars en glissement annuel pour atteindre 250 millions de dollars, et le flux de trésorerie disponible sur les douze derniers mois a atteint 706 millions de dollars. La publication du 3 août a fait remonter l'action vers 6 dollars, mais elle a reperdu la majeure partie de ces gains fin septembre.
La réglementation explique pourquoi. Le 26 août, Meta a accepté de payer jusqu'à 18 milliards de dollars pour régler des poursuites étatiques concernant les préjudices causés aux adolescents, et 5 milliards de dollars de ce montant dépendent de l'adoption par Snap, TikTok et YouTube de limites quotidiennes d'une heure par application et de blocages nocturnes de 22h à 7h. Le procureur général de Californie, Rob Bonta, a déclaré que son bureau discutait déjà avec Snap, et le gouverneur Gavin Newsom a signé une loi le 10 septembre interdisant aux moins de 16 ans les fils d'actualité à défilement infini et la lecture automatique algorithmique.
Le directeur financier Doug Hott a signalé cette exposition lors de la conférence téléphonique du T2, avertissant que le contrôle accru lié à la jeunesse et plusieurs procès américains prévus plus tard cette année "pourraient entraîner des changements significatifs dans nos produits et pratiques commerciales, une augmentation des exigences de conformité et des coûts juridiques, des paiements accrus pour les jugements et règlements judiciaires et des impacts négatifs sur la croissance et l'engagement des utilisateurs." Les DAU d'Amérique du Nord sont déjà tombés à 92 millions au T2. Les investisseurs valorisent donc l'avertissement de Hott, et non le flux de trésorerie.
L'action Snap cote désormais sur son plafond réglementaire plutôt que sur sa capacité à générer des bénéfices, et cet écart est là où se situe le potentiel de hausse.
Les analystes réduisent leurs objectifs sur Snap de 25% mais voient toujours une hausse potentielle de 42%
L'action Snap compte 8 recommandations d'achat, 3 "surperformer", 28 "conserver", 2 "sous-performer" et 1 "vendre", et l'objectif de cours moyen de 7 dollars se situe 42% au-dessus du cours de clôture à 5 dollars. Par ailleurs, 35 analystes publient un objectif de cours.
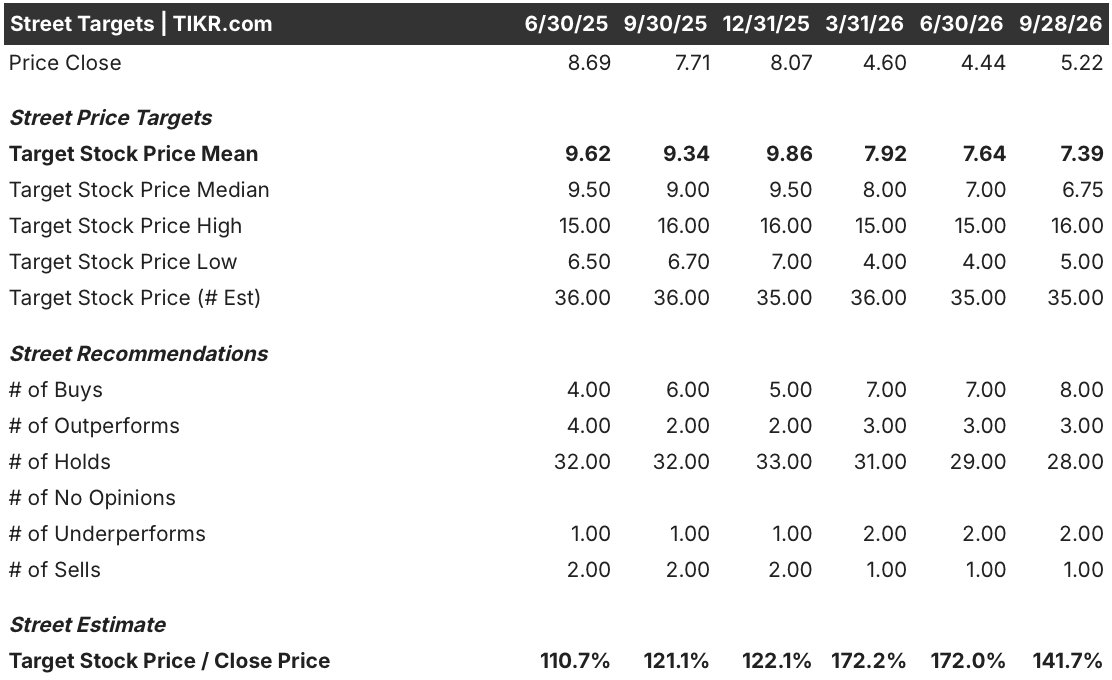
La moyenne est passée de 10 dollars fin 2025, une réduction de 25% qui reste inférieure à la baisse de 36% de l'action. Les recommandations "conserver" sont passées de 33 à 28 sur la même période tandis que les achats sont passés de 5 à 8, les analystes intégrant donc le risque réglementaire tout en se montrant plus favorables au redressement.
TIKR valorise l'action Snap à 8 dollars, un gain de 57% d'ici 2030
Le scénario médian du modèle TIKR valorise Snap à 8 dollars d'ici décembre 2030, ce qui implique un rendement total de 57% par rapport au prix actuel de 5 dollars, soit un rendement annualisé de 11% sur 4,3 ans.

Ce rythme annualisé dépasse les rendements à un chiffre élevé typiques des actions internet de grande capitalisation, une prime qui reflète l'exposition juridique ouverte de Snap.
Le modèle se situe au-dessus de la moyenne de Wall Street de 7 dollars car la vente massive de février avait intégré des pertes d'utilisateurs que le T2 a inversées, les DAU mondiaux passant à 493 millions et le flux de trésorerie disponible finançant désormais des rachats d'actions. Les règles de sécurité pour les adolescents coûteront à Snap une partie de l'engagement, mais une action à 5 dollars intègre déjà davantage de ce préjudice que ne le montrent les flux de trésorerie.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


