Points clés
- Microsoft a abaissé ses prévisions de capex pour l'année civile 2026 d'environ 190 milliards de dollars à environ 175 milliards de dollars en juillet, mais la direction a déclaré que les attentes de dépenses étaient inchangées et que cette baisse provient de la manière dont les futurs contrats de location de centres de données sont comptabilisés.
- Le capex a bondi d'environ 80% pour atteindre 115,95 milliards de dollars au cours de l'exercice 2026, tandis que la trésorerie générée par les activités a augmenté d'environ 34% pour atteindre 182,94 milliards de dollars, de sorte que le free cash flow calculé est passé de 71,61 milliards de dollars à 66,99 milliards de dollars.
- Le ratio Market Cap / Free Cash Flow sur les douze mois suivants (NTM) de Microsoft s'établit à 116,92x contre une moyenne de 42,44x, même si l'action n'a progressé que d'environ 7% cette année.
Les prévisions de capex de Microsoft ont baissé d'environ 15 milliards de dollars sans qu'un seul dollar de dépenses ne soit coupé. Suivez les flux de trésorerie de Microsoft gratuitement sur TIKR →
La baisse de 15 milliards de dollars du capex de Microsoft a déplacé les dépenses plutôt que de les réduire
Lors de la conférence téléphonique sur les résultats du T4 2026, Amy Hood a consacré un bref passage à ce qui ressemblait à de la gestion comptable. À partir de l'exercice 2027, Microsoft étendrait la durée d'utilité estimée de ses centres de données et immeubles de bureaux de 15 ans à 25 ans.
La conséquence est arrivée quelques phrases plus tard. Davantage de futurs contrats de location de centres de données seront traités comme des contrats de location simple (operating leases) plutôt que comme des contrats de location-financement (finance leases), et Microsoft inclut les contrats de location-financement dans les dépenses d'investissement (capex) mais pas les contrats de location simple. « En dehors de cet impact sur la durée d'utilité, nos attentes d'investissement en capex pour l'année civile 2026 restent inchangées », a déclaré Hood. Les prévisions sont passées d'environ 190 milliards de dollars en avril à environ 175 milliards de dollars. Les dépenses, elles, ne l'ont pas.
Le coût doit bien être comptabilisé quelque part, et les paiements des contrats de location simple passent par la trésorerie générée par les activités. Hood l'a elle-même souligné en décrivant le T4, où la trésorerie générée par les activités a augmenté de 30% pour atteindre 55,4 milliards de dollars, « partiellement compensée par une augmentation des paiements de contrats de location simple ». Le free cash flow a chuté de 23% pour atteindre 19,6 milliards de dollars.

Le schéma sur l'année complète est plus marqué. Le capex est passé de 44,48 milliards de dollars au cours de l'exercice 2024 à 115,95 milliards de dollars au cours de l'exercice 2026, et sa part dans la trésorerie générée par les activités est passée de 38% à 63%. Le free cash flow calculé est passé de 74,07 milliards de dollars à 66,99 milliards de dollars sur cette période, même si la trésorerie générée par les activités est passée de 118,55 milliards de dollars à 182,94 milliards de dollars. Les dotations aux amortissements, à 39,00 milliards de dollars, ont augmenté bien plus lentement que les dépenses qui les sous-tendent, et des durées de vie d'actifs plus longues vont encore étirer cet écart.
La direction a qualifié l'avantage sur le résultat opérationnel de l'exercice 2027 de minime. L'effet le plus important est sur la manière dont le capex est perçu.
Le capex de Microsoft a augmenté d'environ 80% au cours de l'exercice 2026 tandis que le free cash flow a reculé. Comparez le capex et la trésorerie générée par les activités de Microsoft gratuitement sur TIKR →
Le multiple sur le free cash flow de Microsoft porte désormais le pari
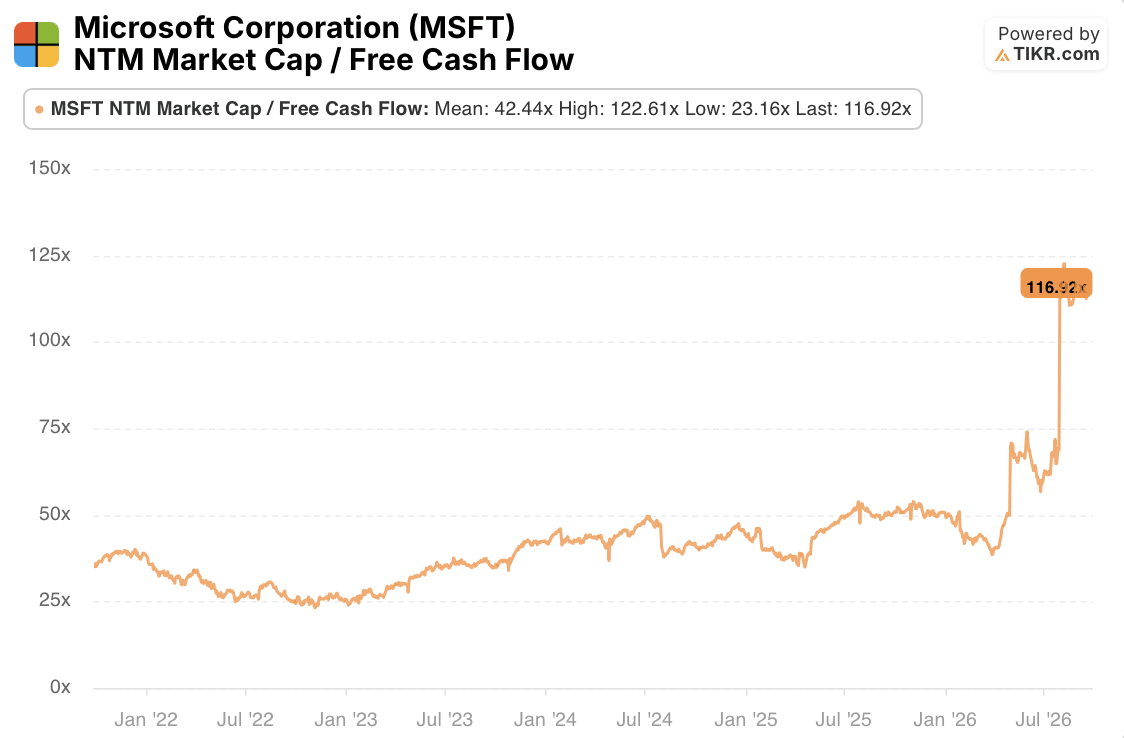
Le marché l'a remarqué. Le ratio NTM Market Cap / Free Cash Flow pour Microsoft sur TIKR s'établit à 116,92x, contre une moyenne de 42,44x, un minimum de 23,16x et un maximum de 122,61x.
L'action n'a pas doublé pour en arriver là. Reuters indiquait qu'elle avait progressé d'environ 7% depuis le début de l'année fin septembre, donc la hausse semble provenir d'un dénominateur qui rétrécit, c'est-à-dire d'attentes de free cash flow futur qui baissent. C'est une déduction, car le graphique montre le multiple et non les estimations qui le sous-tendent.
La demande n'est pas le problème. Azure a progressé de 43% et devrait croître d'environ 45% au prochain trimestre, les obligations de performance restantes (remaining performance obligation) commerciales ont atteint 678 milliards de dollars, et Hood a déclaré lors de la même conférence téléphonique que « la demande des clients continue de dépasser la capacité disponible ». La question ouverte est de savoir combien de trésorerie cette capacité consomme en chemin. Le langage de la direction est modeste : elle s'attend à « rester en free cash flow positif » au cours de l'exercice 2027, avec un capex en croissance et des dépenses au T1 « supérieures à 50 milliards de dollars ».
Les preuves soutiennent un jugement étroit. La croissance de Microsoft est réelle, mais les prévisions abaissées embellissent le tableau de trésorerie, et à 116,92x, le marché paie pour une reprise du free cash flow que la direction a seulement promis de maintenir au-dessus de zéro. Le principal risque est une répétition de l'exercice 2026, lorsque le capex a augmenté d'environ 80% contre environ 34% pour la trésorerie générée par les activités, et que les estimations de free cash flow futur continuent de glisser.
Le rapport du premier trimestre de l'exercice est le prochain test, et le premier à intégrer le nouveau traitement des contrats de location. Un free cash flow supérieur aux 19,6 milliards de dollars du T4 suggérerait que la pression se stabilise. En dessous, cela suggérerait que les paiements de location et un capex plus lourd absorbent la trésorerie générée par les activités plus vite qu'elle ne croît. Le T4 est un point de référence, pas un objectif de l'entreprise.
Le rapport du T1 de Microsoft montrera comment les contrats de location et le capex impactent le free cash flow. Surveillez les flux de trésorerie trimestriels de Microsoft gratuitement sur TIKR →
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !