Principales Statistiques pour l'action Realty Income
- Prix actuel : $55.54
- Prix cible (moyen) : ~$80
- Cible du consensus : ~$67
- Rendement total potentiel : ~43%
- TRI annualisé : ~9% / an
Désormais disponible : Découvrez le potentiel de hausse de vos actions préférées grâce au nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Que s'est-il passé ?
Scotiabank a rétrogradé Realty Income Corporation (O) à "Sector Perform" depuis "Sector Outperform" dans une note rapportée le 24 septembre 2026, abaissant son objectif à 59 $ contre 67 $. La banque a cité la pression des taux sur la croissance des fonds provenant des opérations (FFO), les bénéfices limités des nouvelles sources de capital et une sensibilité aux taux supérieure à la moyenne du secteur. Elle a déclaré que ces facteurs l'emportaient sur la sécurité des flux de trésorerie de Realty Income et ses opportunités de croissance externe.
L'action a clôturé à 55,54 $ le 25 septembre, soit environ 6 % en dessous de cet objectif, la semaine où le rendement du Trésor à 10 ans a atteint son plus haut niveau depuis juin 2007. La direction avait relevé ses prévisions pour 2026 pour les fonds ajustés provenant des opérations (AFFO), un indicateur de flux de trésorerie des REIT qui exclut les éléments non monétaires comme l'amortissement, à 4,44 $ à 4,45 $ par action dans ses documents de relations avec les investisseurs du 5 août.
Le dépassement des AFFO a disparu au T2
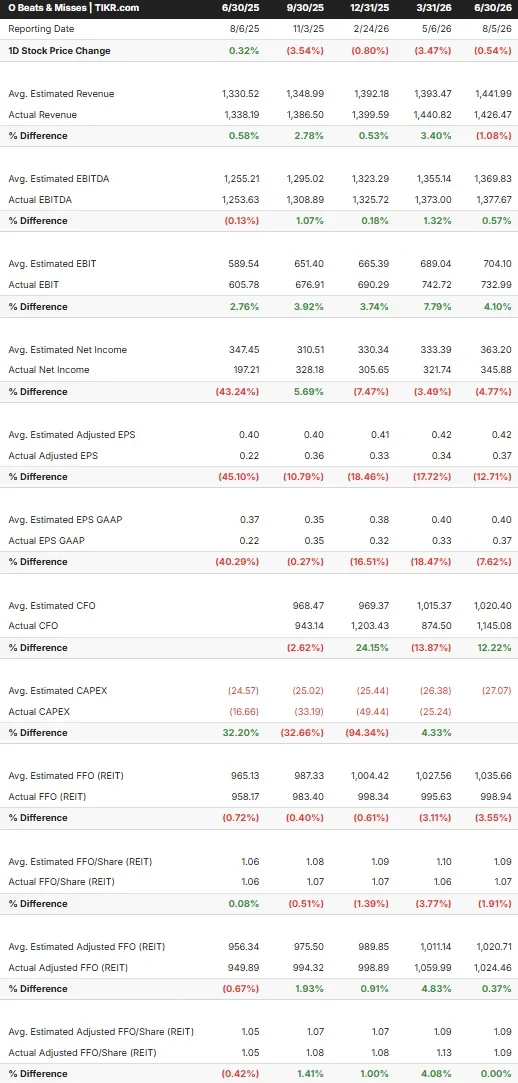
Le historique des surprises de résultats de Realty Income soutient en partie l'inquiétude de Scotiabank. Le FFO ajusté par action s'est établi à 1,13 $ contre un consensus de 1,09 $ au premier trimestre 2026, puis n'a fait qu'égaler l'estimation de 1,09 $ au second. Le FFO par action, la mesure sur laquelle l'AFFO est construit, a manqué le consensus quatre trimestres consécutifs, du trimestre de septembre 2025 à celui de juin 2026.
Les analystes attendent un AFFO 2027 d'environ 4,57 $ par action, soit environ 3 % au-dessus des 4,44 $ attendus pour 2026 et inférieur à la croissance d'environ 4 % guidée par la direction pour cette année. Evercore ISI et Mizuho ont abaissé leurs objectifs en septembre. La cible moyenne du consensus est d'environ 67 $ sur 20 estimations, avec des recommandations à 6 "Acheter", 1 "Surperformer", 16 "Conserver" et 1 "Sous-performer".
Consultez les estimations historiques et prospectives pour l'action Realty Income (C'est gratuit !) >>>
Les nouvelles actions coûtent désormais environ 8 %, contre environ 7 % en juin
Lors d'une conférence de Bank of America le 15 septembre, le CFO et Trésorier Jonathan Pong a déclaré que Realty Income évaluait le capital de deux manières. À long terme, chaque transaction "doit atteindre ou dépasser ce qui est effectivement un coût moyen pondéré du capital non endetté à long terme qui se situe autour de 8 %." À court terme, le coût des nouvelles actions cotées "est vraiment fonction du cours de notre action. C'est donc essentiellement notre rendement AFFO."
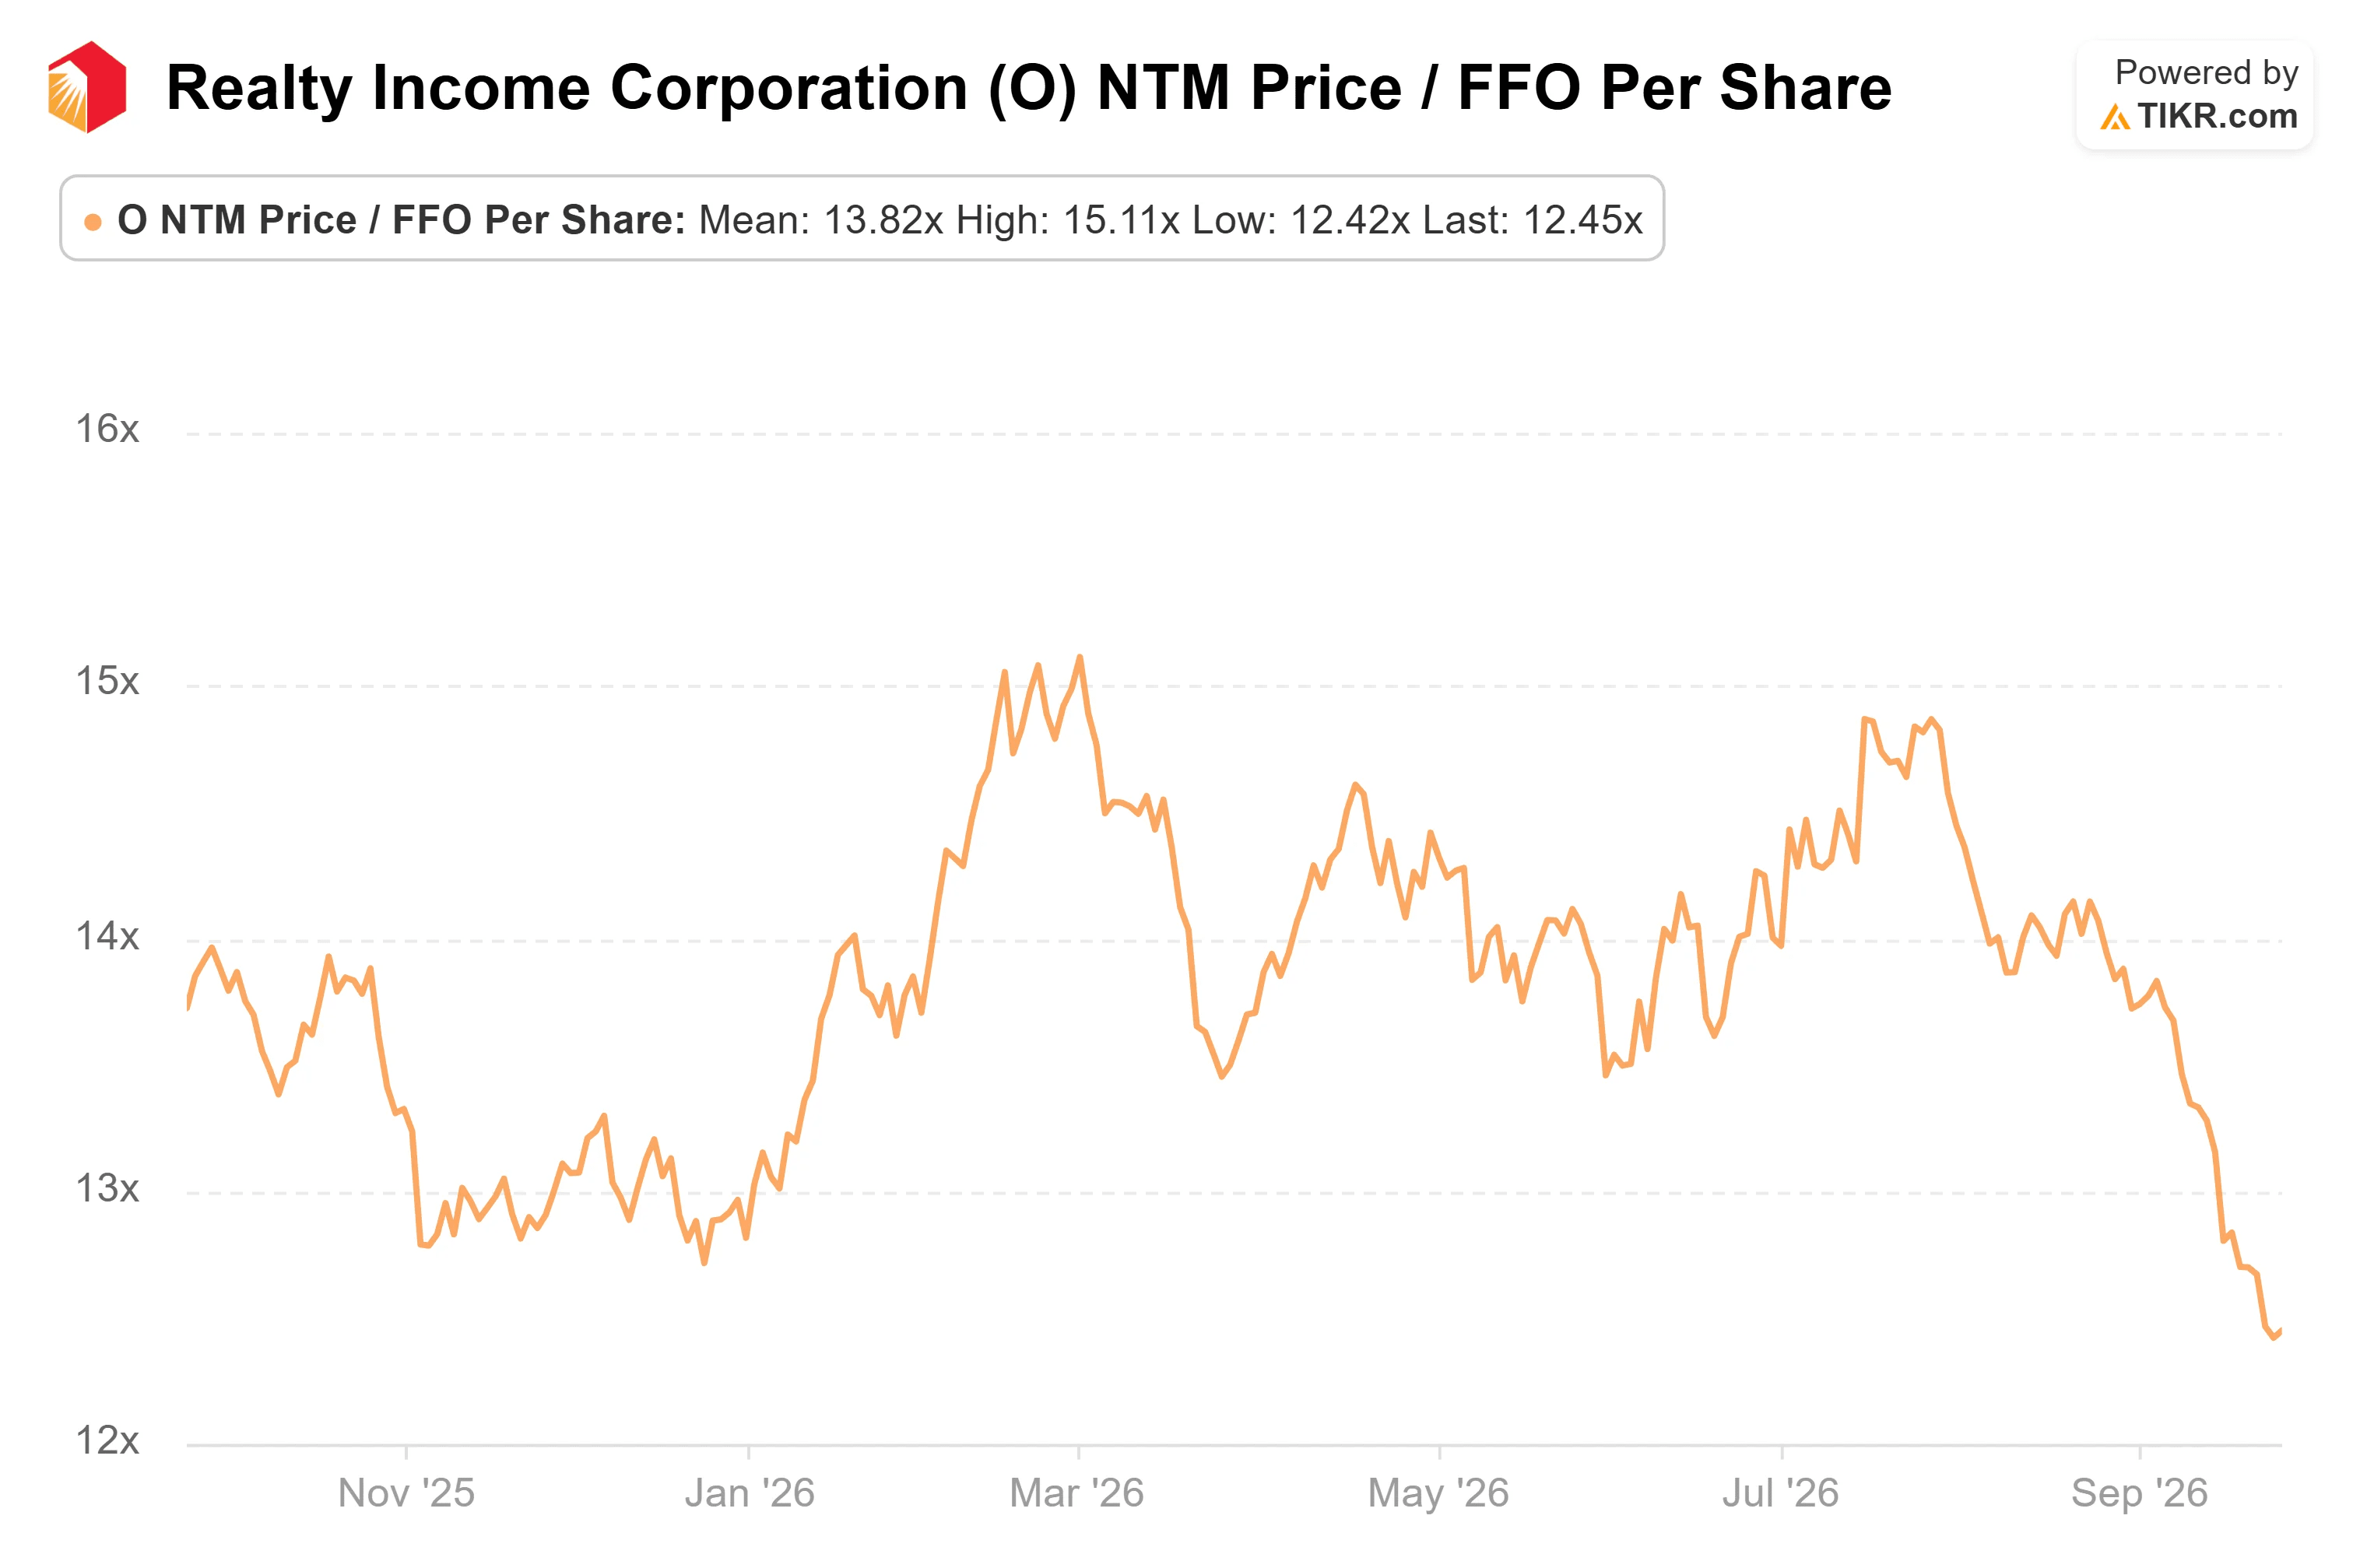
Cette perspective à court terme s'est retournée contre l'entreprise. À 55,54 $ et un AFFO NTM d'environ 4,48 $ par action, ce rendement est d'environ 8 %, contre environ 7 % le 30 juin, lorsque l'action se négociait près de 14 fois l'AFFO NTM. L'action se situe également à environ 0,9x l'estimation moyenne du consensus de la valeur nette d'actif d'environ 61 $, donc de nouvelles actions se vendraient en dessous de ce que les analystes estiment valoir l'immobilier.
Voyez comment Realty Income se comporte par rapport à ses pairs sur TIKR (C'est gratuit !) >>>
Le CFO a identifié le volume de transactions comme le point de pression
Pong a qualifié le partenariat de détail avec Apollo Global Management (APO) de "coût de capitaux propres à long terme assez faible également à 6,875 %." Interrogé sur l'effet des taux plus élevés plus longtemps qui frapperait le plus durement les bénéfices du secteur, il a répondu : "Une activité transactionnelle plus faible." Dans une réponse distincte, il a déclaré que "nous n'avons jamais pensé que nous devrions acheter pour le simple fait d'acheter et d'afficher des chiffres."
Cette discipline coexiste avec un objectif de volume d'investissement de 10 milliards de dollars pour 2026. Moins de transactions protégeraient les rendements mais ralentiraient la croissance de l'AFFO, questionne Scotiabank. Le crédit n'était pas le point de pression au 15 septembre : Alex Waters des Relations avec les Investisseurs a déclaré que la liste de surveillance avait légèrement diminué à 5,8 % - 5,9 % du loyer de base annuel.
Analyse du Modèle Avancé TIKR
- Prix actuel : $55.54
- Prix cible (moyen) : ~$80
- Rendement total potentiel : ~43%
- TRI annualisé : ~9% / an
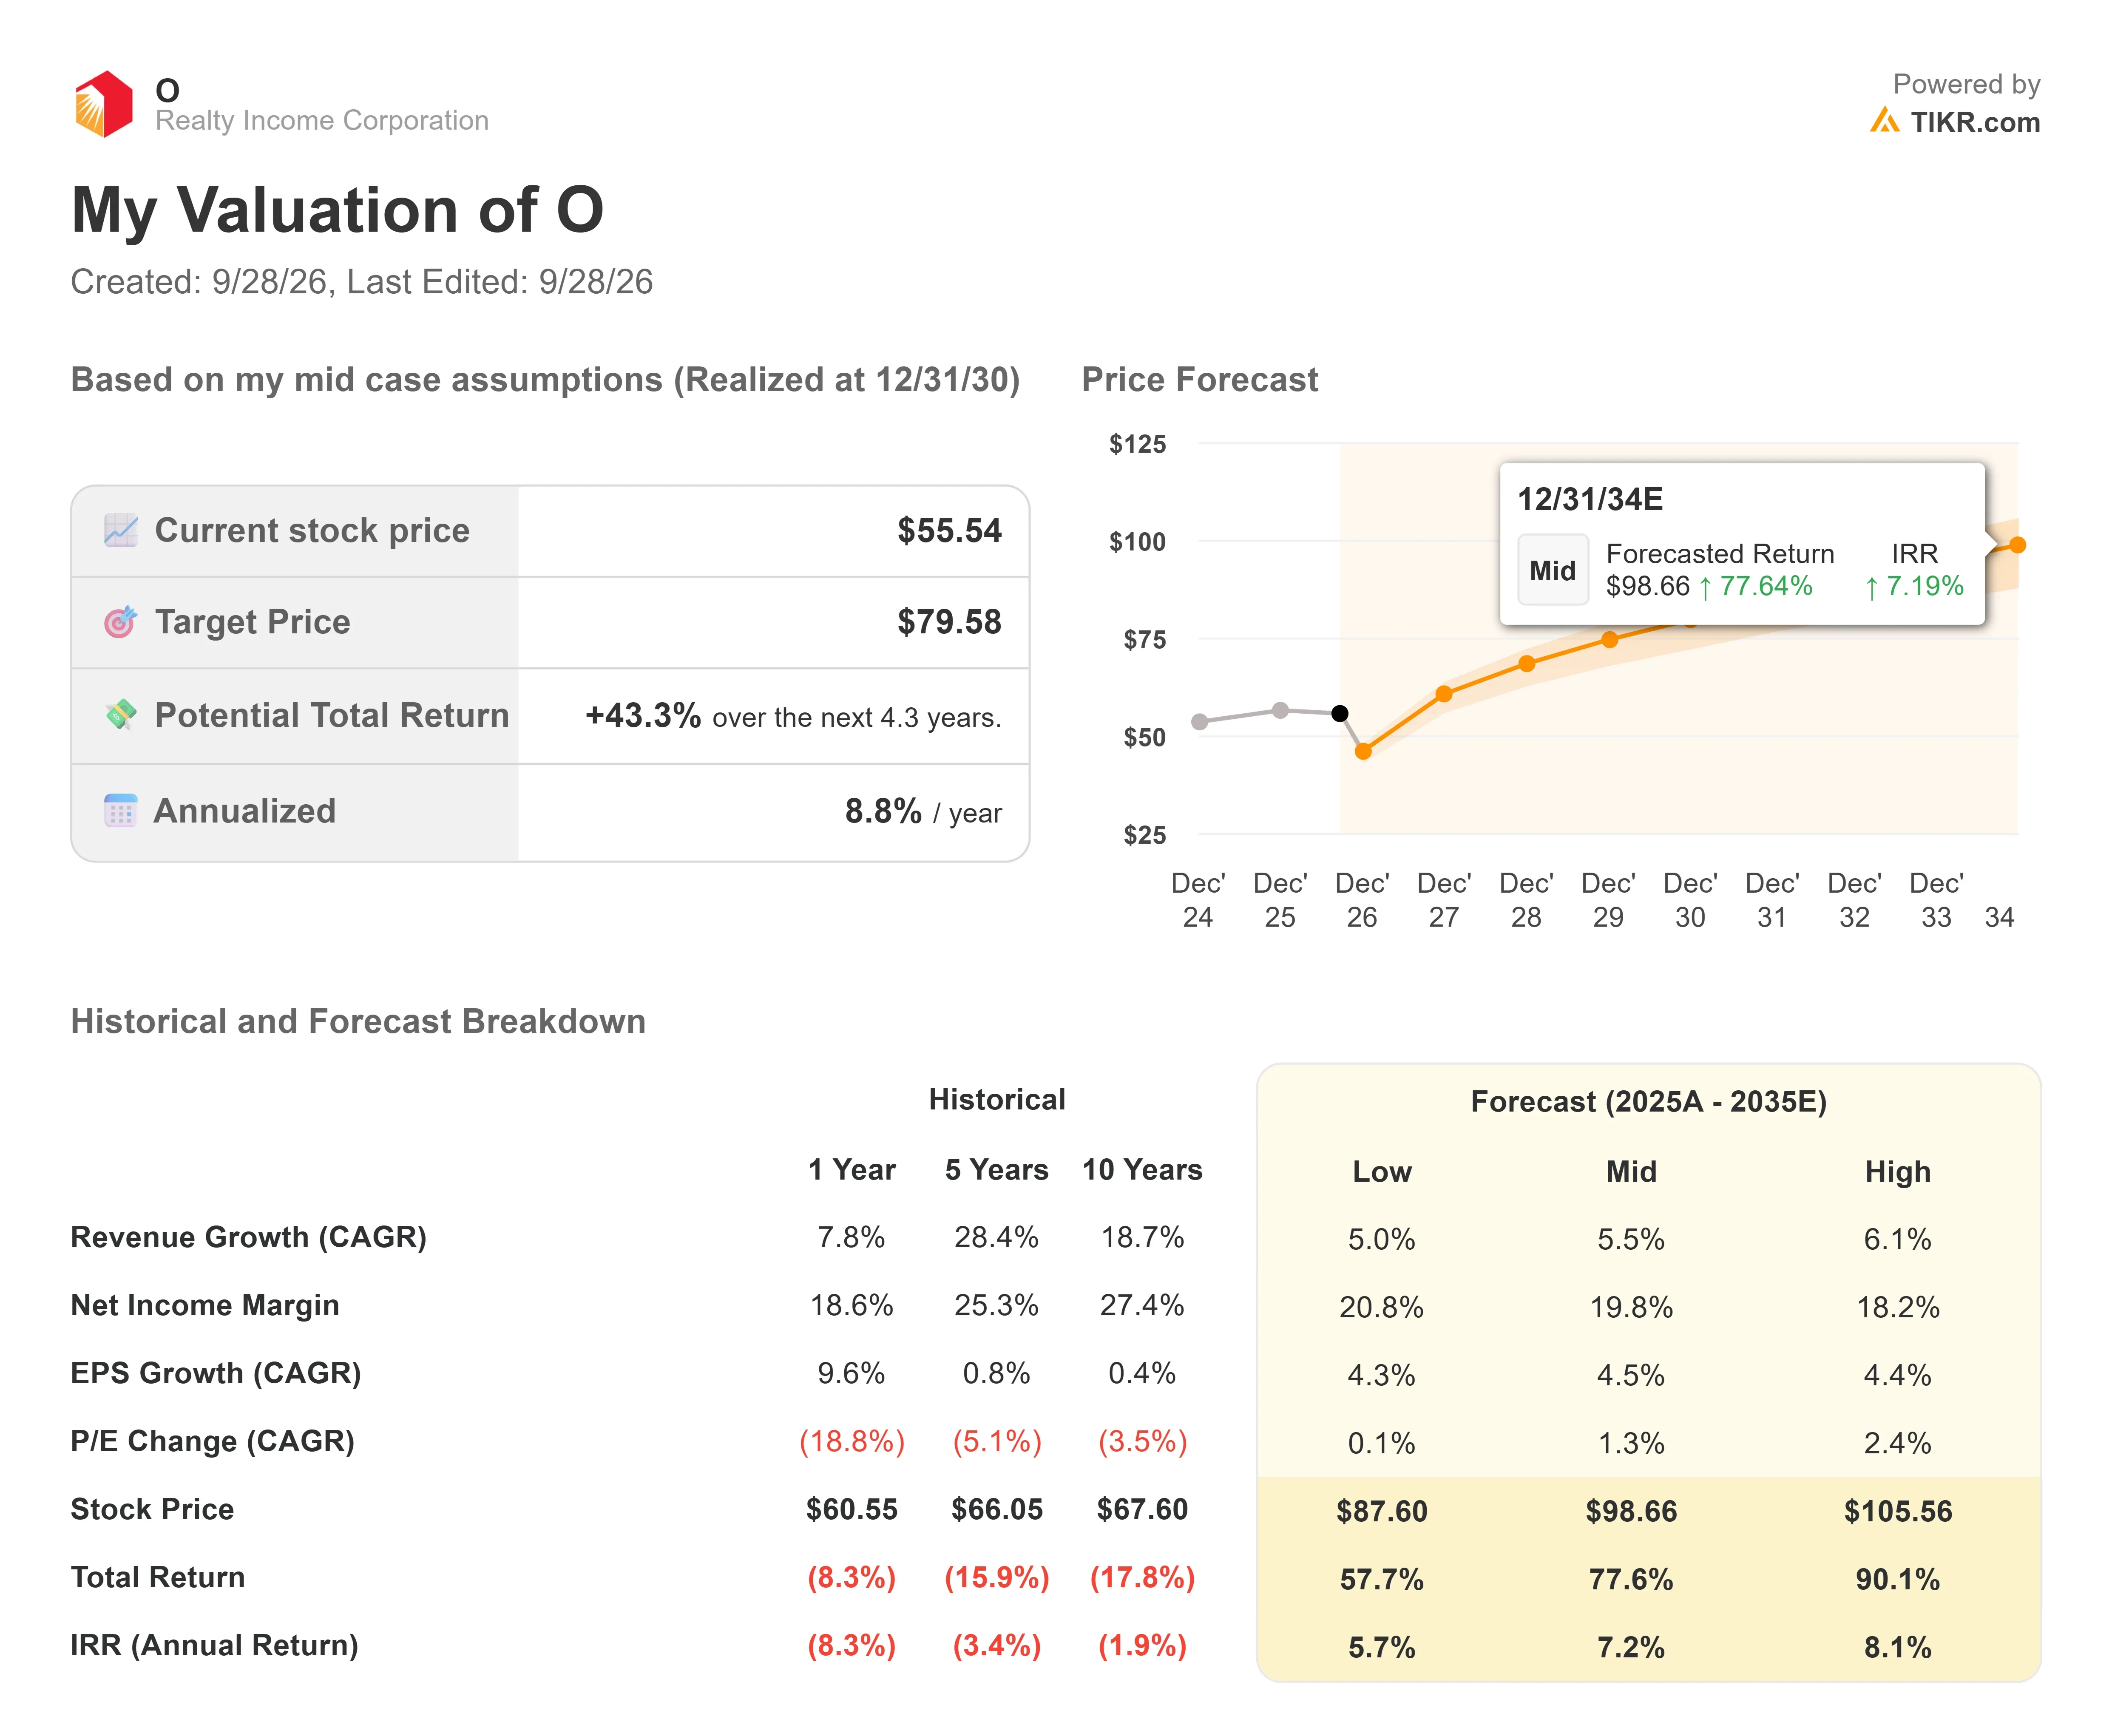
Le scénario moyen du modèle TIKR, le seul que sa fiche récapitulative montre pour cet horizon, projette environ 80 $ par action au 31 décembre 2030. Cela représente environ 43 % au-dessus de 55,54 $, soit environ 9 % par an.
Le principal risque apparaît dans l'historique même de la fiche. Le ratio P/E s'est contracté de 5,1 % par an sur cinq ans et de 18,8 % sur l'année écoulée, et une poursuite de la dé-rating irait à l'encontre de toute trajectoire de scénario moyen. Le potentiel de hausse réside dans les capitaux des partenaires et les revenus de commission qui pourraient porter la croissance de l'AFFO au-dessus des environ 3 % attendus par les analystes pour 2027. Le résultat est un scénario.
Conclusion
Le rapport du troisième trimestre est le test. Celui de l'année dernière est arrivé le 3 novembre 2025, selon les données TIKR. Un cinquième manquement consécutif du FFO par action soutiendrait l'appel de Scotiabank, tandis qu'un FFO ajusté par action supérieur au consensus suggérerait que les capitaux des partenaires commencent à atteindre les bénéfices par action.
Devriez-vous investir dans Realty Income ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre exactement à cette question.
Ouvrez Realty Income, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour les revenus et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les objectifs de prix sont à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre Realty Income aux côtés de toutes les autres actions sur votre radar. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez Realty Income sur TIKR Gratuitement →
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour suivre le smart money.
- Analysez des actions en seulement 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez plus de 100K actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !