[CRÉDIT IMAGE : g-stockstudio de Getty Images Pro via Canva]
Points clés
- Meta publie ses résultats du troisième trimestre après la clôture aujourd'hui, les analystes anticipant un chiffre d'affaires de 63,3 milliards de dollars et des dépenses en capital de 41 milliards de dollars, selon le consensus Bloomberg.
- Les clients les plus naturels de Muse sont les petites entreprises qui font déjà de la publicité sur Facebook et Instagram, donc Meta peut en tirer des revenus via les publicités plutôt que par des abonnements.
- La marge opérationnelle de Meta était de 41,4 % en 2025 tandis que les dépenses en capital ont grimpé à 69,7 milliards de dollars, donc le business publicitaire peut financer Muse pendant sa croissance.
- Les chiffres de ce soir ne montreront probablement pas beaucoup de revenus de Muse, donc surveillez ce que la direction dit sur la mise de Muse devant les annonceurs.
Meta Platforms (META) publie ses résultats après la clôture aujourd'hui, et la question qui pèse sur l'action est de savoir si Muse peut commencer à payer la facture croissante de l'IA de Meta.
L'intérêt pour Muse n'est pas le problème. L'application a atteint 10 millions de téléchargements aux États-Unis en 40 jours après son lancement le 8 septembre, selon Sensor Tower. Seules 11 autres applications ont fait cela. (La plus récente était Threads, la propre application de Meta, en juillet 2023.)
Mais la meilleure analyse que j'ai entendue sur la façon dont Muse génère des revenus vient d'un fondateur. Sur TBPN cette semaine, Quinten Farmer, co-fondateur et PDG de Portola, la société derrière l'application d'IA compagnon Tolan, a déclaré : "Muse va tout simplement écraser le marché avec les quelques millions de propriétaires de petites entreprises" sur Facebook.
Il parle d'expérience. Farmer est co-propriétaire d'un restaurant, et il a dit que gérer les promotions et parler aux clients sur Instagram via Muse "est génial pour notre équipe."
Il est moins sûr du côté grand public : "Je ne sais pas si ma mère veut parler à son muse toute la journée, tous les jours."
Je pense qu'il a raison sur les deux points.
TIKR suit 62 analystes sur Meta Platforms. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Meta Platforms, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Meta Platforms
Meta a déjà les clients
Muse n'a pas besoin d'un nouveau modèle économique, car les petites entreprises paient déjà Meta pour atteindre des personnes. Le chiffre d'affaires de Meta est passé de 135 milliards de dollars en 2023 à 201 milliards de dollars en 2025, et les analystes anticipent 307 milliards de dollars d'ici 2027.
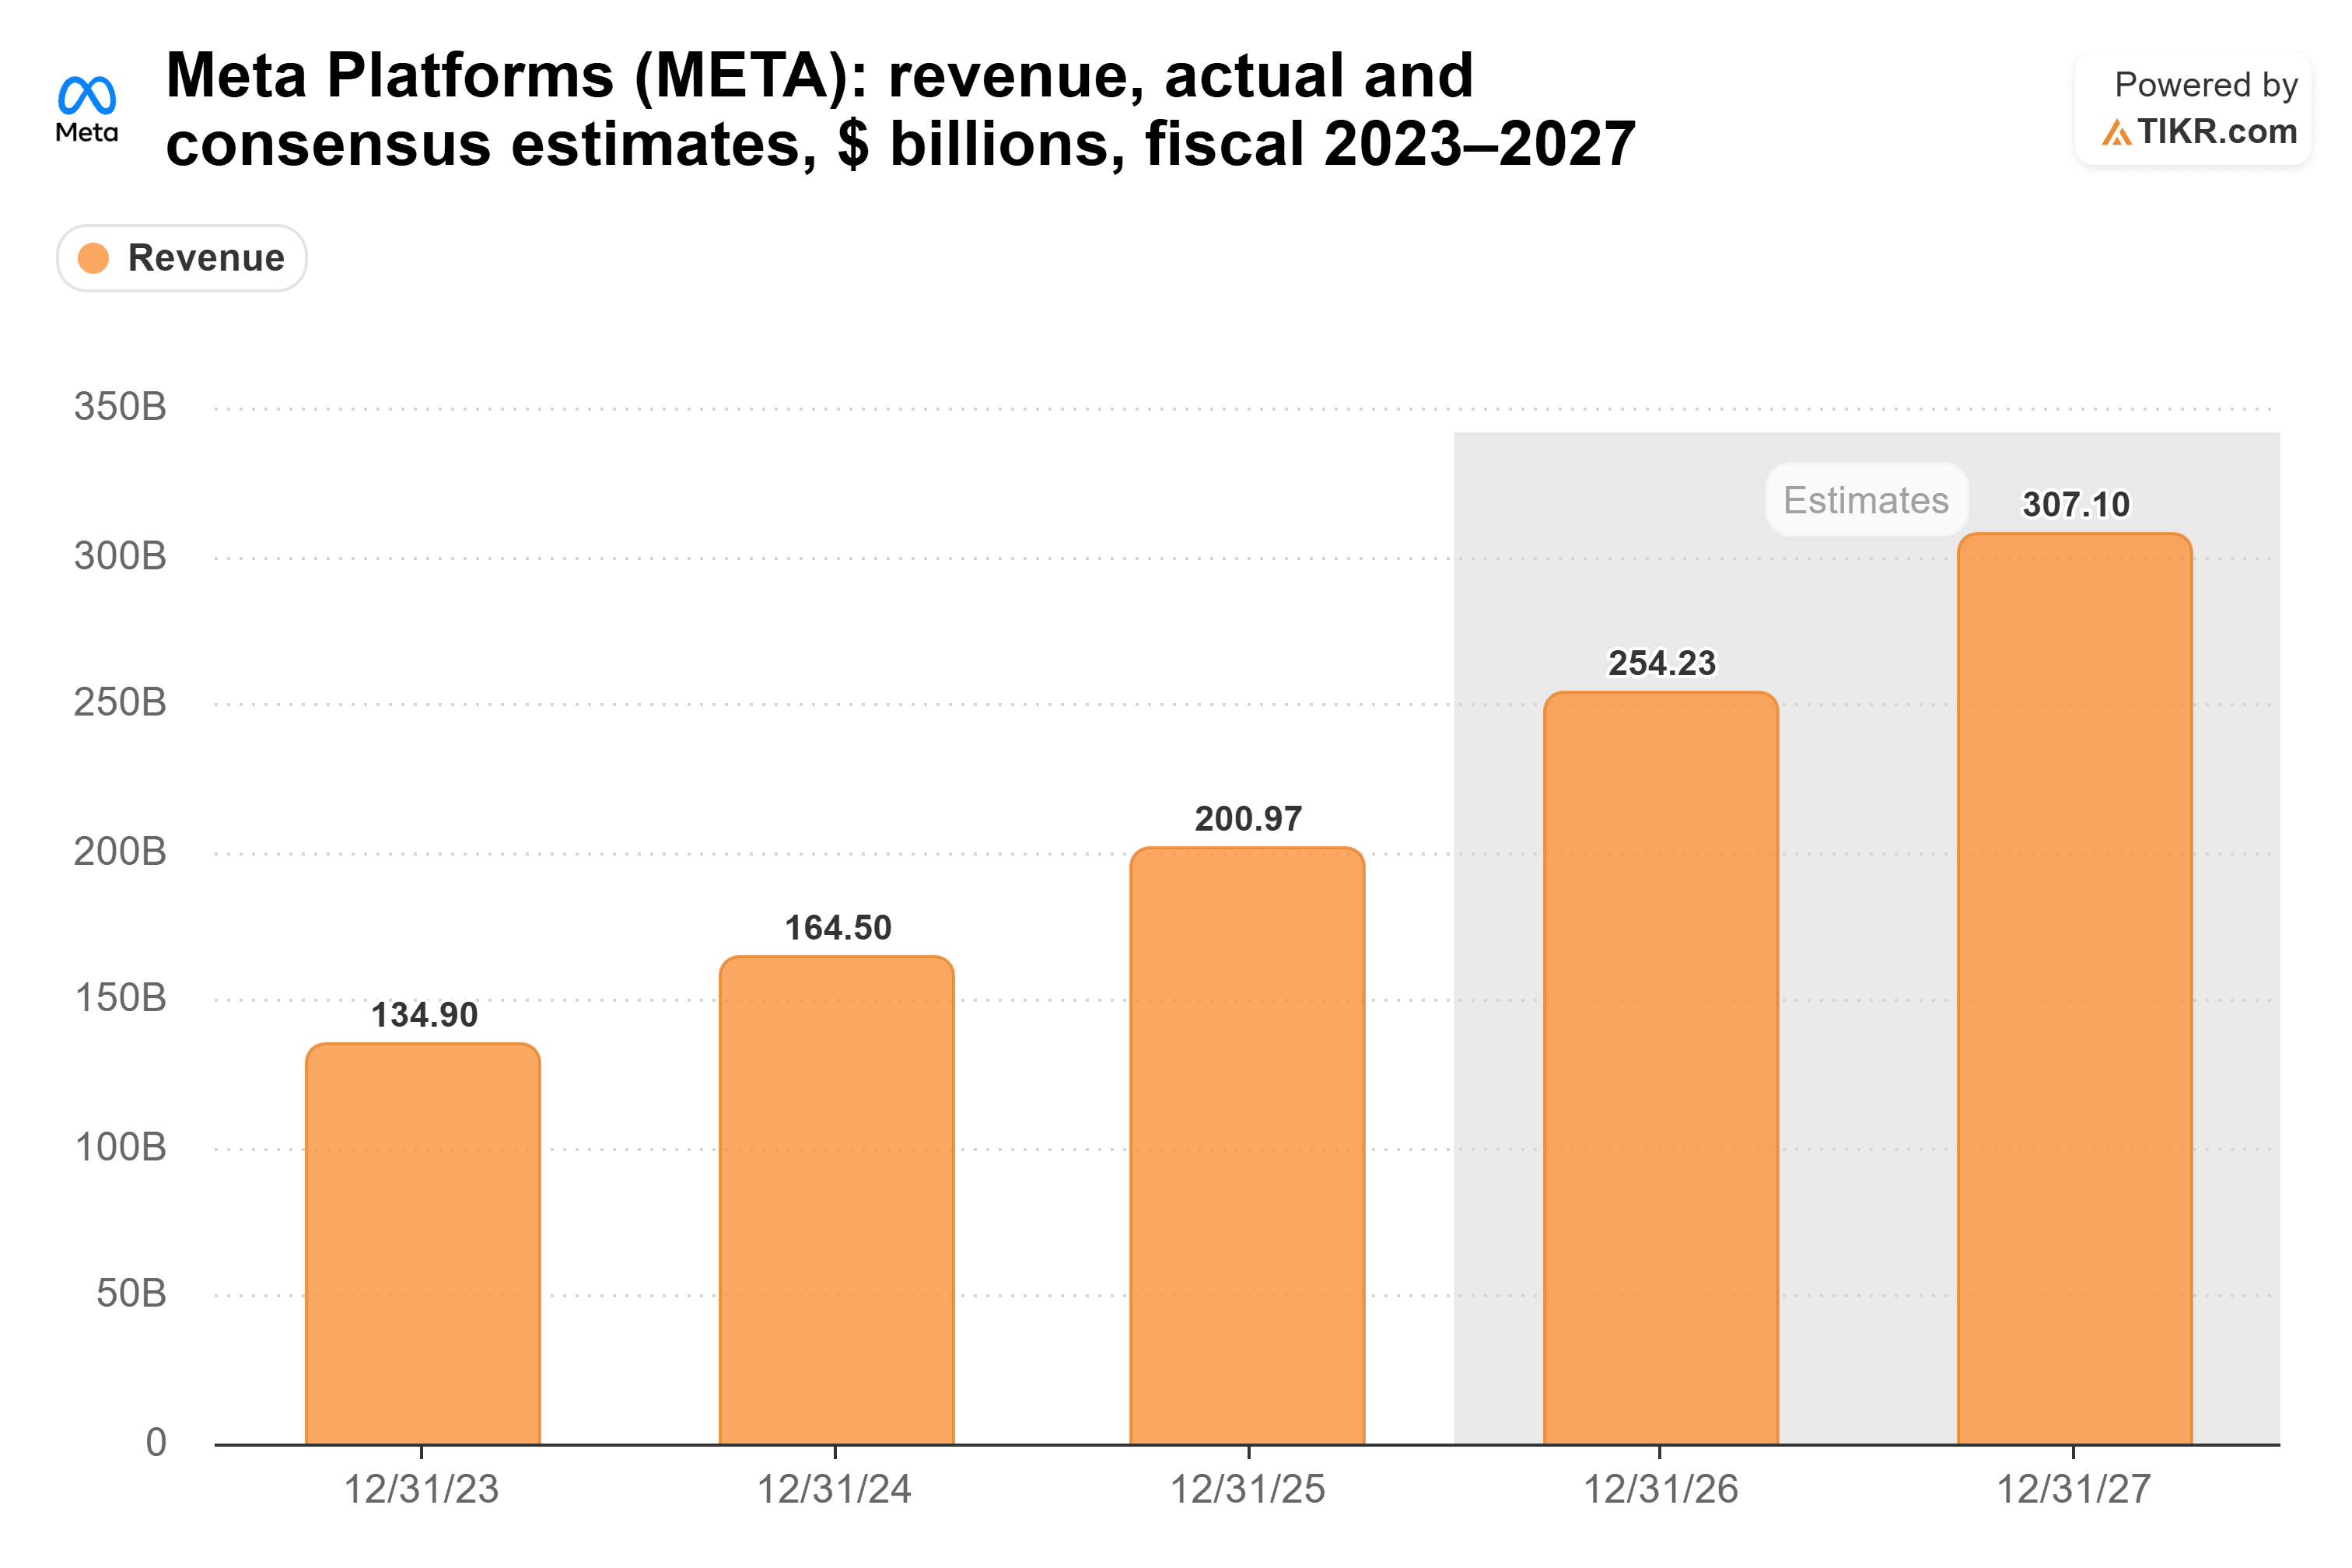
Pour le seul trimestre de ce soir, le consensus Bloomberg anticipe 63,3 milliards de dollars, contre 51,2 milliards de dollars il y a un an.
Ainsi, Muse n'a pas besoin de gagner une guerre des abonnements contre ChatGPT pour être importante. Imaginez une boulangerie essayant de remplir sa liste de précommandes pour les fêtes, un plombier qui ne peut pas répondre aux messages Instagram depuis sous un évier, ou un propriétaire de salle de sport qui pousse les inscriptions de janvier. Chacun d'eux pourrait confier ce travail à Muse.
Et ceci est de la pure spéculation, car Meta n'a pas dit comment elle facturera les entreprises pour Muse. Mais l'endroit évident pour facturer est celui où Meta a toujours facturé : le moment où cette boulangerie met de l'argent derrière sa promotion.
C'est une vente plus facile qu'un autre abonnement mensuel, non ?
La facture de l'IA continue de grimper
Bien sûr, rien de tout cela n'est bon marché. Les dépenses en capital de Meta sont passées de 18,7 milliards de dollars en 2021 à 69,7 milliards de dollars en 2025, ayant presque doublé la seule dernière année.
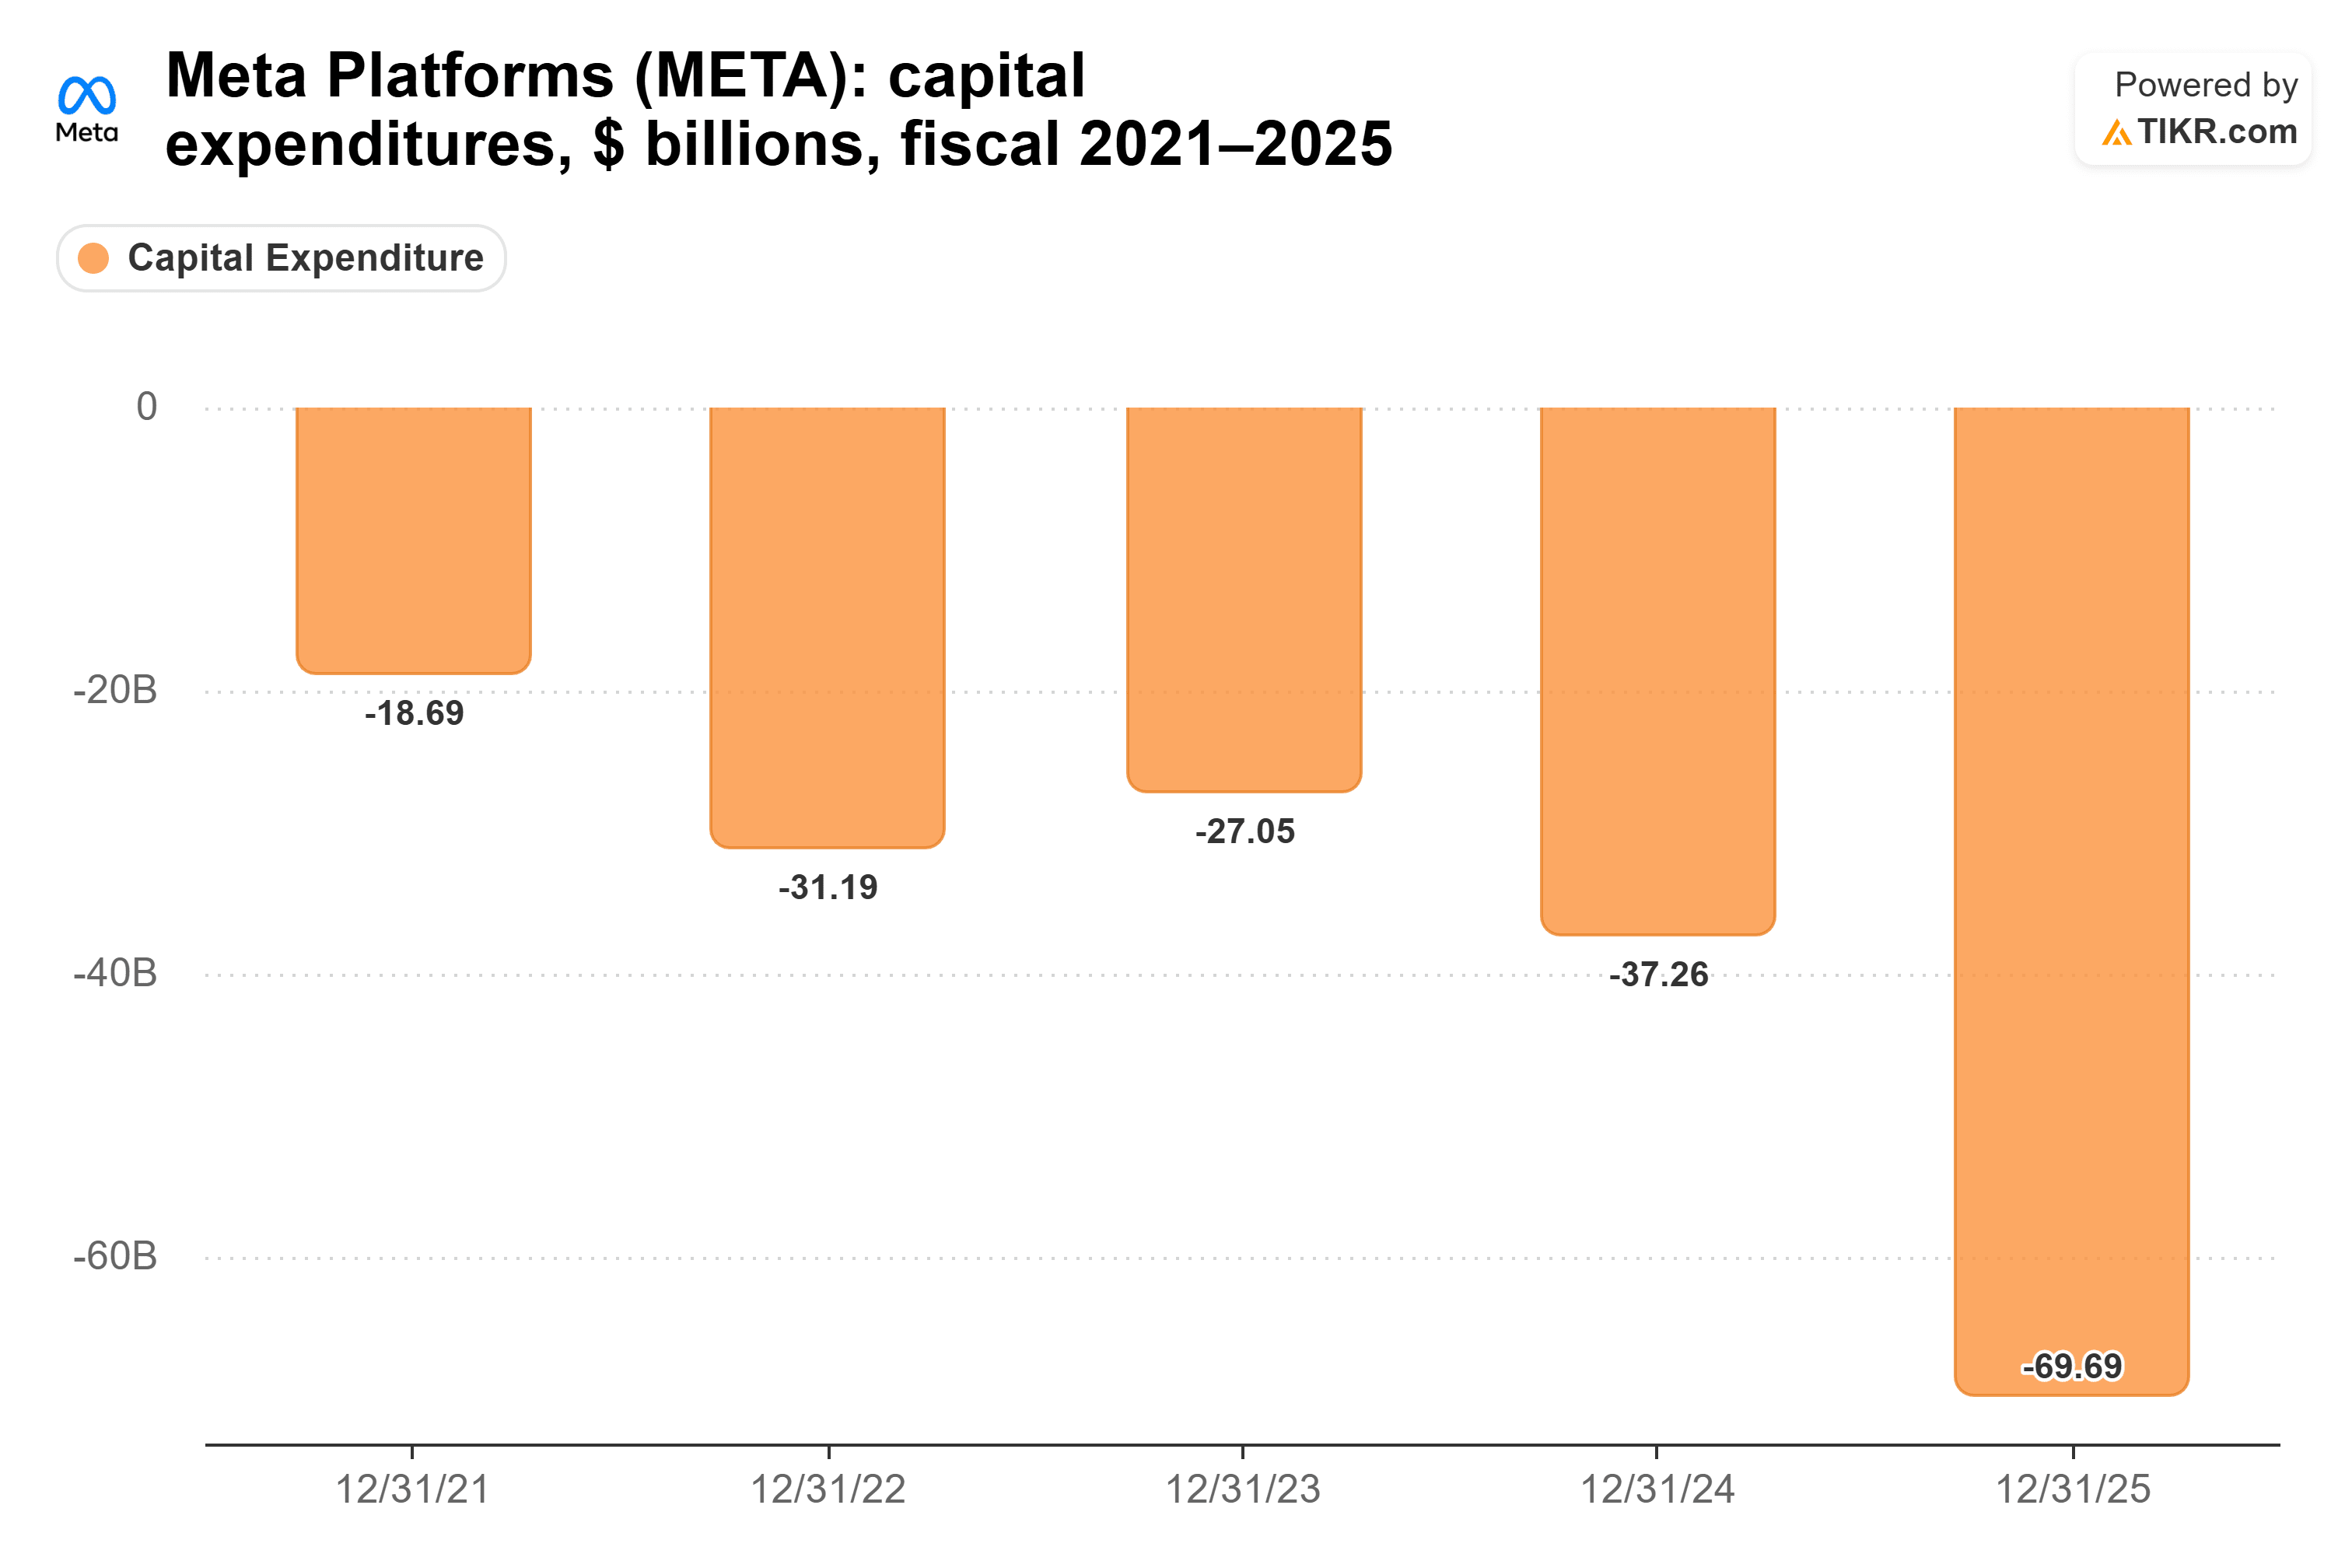
Et les analystes anticipent 41 milliards de dollars pour le seul troisième trimestre, en hausse de 117 % par rapport à il y a un an.
Jusqu'à présent, cependant, le moteur publicitaire le couvre. La marge opérationnelle de Meta était de 41,4 % en 2025, proche des 42,2 % de 2024 et bien au-dessus des 28,8 % de 2022.

C'est pourquoi Meta peut se permettre d'intégrer Muse dans ses outils publicitaires à son propre rythme. Contrairement à OpenAI, Meta n'a pas besoin de l'argent.
L'action a rapidement perdu son rebond Muse
Les investisseurs n'ont pas été patients. Josh Brown, PDG de Ritholtz Wealth Management, a demandé cette semaine sur The Compound and Friends : "Avez-vous remarqué que Meta a perdu très vite le rebond de Muse ?" Son explication était le taux de désabonnement (churn) : "Le taux de désabonnement n'est pas bon."
Les derniers chiffres de Sensor Tower sont plus optimistes. Ils placent Muse à 2,5 millions d'utilisateurs actifs quotidiens pour la première fois le 16 octobre, en hausse de 15 % par rapport à la semaine précédente.
Néanmoins, le rapport de ce soir pourrait montrer très peu de revenus de Muse. Un trimestre sans Muse dans les chiffres pourrait maintenir l'action bloquée.
Surveillez ce que Meta dit sur les entreprises
Je ne m'attends pas à ce que Muse fasse bouger le chiffre d'affaires de Meta ce soir. Le signal le plus utile est de savoir si la direction parle de Muse comme d'un outil pour les entreprises qui achètent déjà ses publicités.
Mon analyse : Farmer a trouvé le vrai marché de Muse. Un agent grand public que des millions de petites entreprises utilisent pour gérer leur marketing est un produit que Meta sait déjà comment facturer, et cela représente un potentiel bien plus important que ce que le débat sur les abonnements suggère.
Bien sûr, Muse n'a que six semaines, et Meta n'a pas dit comment, ni même si, elle facturera les entreprises pour cela.
Alors, quelle est la valeur réelle de l'action Meta ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Meta pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne sont des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a pas de position sur aucune des actions mentionnées. Merci de votre lecture et bon investissement !