Points clés
- Netflix a chuté après son rapport du 20 octobre, ayant publié des prévisions de revenus pour le quatrième trimestre inférieures aux estimations de Wall Street et abaissé ses perspectives de revenus publicitaires pour 2026 à environ 2,7 milliards de dollars contre 3 milliards précédemment.
- Chamath Palihapitiya a qualifié Netflix d'"abonnement dormant" et a déclaré que 14 milliards de dollars de dette avaient financé sa bibliothèque de contenus, tandis qu'Alphabet's YouTube obtient ses contenus à moindre coût.
- La dette de Netflix est gérable : elle s'est terminée septembre avec 15,3 milliards de dollars de dette brute et 8,2 milliards de dollars de trésorerie, et elle prévoit environ 12 milliards de dollars de flux de trésorerie disponible cette année.
- Le risque majeur est la facture de contenu de Netflix, d'environ 20 milliards de dollars cette année, qu'elle paie avant que quiconque ne regarde, tandis que YouTube rémunère les créateurs avec une part des revenus après leur encaissement.
Netflix (NFLX) a chuté après la publication de ses résultats du troisième trimestre le mardi 20 octobre, ayant publié des prévisions de revenus et de marge opérationnelle pour le quatrième trimestre inférieures aux estimations de Wall Street. L'action avait déjà perdu 26% en 2026 avant cette annonce.
Les revenus ont augmenté de 11,8% sur un an pour atteindre 12,87 milliards de dollars, marquant le quatrième trimestre consécutif de ralentissement de la croissance. Netflix a également abaissé ses perspectives de revenus publicitaires pour 2026 à environ 2,7 milliards de dollars contre 3 milliards précédemment.
Chamath Palihapitiya, le fondateur de Social Capital, a eu une analyse plus tranchante sur X :
« Je regarde quelque chose sur YouTube tous les jours. Netflix est un abonnement dormant pour moi. »
Et un abonnement dormant est le genre d'abonnement qui finit par être résilié.
Son argument va au-delà de ses propres habitudes de visionnage. Alphabet (GOOG) obtient les vidéos de YouTube auprès des créateurs, tandis que Netflix paie pour les siennes : « YouTube a des coûts de création de contenu très bas. Netflix a 14 milliards de dollars de dette qui ont financé sa bibliothèque de contenus. » Il a qualifié cela d'une possible « leçon dans les couloirs du déséquilibre entre actifs et passifs. »
TIKR suit 52 analystes sur Netflix. Combien recommandent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Netflix, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Netflix
La dette est la partie facile
Les 14 milliards de dollars de Palihapitiya correspondent aux 14,5 milliards de dollars de dette au bilan de Netflix à la fin de 2025. Le chiffre de la dette totale de TIKR inclut également les contrats de location, il est donc légèrement plus élevé. Elle a également à peine bougé, restant entre 16,9 et 18,1 milliards de dollars chaque année depuis 2021.
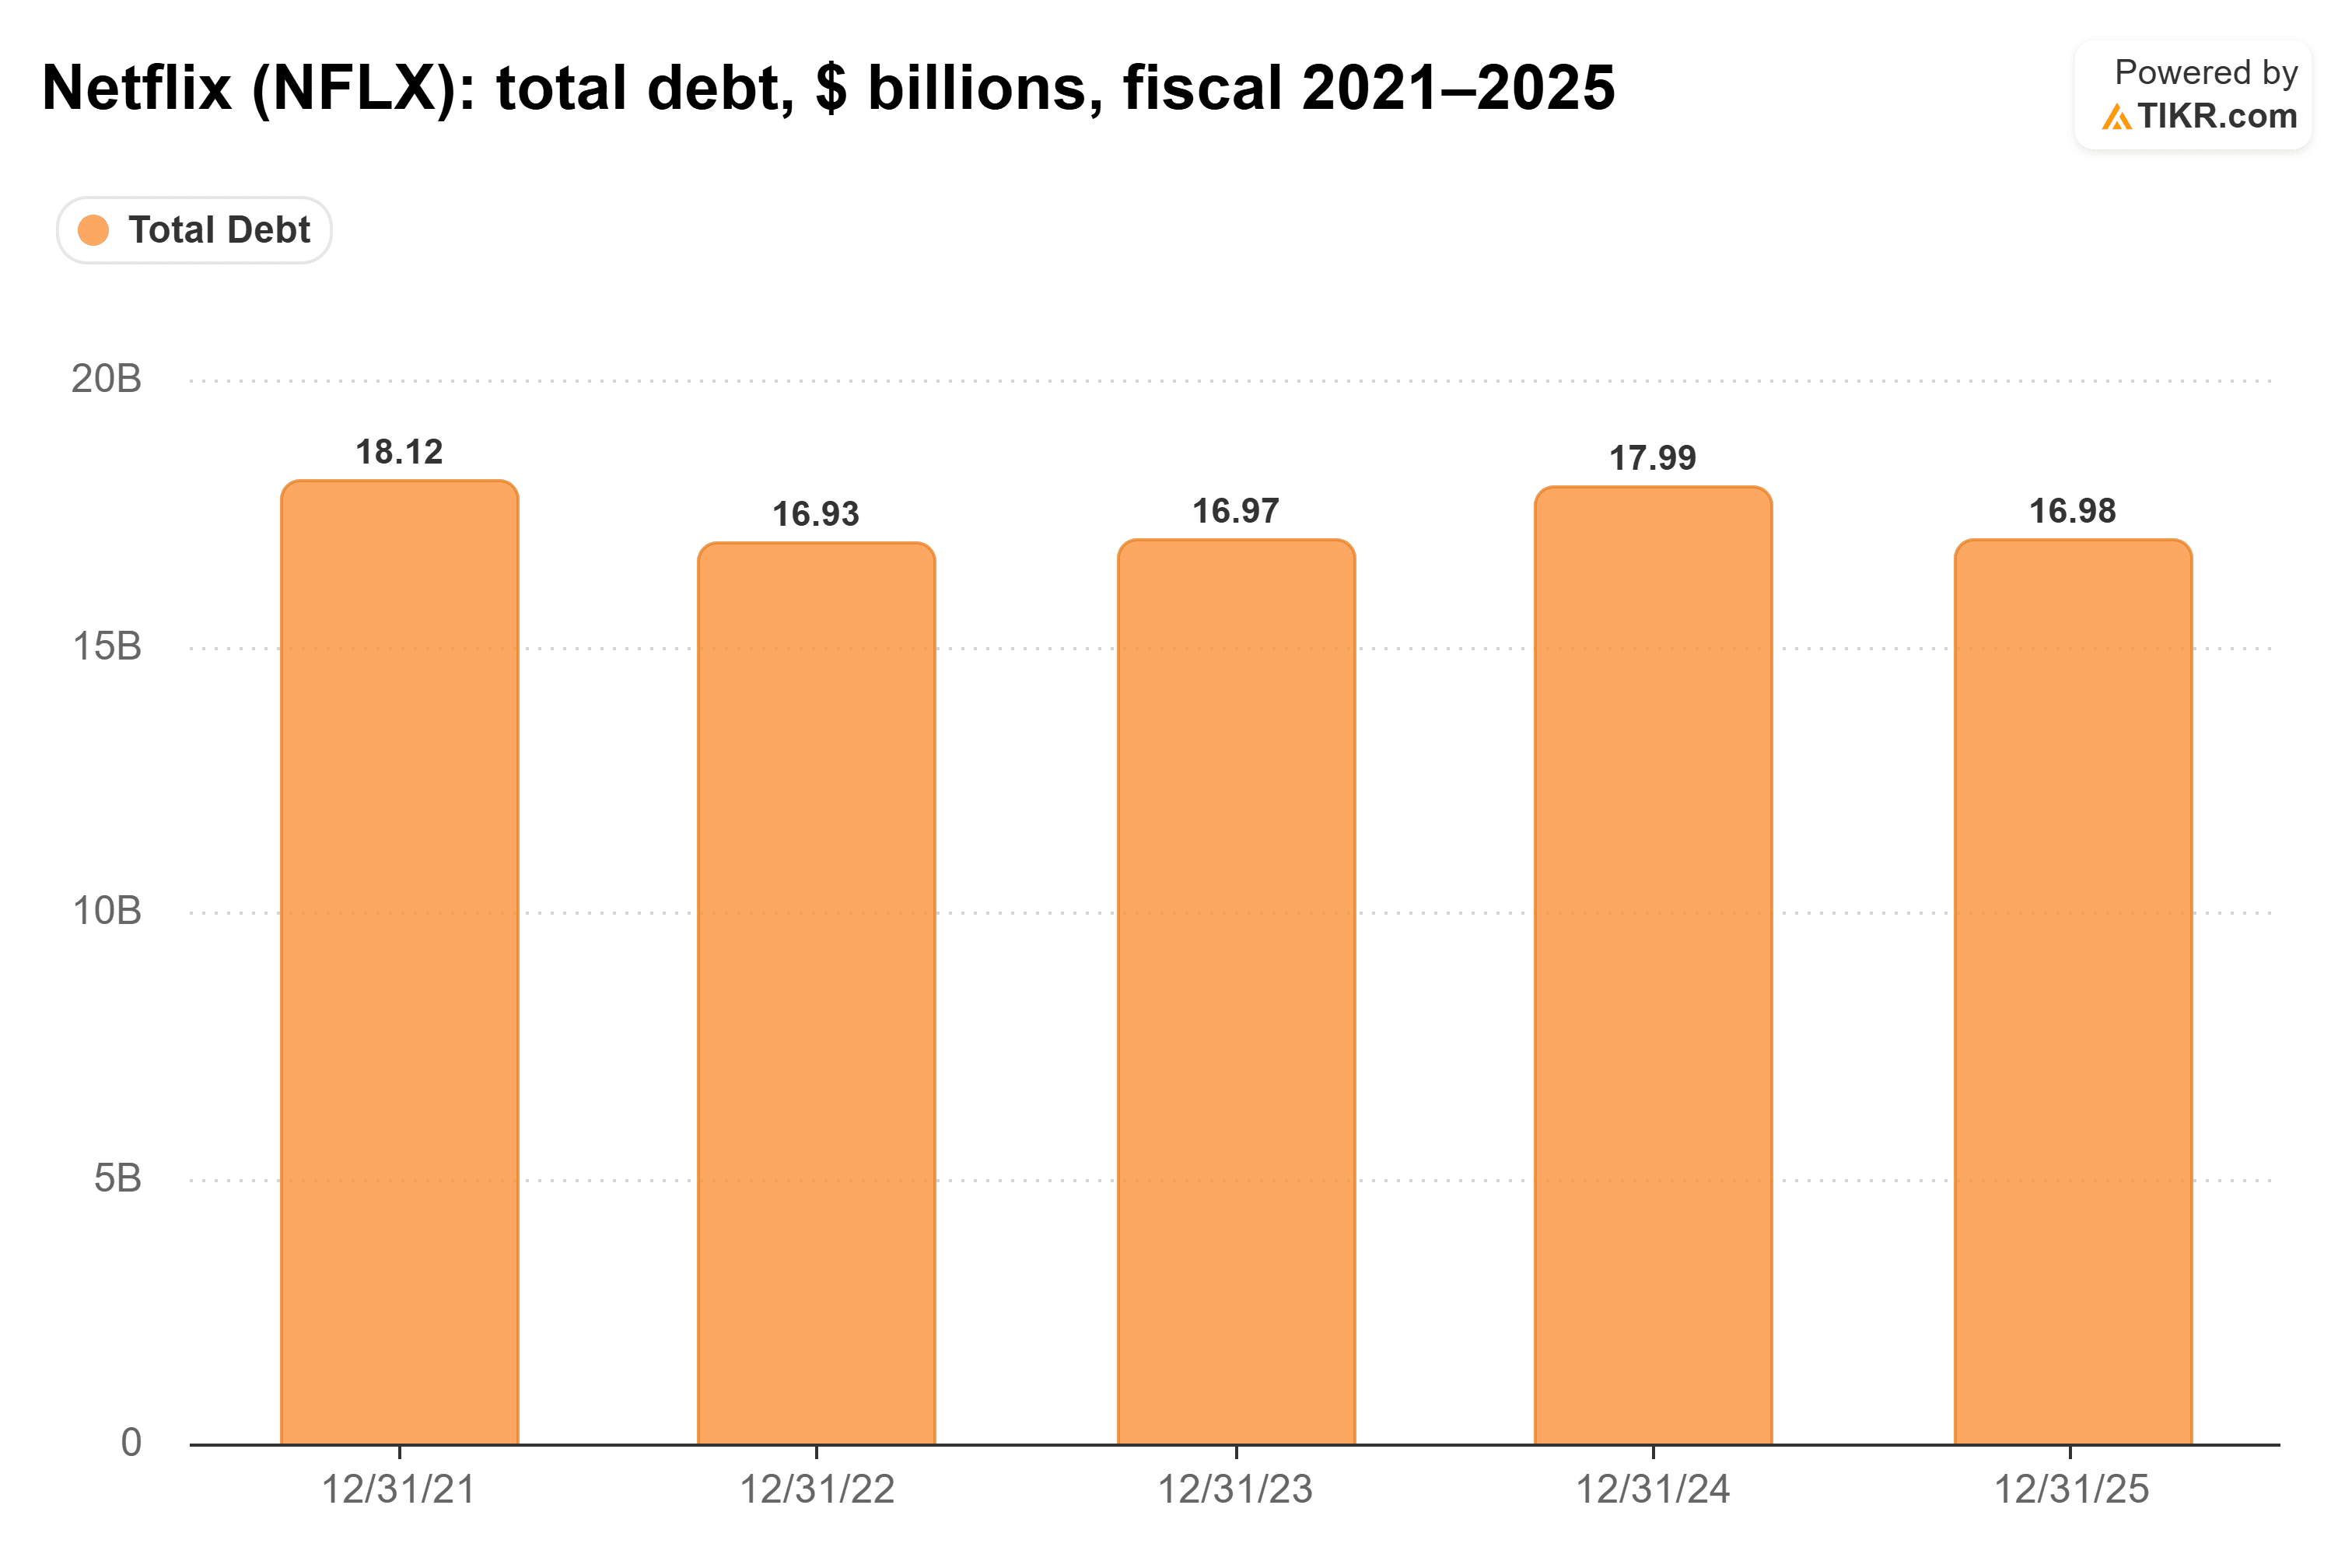
Ainsi, la majeure partie de cet emprunt avait eu lieu d'ici 2021, lorsque le flux de trésorerie disponible de Netflix était encore légèrement négatif. Depuis lors, Netflix a principalement refinancé sa dette. Au troisième trimestre, elle a émis pour 1 milliard de dollars d'obligations pour rembourser 1 milliard de dollars arrivant à échéance au quatrième trimestre.
Pendant ce temps, le flux de trésorerie disponible est passé de légèrement négatif en 2021 à 9,5 milliards de dollars en 2025…
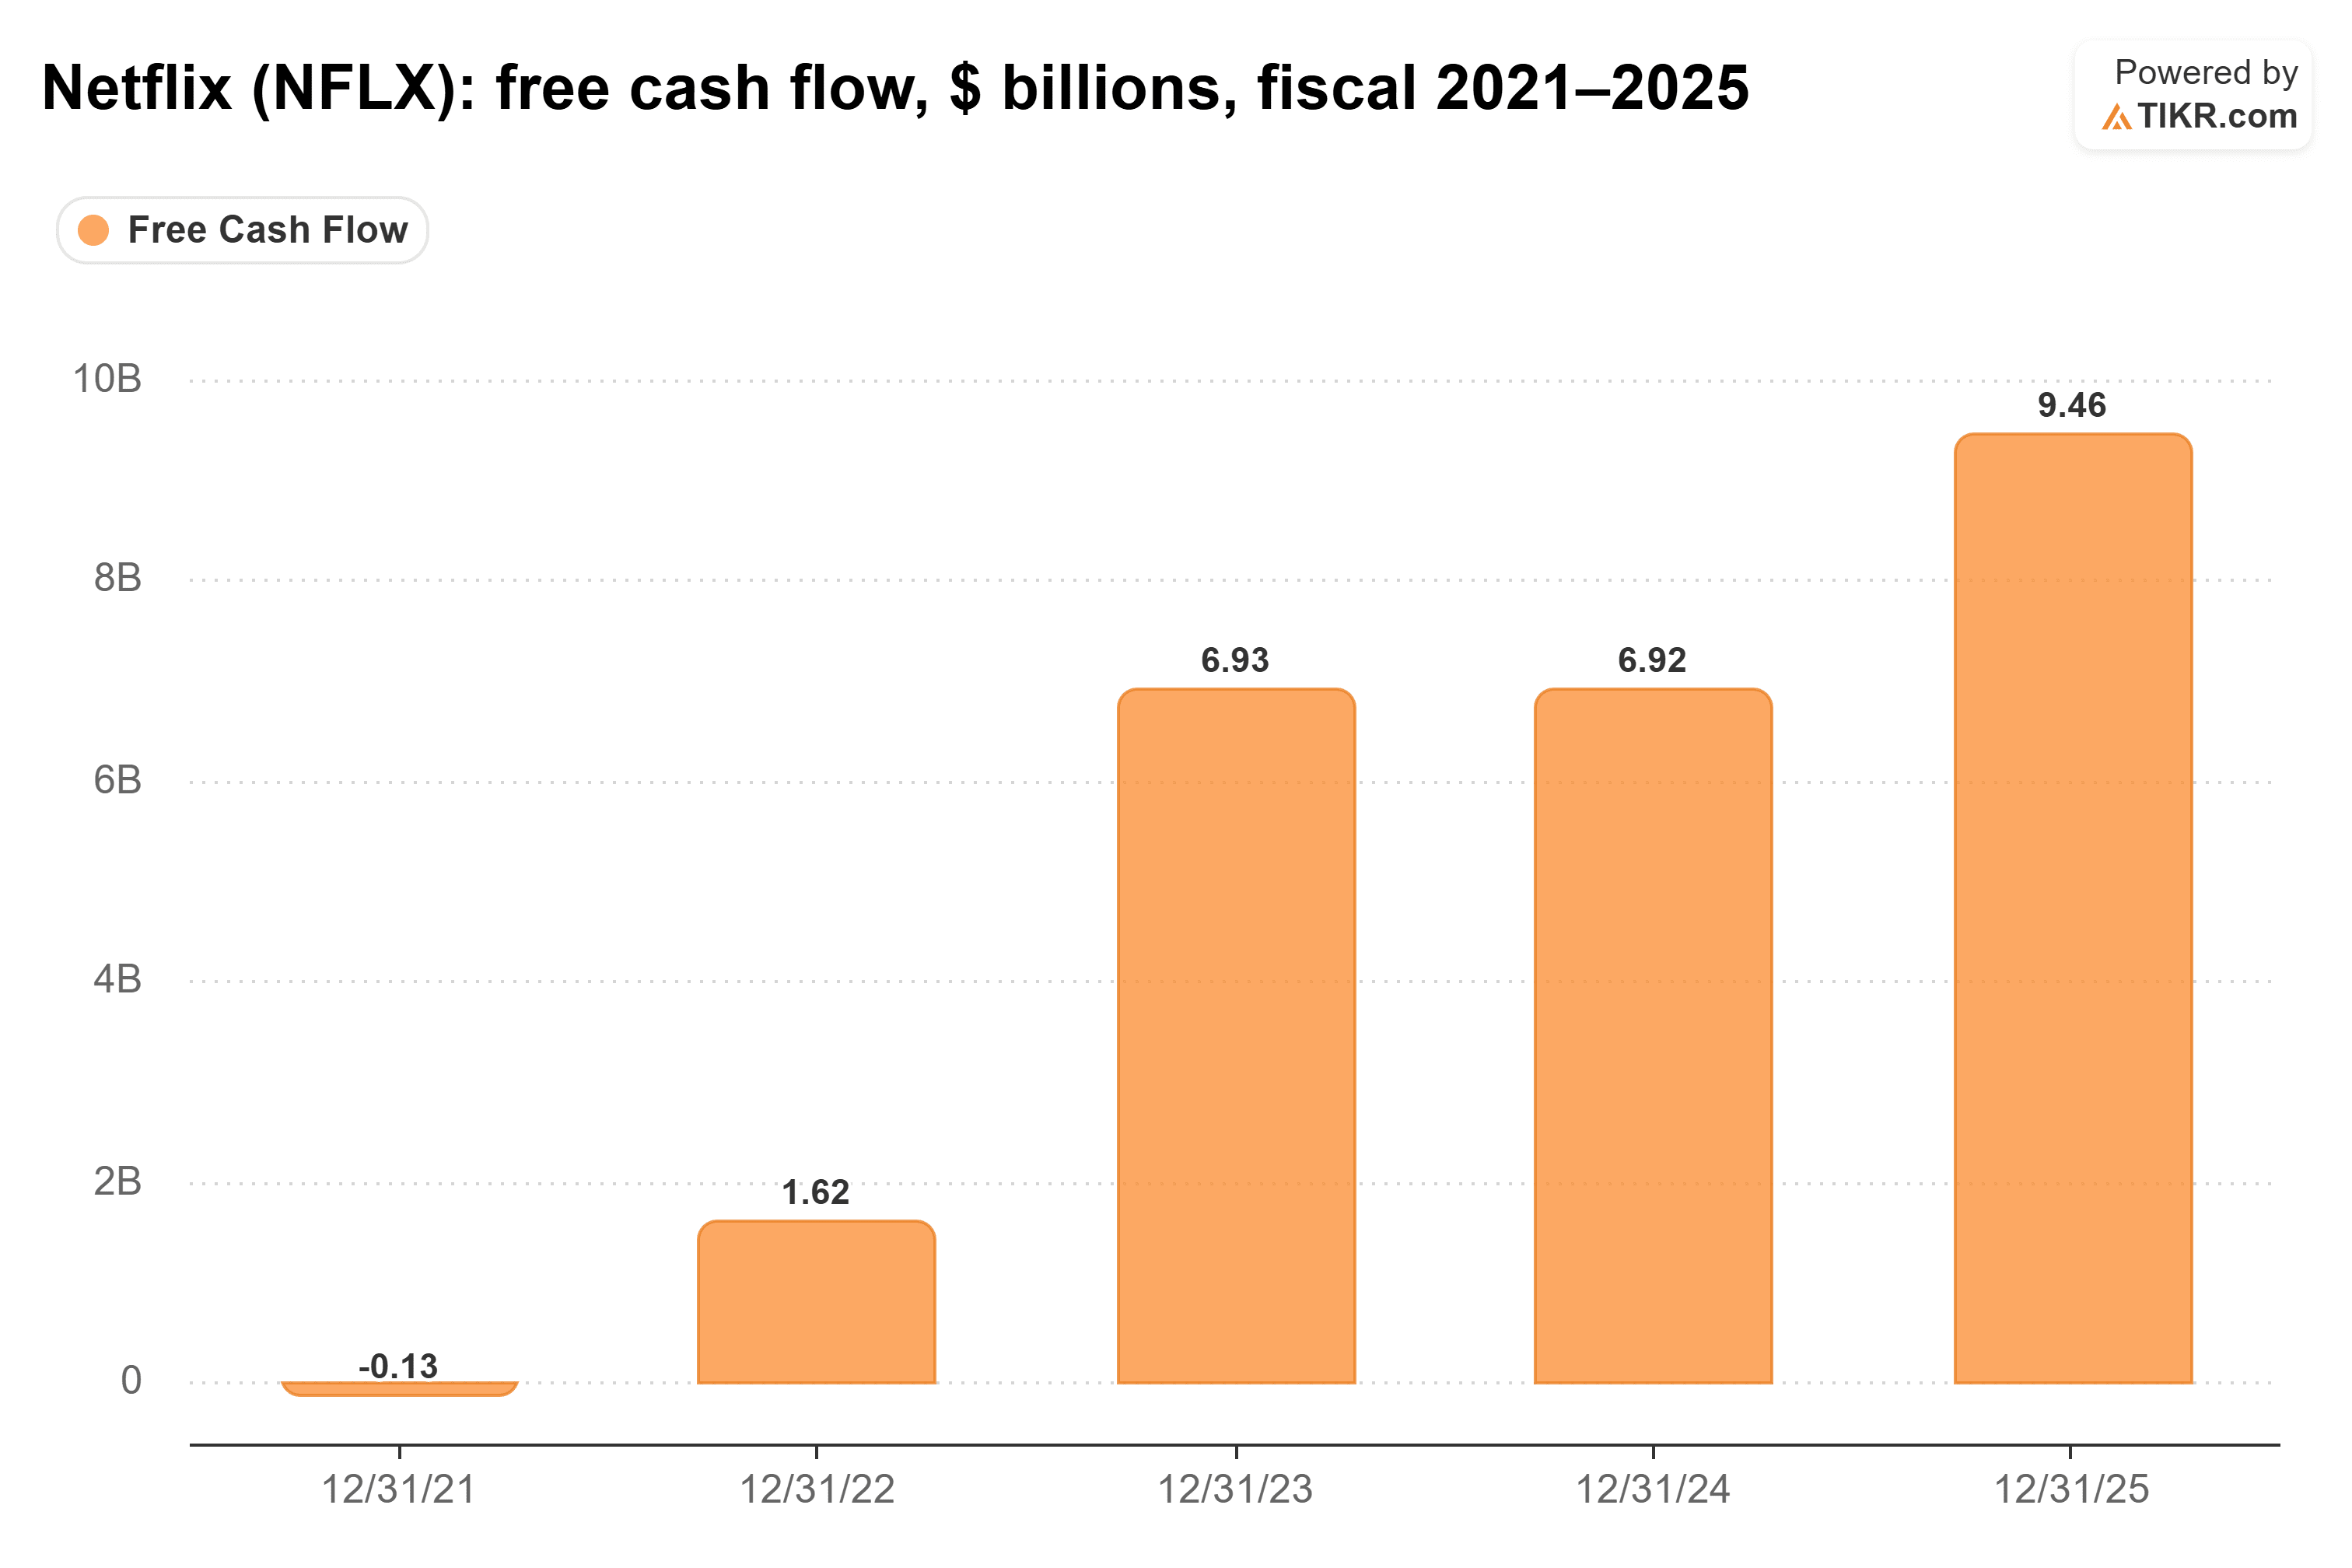
…et Netflix prévoit environ 12 milliards de dollars cette année. C'est en baisse par rapport aux 12,5 milliards de dollars en raison d'une transaction immobilière qu'elle prévoit de finaliser au quatrième trimestre.
Netflix a terminé septembre avec 15,3 milliards de dollars de dette brute et 8,2 milliards de dollars de trésorerie. Cela laisse environ 7,1 milliards de dollars de dette nette, soit moins d'une année de flux de trésorerie disponible. Elle a également dépensé 4,8 milliards de dollars pour racheter ses propres actions au troisième trimestre, son plus gros trimestre de rachats jamais réalisé. Ce n'est guère le comportement d'une entreprise inquiète de ses créanciers.
Netflix paie pour ses séries avant que quiconque ne les regarde
Le déséquilibre évoqué par Palihapitiya est réel, et il réside dans les contrats de contenu de Netflix.
Netflix prévoit de dépenser environ 20 milliards de dollars en contenu en 2026. Selon son rapport trimestriel, à la fin juin, elle s'était engagée à verser 25,1 milliards de dollars pour du contenu, dont 11,9 milliards de dollars dus dans l'année. C'est une facture fixe plus importante que sa dette, et Netflix s'y engage avant qu'une série n'ait fait ses preuves.
Le contenu de YouTube n'est pas gratuit non plus : la branche vidéo d'Alphabet déclare avoir versé plus de 100 milliards de dollars aux créateurs, artistes et entreprises médiatiques de 2022 à 2025. Mais YouTube verse une part de ce que les vidéos génèrent (55% des revenus publicitaires et d'abonnement dans son Programme Partenaire), et seulement après leur encaissement. Si les téléspectateurs se détournent, la facture de contenu de YouTube diminue en même temps que ses revenus. Netflix reste redevable des séries qu'elle a déjà commandées.
La propre solution de Netflix nécessite encore plus d'argent initial. Le co-PDG Ted Sarandos a déclaré lors de la conférence téléphonique de mardi que les marchés hors des États-Unis dépendent de ses plus grands succès :
« Nous avons eu quelques très bons doubles et triples cette année. Mais les autres territoires comptent sur certains de ces titres pour être des coups de circuit afin qu'ils voyagent à travers le monde. »
Netflix vient également de remplacer sa directrice des contenus, Bela Bajaria, par l'ancien cadre de Disney Peter Rice. Les coups de circuit coûtent cher bien avant d'être des succès, et ils ne sont rentables que si les gens accordent à Netflix les heures qu'ils donnent maintenant à YouTube.
La croissance ralentit déjà
C'est pourquoi l'engagement est si important ici. Les analystes s'attendent à ce que la croissance des revenus ralentisse, passant d'environ 16% en 2024 et 2025 à 13% cette année et 11% en 2027.
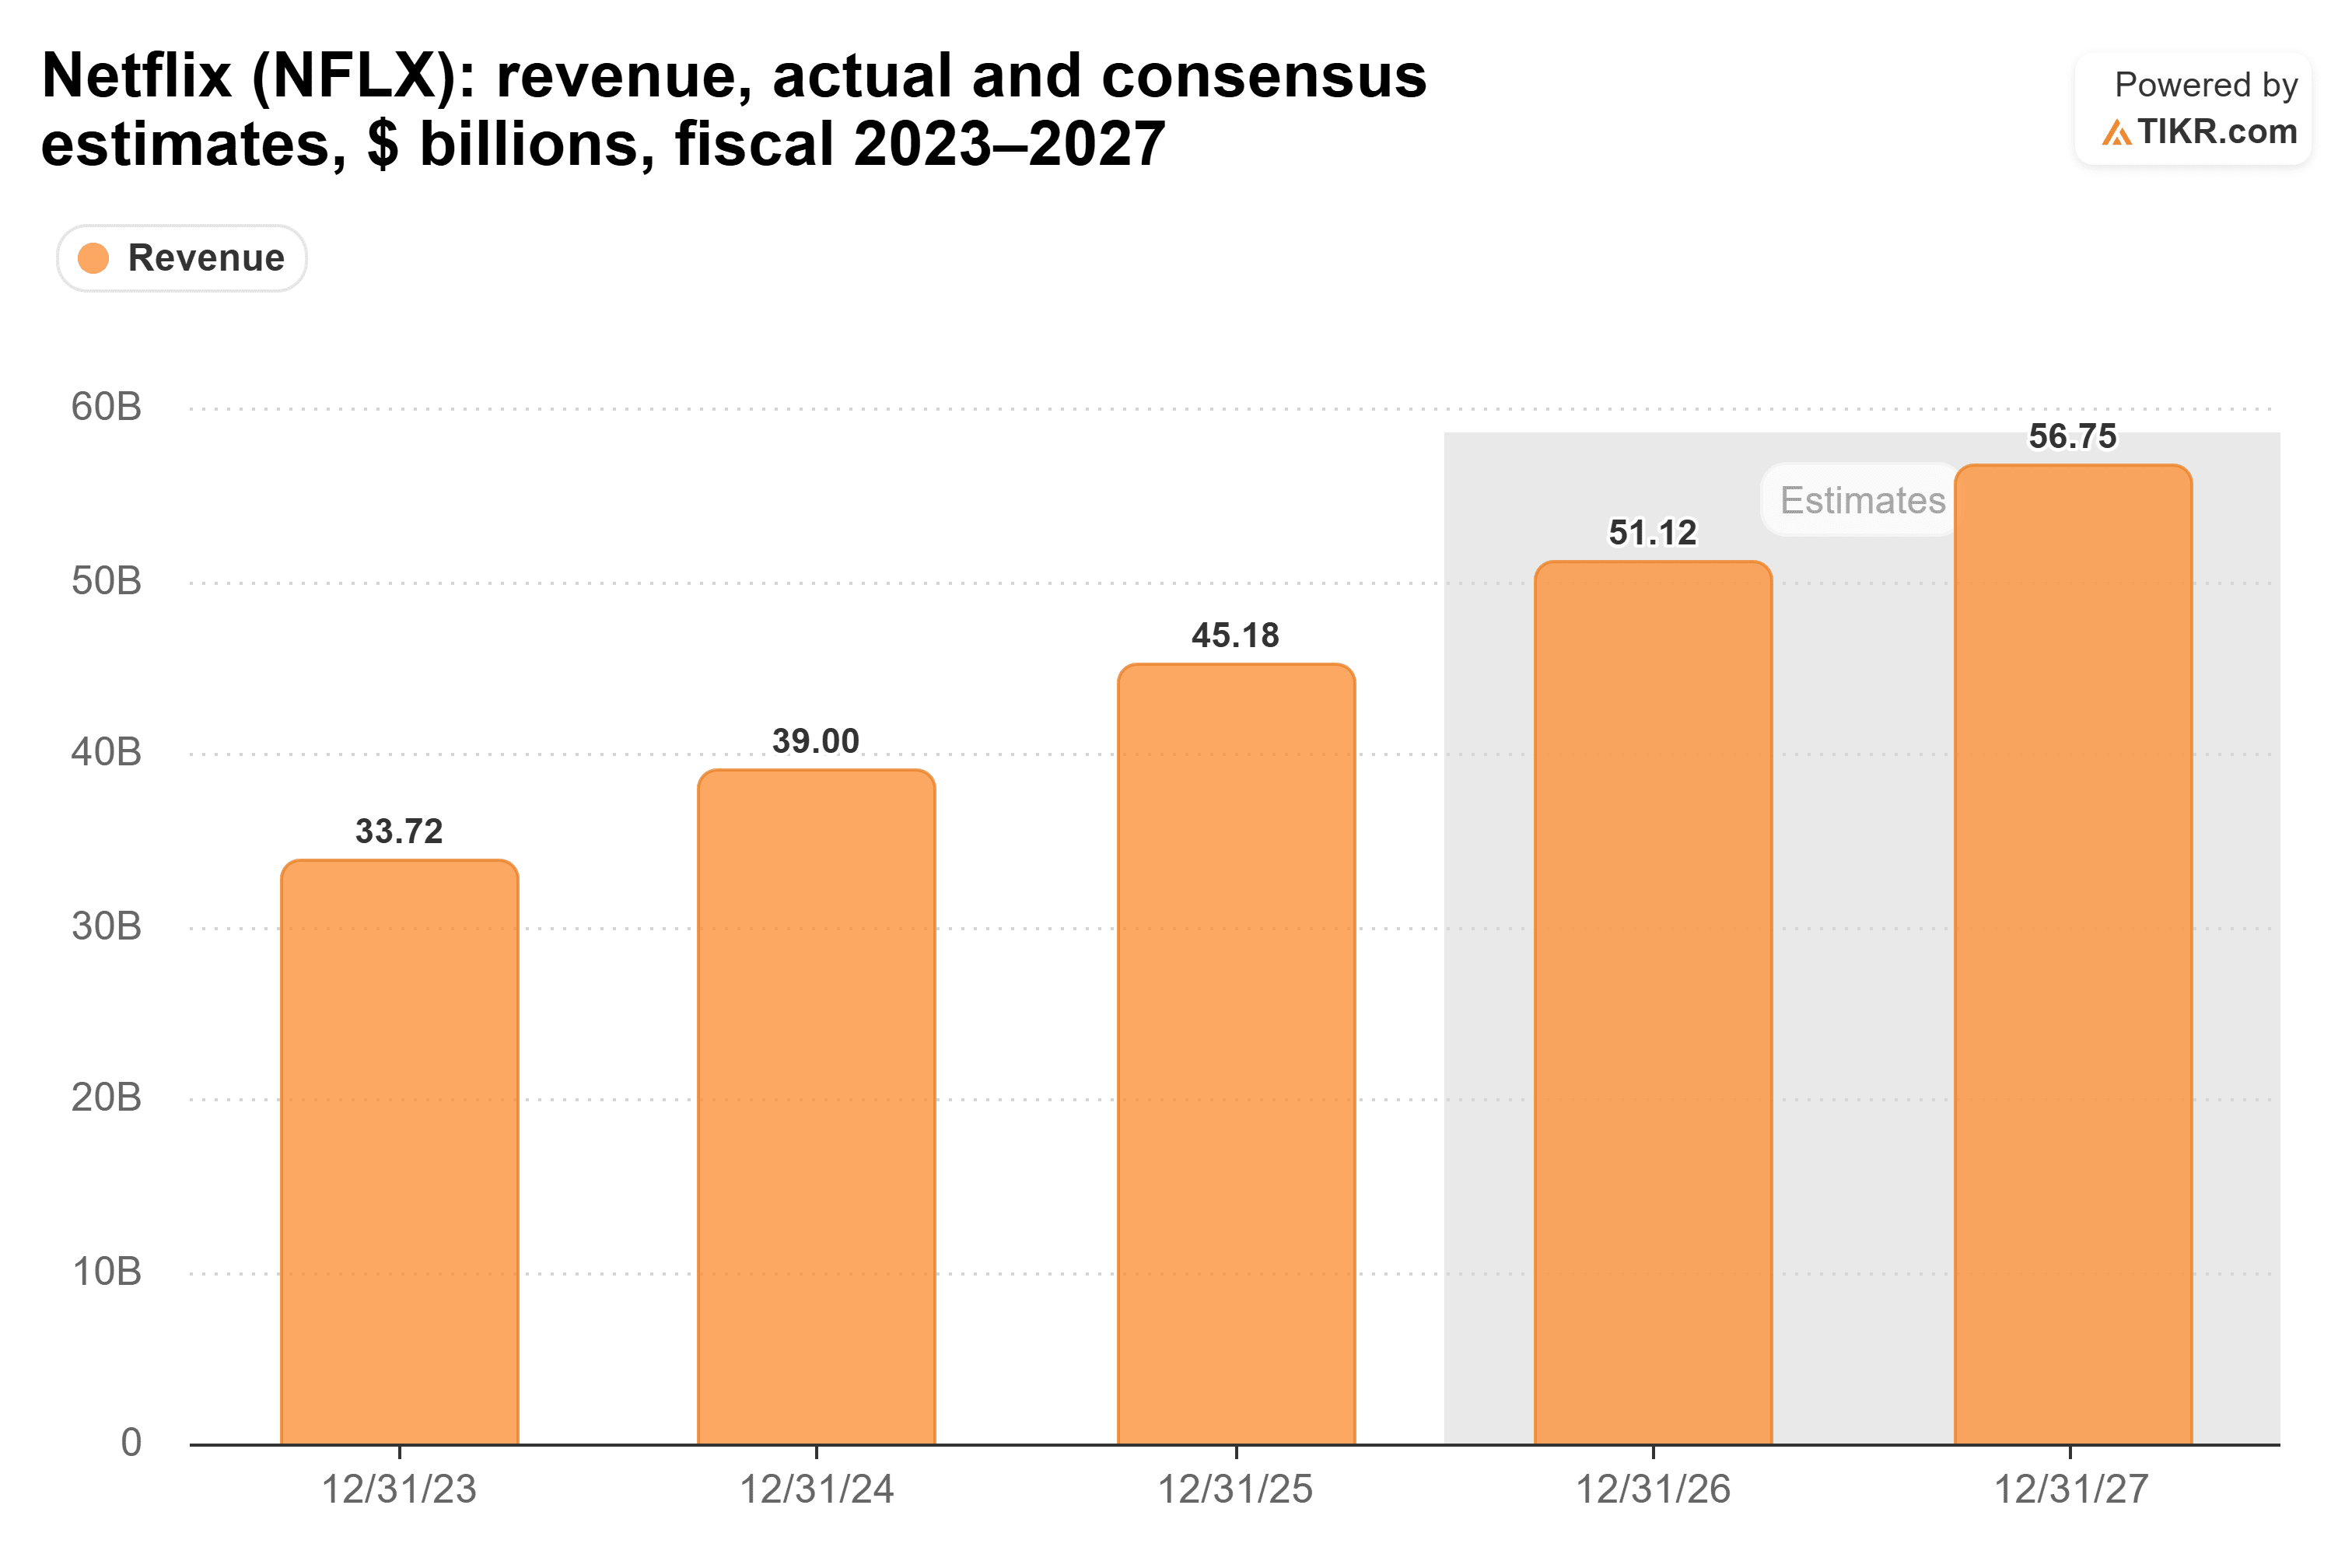
C'est toujours une croissance à deux chiffres. Le déficit du quatrième trimestre est faible par rapport à une année de 51 milliards de dollars, il ne devrait donc pas beaucoup affecter ces estimations. Les atteindre alors que la facture de contenu augmente chaque année dépend du fait que les téléspectateurs restent fidèles.
Surveillez la facture de contenu
Palihapitiya a raison de dire que Netflix supporte un déséquilibre que YouTube n'a pas. Les 14 milliards de dollars de dette en sont la partie la plus petite : un peu plus d'une année du flux de trésorerie disponible de cette année suffirait à la couvrir. La partie la plus importante est les 20 milliards de dollars par an que Netflix dépense pour des séries avant de savoir qui les regardera.
Mon analyse : la dette est le moindre des soucis de Netflix, et à environ 20 fois les bénéfices, l'action intègre déjà beaucoup de ralentissement. Même cela pourrait paraître cher si la facture de contenu continue d'augmenter alors que les téléspectateurs passent plus de leurs soirées sur YouTube.
Bien sûr, quelques coups de circuit changeraient rapidement la conversation. Le rapport du quatrième trimestre en janvier sera le prochain test pour voir si la programmation fonctionne.
Alors, quelle est la valeur réelle de l'action Netflix ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que Netflix pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !