Statistiques clés pour l'action PINS
- Performance de la semaine dernière : -1,0 %
- Fourchette sur 52 semaines : 14 $ à 35 $
- Prix cible du modèle de valorisation : 28 $
- Potentiel de hausse implicite : 49,2 % sur 2,2 ans
Débloquez 5 ans de prévisions pour Pinterest et voyez ce qu'ajoutent les rachats d'actions (C'est gratuit) >>>
Pinterest continue de croître, mais le marché n'y croit pas
L'action Pinterest (PINS) a reculé de 1,0 % la semaine dernière et se négocie près de 19 $. Cela place la plateforme de découverte visuelle à environ 46 % en dessous de son plus haut sur 52 semaines de 35 $. Ce prix faible contraste avec un chiffre d'affaires qui continue de croître à un rythme à deux chiffres. Les investisseurs semblent plus inquiets des prochains trimestres que du dernier.
Septembre a apporté deux titres clés. Pinterest a lancé les annonces de recherche visuelle, qui permettent aux marques de surenchérir pour les premières places dans les résultats de recherche et les gros plans sur les produits. Ces annonces ciblent les acheteurs qui comparent des articles, et les annonceurs paient généralement plus pour les atteindre. Parallèlement, la directrice financière Julia Donnelly quitte ses fonctions le 30 octobre, et Vikram Naidu assurera l'intérim.

Les résultats du T2 ont donné le ton. Le chiffre d'affaires a augmenté de 18 % pour atteindre 1,18 milliard de dollars, et les utilisateurs actifs mensuels ont atteint un record de 640 millions. Lors de la conférence téléphonique sur les résultats, le PDG Bill Ready a déclaré que ces résultats "reflètent les progrès que nous réalisons dans nos priorités stratégiques". Pourtant, l'action a chuté d'environ 7 % après la clôture parce que les prévisions pour le T3 impliquaient une croissance plus lente.
Donnelly a expliqué ce ralentissement lors de cet appel. Elle a déclaré qu'"au T2, nous avons bénéficié d'un avantage de près d'un point lié aux dépenses de la Coupe du Monde qui ne se répétera pas au T3". Les prévisions de chiffre d'affaires pour le T3, comprises entre 1,19 et 1,21 milliard de dollars, impliquent une croissance de 13 % à 15 %. À l'avenir, les annonces de recherche visuelle devront aider à compenser ces facteurs favorables qui s'estompent.
Pinterest est valorisé pour la stagnation malgré une croissance à deux chiffres
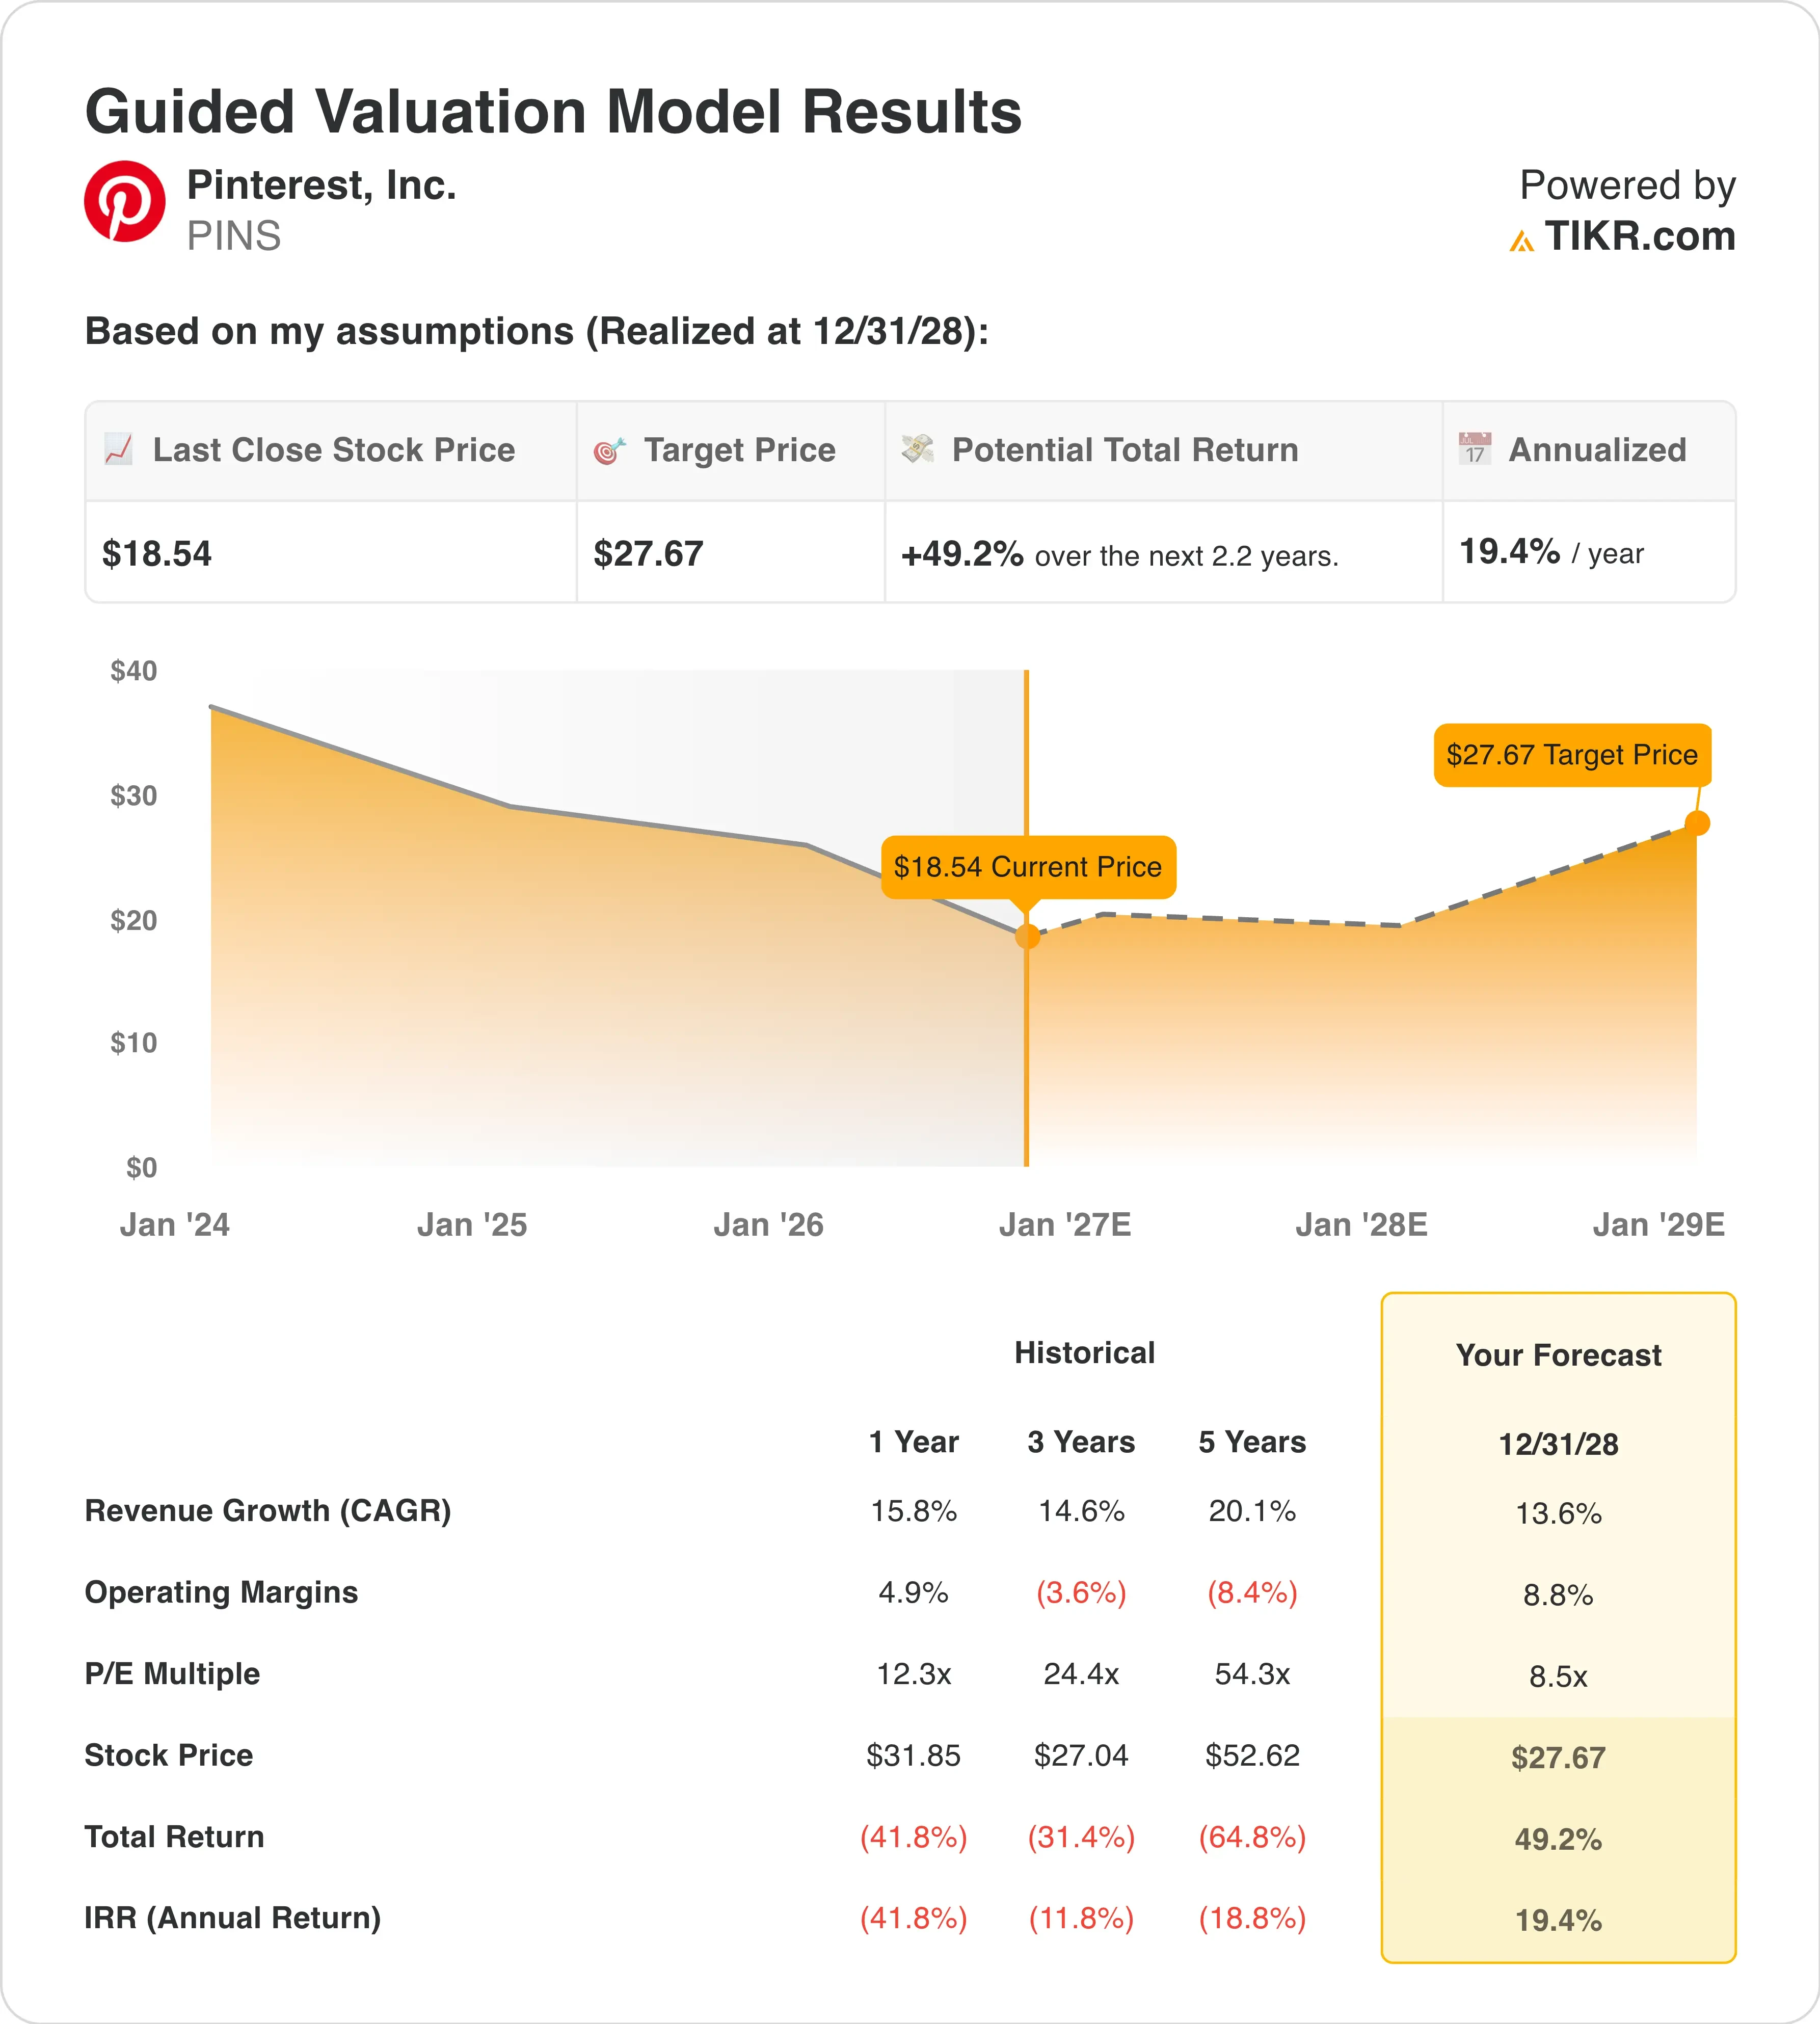
Selon les hypothèses du modèle de valorisation réalisées jusqu'au 31/12/28, l'action est modélisée en utilisant :
- Croissance du chiffre d'affaires (TCAC) : 13,6 %
- Marges opérationnelles : 8,8 %
- Multiple de sortie P/E : 8,5x
Sur la base de ces données, le modèle estime un prix cible de 28 $. Cela implique un rendement total de 49,2 % par rapport au cours de 19 $ et un rendement annualisé de 19,4 % sur 2,2 ans.
Un tel rendement dépasse le seuil de 15 % qui signale une véritable sous-valorisation. Il est à noter que le modèle n'a besoin d'aucune hypothèse héroïque pour y parvenir. Une croissance du chiffre d'affaires de 13,6 % par an est inférieure au rythme de 14,6 % des 3 dernières années. Et le multiple de sortie de 8,5x correspond simplement à la valorisation forward actuelle.

Le multiple est au cœur de cette histoire. Le ratio cours/bénéfice de Pinterest s'est contracté d'environ 35,7 % par an au cours des 5 dernières années. À 8,5x les bénéfices forward, le marché valorise Pinterest comme une entreprise avec peu de croissance devant elle. Pourtant, les analystes s'attendent à ce que le chiffre d'affaires croisse de 14,7 % par an au cours des 2 prochaines années.
Les marges donnent de l'élan au modèle. La marge opérationnelle a atteint 4,9 % sur les 12 derniers mois après avoir été en moyenne de -3,6 % sur 3 ans. Le modèle suppose 8,8 % d'ici 2028, et la direction vise des marges EBITDA ajustées d'environ 30 % en 2026. Les annonces de recherche visuelle pourraient pousser les marges plus haut si elles augmentent les prix par annonce.
Les rendements du capital ajoutent une autre couche. Pinterest a racheté plus de 2 milliards de dollars d'actions cette année à environ 18 $ par action, soutenu par l'investissement d'1 milliard de dollars d'Elliott. Ce rachat réduit le nombre d'actions en circulation et augmente le bénéfice par action. Comparé à Snap à 7,4x les bénéfices forward, Pinterest offre de meilleurs bénéfices pour une prime modeste.
Pinterest défie les géants de la publicité sociale et commerciale
Meta Platforms (META) donne le rythme en matière de publicité sociale. Son chiffre d'affaires du T2 a augmenté de 28 % pour atteindre 60,8 milliards de dollars, bien devant les 18 % de Pinterest. La marge opérationnelle est tombée à 31 % en raison de charges juridiques et d'indemnités de départ, mais elle dépasse toujours largement les 6,3 % de Pinterest. L'échelle permet à Meta de répartir les coûts de l'IA sur des milliards d'utilisateurs.
Amazon (AMZN) est le rival pour les budgets publicitaires commerciaux. Ses revenus publicitaires ont augmenté de 26 % pour atteindre 19,8 milliards de dollars au T2, alimentés par les produits sponsorisés et les outils d'achat par IA. Les annonces de recherche visuelle ciblent directement ces dépenses, là où les acheteurs sont sur le point d'acheter. Gagner même une infime partie de ces budgets serait important pour une entreprise de 10,5 milliards de dollars.
Snap est le pair le plus proche en termes de taille. Son chiffre d'affaires du T2 a augmenté de 19 % pour atteindre 1,60 milliard de dollars, légèrement plus vite que Pinterest. Mais Snap a affiché une marge opérationnelle négative de 5,1 % sur les 12 derniers mois et porte une dette nette de 1,57 milliard de dollars. Pinterest, en revanche, détient une petite position de trésorerie nette.

La valorisation place Pinterest dans une position inhabituelle. Elle se négocie à 8,5x les bénéfices forward et 6,8x l'EV/EBITDA forward, en dessous des 7,2x de Snap sur le bénéfice de trésorerie. La marge brute de 79,5 % dépasse également les 57,3 % de Snap. Ainsi, Pinterest associe une économie plus solide à un multiple à escompte, ce que le modèle interprète comme une mauvaise valorisation.
Déterminez si une meilleure monétisation et les outils d'IA peuvent soutenir l'objectif de 28 $ >>>
Qu'est-ce qui va influencer l'action PINS à l'avenir ?

Les résultats du T3 le 5 novembre testeront les prévisions de ralentissement. La direction attend un chiffre d'affaires compris entre 1,19 et 1,21 milliard de dollars et un EBITDA ajusté entre 335 et 355 millions de dollars. Un dépassement suggérerait que les effets de la Coupe du Monde et du Prime Day étaient moins importants que craint. Mais un échec renforcerait le scepticisme du marché.
Les annonces de recherche visuelle entrent en version bêta dans tous les marchés publicitaires de Pinterest dans les prochaines semaines. Le format fonctionne avec Performance+, la suite d'achat d'annonces automatisée de Pinterest. L'adoption précoce par les annonceurs est le signal clé, car Pinterest n'a pas encore publié de données de performance. La période des achats de fin d'année offre un test naturel pour le lancement.
La recherche d'un nouveau directeur financier ajoute une incertitude à court terme. Pinterest a commencé une recherche externe mais n'a pas fixé de calendrier pour un successeur. Aucun problème comptable ou de contrôle n'a été signalé en lien avec ce départ. Néanmoins, les investisseurs voudront de la continuité sur les rachats d'actions et les objectifs de marge.
Les changements d'indices ont également remodelé la base d'actionnaires. En juin, Pinterest est passé des indices de croissance Russell à l'indice de valeur Russell 2500. Ce changement montre à quel point le multiple a chuté. À l'avenir, une croissance régulière à deux chiffres pourrait reconquérir les investisseurs de croissance et relever la valorisation.
Que vaut réellement l'action Pinterest ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Pinterest pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les données pour refléter votre propre vision de l'entreprise. C'est gratuit. Valorisez PINS gratuitement.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !