Statistiques clés pour l'action ROKU
- Performance sur 2 semaines : -2.9%
- Fourchette sur 52 semaines : $79 à $160
- Prix cible du modèle de valorisation : $170
- Potentiel de hausse implicite : 11.5% sur 2.2 ans
Évaluez ce que vaut Roku sans Fox en utilisant 5 ans de prévisions consensuelles (C'est gratuit) >>>
L'offre de Fox fixe désormais le plafond pour Roku
L'action Roku (ROKU) a reculé de 2,9% au cours des deux dernières semaines et se négocie actuellement près de 153 $. La plateforme de streaming a presque doublé depuis son plus bas sur 52 semaines à 79 $. Pourtant, le cours de l'action évolue désormais davantage en fonction de sa vente en cours à Fox Corporation que de ses résultats. En bref, les investisseurs la traitent comme un pari sur une fusion.
Les détenteurs de Roku recevraient 96 $ en espèces plus 0,9693 action Fox pour chaque action Roku. Ce paquet avait une valeur initiale d'environ 160 $ par action. En septembre, le ministère de la Justice a émis une deuxième demande, une demande formelle de données supplémentaires dans le cadre d'un examen antitrust. Cela prolonge le calendrier, bien que Fox s'attende toujours à une finalisation au premier semestre 2027.
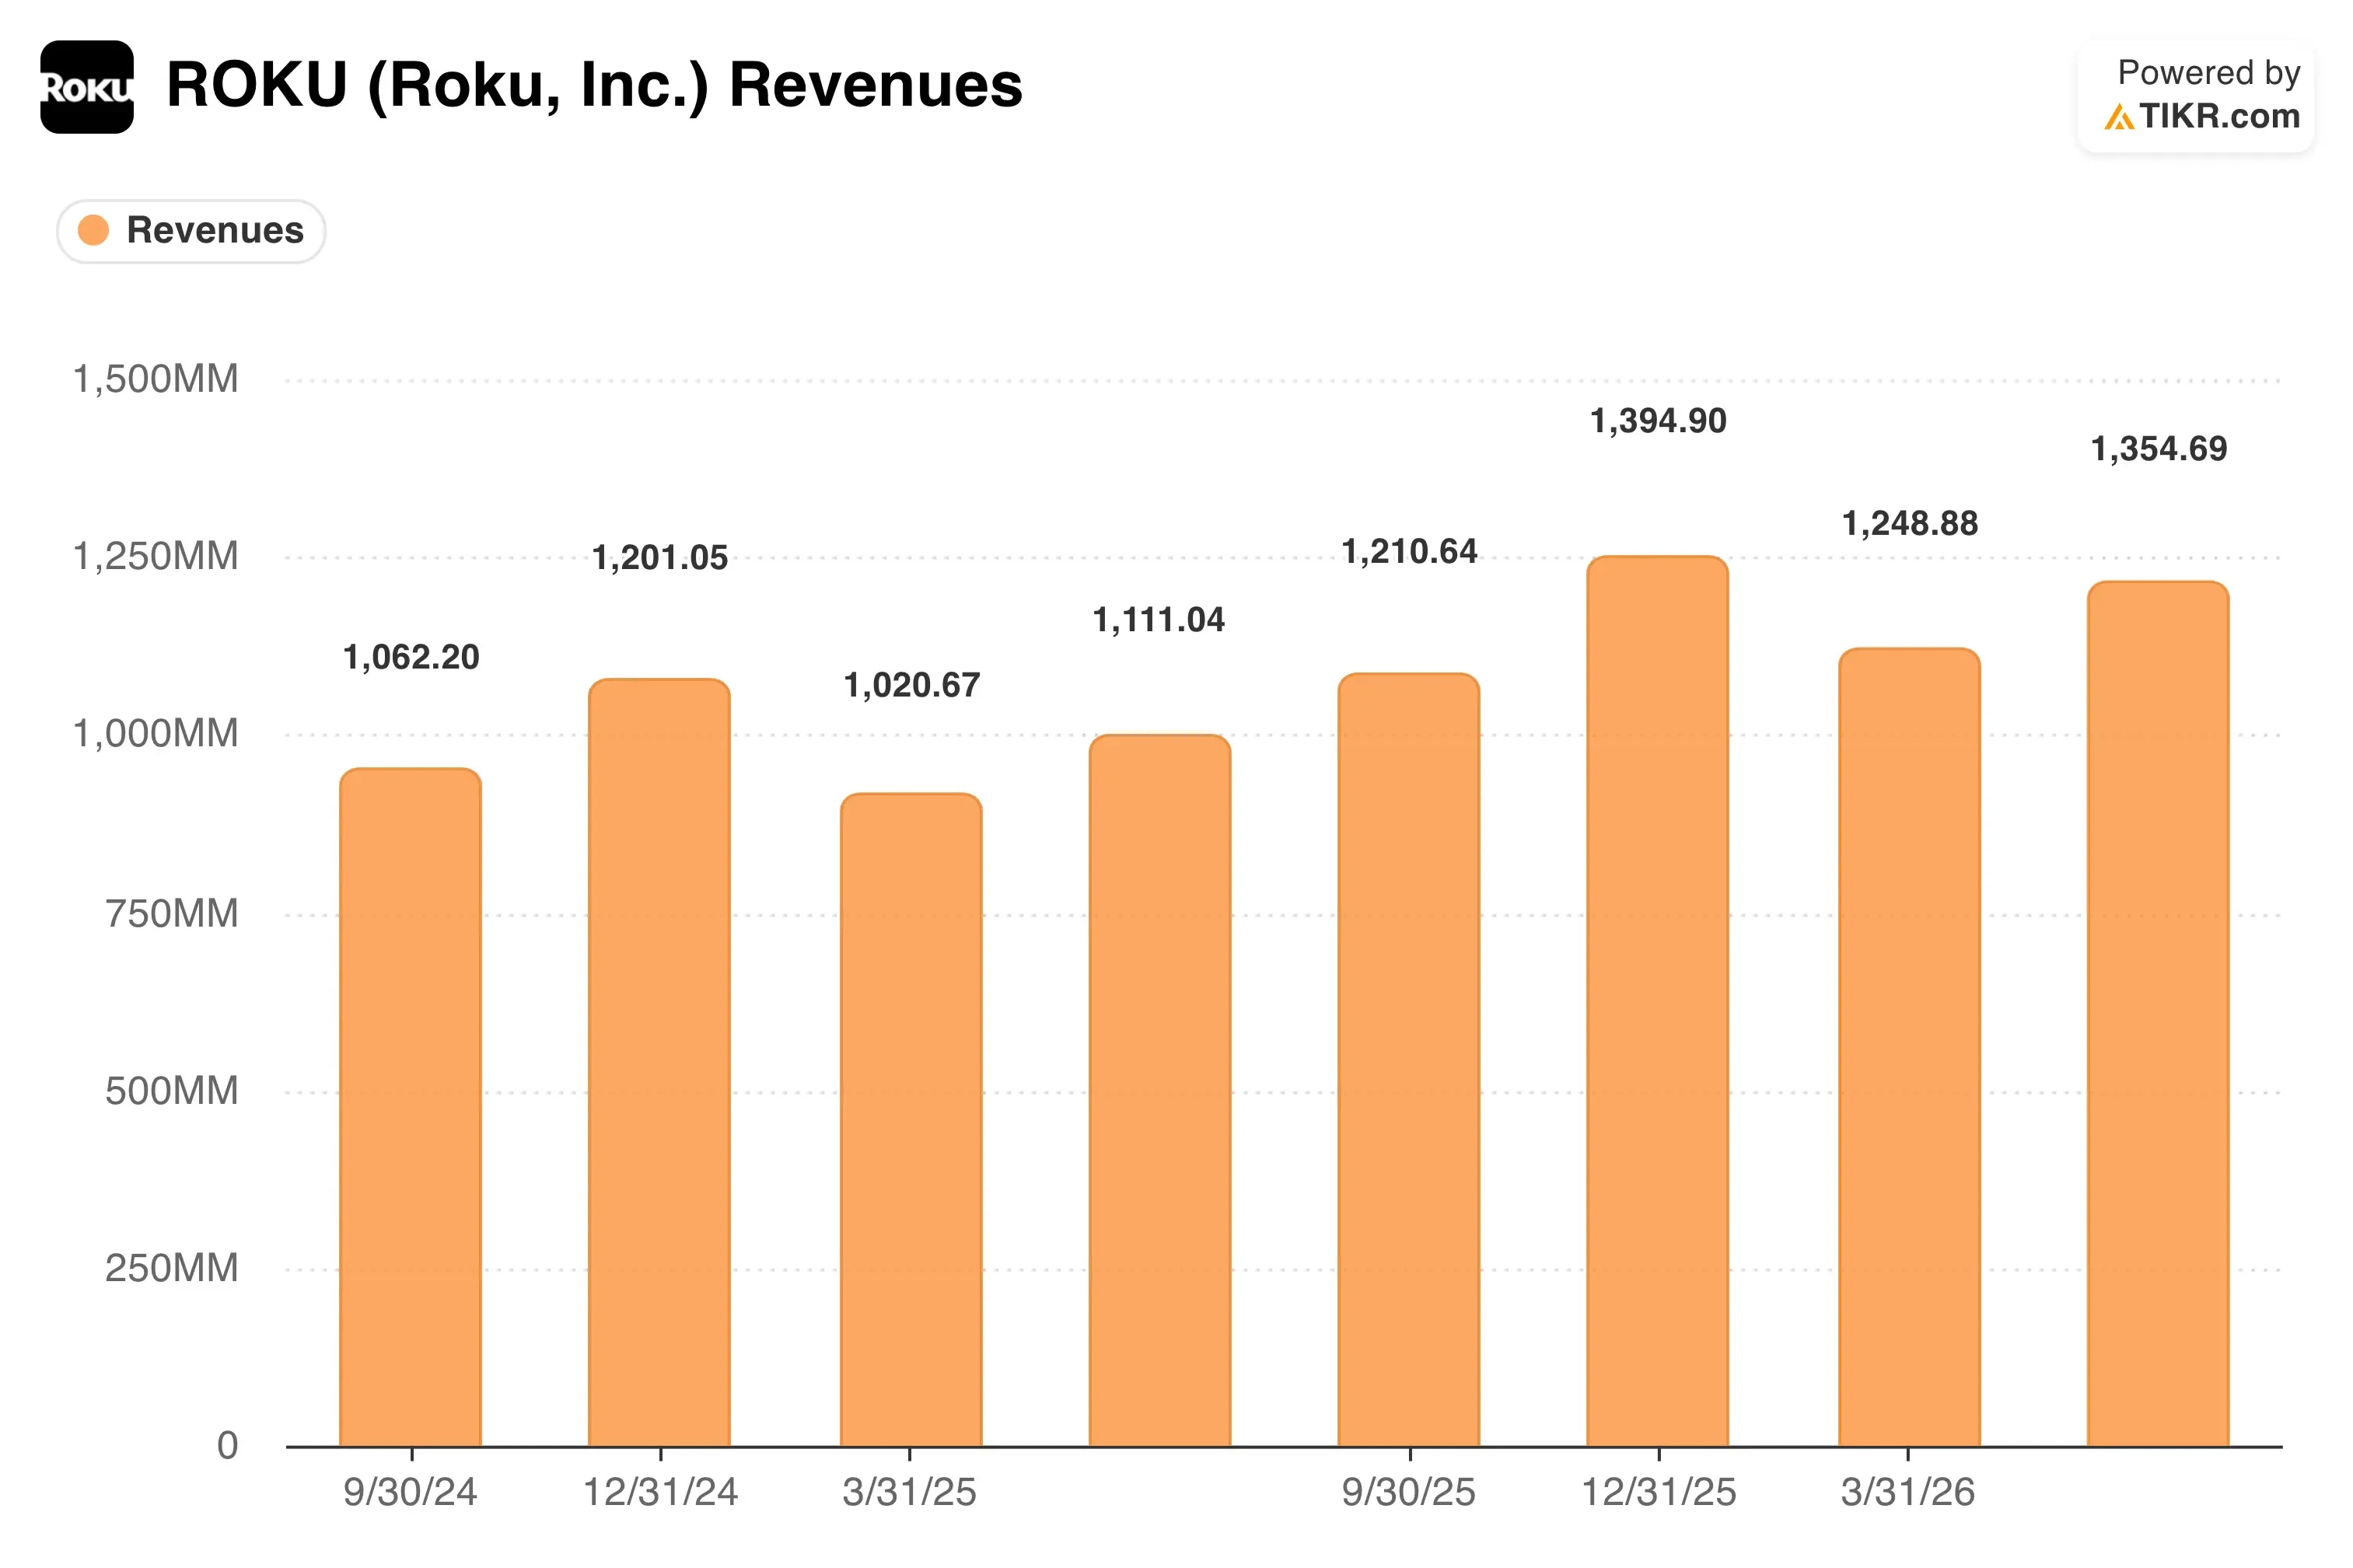
Pendant ce temps, l'activité opérationnelle continue de performer. Les revenus du T2 ont augmenté de 22 % pour atteindre 1,35 milliard de dollars, tandis que les revenus de la plateforme provenant des publicités et des abonnements ont bondi de 25 % à 1,22 milliard de dollars. Le résultat net a atteint 164 millions de dollars contre 10,5 millions de dollars un an plus tôt. En raison de l'opération, Roku a annulé sa conférence téléphonique sur les résultats et a cessé de fournir des prévisions.
La direction a exposé ses arguments dans la lettre aux actionnaires du T2 à la place. Le PDG Anthony Wood et le directeur financier Dan Jedda ont qualifié l'opération d'"opportunité extraordinaire pour accélérer notre vision". Le vote des actionnaires sur la fusion aura lieu le 14 octobre. Si l'action ROKU se maintient près de 153 $, le marché intègre un risque modéré que l'opération échoue ou soit modifiée.
Un multiple élevé laisse peu de marge de manœuvre à Roku
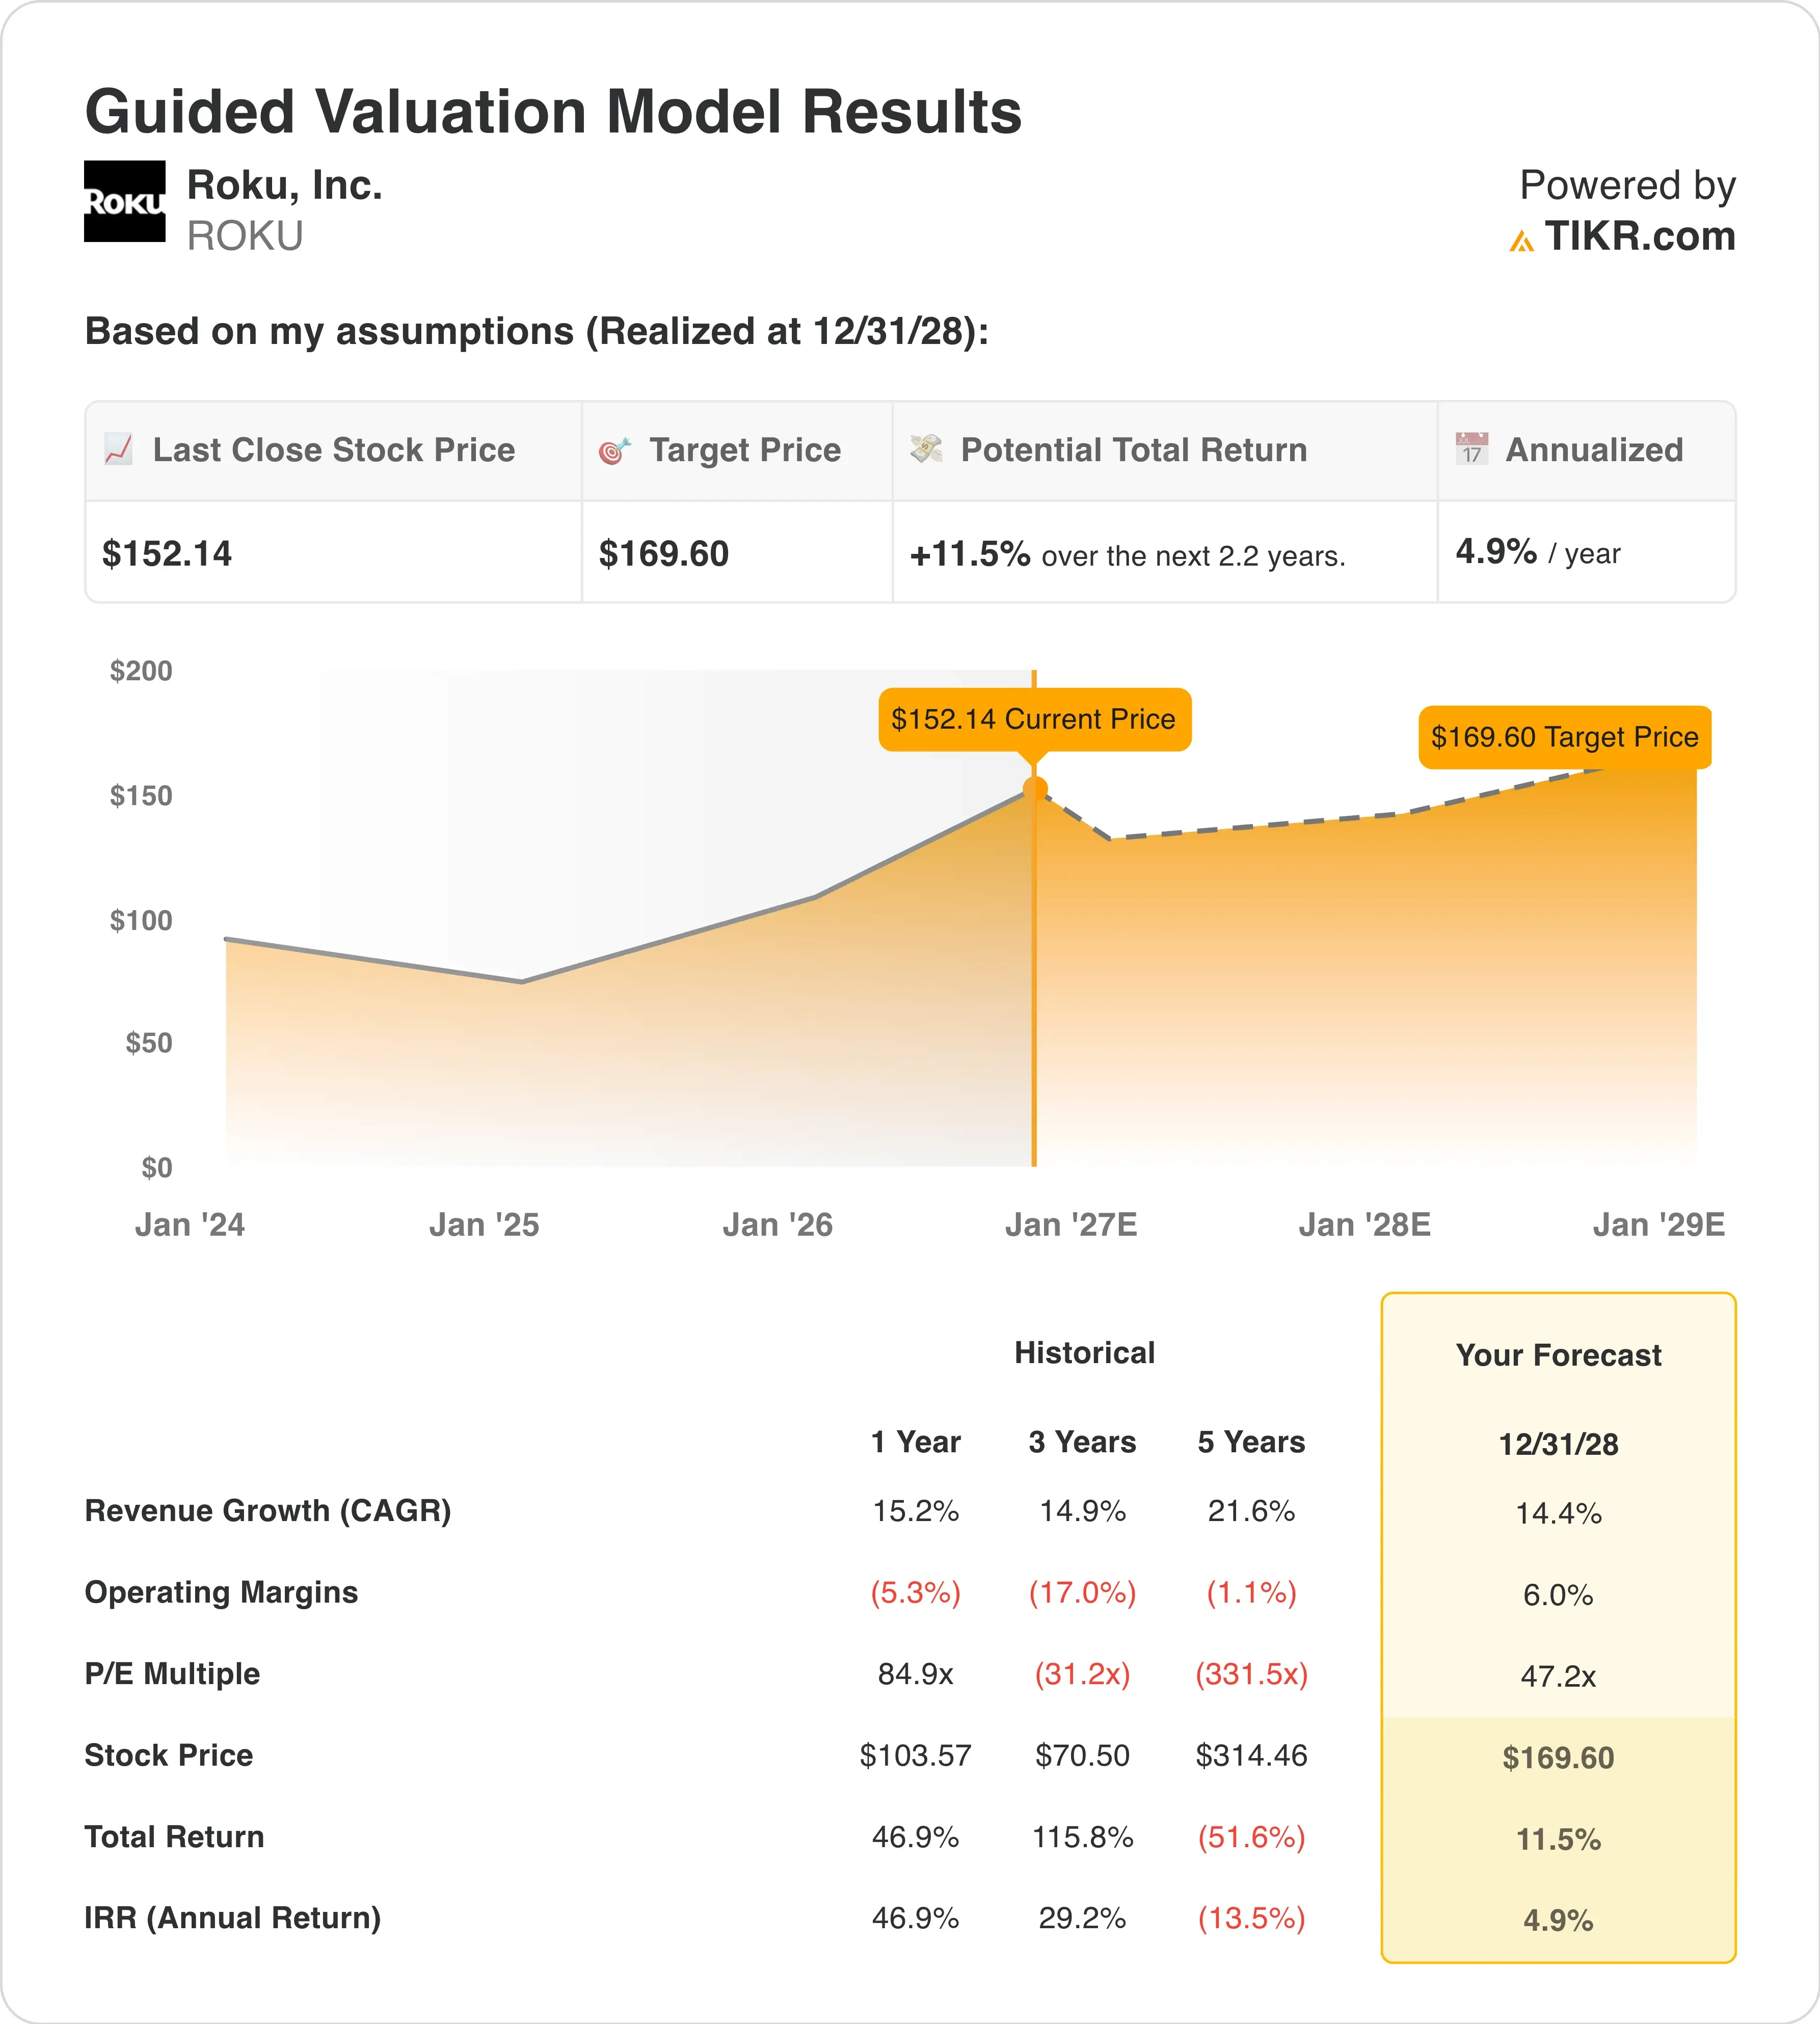
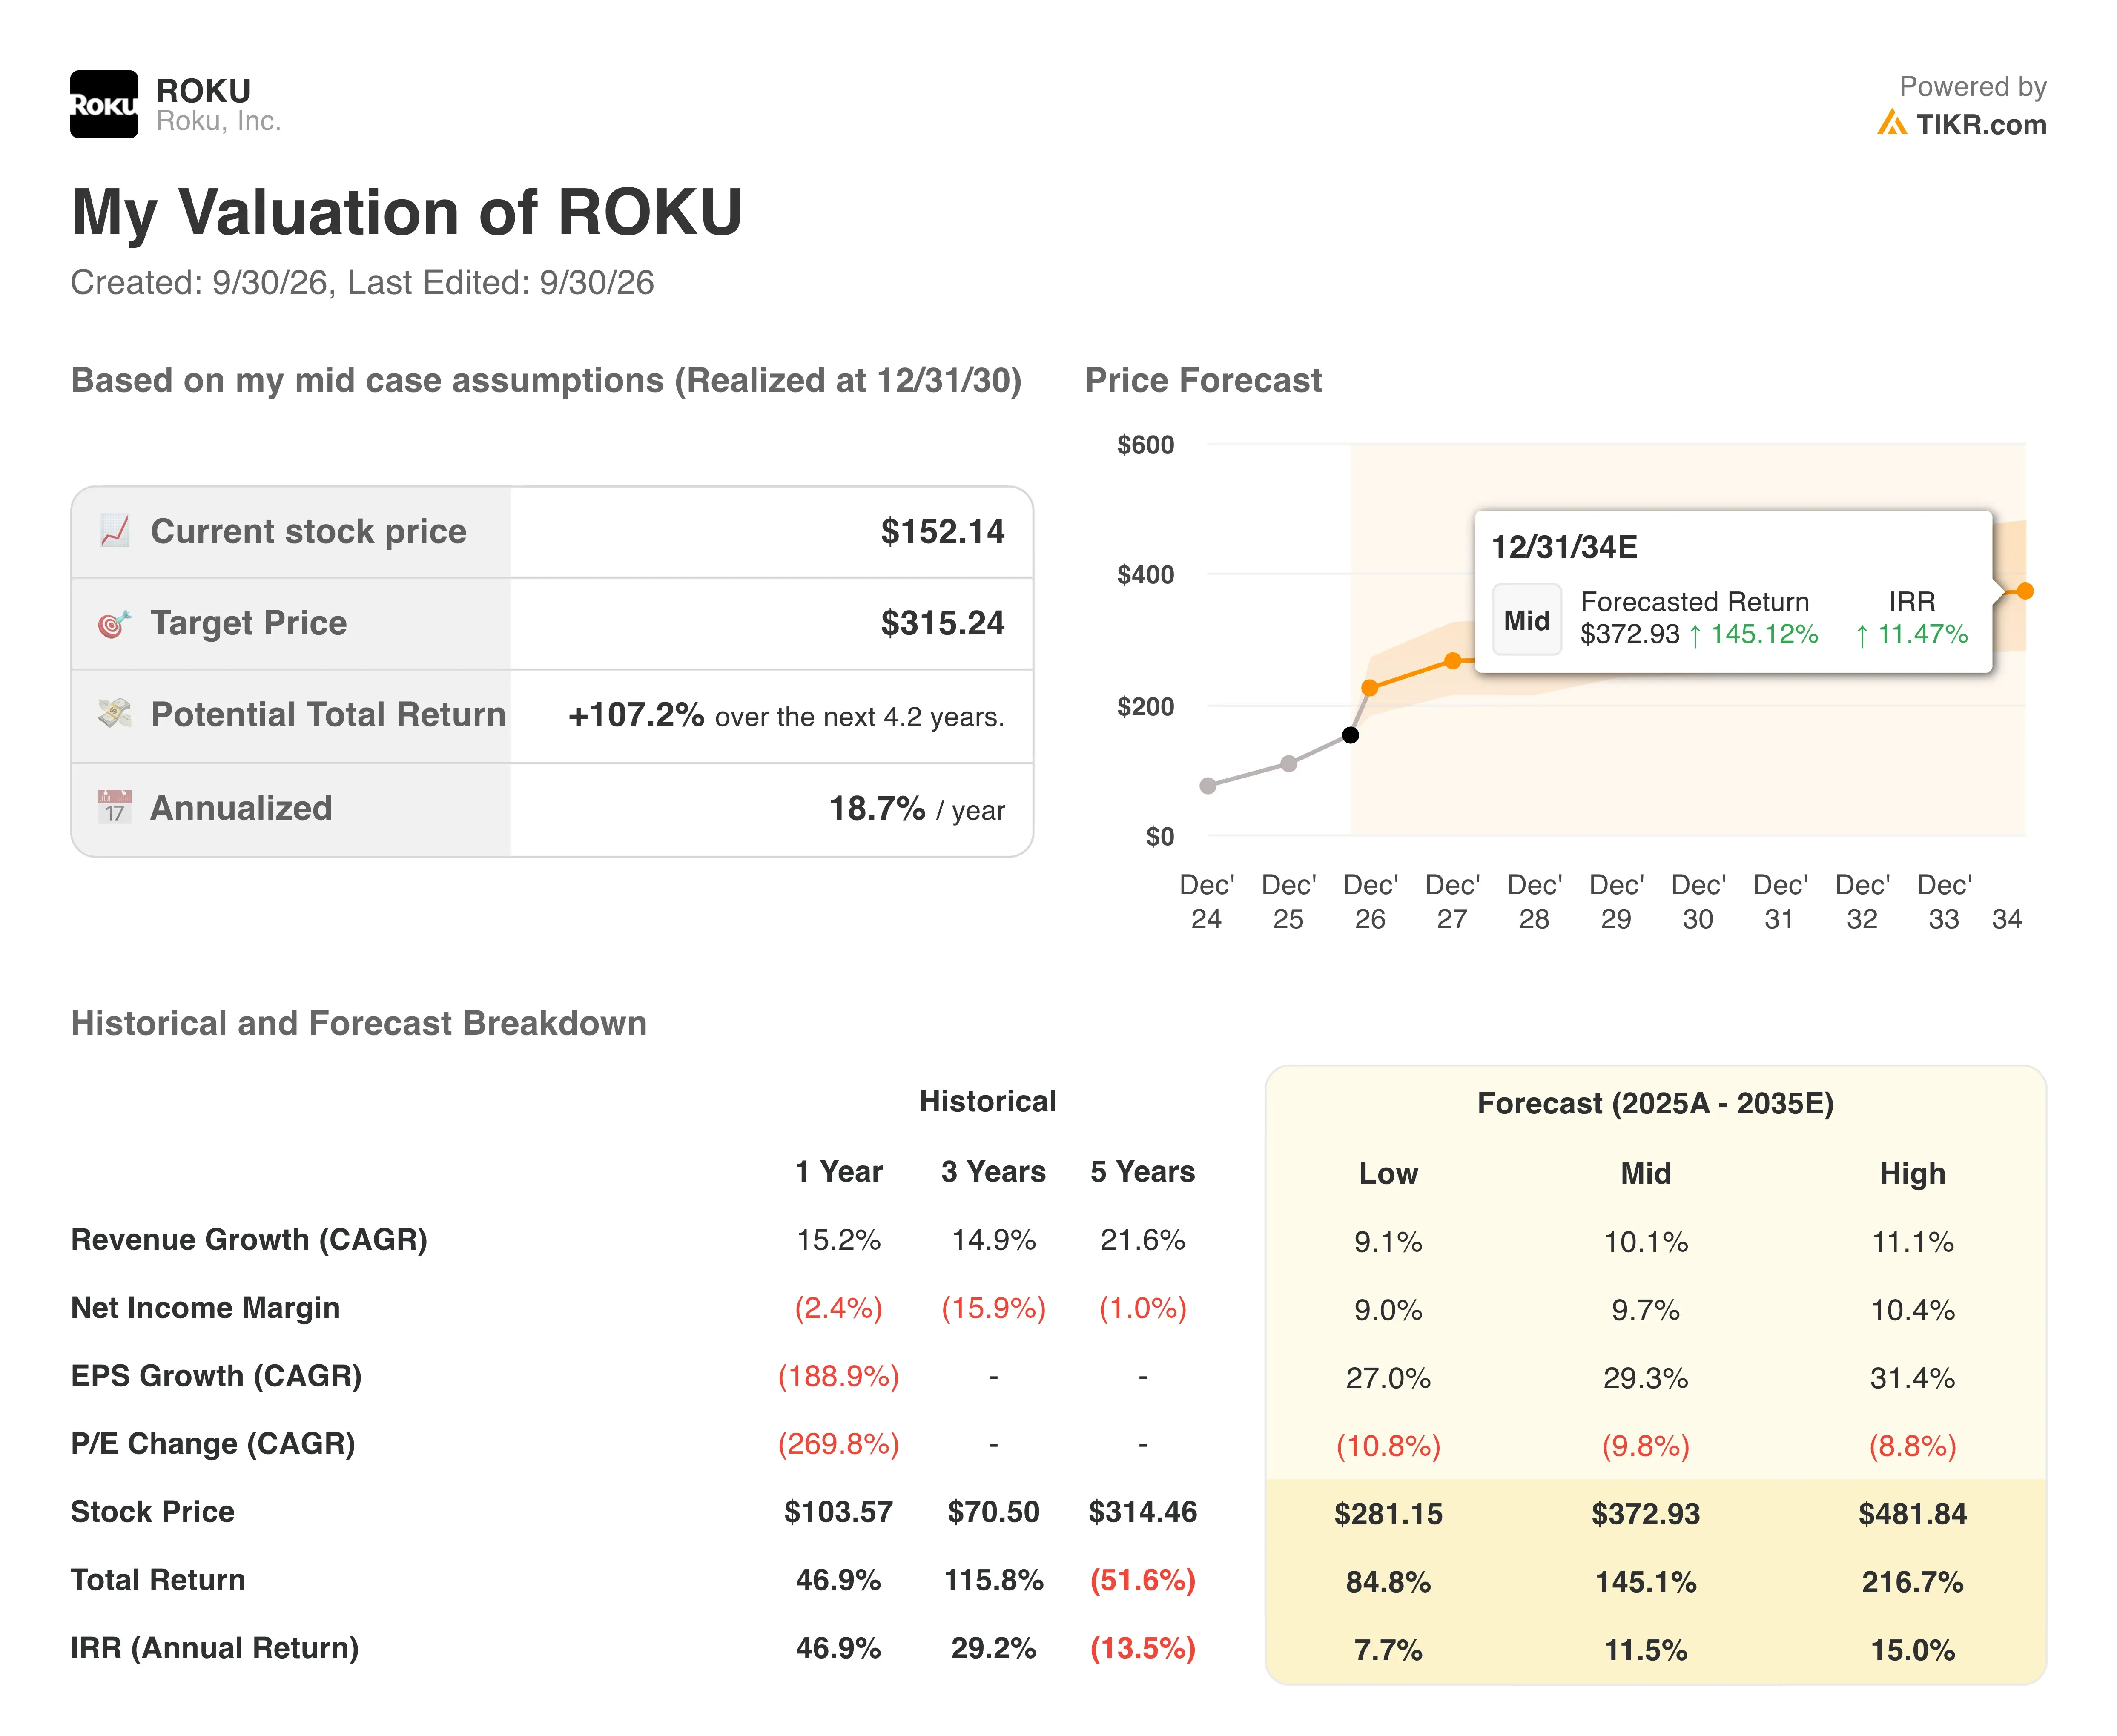
Selon les hypothèses du modèle de valorisation réalisées jusqu'au 31/12/28, l'action est modélisée en utilisant :
- Croissance des revenus (TCAC) : 14.4%
- Marges opérationnelles : 6.0%
- Multiple de sortie P/E : 47.2x
Sur la base de ces données, le modèle estime un prix cible de 170 $. Cela implique un rendement total de 11,5 % par rapport au cours de 152 $ et un rendement annualisé de 4,9 % sur 2,2 ans.
Un tel rendement se situe en dessous du seuil de 5 % qui signale un potentiel de hausse limité. Ainsi, Roku semble pleinement valorisé sur une base autonome après sa forte progression. L'action se négocie déjà à plus de 47 fois les bénéfices attendus pour l'année prochaine. Au lieu de supposer une expansion, le modèle maintient simplement ce multiple stable.
Les hypothèses de revenus semblent raisonnables. Le modèle utilise une croissance annuelle de 14,4 %, proche du rythme de 14,9 % de Roku sur les 3 dernières années. Les revenus de la plateforme sont le moteur de cette croissance car les publicités et les abonnements ont des marges plus élevées que les appareils. Roku a également déclaré que son écran d'accueil repensé avait amélioré la fidélisation des foyers aux États-Unis.
Les marges racontent une histoire de redressement. La marge opérationnelle de Roku a été en moyenne négative de 17,0 % sur 3 ans mais est devenue positive à 5,8 % sur les 12 derniers mois. Le modèle demande 6,0 % d'ici 2028, seulement une petite amélioration. Avant l'opération, Roku visait 1 milliard de dollars de flux de trésorerie disponible d'ici 2028, ce qui laisse entrevoir un potentiel supplémentaire.
Roku affiche également un multiple de bénéfice plus élevé que ses rivaux de plus grande taille Amazon (AMZN) et Alphabet (GOOGL). Par ailleurs, la valeur de l'opération limite la hausse potentielle des actions avant la finalisation. La cible moyenne de Wall Street à 162 $ se situe juste au-dessus du cours actuel. Cet écart étroit montre à quel point l'offre de Fox ancre fermement les attentes.
Roku rivalise avec les géants de la tech sur la croissance publicitaire
Amazon (AMZN) est le rival le plus coriace de Roku, grâce aux appareils Fire TV et aux publicités sur Prime Video. Les revenus publicitaires d'Amazon ont augmenté de 26 % pour atteindre 19,8 milliards de dollars au T2. Sur le même trimestre, les revenus publicitaires de Roku ont augmenté de 25 % à 673 millions de dollars. Ainsi, le petit joueur suit le rythme de croissance d'un géant.
Alphabet (GOOGL) concurrence via Google TV et YouTube. Les revenus publicitaires de YouTube ont augmenté de 13 % pour atteindre environ 11,1 milliards de dollars au T2. Roku a presque doublé ce taux de croissance, aidé par les audiences des playoffs NBA et de la Coupe du Monde. Les heures de streaming sur Roku ont également augmenté de 7 % pour atteindre 37,9 milliards.
Les abonnements donnent à Roku un autre levier. Les revenus d'abonnement ont augmenté de 26 % à 548 millions de dollars, car Roku vend l'accès à des dizaines de services de streaming. Ce modèle permet à Roku de percevoir une commission sans payer la majeure partie du contenu. Roku se présente comme une plateforme ouverte et partenaire, et Fox s'est engagé à la maintenir ainsi.
L'échelle reste le principal écart. Roku atteint plus de 100 millions de foyers de streaming, dont plus de la moitié des foyers américains avec haut débit. Pourtant, sa valorisation boursière de 22,6 milliards de dollars est minuscule comparée à celle de ses rivaux technologiques. Le contenu sportif de Fox et le service Tubi ajouteraient l'inventaire premium que les annonceurs recherchent.
Qu'est-ce qui va influencer l'action ROKU à l'avenir ?
L'examen du DOJ est désormais l'événement principal. Roku et Fox doivent se conformer substantiellement à la deuxième demande avant que la période d'attente ne redémarre. Jusqu'à présent, les régulateurs n'ont pas annoncé de contestation ou de vente d'actifs requise. Mais toute allusion à des mesures correctives pourrait élargir l'écart entre le prix de Roku et l'offre.
Le cours de l'action de Fox lui-même compte également. La partie en espèces de 96 $ est fixe, tandis que le reste évolue avec l'action Fox. Si les actions Fox montent, l'opération prend plus de valeur pour les détenteurs de Roku. Inversement, une vente massive de Fox ferait baisser Roku même si son activité continue de croître.
Les actionnaires voteront lors d'une assemblée extraordinaire le 14 octobre. Les résultats du T3 suivront vers le 3 novembre, probablement à nouveau sans prévisions ni conférence téléphonique. De bons chiffres rassureraient principalement les investisseurs sur le risque de baisse si l'opération échoue.
Les tendances du secteur soutiennent le scénario autonome. Une étude de Roku a révélé que les streamers quotidiens canadiens passent près de 80 heures par an à choisir quoi regarder. Cette friction rend l'écran d'accueil et les outils de recherche de Roku plus précieux pour les annonceurs. À l'avenir, ces atouts offrent à Roku une solide solution de repli si les régulateurs bloquent l'opération avec Fox.
Que vaut réellement l'action Roku ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Roku pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les données pour refléter votre propre vision de l'entreprise. C'est gratuit. Valorisez ROKU gratuitement.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !