Principales Statistiques pour l'Action Palantir
- Prix Actuel : $182.53
- Prix Cible (Moyen) : ~$1,275
- Cible du Marché (Street Target) : ~$192
- Rendement Total Potentiel : ~600% (cas moyen, sur ~4,3 ans)
- TRI Annualisé : ~57% / an
Désormais en ligne : Découvrez le potentiel de hausse de vos actions préférées grâce au nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Que s'est-il passé ?
Palantir Technologies (PLTR) a clôturé à $182.53 le 3 septembre, en hausse de 7,71 %, un jour après que Michael Burry ait déclaré au marché que l'action pourrait finir par valoir moins du quart de sa valeur actuelle. Le rebond a profité d'un rallye généralisé du secteur logiciel ce jour-là, l'ETF iShares Expanded Tech-Software ayant progressé d'environ 4 % alors que les rendements des Treasuries se détendaient, mais Palantir a presque doublé la performance du secteur grâce à son propre catalyseur : une alliance élargie avec PwC US. La séance a effacé presque toute la baisse de près de 6 % de la veille.
Burry, toujours vendeur à découvert et détenant des puts, a publié un article intitulé « Palantir : Une Comptabilité » soutenant que la société se comporte davantage comme un cabinet de conseil que comme une entreprise logicielle. Le marché a répondu en achetant sur l'annonce d'un partenariat dont la valeur contractuelle n'a pas été dévoilée. Sous ces deux réactions se trouve le trimestre le plus solide de l'histoire de l'entreprise.
Le Trimestre que Personne ne Conteste, et le Chiffre que Burry Attaque
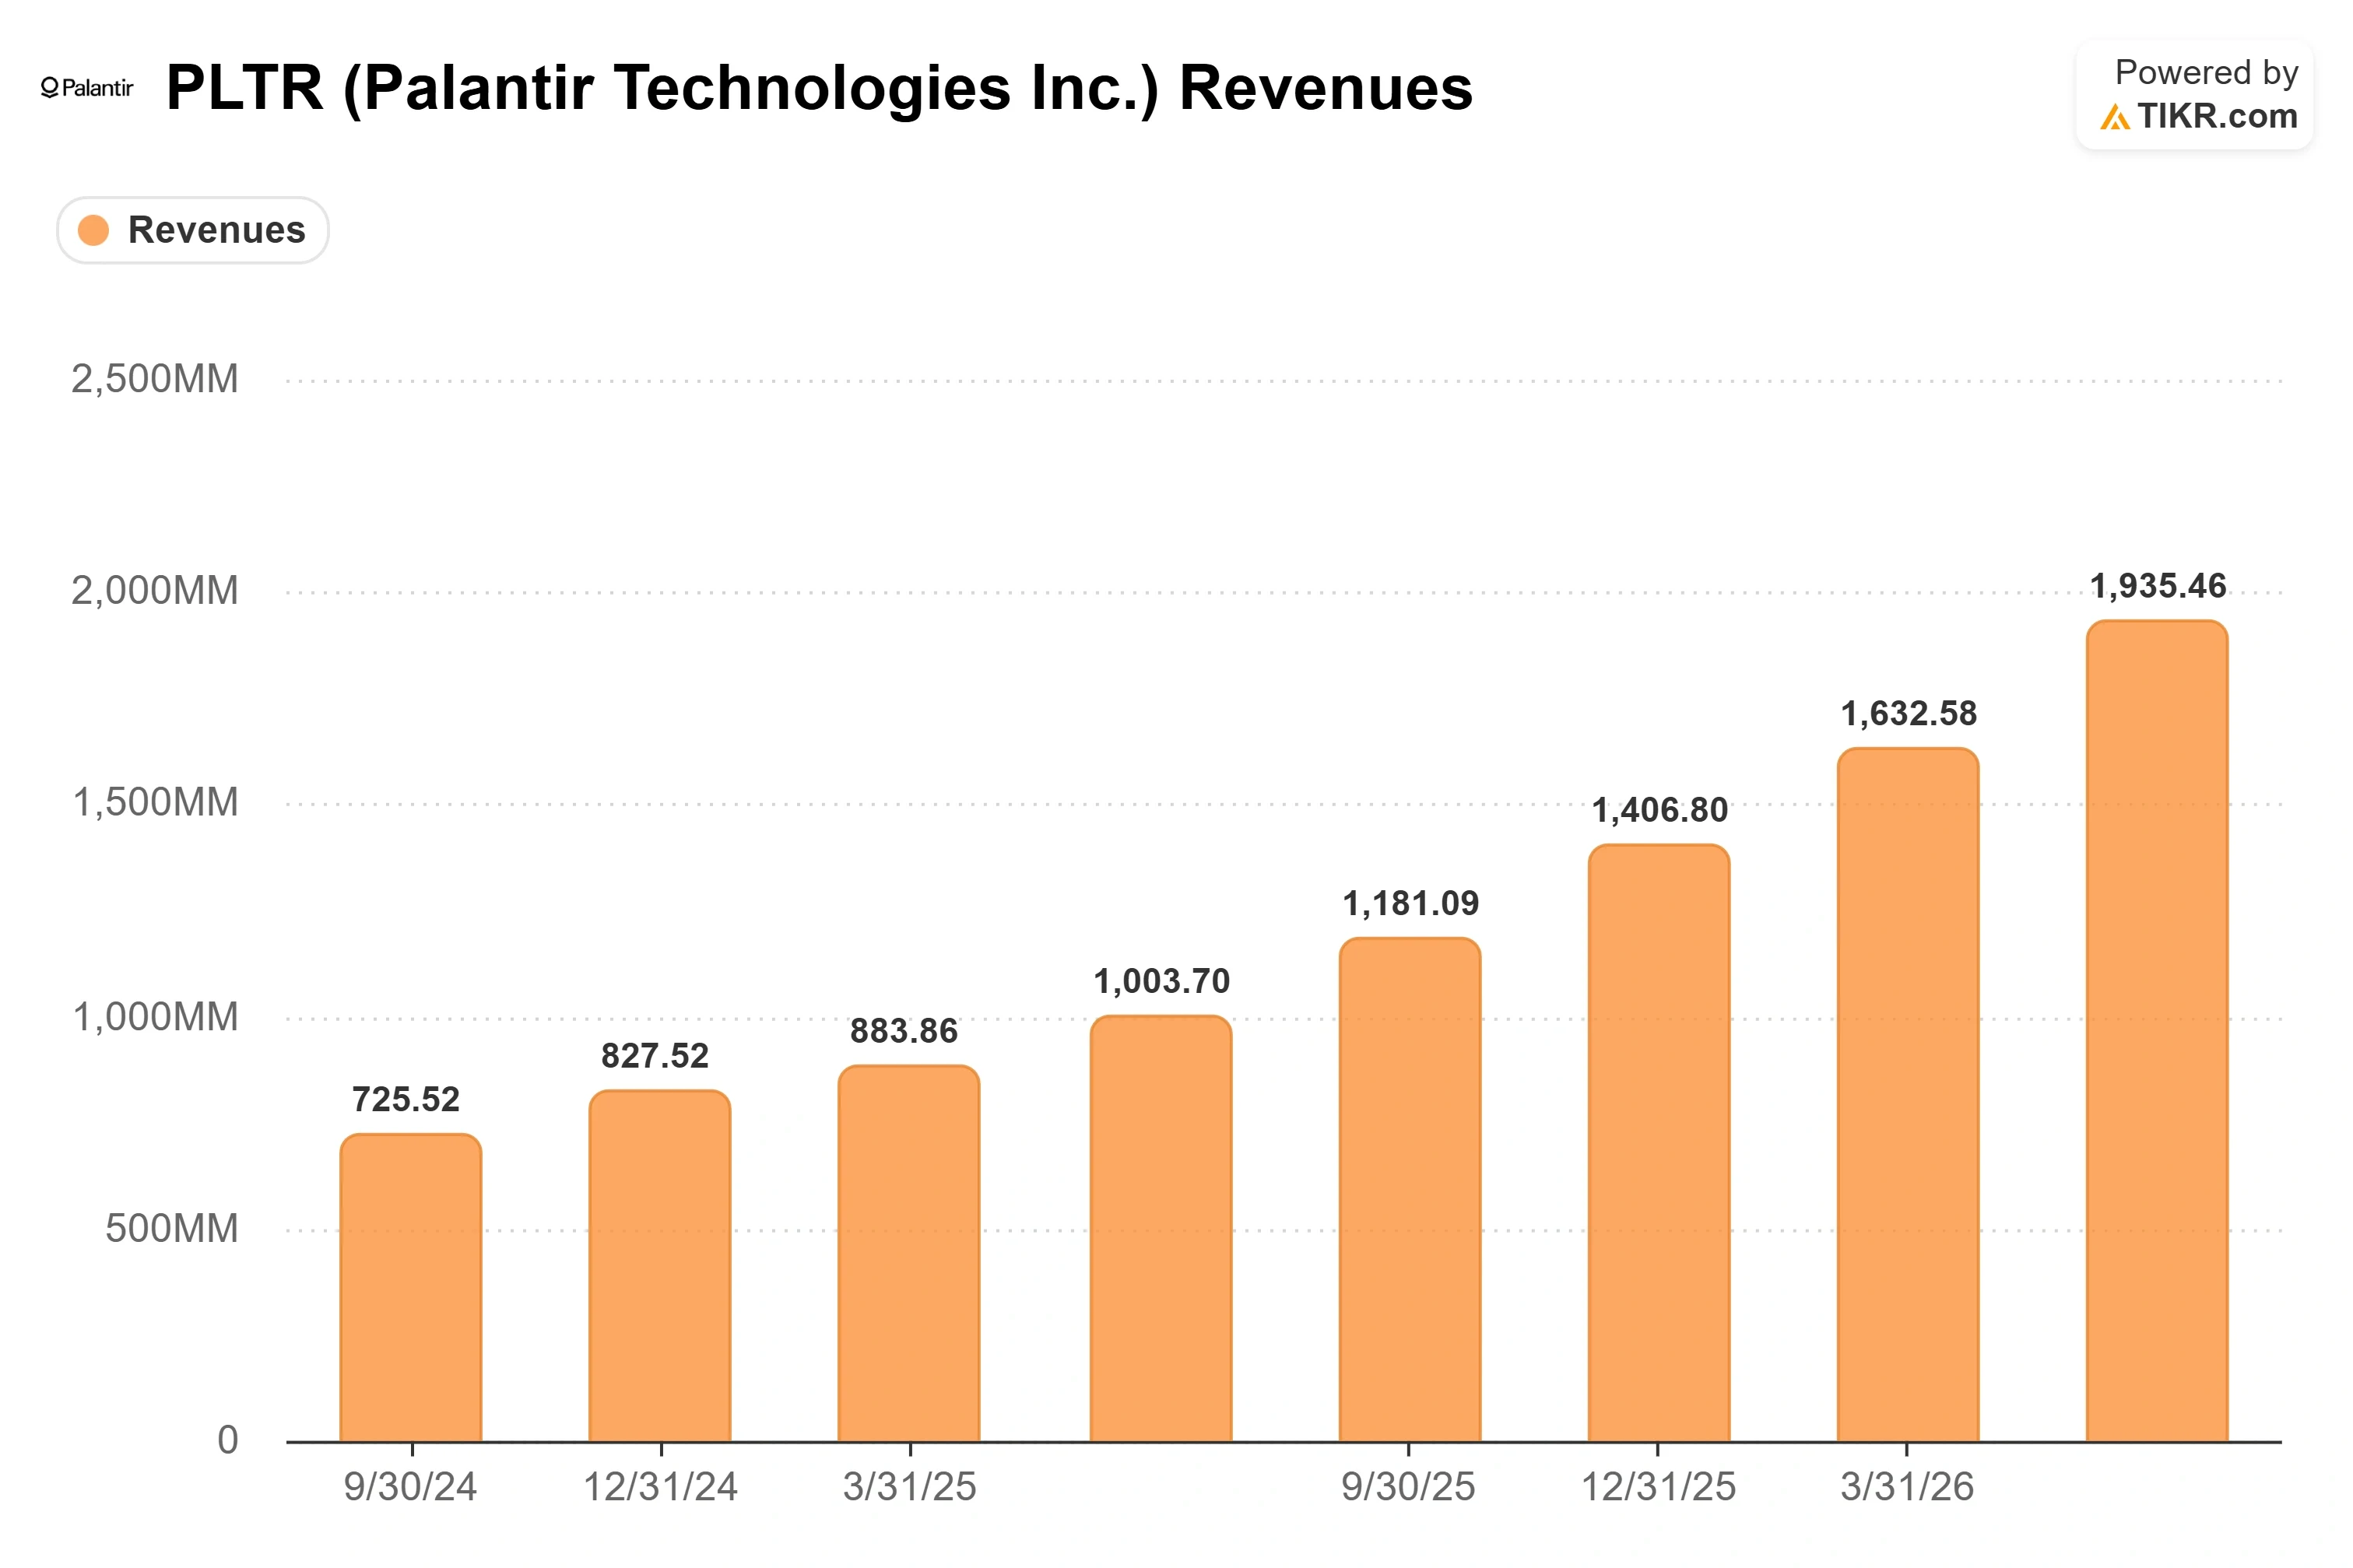
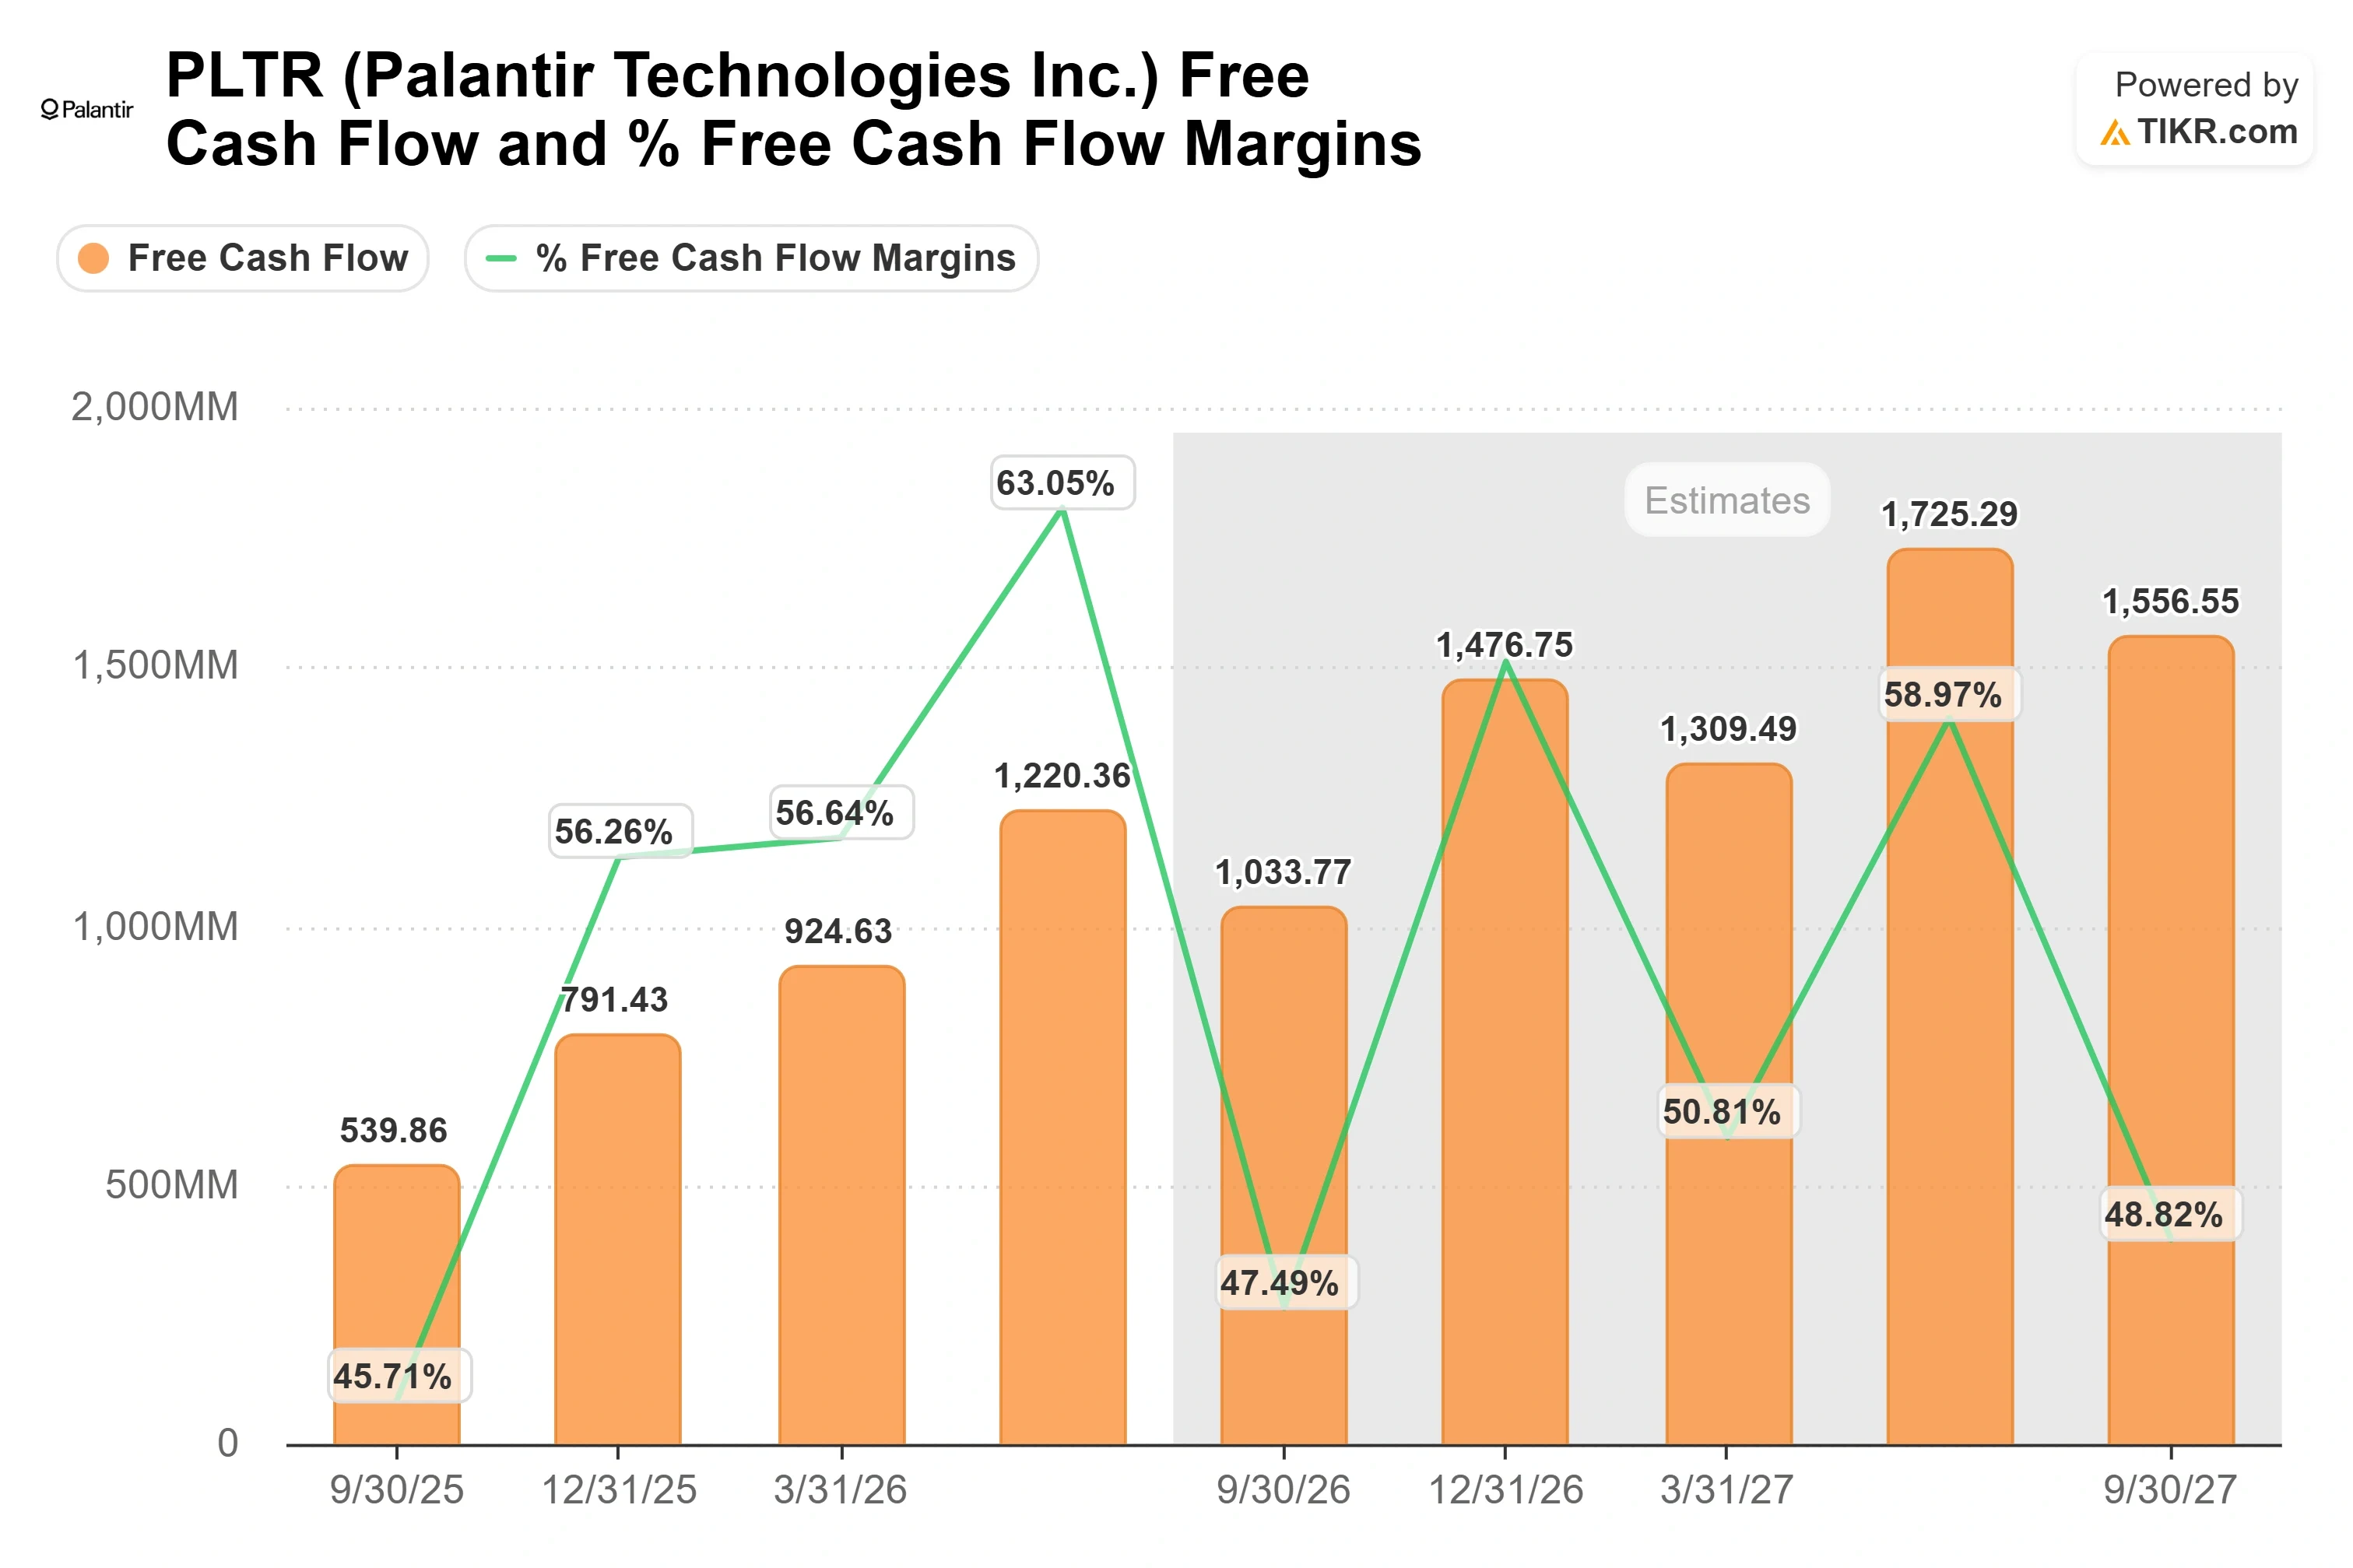
Les faits du T2 2026, publiés le 3 août, ne font pas débat. Le chiffre d'affaires a progressé de 93 % en glissement annuel pour atteindre 1,935 milliard de dollars, le taux le plus élevé publié par Palantir depuis son introduction en bourse. Le chiffre d'affaires commercial aux États-Unis a accéléré à 149 %, celui du gouvernement américain a augmenté de 90 %, et la société a généré 1,22 milliard de dollars de flux de trésorerie disponible ajusté avec une marge de 63 %. Son score Rule of 40 a atteint 155 %, alors que tout score supérieur à 40 % est considéré comme sain. La direction a relevé ses prévisions annuelles à 8,154 milliards de dollars au point médian, la plus importante révision à la hausse de l'histoire de l'entreprise, et le consensus pour l'exercice 2026 sur TIKR se situe désormais près de 8,19 milliards de dollars, contre 7,72 milliards au 30 juin.
L'argument de Burry n'est pas que la croissance est factice. C'est que la qualité sous-jacente est plus faible que ce que le multiple implique. Sa principale pièce à conviction est les comptes clients, qui selon lui sont passés à 1,49 milliard de dollars au 30 juin contre 1,04 milliard à fin 2025, augmentant plus vite que le chiffre d'affaires lors de neuf des douze derniers trimestres. Il a souligné qu'un seul client détient 27 % des créances alors qu'aucun client ne génère plus de 10 % du chiffre d'affaires, et a soutenu que le ratio de revenus différés proche de 32 % ressemble plus à Accenture qu'à une entreprise d'abonnement. Sa conclusion, dévoilée via ses publications Substack et X plutôt qu'un dépôt réglementaire, est que la capitalisation boursière, d'environ 438 milliards de dollars aujourd'hui, pourrait tomber sous les 100 milliards de dollars. Le langage de « channel stuffing » (gonflement des canaux) est son interprétation, et Palantir n'a pas répondu publiquement.
Une entreprise qui gonfle artificiellement ses canaux pour générer de la croissance ne convertit généralement pas 63 % de son chiffre d'affaires en flux de trésorerie disponible. Les 1,22 milliard de dollars de flux de trésorerie disponible ajusté et les 1,216 milliard de dollars de flux de trésorerie opérationnel de Palantir sont difficiles à falsifier par des ajustements de facturation. La concentration des créances est un risque réel à surveiller, mais la génération de trésorerie est le fait qui maintient la thèse haussière debout.
Consultez les données historiques et les estimations prospectives pour l'action Palantir (C'est gratuit !) >>>
Pourquoi le Discours sur la Souveraineté Séduit des Acheteurs, Pas Seulement des Croyants
L'alliance avec PwR valide l'argument qu'Alex Karp défend depuis le début de l'année. L'accord porte sur une plateforme native IA construite sur Foundry et AIP, que PwC affirme pouvoir exécuter des transactions jusqu'à 50 % plus vite tout en réduisant les coûts ponctuels jusqu'à 45 %. Aucun chiffre de revenu n'a été communiqué, et avec l'ensemble du complexe logiciel en hausse cette session, l'alliance a été un facteur favorable supplémentaire sur le mouvement sectoriel plutôt que sa seule raison.
Cette validation renvoie à ce que Karp appelle la « souveraineté IA », l'idée que les entreprises devraient posséder les données, la logique et les poids des modèles qui définissent leur activité plutôt que de les louer à un laboratoire de pointe. Lors de la conférence téléphonique, il a exposé les enjeux crûment : « Vous payez pour leur donner le droit de migrer votre propriété intellectuelle, votre savoir-faire, votre expertise vers leur modèle afin qu'ils puissent construire une activité concurrente qui n'a pas besoin de la vôtre. » Cette ligne est le moteur commercial derrière un taux de rétention net en valeur des clients de 157 %, en hausse de 700 points de base sur un trimestre, alors que les clients qui n'utilisaient auparavant que Foundry migrent vers l'ensemble de la pile.
Cela répond également à l'accusation de Burry « juste un consultant ». Le CTO Shyam Sankar a décrit une compétition dans la Silicon Valley où un laboratoire de pointe et son équipe de déploiement ont perdu un contrat d'automatisation de billetterie face aux ingénieurs déployés sur le terrain de Palantir : « Même client, même échéance, mêmes modèles. La seule différence était AIP et le savoir-faire unique FDE de Palantir, et cela a été déterminant. » Un cabinet de conseil pur ne gagne pas en confrontation directe contre les laboratoires sur leurs propres modèles.
Face à ses pairs logiciels sur la page Concurrents de TIKR, la prime n'est pas subtile. Microsoft se négocie à 9,82x le chiffre d'affaires NTM (douze mois glissants), ServiceNow à 8,62x, et Oracle à 6,54x, contre Palantir à 42,37x. Palantir n'est pas cher par rapport au secteur logiciel ; il se trouve dans un univers de valorisation différent. Le maintien de cet écart dépend de savoir si une croissance de plus de 90 % aux États-Unis est un avantage durable ou un pic de demande que des concurrents comme Google, qui entre désormais sur le marché de l'IA gouvernementale, finiront par comprimer.
Voyez comment Palantir se compare à ses pairs sur TIKR (C'est gratuit !) >>>
Analyse du Modèle Avancé TIKR
- Prix Actuel : $182.53
- Prix Cible (Moyen) : ~$1,275
- Rendement Total Potentiel : ~600%
- TRI Annualisé : ~57% / an
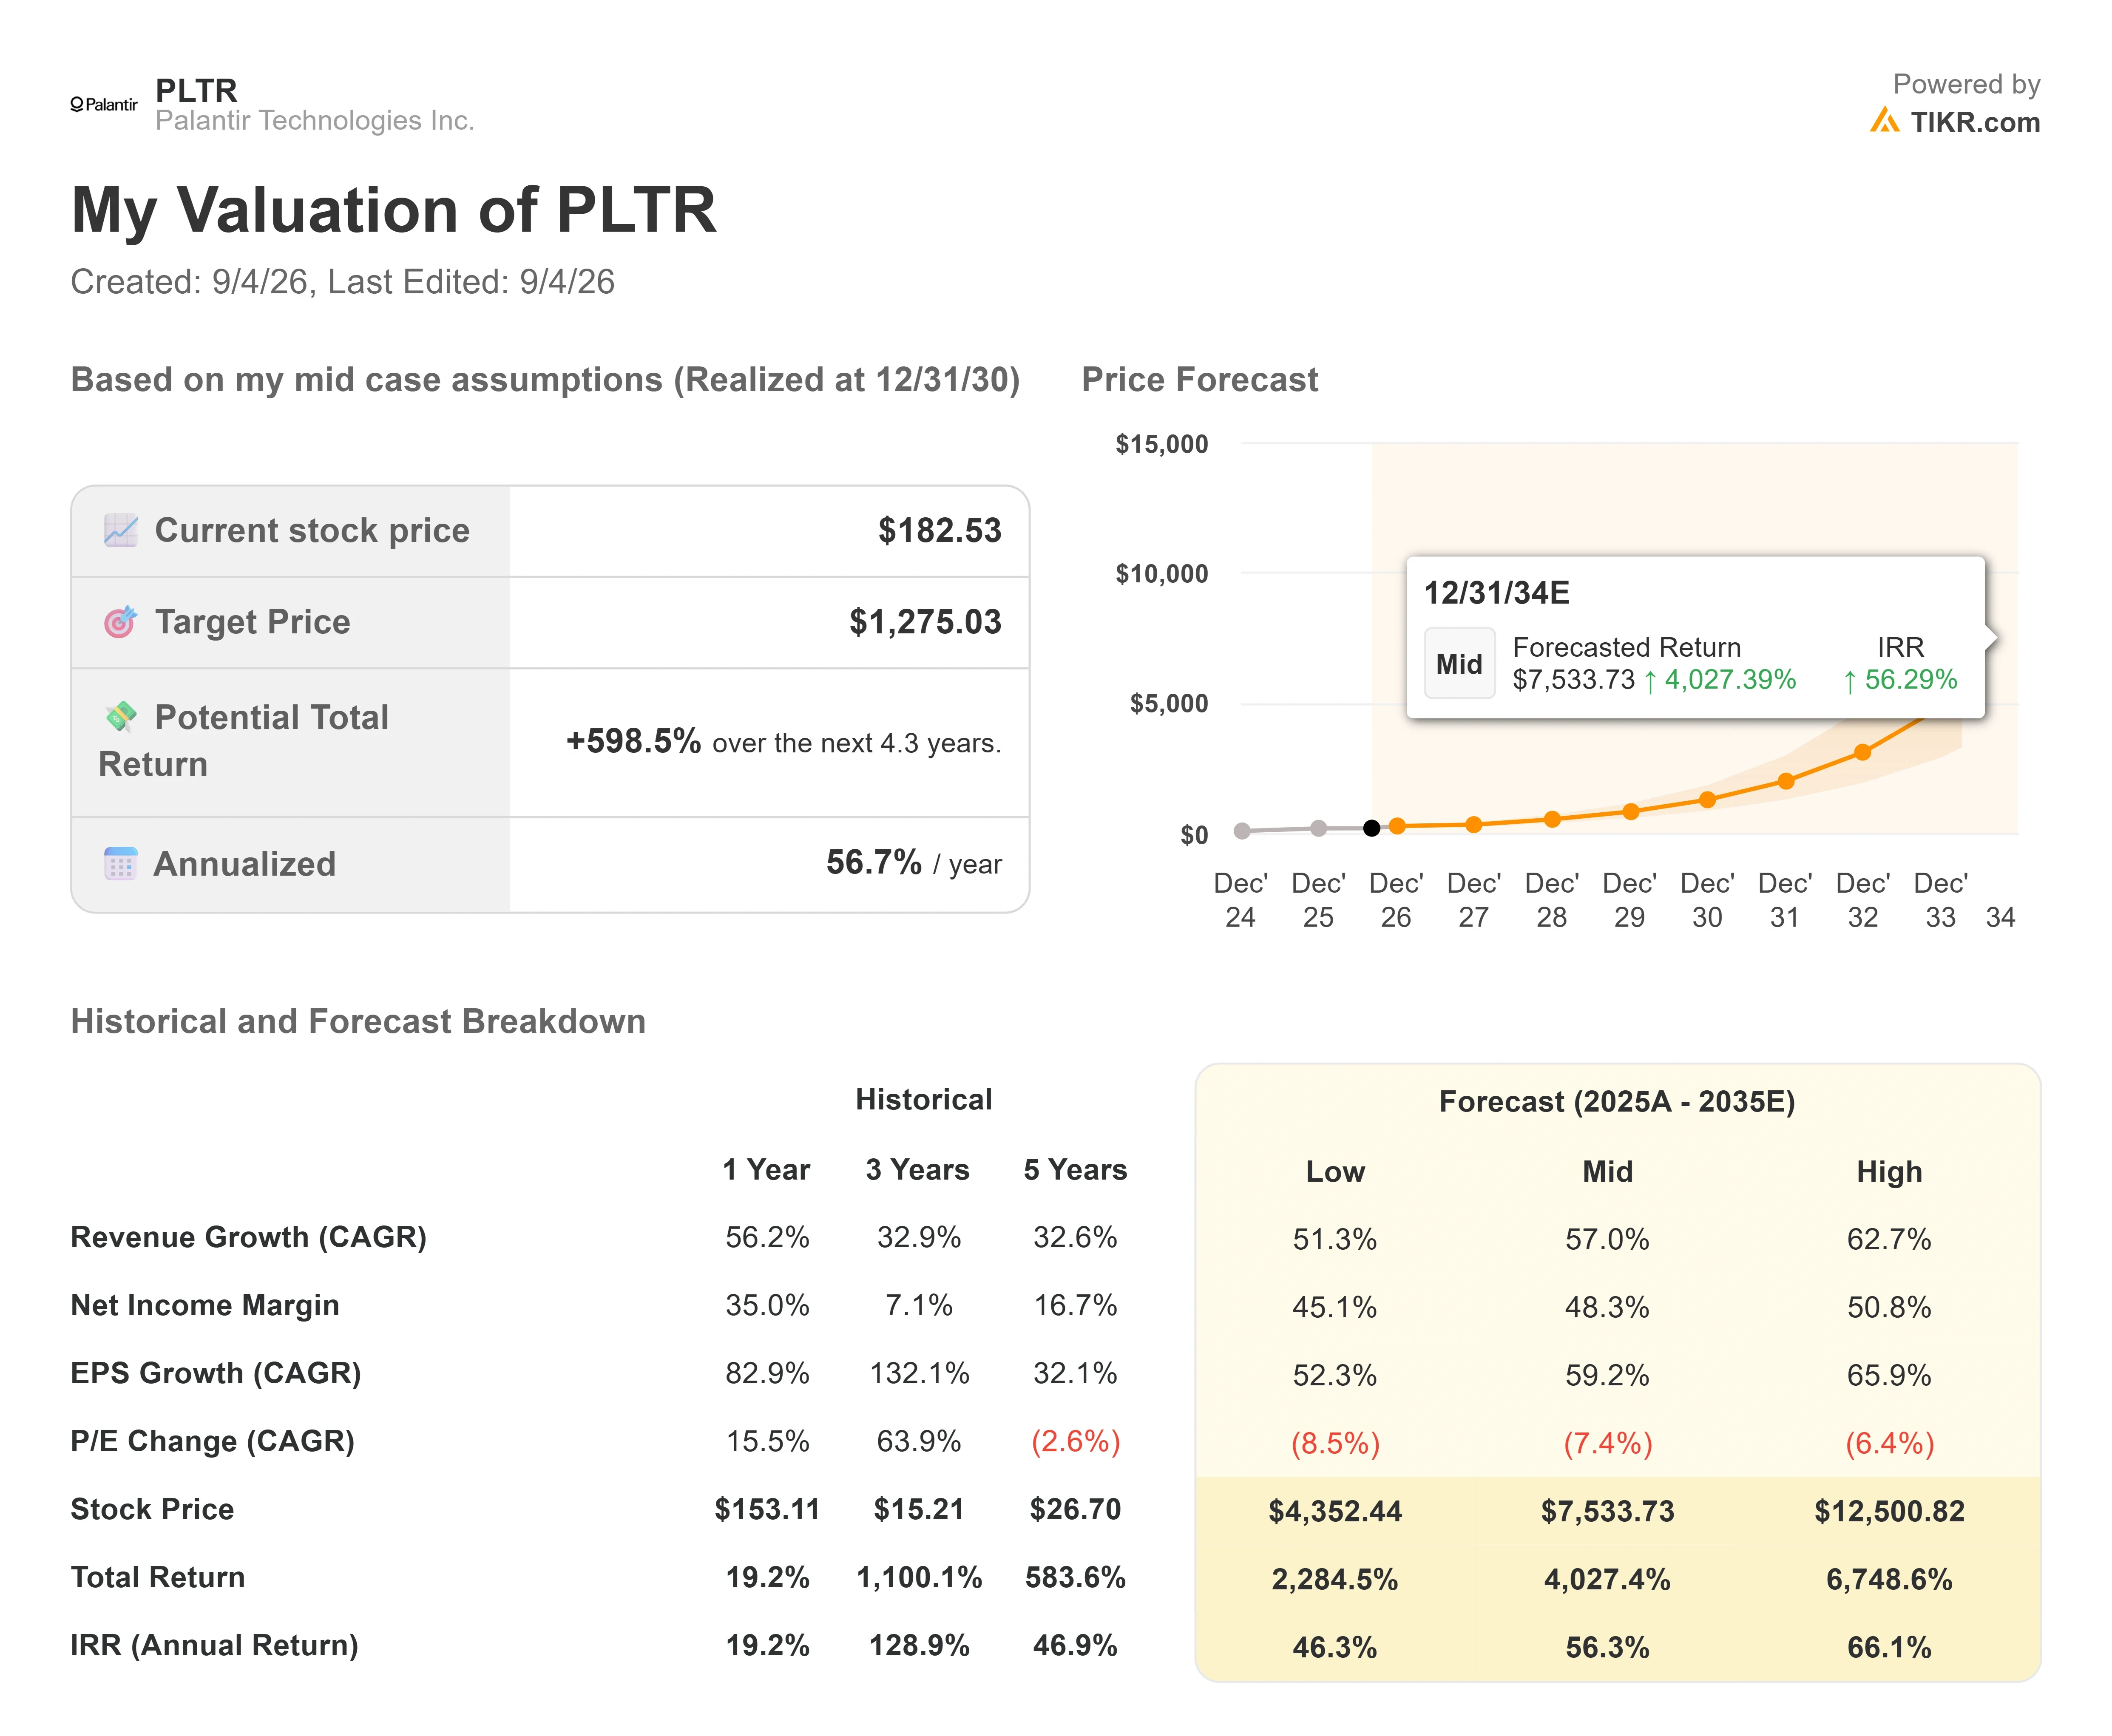
Exprimé dans les mêmes unités que l'avertissement de Burry, cette cible de $1,275 implique une capitalisation boursière proche de 3 000 milliards de dollars d'ici 2030, contre environ 438 milliards aujourd'hui et les moins de 100 milliards que Burry annonce. Les deux scénarios sont séparés d'un facteur près de trente. Il s'agit d'un scénario construit sur des hypothèses déclarées, et non d'une prévision endossée par l'entreprise, et un Palantir à 3 000 milliards de dollars figurerait parmi les plus grandes entreprises du monde. La cible repose sur deux moteurs de revenus : l'adoption continue d'AIP par les entreprises commerciales américaines alors que les clients passent des pilotes à la production, et l'expansion gouvernementale menée par des programmes comme Maven, que William Blair a fin août identifié comme étant en passe d'atteindre 1 milliard de dollars de revenus récurrents annuels. Le moteur de marge est l'effet de levier opérationnel, avec une marge de résultat net modélisée vers la fourchette haute des 40 % alors que les revenus dépassent les embauches et les coûts cloud.
Le risque principal est celui que Burry souligne : la compression des multiples. À 42x le chiffre d'affaires prospectif, un rendement du flux de trésorerie disponible inférieur à 1 % ne laisse aucune marge de sécurité si la croissance ralentit. Le scénario haussier voit la demande d'IA souveraine se composer alors que les entreprises refusent de confier leurs données aux laboratoires de pointe, maintenant la croissance du chiffre d'affaires au-dessus de 50 % pendant des années. Le scénario baissier voit la concurrence et une vente liée aux taux sur les titres à multiples élevés comprimer le multiple plus vite que les bénéfices ne croissent, exactement ce qui a entraîné l'action dans un recul de 48 % en juin avant le début de ce rallye.
Conclusion
Le débat se résume à un chiffre, et le prochain rapport est attendu vers le 9 novembre, bien que la société n'ait pas encore confirmé la date. Surveillez le chiffre d'affaires commercial américain et la ligne des créances ensemble. Si le segment commercial maintient une croissance supérieure à environ 130 % tandis que la croissance des créances ralentit enfin pour se rapprocher du rythme du chiffre d'affaires, la thèse haussière se renforce et la principale pièce à conviction de Burry s'affaiblit. Si les créances continuent de croître plus vite que le chiffre d'affaires tandis que la croissance décélère, la comparaison avec un cabinet de conseil devient plus forte et le multiple devient plus difficile à défendre. Tout le reste, les titres sur PwC et la rhétorique sur la souveraineté inclus, n'est que du bruit jusqu'à ce que cette publication détermine quelle partie a correctement interprété le même trimestre.
Devriez-vous investir dans Palantir ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre précisément à cette question.
Ouvrez Palantir, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les prix cibles sont orientés à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre Palantir aux côtés de toutes les autres actions sur votre radar. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez Palantir sur TIKR Gratuitement →
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour suivre l'argent intelligent.
- Analysez des actions en seulement 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez plus de 100K actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus encore avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !