

Points clés
- Morgan Stanley a abaissé son objectif de cours sur DraftKings à 31 $ contre 36 $ le 19 octobre et a maintenu sa recommandation Overweight, un appel qui implique toujours une hausse potentielle de 57 %.
- L'action DraftKings a perdu 46 % sur l'année écoulée, inquiétant les marchés sur les marchés de prédictions et un deuxième trimestre où l'EBITDA ajusté est tombé à 115 millions de dollars contre 301 millions de dollars.
- Les analystes ont abaissé leur estimation de bénéfice pour 2026 à 0,88 $ par action contre 1,03 $ il y a trois mois, mais leur estimation de 1,70 $ pour 2027 n'a pas bougé.
- L'appel semble plausible mais tendu : 31 $ représente 28,5 fois les bénéfices des douze prochains mois contre environ 17 fois aujourd'hui, il faut donc un multiple plus élevé ou que les bénéfices de 2027 arrivent comme prévu.
DraftKings (DKNG) a perdu 46 % sur l'année écoulée, et Wall Street continue d'abaisser ses objectifs de cours tout en disant aux investisseurs d'acheter.
Le 19 octobre, l'analyste de Morgan Stanley Stephen Grambling a abaissé son objectif à 31 $ contre 36 $ et a maintenu sa recommandation Overweight. Avec l'action autour de 19,75 $ aujourd'hui, cela représente toujours une hausse potentielle de 57 %.
Les marchés de prédictions ont effrayé le marché
Les ennuis ont commencé avec les marchés de prédictions. Comme l'a dit le PDG et cofondateur Jason Robins lors de la conférence téléphonique sur les résultats du 7 août, « tout le monde s'inquiétait de la cannibalisation par Predictions. »
Le deuxième trimestre n'a pas aidé. Le chiffre d'affaires a baissé de 5 % à 1,44 milliard de dollars, et l'EBITDA ajusté est tombé à 115 millions de dollars contre 301 millions de dollars un an plus tôt, ce que l'entreprise a attribué à des résultats sportifs favorables aux parieurs et à des promotions plus importantes pour inscrire de nouveaux clients sur Sportsbook et Predictions.
Et elle dépense plus. Robins a déclaré que DraftKings prévoyait d'investir 200 à 300 millions de dollars supplémentaires dans Predictions cette année.
Objectif plus bas, même recommandation
Morgan Stanley a abaissé ses estimations en même temps que son objectif, et n'est pas seul : Citi, Susquehanna et Guggenheim ont tous abaissé leurs objectifs ce mois-ci et ont maintenu leurs recommandations d'achat (TIKR a examiné l'appel de Guggenheim le 8 octobre).
31 $ est-il réaliste ?
L'objectif de cours moyen des analystes est tombé de 51 $ il y a un an à 34 $ aujourd'hui…
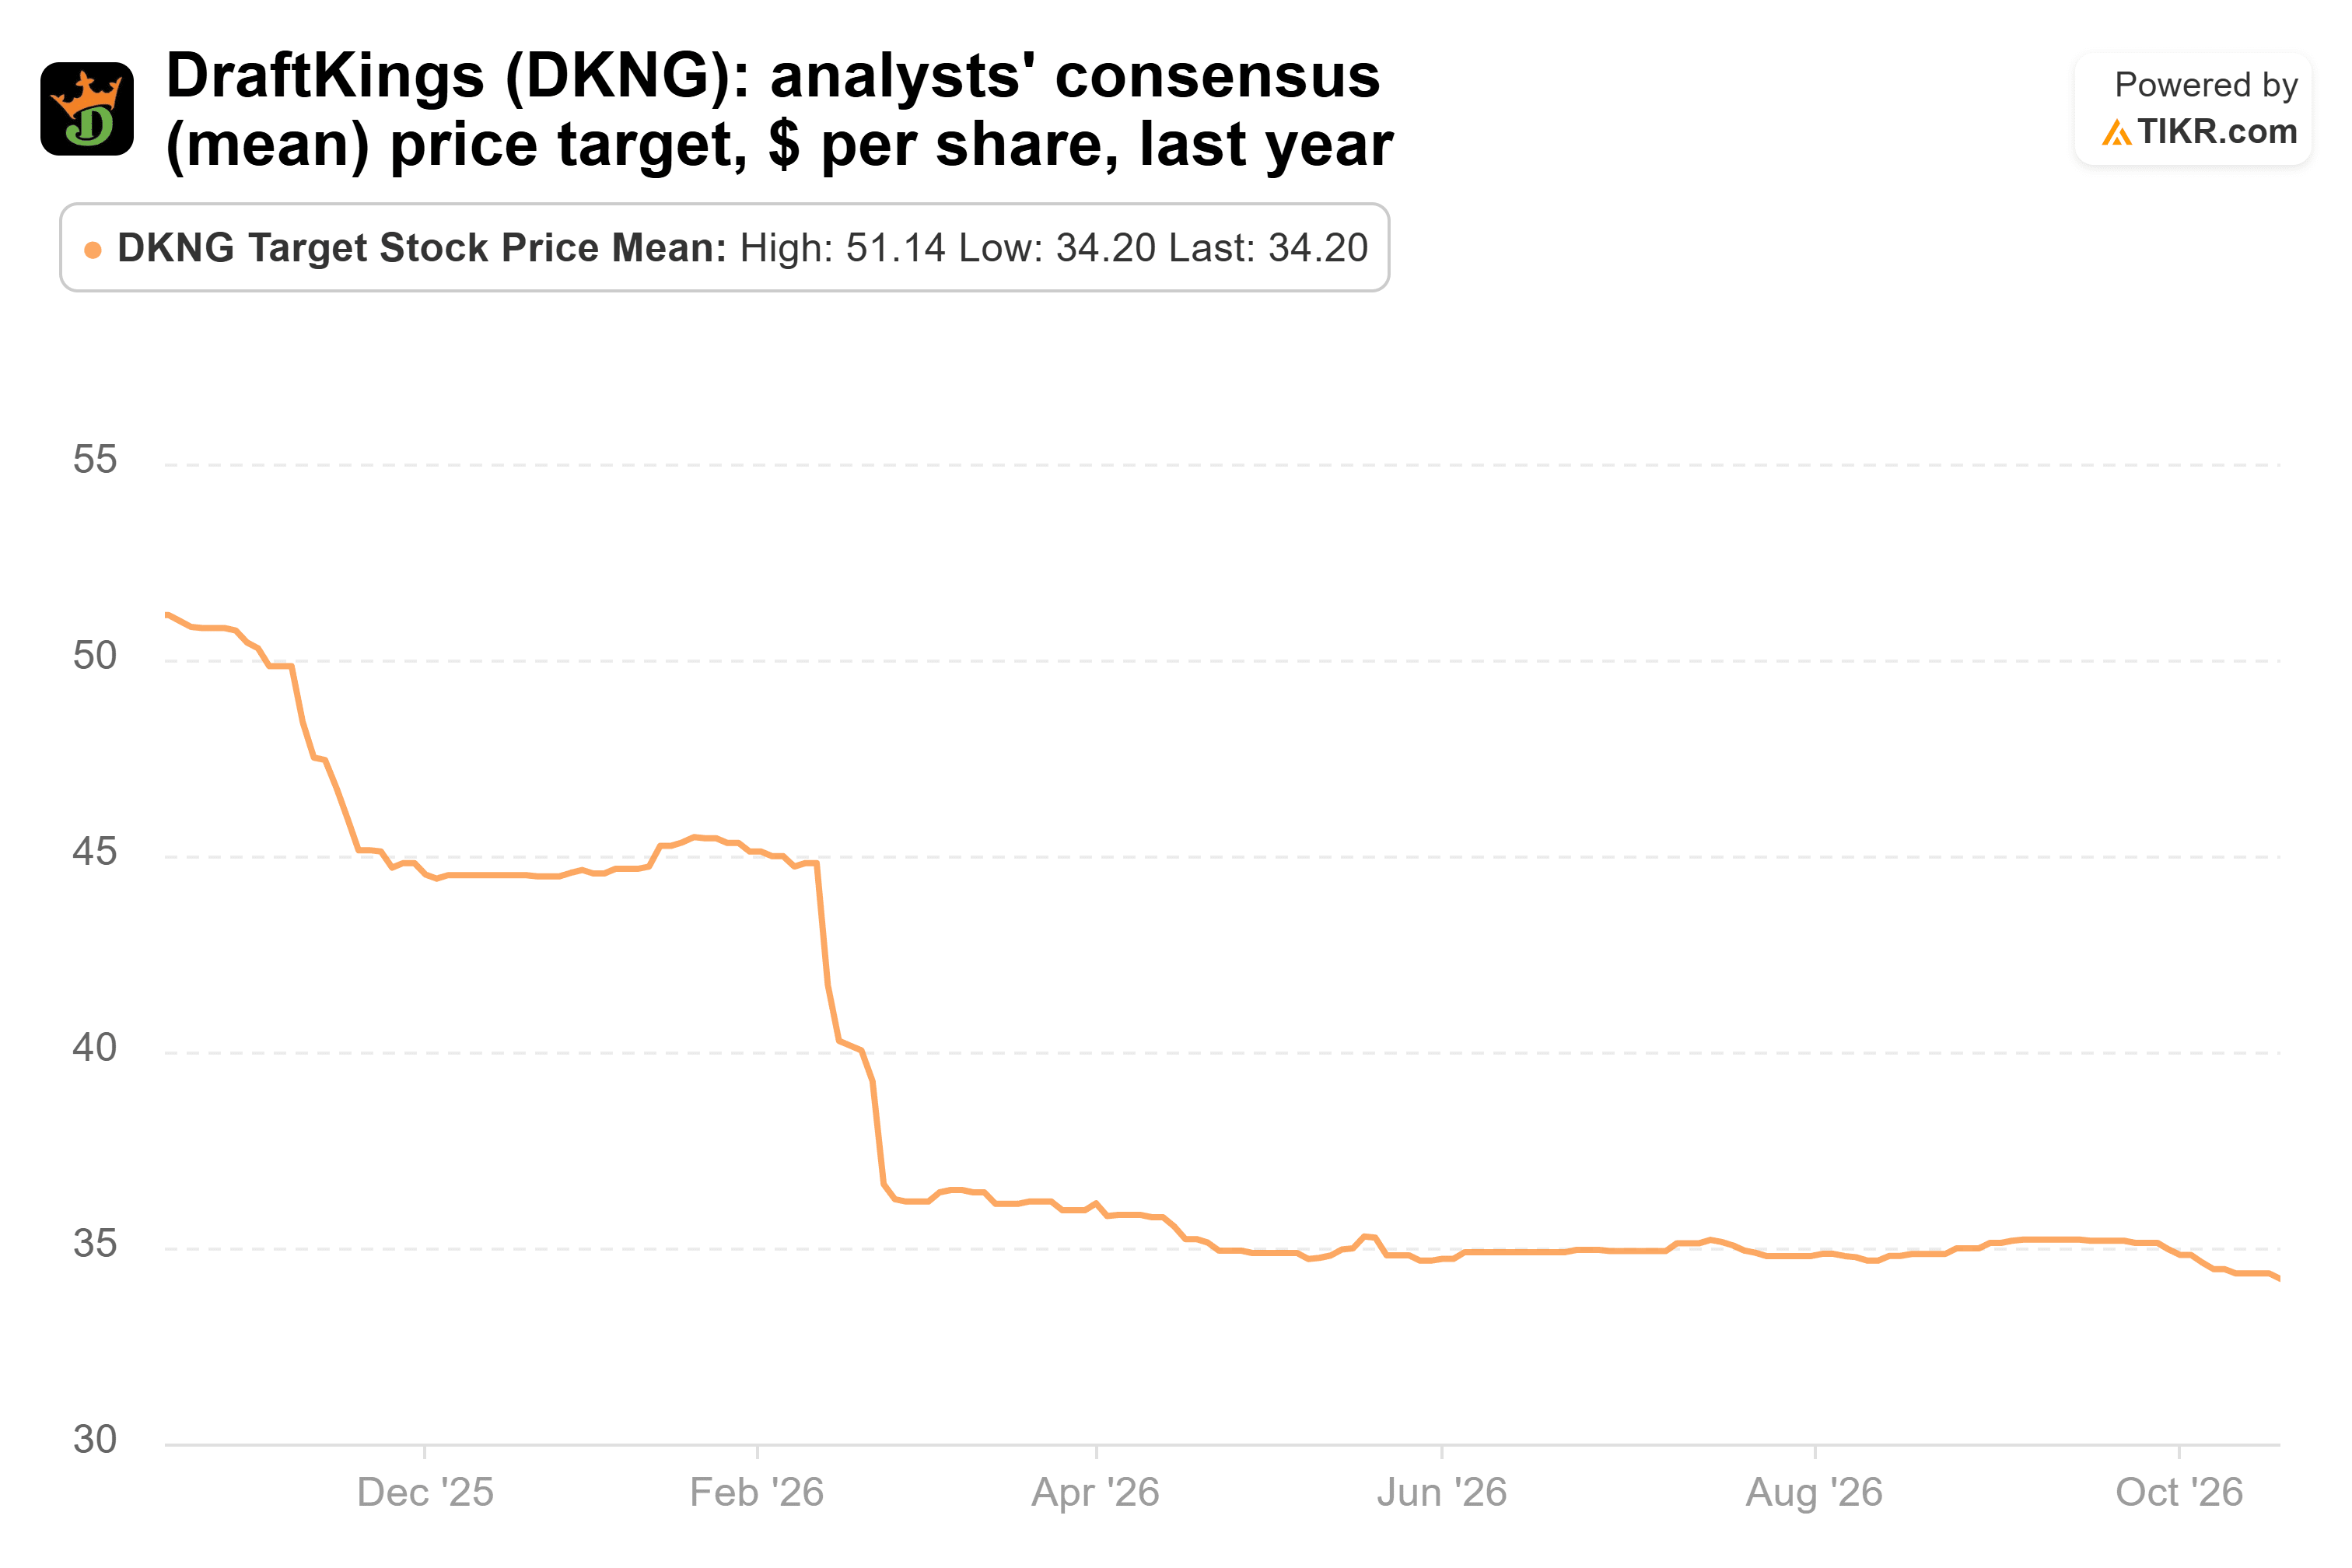
Les 31 $ de Morgan Stanley se situent en dessous de ce consensus, dans une fourchette allant de 20 $ à 76 $. Pourtant, 31 des 37 analystes classent toujours l'action comme Achat ou Outperform.
Les réductions concernent les bénéfices de cette année. Le consensus pour 2026 est tombé à 0,88 $ par action contre 1,03 $ il y a trois mois, mais les 1,70 $ que les analystes attendent pour 2027 sont exactement au même niveau qu'à l'époque…

Les analystes voient donc 2026 comme une année de dépenses, et s'attendent toujours à ce que les bénéfices presque doublent en 2027.
À la clôture du 16 octobre, cependant, DraftKings se négociait à environ 17 fois les bénéfices futurs. Les 31 $ de Morgan Stanley représentent 28,5 fois les 1,09 $ par action que les analystes attendent sur les douze prochains mois.
Plausible, si 2027 se concrétise
Le risque est celui qui a déclenché la baisse : si les marchés de prédictions prennent plus de parts, ou si la facture de Predictions dépasse le haut de son plan, 2027 glisse aussi.
Je pense que l'appel de Morgan Stanley est plausible mais tendu, et le rapport du troisième trimestre est le prochain test. Si DraftKings maintient ses prévisions d'EBITDA ajusté de 700 à 900 millions de dollars et garde les dépenses de Predictions dans sa fourchette, 31 $ commence à paraître beaucoup plus raisonnable.
Alors, quelle est la vraie valeur de l'action DraftKings ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Entrez simplement quelques hypothèses dans le modèle de valorisation de TIKR et voyez ce que DraftKings pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez DraftKings gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni des recommandations d'acheter ou de vendre des actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a pas de position sur les actions mentionnées. Merci de votre lecture et bon investissement !


