Points clés
- Mandeep Singh de Bloomberg Intelligence affirme que Microsoft, Amazon, Alphabet et Oracle détiennent un carnet de commandes combiné de 2 000 milliards de dollars, et que les trois premiers dépasseront les attentes du consensus car leurs activités cloud vont s'accélérer au cours des trois ou quatre prochains trimestres.
- Les clouds ne peuvent croître qu'à la vitesse à laquelle les nouvelles capacités arrivent en ligne, donc ces dépenses génèrent des revenus visibles, contrairement à celles de Meta.
- Les derniers carnets de commandes déclarés par les quatre entreprises totalisent environ 2 350 milliards de dollars, et AWS et Google Cloud vendent déjà des capacités pour 2027 et 2028.
- L'énergie et les puces sont les principaux risques, et les premiers tests seront les résultats d'Alphabet et de Microsoft le 28 octobre et ceux d'Amazon le 29 octobre.
Meta Platforms (META) a chuté la semaine dernière après avoir clairement indiqué qu'elle se préparait à dépenser beaucoup plus en IA l'année prochaine. Cette semaine, Microsoft (MSFT), Alphabet (GOOG) et Amazon (AMZN) publient tous leurs résultats, et les investisseurs décident s'ils doivent aussi sanctionner leurs dépenses.
L'analyste de Bloomberg Intelligence, Mandeep Singh, s'attend au contraire. Lors du podcast de Bloomberg Intelligence jeudi, il a souligné qu'Amazon, Microsoft, Alphabet et Oracle (ORCL) ont un carnet de commandes combiné de 2 000 milliards de dollars, et que "une grande partie de ce carnet de commandes sera convertie en revenus."
Sa prédiction pour les trois géants : "leurs activités cloud vont s'accélérer au cours des trois ou quatre prochains trimestres et ils dépasseront facilement les chiffres du consensus."
C'est une affirmation audacieuse à faire quelques jours avant que les trois ne publient leurs résultats.
Le cloud fait la différence
Le point de Singh est qu'une activité cloud transforme les dépenses en IA en revenus que les investisseurs peuvent voir. "Si vous pouvez dire 'mon activité cloud croît maintenant de 100% alors qu'elle ne croissait que de 30% auparavant', c'est une excellente histoire à raconter et ensuite d'augmenter vos investissements parce que vous montrez le retour sur investissement."
Meta n'a pas de cloud à louer, donc son retour sur investissement dépend de l'IA agentique, que Singh s'attend à voir devenir rentable éventuellement.
TIKR suit 57 analystes sur Microsoft. Combien disent "Acheter" ?
Voyez la répartition complète des recommandations Acheter, Conserver et Vendre sur Microsoft, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Microsoft
Les 2 000 milliards de dollars tiennent la route
Additionnez les derniers carnets de commandes que chaque entreprise a déclarés :
- Microsoft : 678 milliards de dollars de contrats commerciaux au 30 juin
- Oracle : 664 milliards de dollars au 31 août
- Google Cloud : 514 milliards de dollars au 30 juin
- AWS : 496 milliards de dollars au 30 juin
Cela représente environ 2 350 milliards de dollars. Les totaux de Microsoft et d'Oracle incluent certains contrats en dehors du cloud, donc l'arrondi à 2 000 milliards de dollars de Singh est juste.
Et aucun des trois ne peut construire assez vite pour l'absorber.
Amazon vend déjà pour 2028
Le PDG d'Amazon, Andy Jassy, a déclaré sur un podcast d'Andreessen Horowitz vendredi que "2027 est largement vendue." Puis : "Une bonne partie de 2028 est vendue."
Les revenus d'AWS ont augmenté de 37% pour atteindre 42,2 milliards de dollars au deuxième trimestre, leur croissance la plus rapide en 18 trimestres, et son carnet de commandes est passé de 364 milliards à 496 milliards de dollars en trois mois.
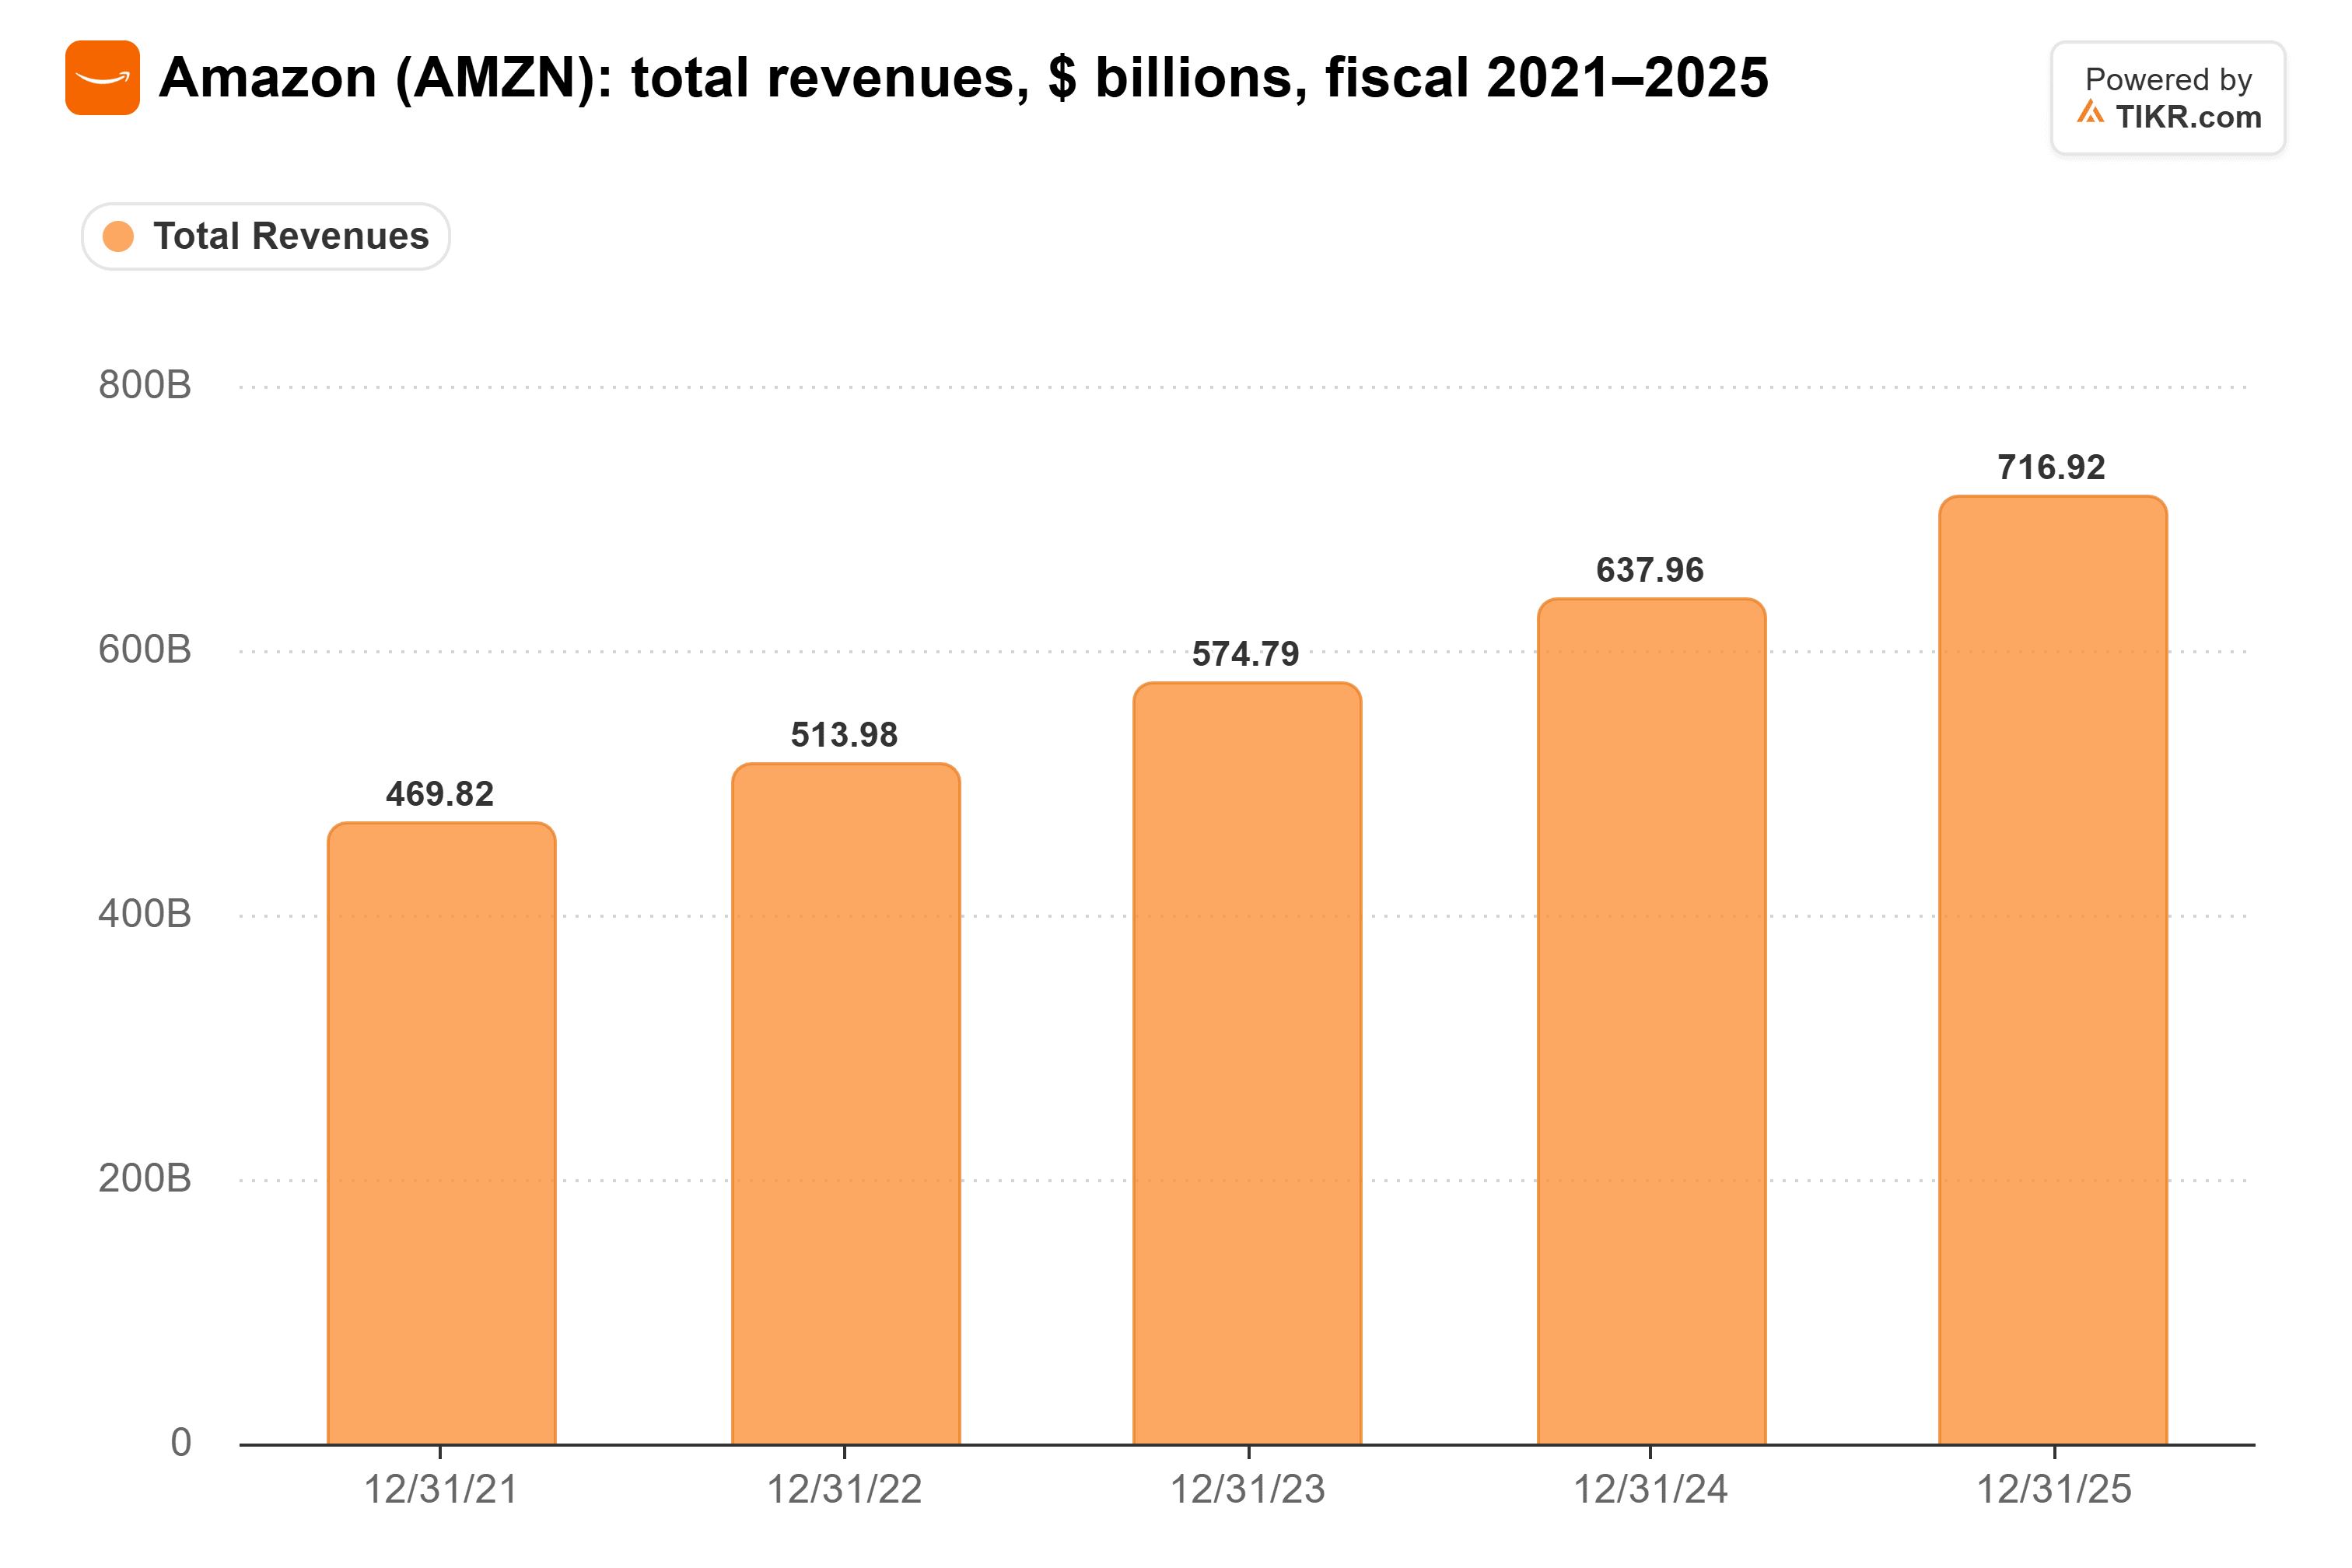
Cela donne à AWS une grande marge de manœuvre pour augmenter le chiffre d'affaires total d'Amazon, qui a augmenté entre 9% et 12% par an depuis 2022.
Google peut à peine prendre des commandes pour 2027
Le PDG d'Alphabet, Sundar Pichai, l'a dit clairement sur le Big Technology Podcast la semaine dernière : "Nous sommes limités en capacité au quotidien." Quant à un client demandant de la puissance de calcul pour 2027 aujourd'hui, "c'est incroyablement difficile à faire."
Malgré cela, les revenus de Google Cloud ont augmenté de 82% pour atteindre 24,8 milliards de dollars au deuxième trimestre, contre une croissance de 63% au premier trimestre et de 34% un an plus tôt. C'est déjà en grande partie l'histoire de 30% à 100% de Singh.
Et c'est ce qui doit payer pour cela.
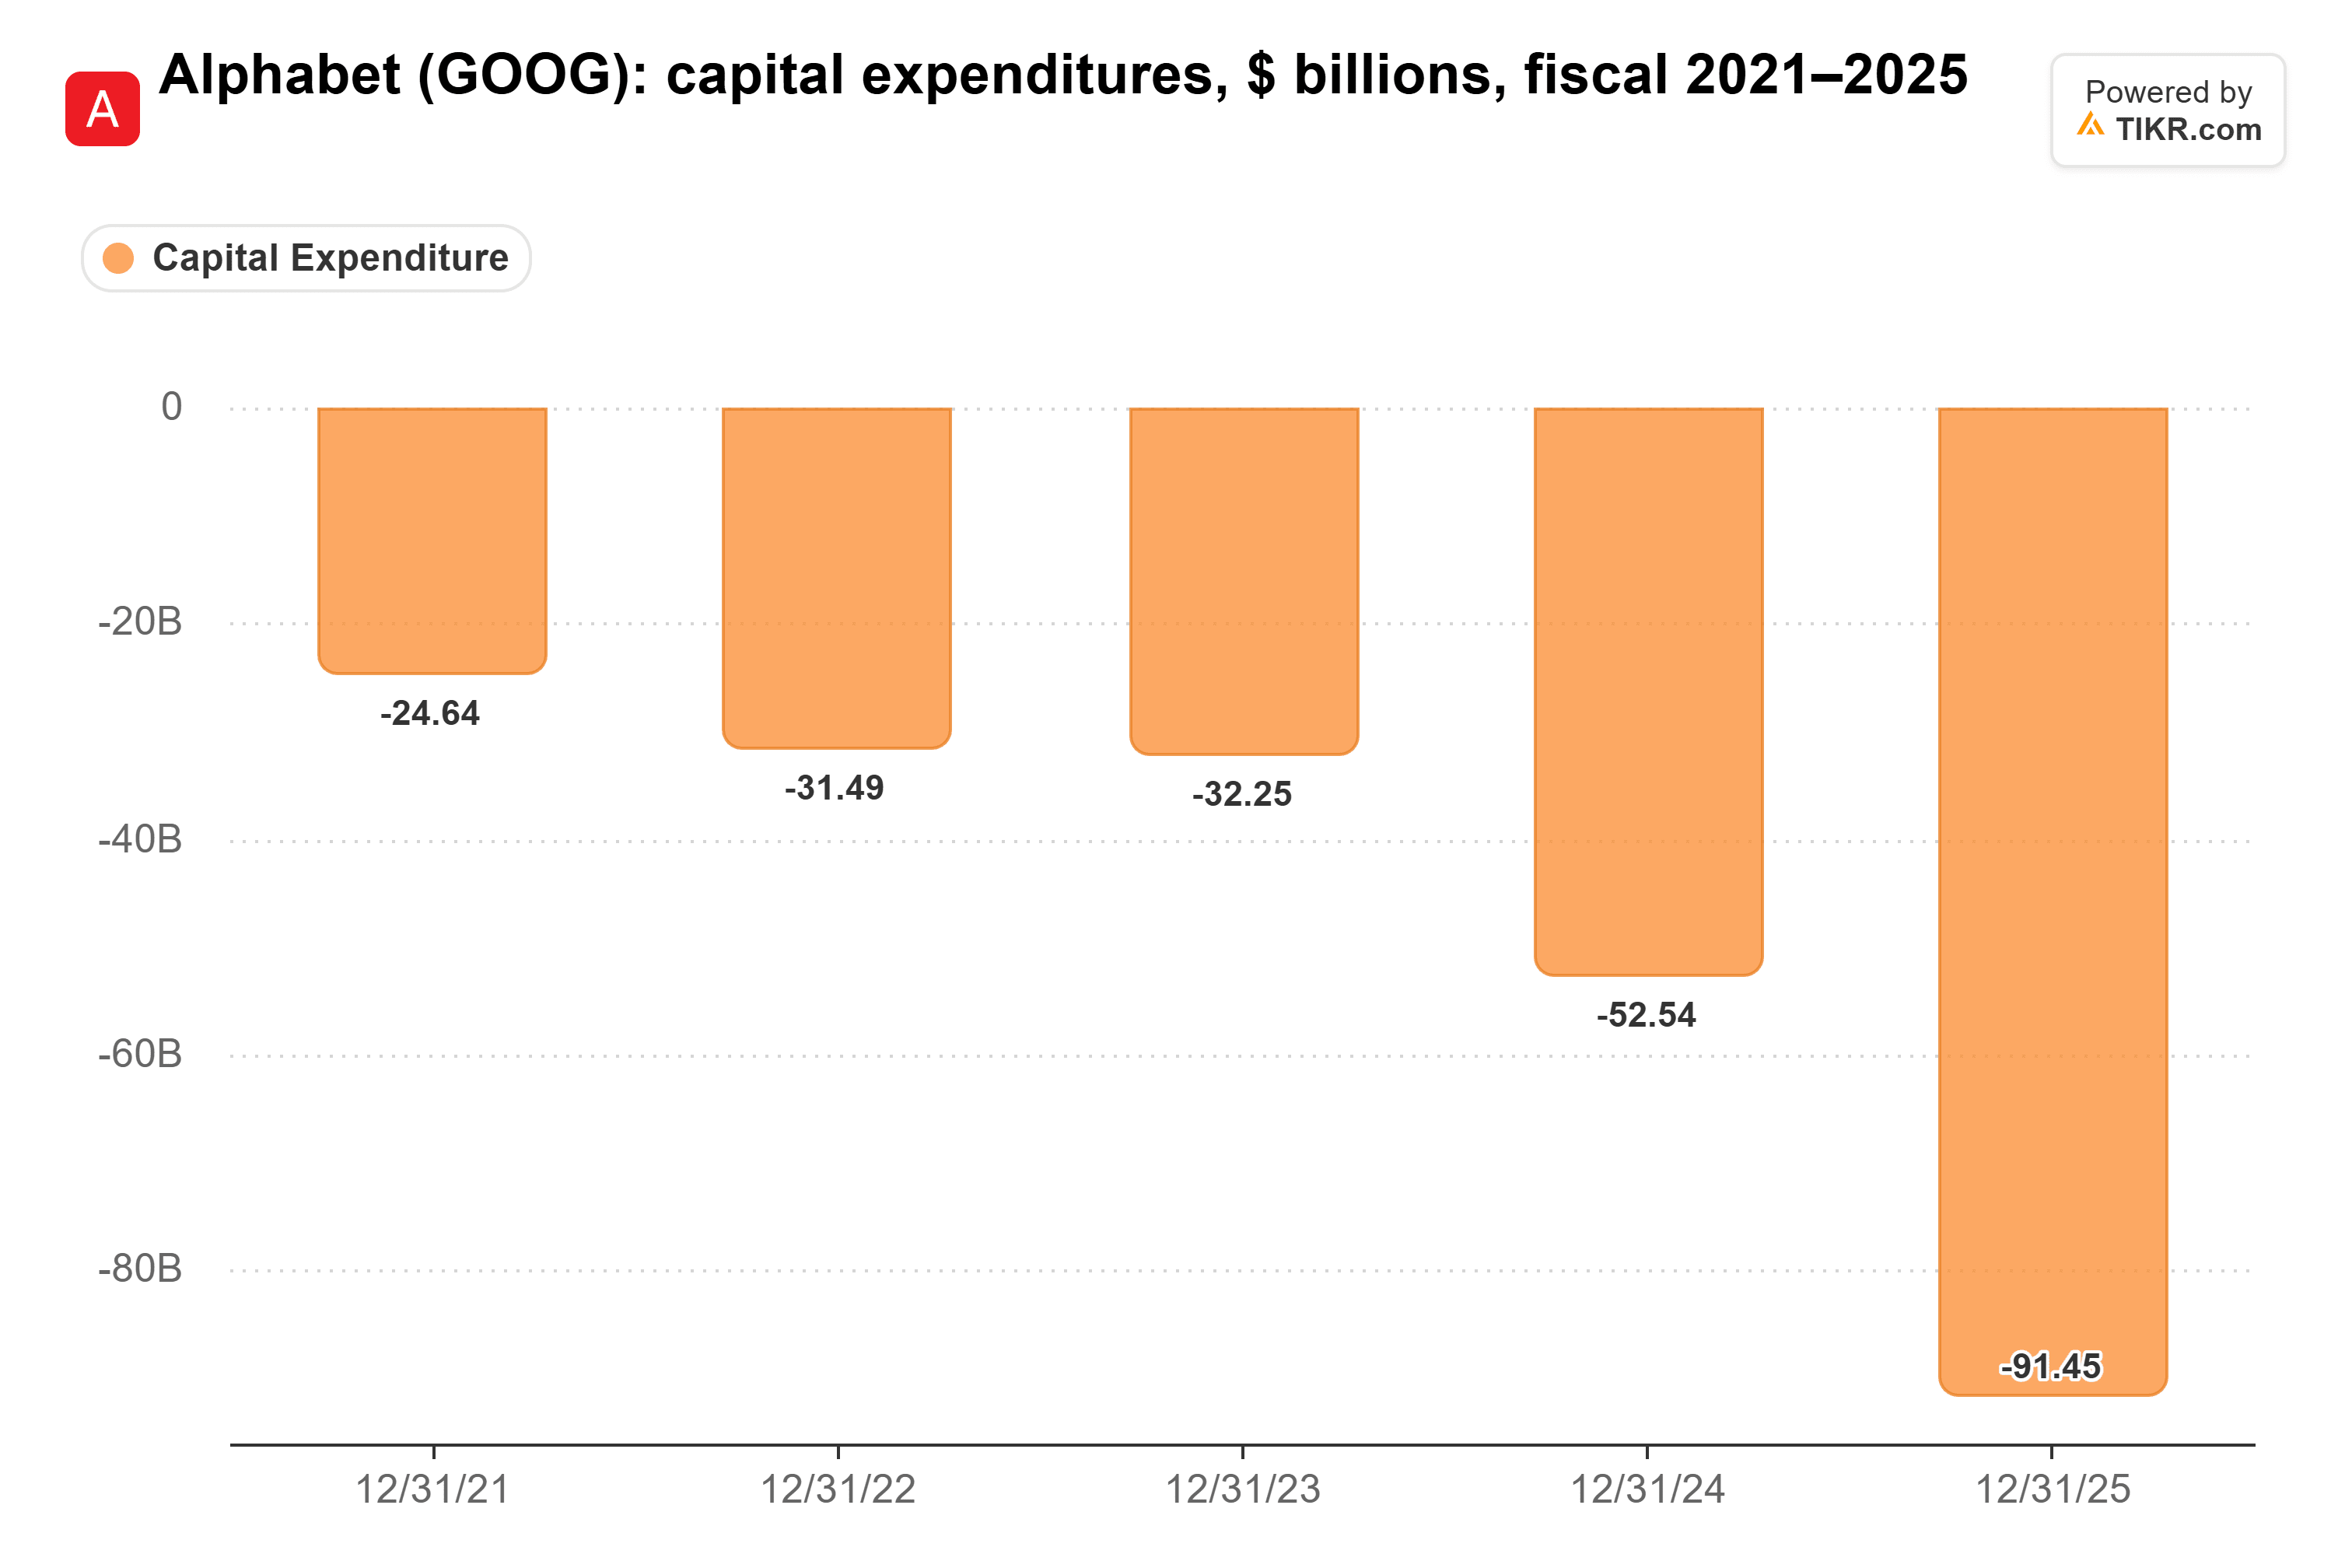
Alphabet prévoit de dépenser entre 195 et 205 milliards de dollars cette année, plus du double des 91,5 milliards de dollars de 2025.
Microsoft continue de dépasser ses propres prévisions
Azure a progressé de 43% au trimestre de juin, contre une prévision de la direction de 39% à 40%. C'était son troisième trimestre consécutif à dépasser les prévisions, et la direction prévoit environ 45% pour le trimestre de septembre.
Le consensus s'attend à ce que les revenus de Microsoft continuent de grimper jusqu'à l'exercice 2028 (ses années se terminent en juin).
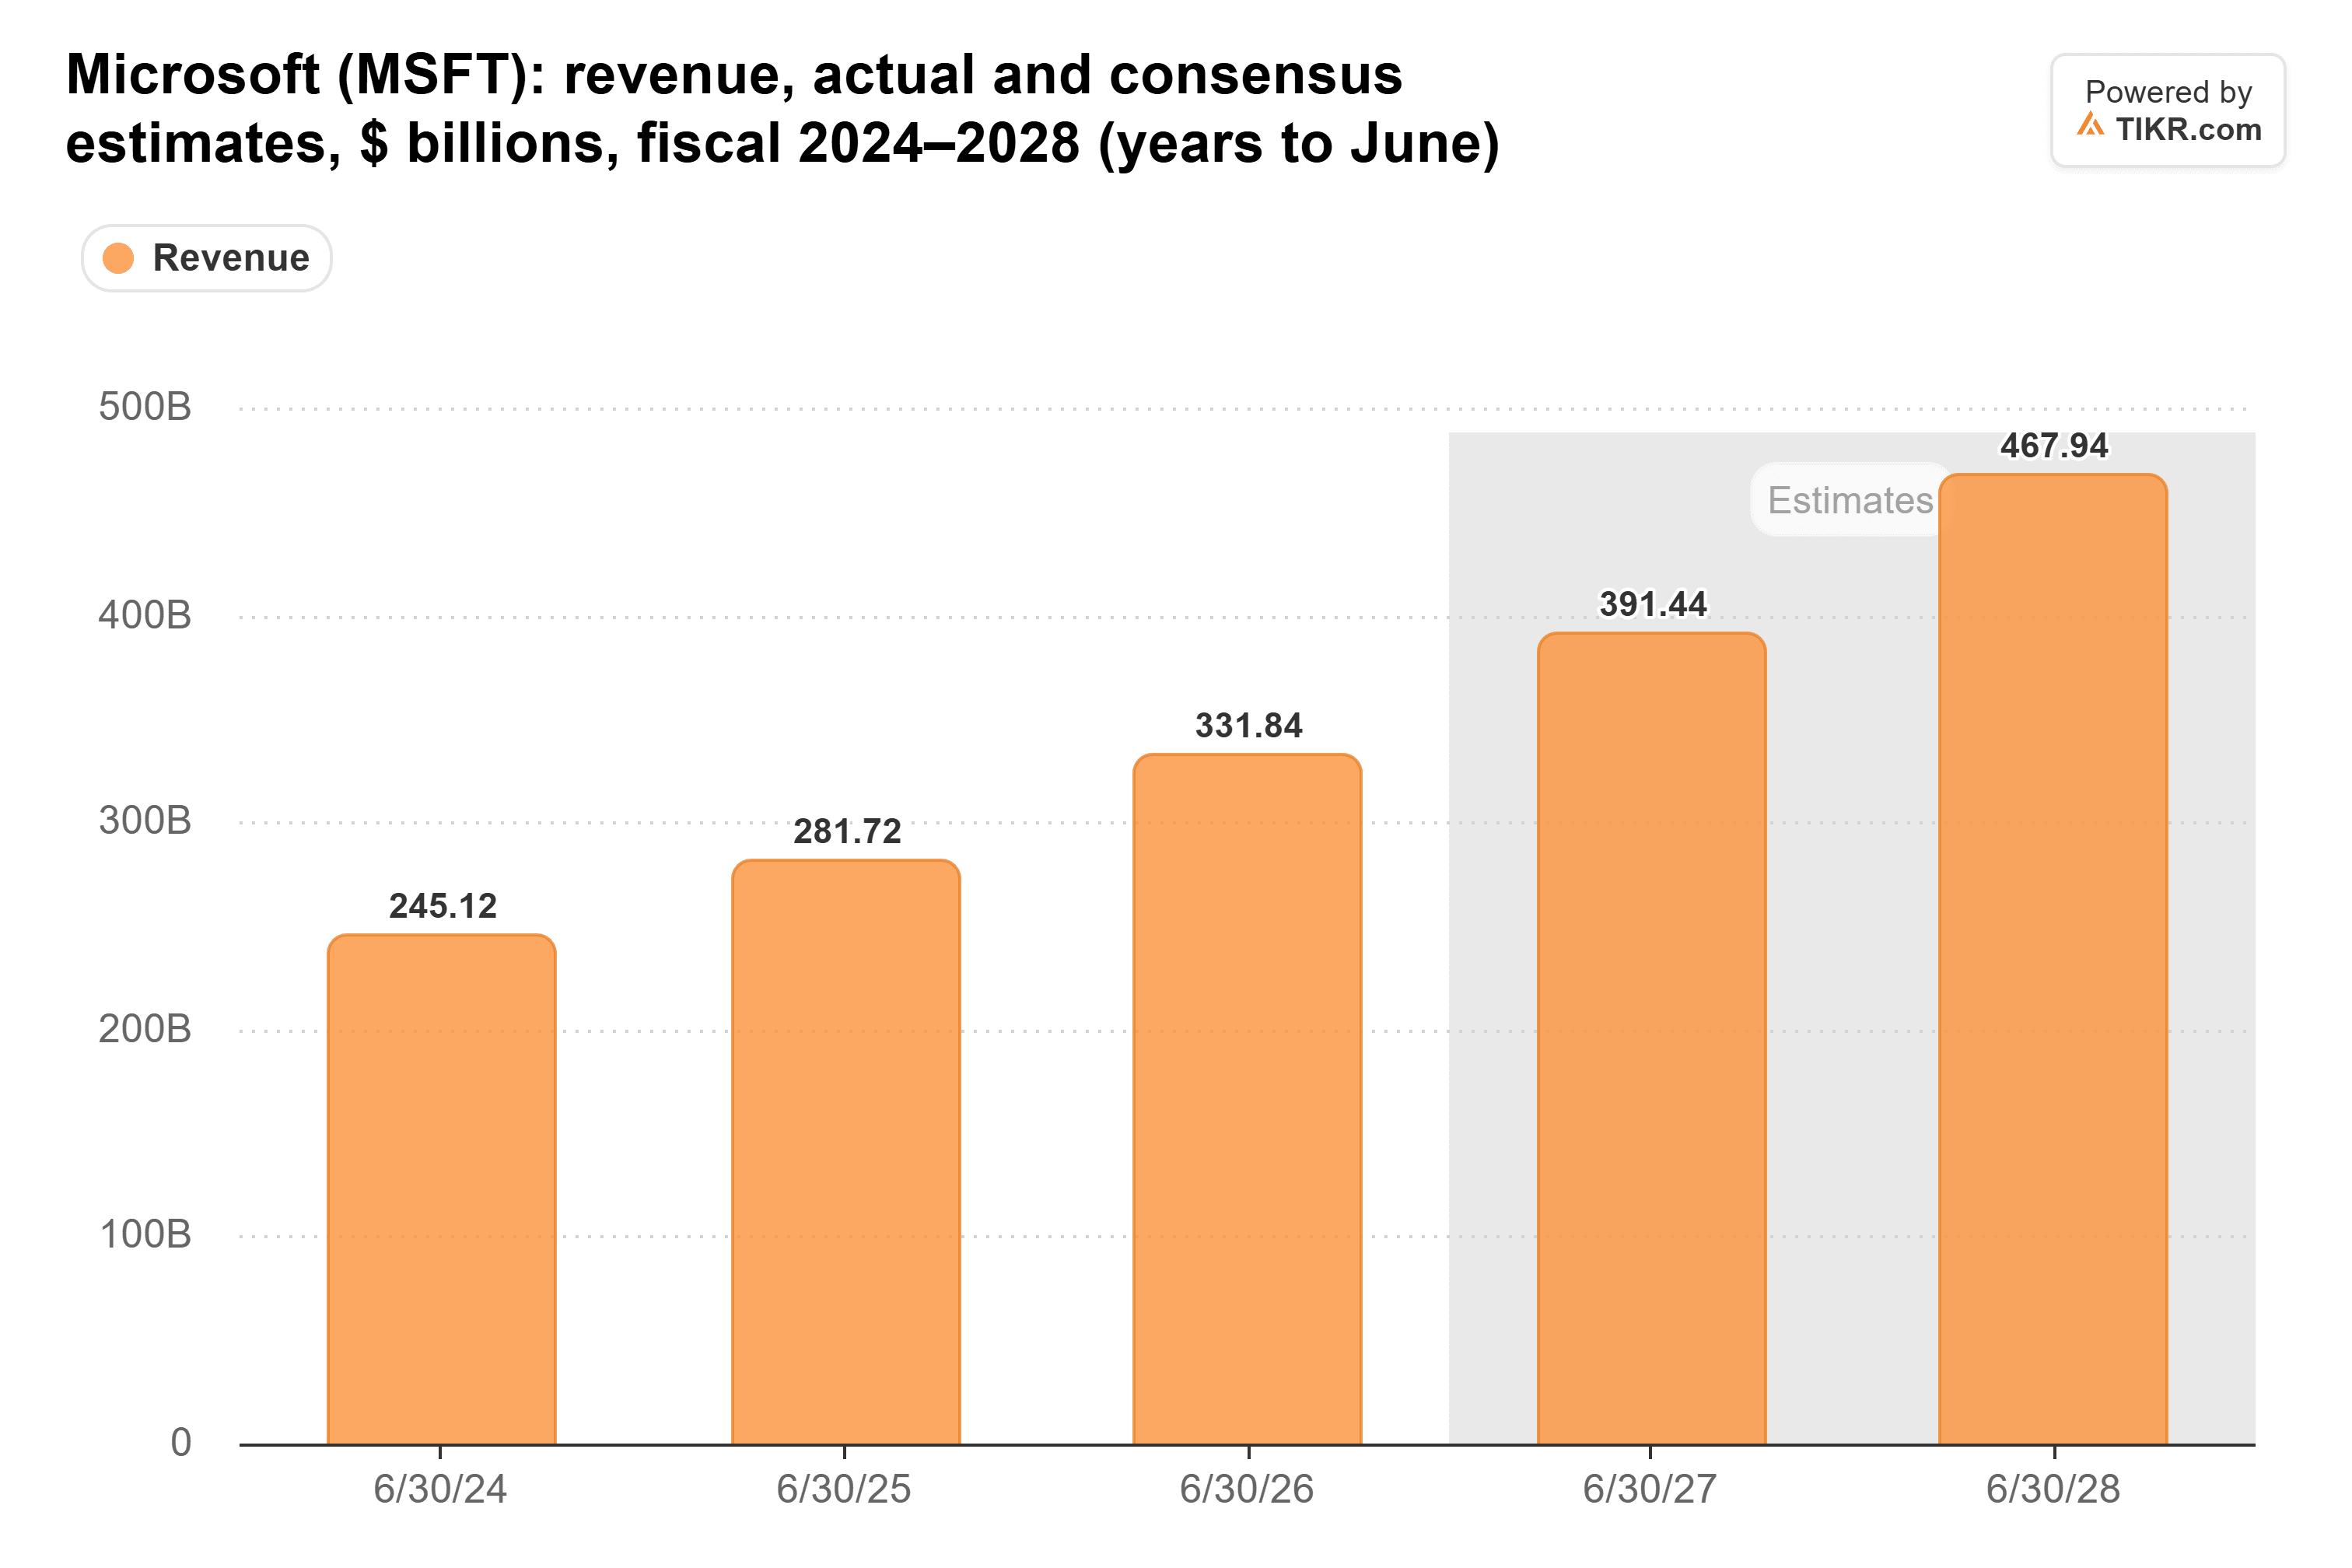
Cela représente une croissance d'environ 18% pour l'exercice 2027 et de 20% pour l'exercice 2028, proche des 18% de l'exercice 2026. Si Azure continue de dépasser ses prévisions à mesure que les nouvelles capacités arrivent, ces estimations ont de la marge pour augmenter.
L'énergie fixe le rythme
Un carnet de commandes ne se transforme en revenus qu'à la vitesse à laquelle l'énergie et les puces arrivent, et certains des nouveaux serveurs IA d'Amazon attendraient apparemment de l'énergie. Une grande partie du carnet de commandes repose également sur quelques laboratoires d'IA : OpenAI représentait à lui seul environ 45% de celui de Microsoft en décembre 2025.
Néanmoins, la prédiction de Singh me semble juste. La pénurie de capacité qui inquiète les investisseurs est la meilleure raison de s'attendre à des dépassements : les nouveaux centres de données arrivent en ligne avec des clients déjà signés, donc la croissance s'accélère à mesure que les capacités arrivent. Cela rend les dépenses de ces trois entreprises bien plus faciles à défendre que celles de Meta.
Bien sûr, tout dépend de l'énergie qui arrive à temps. Les premiers tests seront la croissance d'Azure par rapport à cette prévision de 45% mercredi, et si AWS maintient un rythme proche de ses 37% jeudi.
Alors, quelle est la valeur réelle de l'action Microsoft ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que Microsoft pourrait valoir. Partez des estimations du consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Évaluez Microsoft gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'acheter ou de vendre des actions. Nous créons notre contenu sur la base des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !