Points clés
- SpaceX emprunte 40 milliards de dollars pour acheter des puces IA à un taux annoncé de 7,75 % à 8,3 %, soit plus d'un point au-dessus du niveau où ses obligations existantes se négocient.
- Le coût d'emprunt inférieur de SpaceX lui confère un avantage de financement réel par rapport aux néo-clouds comme CoreWeave et Nebius dans un cycle d'investissement qui repose sur la dette.
- Les obligations 2032 de CoreWeave ont atteint un rendement de 15 % en octobre, ce qui représenterait près du double des intérêts annuels de SpaceX sur les mêmes 40 milliards de dollars.
- Le coût d'emprunt de SpaceX augmente lui aussi et ses investissements dépassent largement tout financement ponctuel, donc les termes définitifs de l'opération et sa trésorerie au quatrième trimestre sont les éléments à surveiller.
SpaceX (SPCX) emprunte 40 milliards de dollars pour acheter des puces IA, et il paie cher pour le faire.
Semafor a rapporté le 22 octobre que la tranche la moins bien notée de l'opération, menée par Apollo et Goldman Sachs, devrait porter un taux d'environ 8,3 %. Une tranche plus sûre adossée aux puces de SpaceX se négocierait près de 7,75 %, soit plus d'un point au-dessus du niveau où les obligations existantes de SpaceX se négocient.
L'investisseur Chamath Palihapitiya ne s'inquiète pas. « Ce papier de SpaceX est solide et meilleur que la plupart des dettes souveraines », a-t-il posté sur X. « Cela signifie aussi que tout le monde, sauf les hyperscalers de catégorie investment grade, se financera à 10-12 % en 2027. »
Cette deuxième phrase est la plus importante pour CoreWeave (CRWV) et Nebius (NBIS).
TIKR suit 38 analystes sur SpaceX. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur SpaceX, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes sur SpaceX
Le cycle d'investissement repose sur l'argent emprunté
Dans le cycle d'investissement en capacité de calcul IA, les investissements éclipsent les flux de trésorerie, donc le coût de l'emprunt détermine qui peut construire de manière rentable.
Le responsable tech de Bloomberg Intelligence, Mandeep Singh, a déclaré sur le podcast Bloomberg Intelligence du 22 octobre que le plan de SpaceX d'ajouter jusqu'à 10 gigawatts de capacité « équivaut à près de 400 milliards de dollars d'investissements pour une entreprise qui ne génère même pas 2 milliards de dollars de flux de trésorerie disponible. »
Si quoi que ce soit, il était généreux. Le flux de trésorerie disponible de SpaceX était négatif au cours des deux dernières années, et la consommation de trésorerie s'est fortement accrue en 2025.
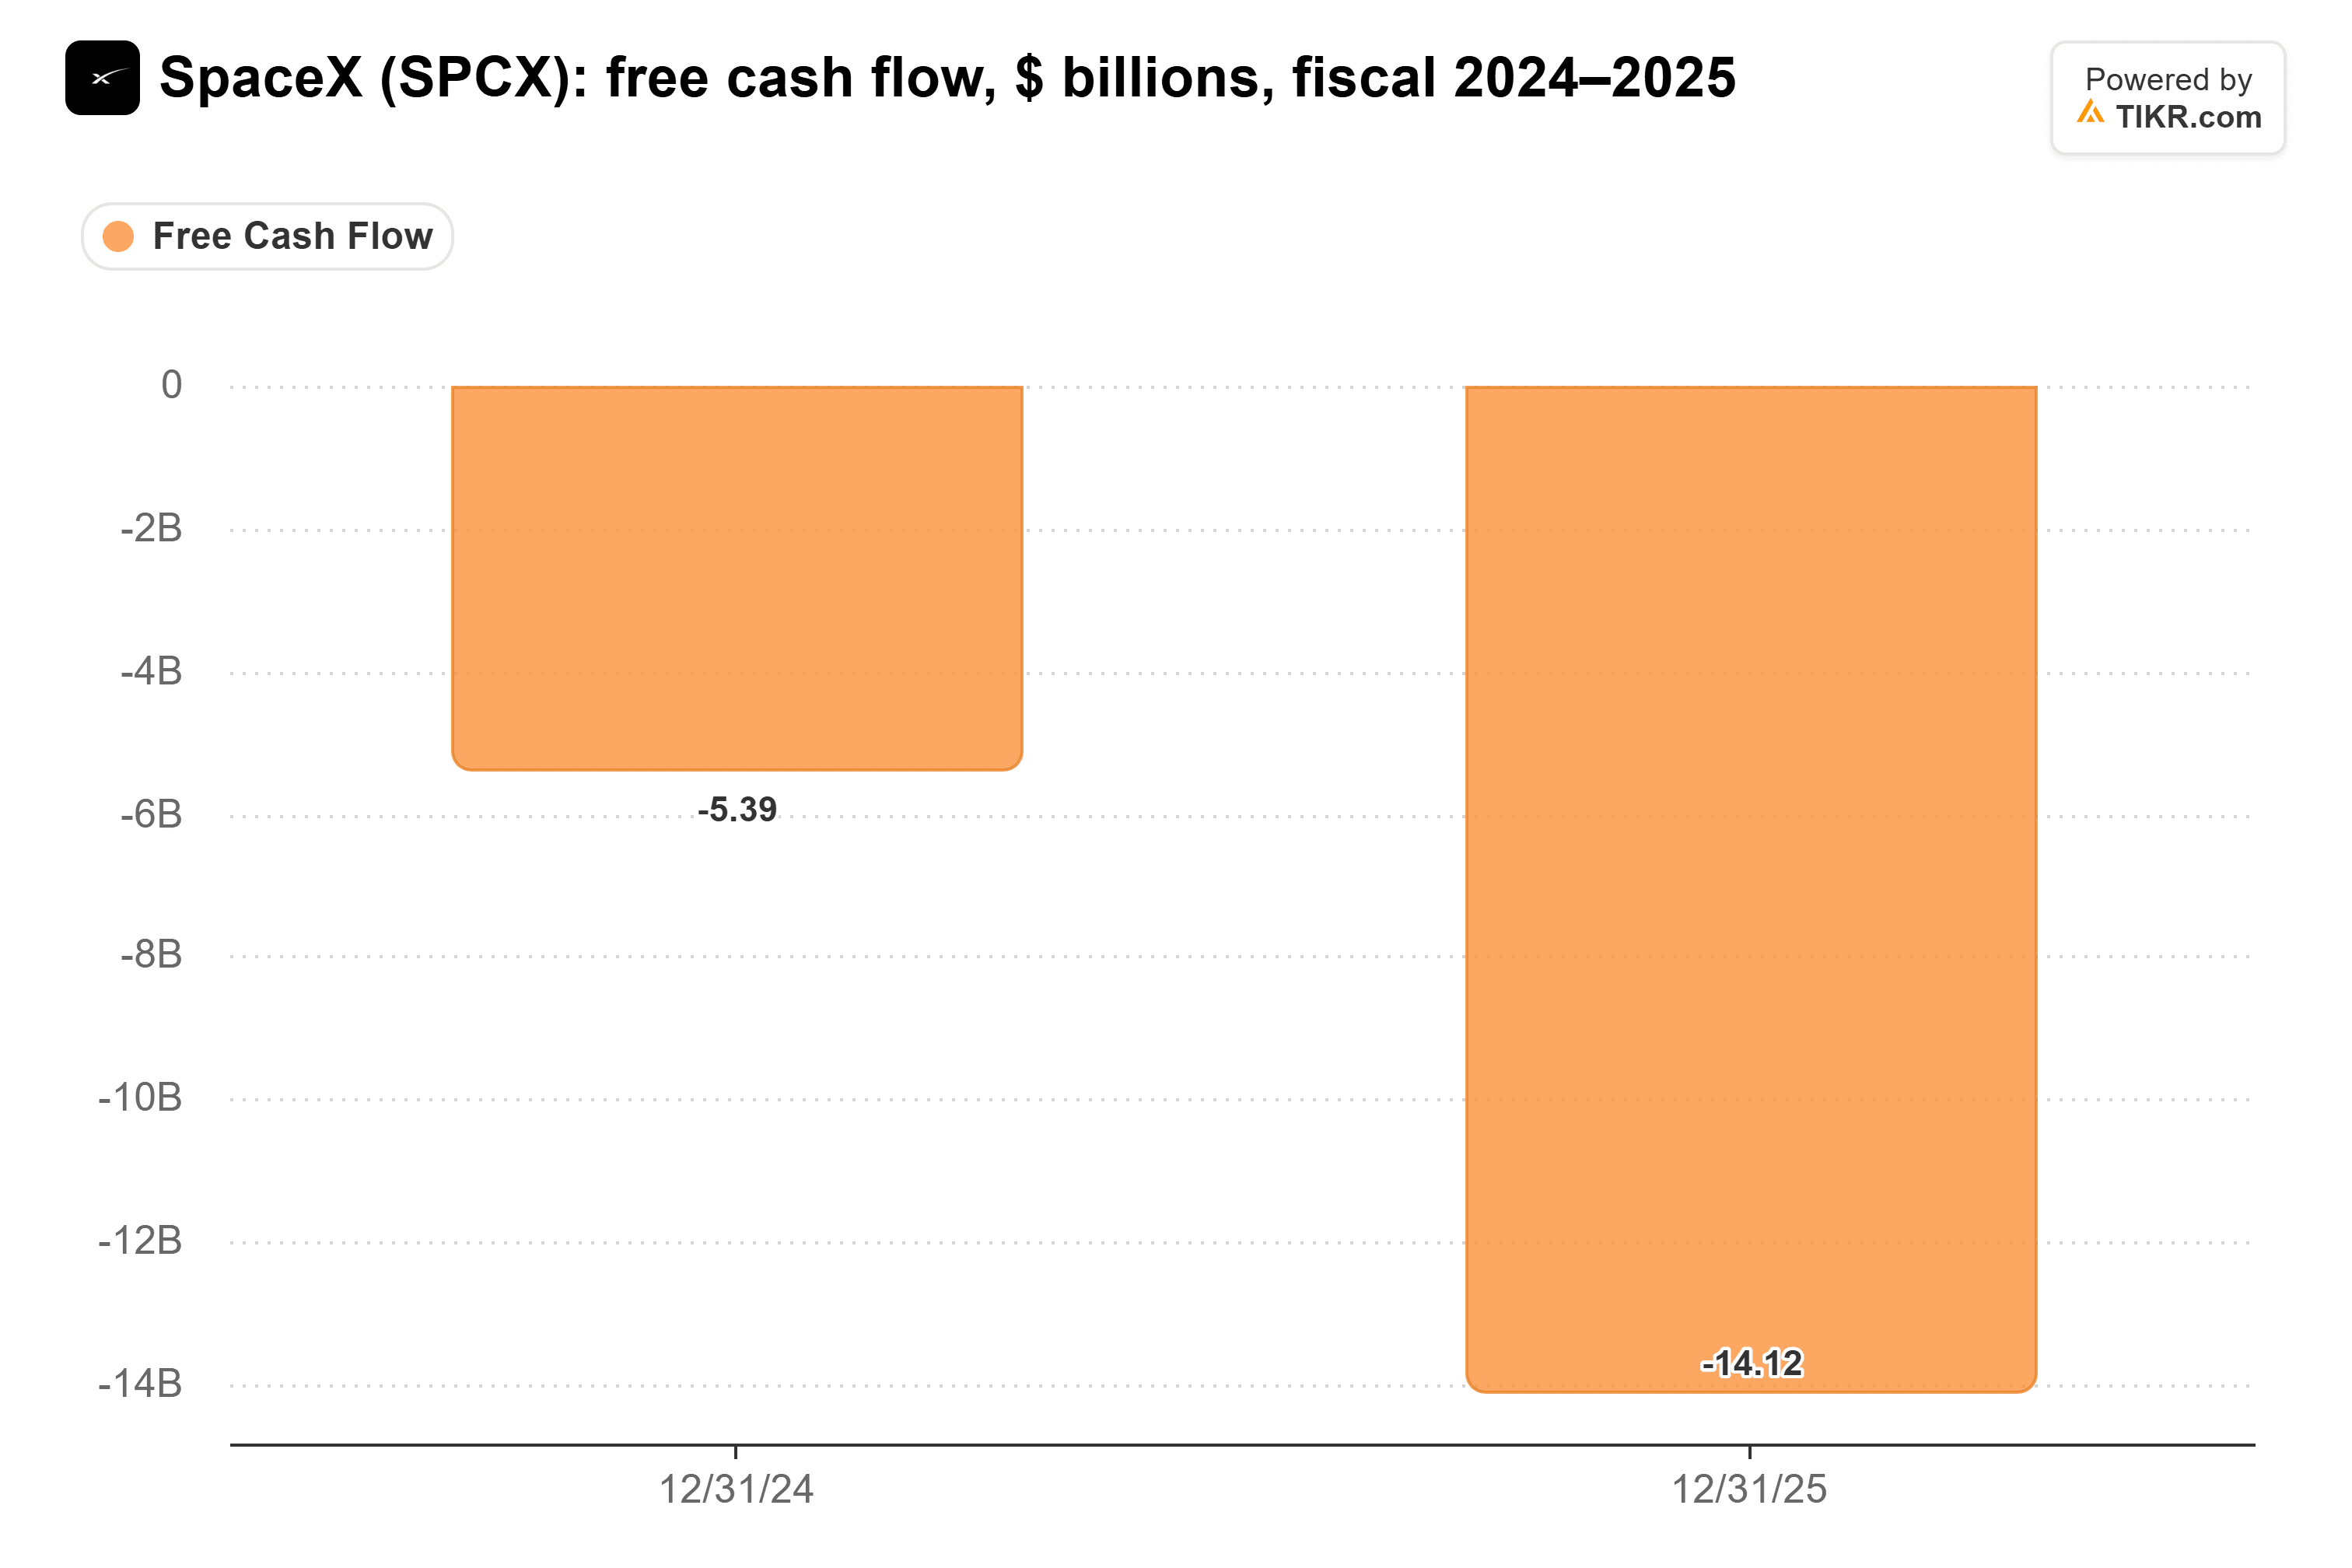
Sur les 12 mois jusqu'à fin septembre, la consommation de trésorerie a atteint 39,3 milliards de dollars.
SpaceX ne vend pas non plus d'actions pour combler l'écart. Doug Anmuth de JPMorgan a écrit après les résultats que l'entreprise « n'envisage pas d'augmenter ses fonds propres », alors même que Meta ouvrait une nouvelle catégorie d'actions sans droit de vote pour financer son propre cycle d'investissement.
Il ne reste donc que la dette, au prix que les prêteurs fixent.
L'écart entre 8 % et 15 % s'additionne rapidement
Les obligations 2032 de CoreWeave ont atteint un rendement de 15 % le 20 octobre, contre 13 % au début du mois.
Comme l'a dit Jim Cramer sur Mad Money le 19 octobre, « Si votre coût du capital est de 15 %, alors construire un centre de données va vous coûter les yeux de la tête. »
Voici ce que cela signifie en dollars. Sur 40 milliards de dollars, 8 % équivaut à 3,2 milliards de dollars d'intérêts par an. À 15 %, c'est 6 milliards de dollars. Aux 10 % à 12 % que Palihapitiya prévoit que la plupart des emprunteurs paieront en 2027, c'est 4 à 4,8 milliards de dollars.
Ainsi, au taux de CoreWeave, un néo-cloud paierait près du double de ce que paie SpaceX pour financer les mêmes puces. CoreWeave supporte déjà une lourde facture d'intérêts…
Elon Musk est allé plus loin le 25 octobre, déclarant que les marchés de la dette ont quasiment coupé les financements aux entreprises sans revenus substantiels en dehors des centres de données IA. Il a déclaré que SpaceX avait bouclé ses 40 milliards de dollars et en a donné la raison : « nous sommes investment grade et avons les revenus de Starlink et des lancements. »
Le coût d'emprunt de SpaceX augmente lui aussi
Rien de tout cela ne rend l'argent de SpaceX bon marché. La nouvelle dette se négocierait bien au-dessus du taux pondéré de 5,855 % sur les 25 milliards de dollars d'obligations qu'il a émises en juin.
Et SpaceX avait déjà une dette croissante avant cette opération. La dette totale est passée de 15,4 milliards de dollars fin 2024 à 24,5 milliards de dollars fin 2025.
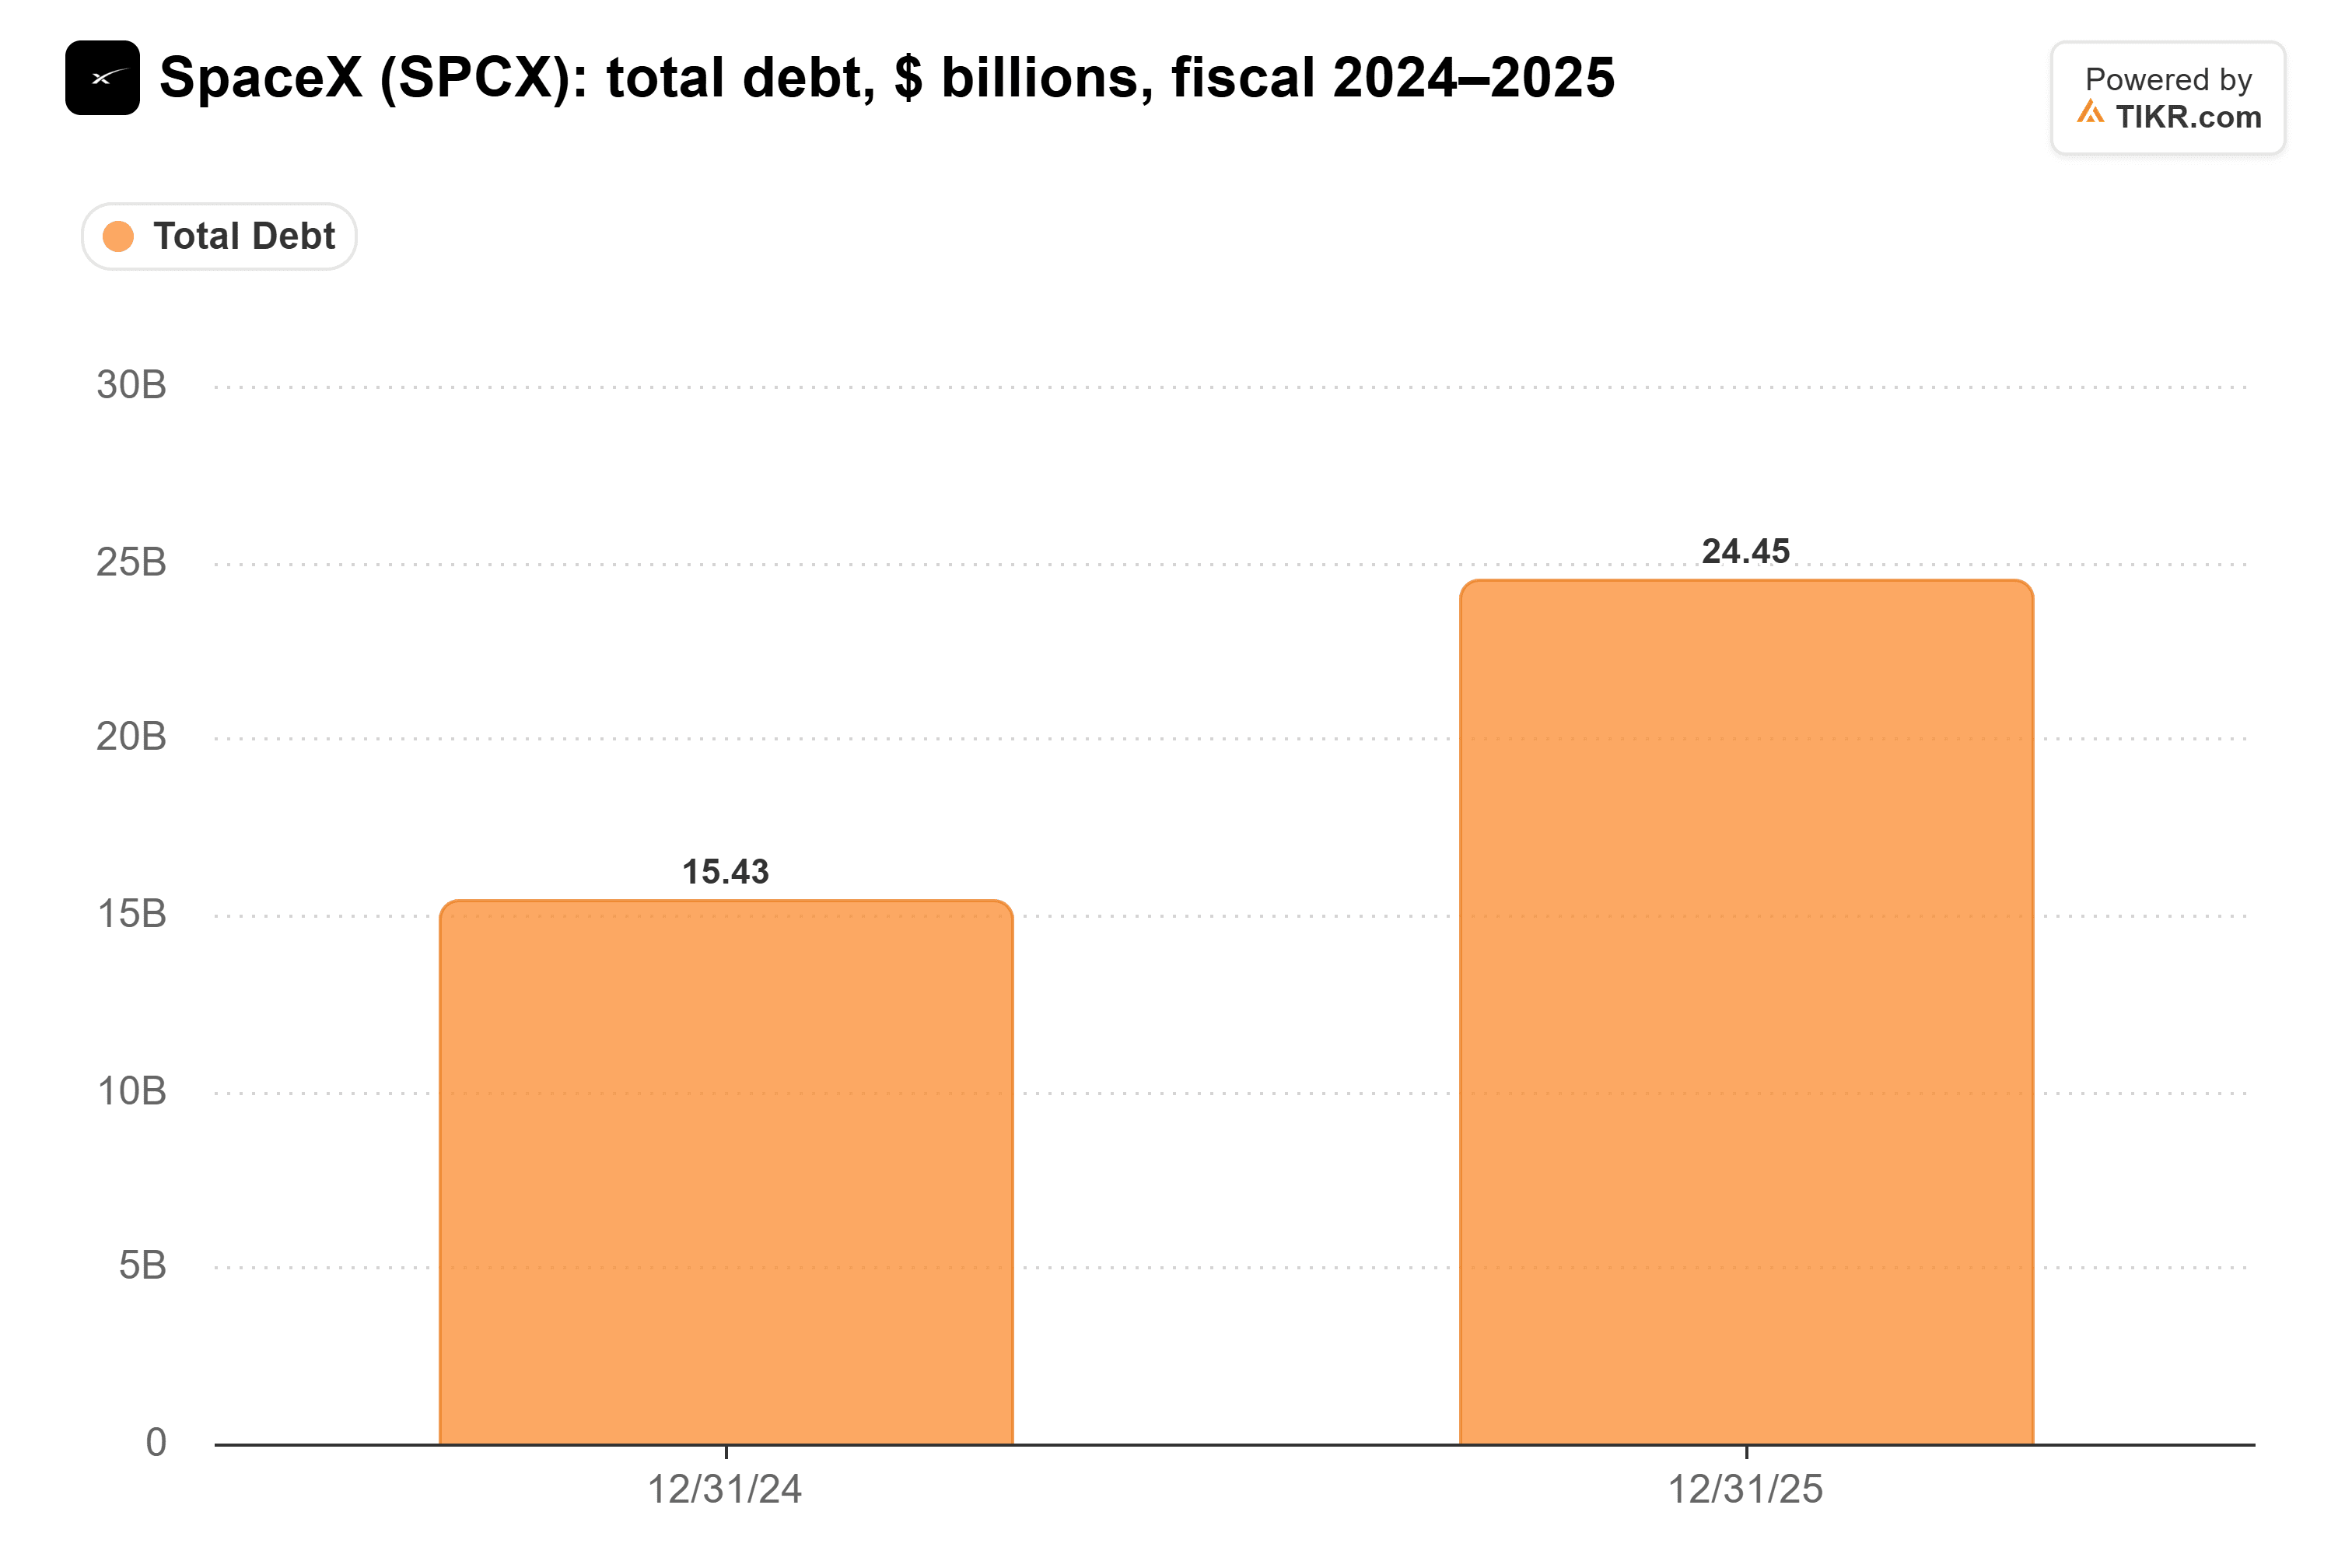
Au 30 septembre, la dette et les contrats de location-financement avaient atteint 38,8 milliards de dollars.
De plus, 40 milliards de dollars ne représentent qu'un dixième des 400 milliards de dollars de Singh. Les analystes s'attendent à ce que SpaceX consomme 140,7 milliards de dollars de flux de trésorerie disponible en 2027 seulement, ce ne sera donc pas sa dernière levée de fonds.
Palihapitiya a soutenu dans un post de suivi que SpaceX fait partie des quelques noms investment grade qui se négocient en dessous des Treasuries. À environ 8 %, le marché obligataire n'en est pas encore là.
SpaceX emprunte toujours bien moins cher que les néo-clouds
Le coût de l'argent de SpaceX augmente, mais c'est l'écart qui compte. Si Palihapitiya a raison pour 2027, CoreWeave et Nebius paieront 10 % à 12 % ou plus pour construire la même capacité que SpaceX finance à environ 8 %. Ce sont des milliards de dollars par an qui n'atteindront jamais leurs actionnaires.
Mon analyse : l'avantage de financement de SpaceX est réel, et les flux de trésorerie de Starlink sont la raison pour laquelle les prêteurs continueront de le soutenir même si les dépenses IA dépassent largement les flux de trésorerie.
Bien sûr, la rentabilité de toutes ces puces dépend des prix de location du calcul actuels. Si les prix baissent à mesure que la nouvelle capacité arrive, même une facture à 8 % devient lourde. Les résultats du quatrième trimestre de SpaceX début 2027 montreront combien de trésorerie un trimestre d'investissements de 35 à 40 milliards de dollars a réellement consommé.
Alors, quelle est la valeur réelle de l'action SpaceX ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que SpaceX pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !