


Principales indicateurs pour l'action MU
- Performance de la semaine écoulée : -1,7 %
- Fourchette sur 52 semaines : 164 $ à 1 255 $
- Prix cible du modèle de valorisation : 1 152 $
- Potentiel de hausse implicite : 9,3 % sur 1,9 an
Testez les hypothèses de marge maximale de Micron avec 5 ans de prévisions d'analystes dans le Modèle de Valorisation de TIKR (C'est gratuit) >>>
Micron aborde la publication de ses résultats avec une barre à 50 milliards de dollars et un litige en brevets
L'action Micron Technology (MU) a reculé de 1,7 % sur la semaine écoulée alors que les investisseurs se préparaient aux résultats du quatrième trimestre fiscal après la clôture du 30 septembre. Le titre évolue près de 1 066 $, soit environ 15 % en dessous de son plus haut sur 52 semaines à 1 255 $. Ce repli reflète de la prudence plutôt que de la panique, puisque l'entreprise continue d'afficher des records. Le Nikkei japonais a même mis fin à une série de cinq jours de hausse alors que les traders devenaient prudents avant la publication.
La direction a donné des prévisions d'environ 50 milliards de dollars de chiffre d'affaires et un BPA ajusté proche de 31 $. Le consensus est légèrement plus élevé, à environ 50,6 milliards de dollars et 31,52 $. La marge brute non-GAAP, qui exclut les coûts ponctuels, est prévue près de 86 %. Ainsi, le fait de battre les estimations pourrait importer moins que les commentaires sur les prix et l'offre pour l'exercice 2027.
Un nouveau titre juridique est également tombé cette semaine. Netlist a déposé une plainte auprès de la Commission américaine du commerce international (ITC), l'agence qui peut bloquer les importations de produits violant des brevets américains. Elle vise la DRAM de Micron liée à deux brevets sur la mémoire à haute bande passante (HBM), y compris les puces à l'intérieur des systèmes d'IA de Google, Nvidia et Broadcom. Il s'agit cependant d'une allégation, et les affaires devant l'ITC prennent du temps à être résolues.
Le HBM est une mémoire empilée qui alimente les puces d'IA en données à haute vitesse. Lors de la conférence téléphonique de juin, le PDG Sanjay Mehrotra a déclaré : « Nous voyons l'ensemble de 2027 tendu. Nous avons dit que nous voyons la tension se poursuivre au-delà de 2027. » Cette demande a porté le chiffre d'affaires du T3 fiscal à 41,5 milliards de dollars contre 9,3 milliards de dollars un an plus tôt. Si l'action MU doit retrouver son plus haut, les perspectives du T4 doivent montrer que cette tension continue de soutenir les prix jusqu'en 2027.
Les profits au sommet rendent la valorisation de Micron délicate

Selon les hypothèses du modèle de valorisation réalisées jusqu'au 31/08/28, le titre est modélisé en utilisant :
- Croissance du chiffre d'affaires (TCAC) : 60,0 %
- Marges opérationnelles : 80,4 %
- Multiple P/E de sortie : 7,2x
Sur la base de ces entrées, le modèle estime un prix cible de 1 152 $, ce qui implique un rendement total de 9,3 % par rapport au cours actuel de 1 054 $ et un rendement annualisé de 4,7 % sur les 1,9 prochaines années.
Micron semble bon marché en surface, mais des multiples bas sont normaux au sommet d'un cycle mémoire. Le titre s'échange à environ 7,2x les bénéfices anticipés, tandis que son P/E moyen sur cinq ans se situe près de 30,2x. Les investisseurs actualisent les profits au sommet parce que l'offre finit par rattraper. Ainsi, un multiple à un seul chiffre signale des doutes sur la durée de vie des marges records.
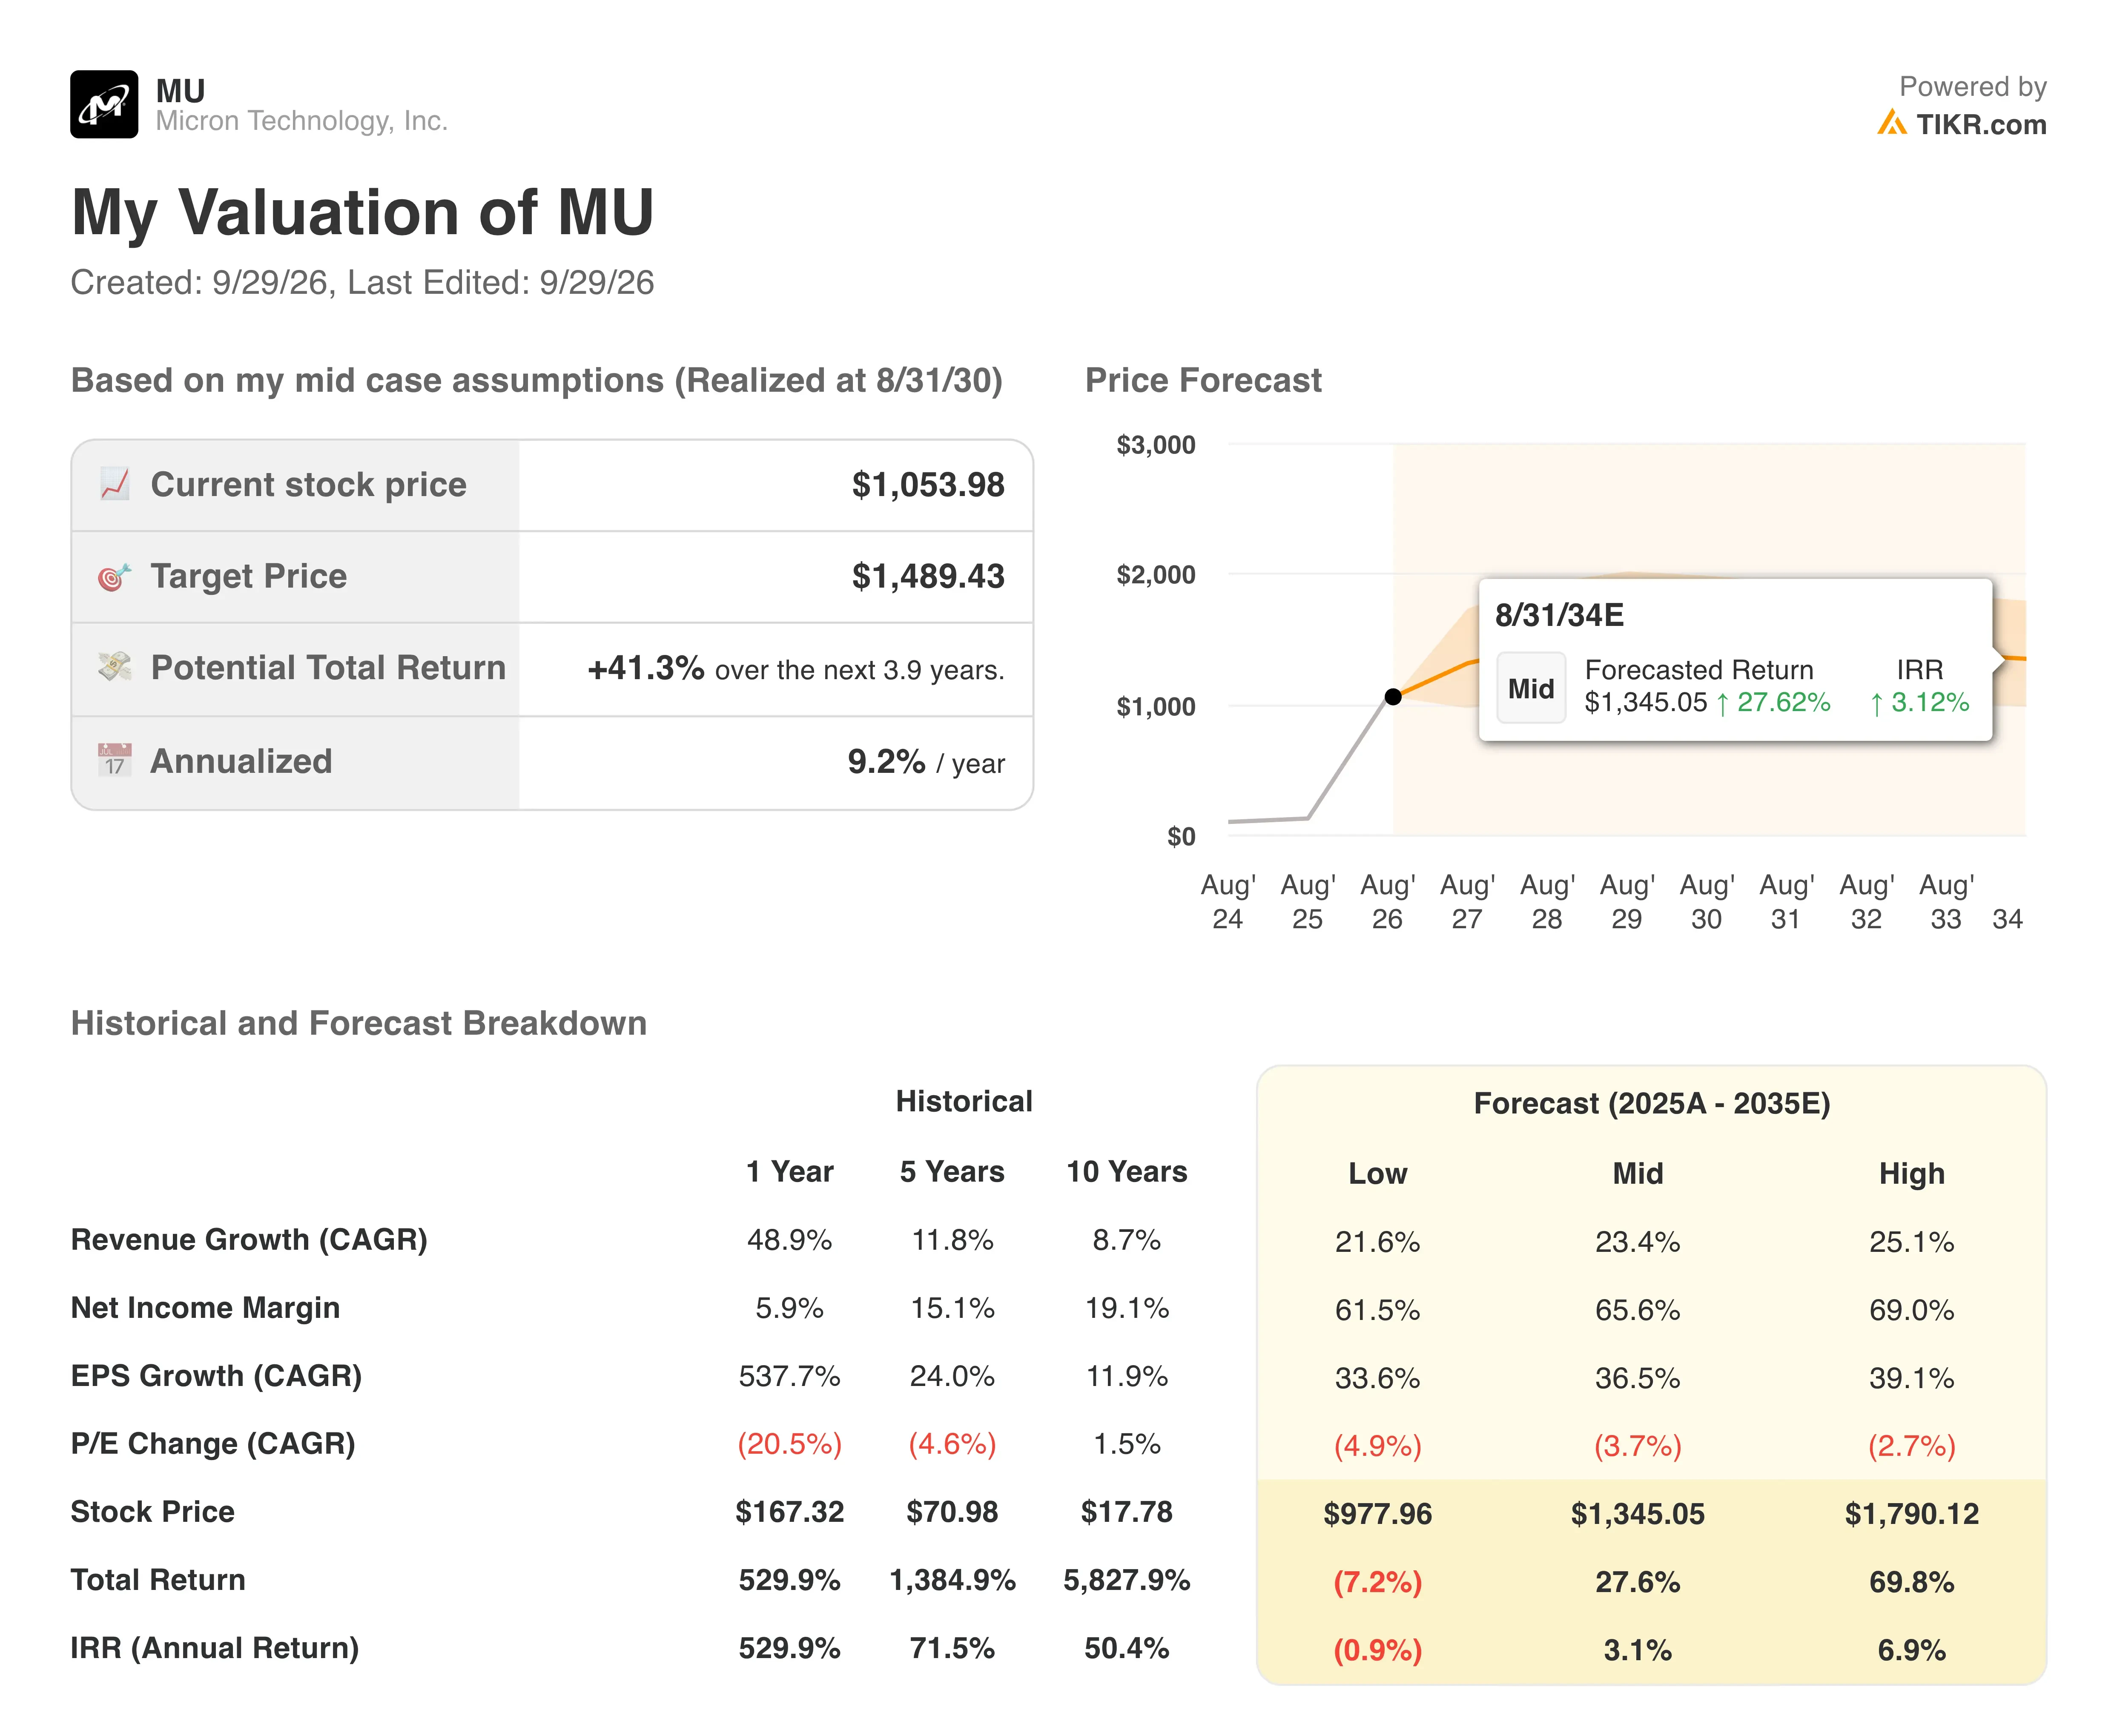
Le modèle suppose déjà une croissance annuelle du chiffre d'affaires de 60,0 % et des marges opérationnelles de 80,4 %. Ces marges sont bien supérieures à la moyenne quinquennale de Micron de 16,0 %. Même avec des hypothèses agressives, le titre ne rapporte que 4,7 % par an. Ce rendement tombe en dessous du seuil de 5 % à partir duquel le potentiel de hausse commence à paraître limité.
C'est davantage une histoire de cycle de marge que de croissance. La marge opérationnelle glissante de Micron a déjà atteint 65,7 %, et les concurrents affichent également des profits records. Parce que toute l'industrie développe ses capacités en HBM, le pouvoir de fixation des prix pourrait s'éroder une fois que l'offre aura rattrapé.
Wall Street est plus optimiste, avec un prix cible moyen proche de 1 521 $. Cependant, cette vision dépend d'une tension qui dure bien au-delà de 2027. Micron n'est pas cher sur les bénéfices, mais la majeure partie des gains faciles semble déjà intégrée dans le cours.
SK Hynix et Samsung donnent le rythme dans la course au HBM
SK Hynix (000660) reste le leader du HBM et la comparaison la plus directe. Son chiffre d'affaires du trimestre de juin a augmenté de 257 % en glissement annuel, tandis que sa marge opérationnelle a atteint un record de 76 %. Elle a également commencé les expéditions de HBM4 et signé des accords à long terme avec environ 10 clients clés. Cette combinaison donne à SK Hynix la rentabilité la plus forte du groupe.
Samsung Electronics (005930) pousse pour regagner du terrain sur le HBM. Sa division mémoire a réalisé 89,2 billions de wons de bénéfice opérationnel sur 127,5 billions de wons de chiffre d'affaires au trimestre de juin, soit une marge d'environ 70 %. Samsung s'attend également à ce que le HBM consomme près de 30 % de la capacité DRAM de l'industrie l'année prochaine. Ce changement resserre l'offre de DRAM conventionnelle, ce qui soutient les prix pour tout le monde.
Micron se situe entre les deux en termes de rentabilité. Sa marge opérationnelle glissante de 65,7 % est inférieure à celle de SK Hynix, mais son chiffre d'affaires du T3 fiscal a plus que quadruplé. Micron a déjà expédié plus d'un milliard de dollars de HBM4 et vise une part de marché en HBM proche de sa part globale en DRAM. Cette discipline protège l'offre pour ses autres clients, mais elle limite la rapidité avec laquelle Micron gagne des parts de marché en HBM.
Les investisseurs traitent les trois comme cycliques, donc les écarts de valorisation restent étroits. Par conséquent, l'avantage de Micron doit provenir du HBM4E, dont la direction attend une production en volume en 2027 (année civile).
Quels sont les moteurs de l'action MU à l'avenir ?
La publication du T4 fiscal est le catalyseur immédiat. La direction a donné des prévisions d'environ 50 milliards de dollars de chiffre d'affaires et une marge brute d'environ 86 %. Les investisseurs se soucieront davantage des perspectives du T1 fiscal et des prix contractuels pour 2027. Des prévisions solides confirmeraient que la demande d'IA continue de dépasser l'offre.
La capacité est le prochain facteur déterminant. Micron investit à des niveaux records, et les Accords Stratégiques avec les Clients sur plusieurs années visent à verrouiller la demande. Ces contrats peuvent lisser les bénéfices car les clients s'engagent sur des volumes sur plusieurs années. Cependant, des dépenses importantes pourraient peser sur le flux de trésorerie disponible si les prix s'assouplissent.
L'affaire Netlist ajoute du bruit juridique. Une interdiction d'importation nécessiterait une décision de l'ITC, qui n'a pas encore eu lieu. Néanmoins, toute escalade pourrait peser sur le sentiment car la plainte vise les serveurs d'IA des plus grands clients de Micron.
Les tendances sectorielles restent favorables pour l'instant. Les perspectives de capacité HBM de Samsung signalent une tension continue dans la DRAM standard. L'action de Micron suivra probablement les prix de la mémoire plus que la croissance du chiffre d'affaires en titre.
Estimez la juste valeur d'une entreprise instantanément (Gratuit avec TIKR) >>>
Devriez-vous investir dans Micron ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre précisément à cette question.
Ouvrez MU, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les prix cibles sont en tendance haussière ou baissière.
Vous pouvez créer une liste de surveillance gratuite pour suivre MU aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez l'action MU sur TIKR Gratuit→
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !




