Points clés
- Naveen Rao a déclaré sur 20VC que le marché de l'inférence atteindra 10 000 milliards de dollars d'ici 10 ans, et qu'il ne s'attend pas à ce que les puces deviennent une commodité.
- S'il a raison, une IA moins chère élargit le marché tandis que le profit reste chez les fabricants de matériel comme NVIDIA, et les investisseurs purs logiciels en font les frais.
- La marge brute de NVIDIA est restée supérieure à 70 % pendant trois exercices consécutifs, et les analystes prévoient une croissance du chiffre d'affaires de 216 milliards de dollars l'exercice dernier à 903 milliards de dollars pour l'exercice se terminant en janvier 2029.
- L'action se négocie à 17 fois les bénéfices anticipés, contre une moyenne triennale de 30x, et les prévisions de marge du rapport du 17 novembre constituent le prochain test.
Si vous détenez NVIDIA (NVDA), ou toute action logicielle, l'épisode de cette semaine de 20VC vaut le coup d'être écouté.
Naveen Rao a vendu sa dernière startup à Databricks pour 1,3 milliard de dollars et dirige désormais Unconventional AI. Il a déclaré à l'animateur Harry Stebbings : « Le marché de l'inférence va devenir un marché de 10 000 milliards de dollars d'ici 10 ans. »
Puis il a dit qui selon lui sera payé : « Je pense en fait que le matériel est l'endroit où il faut être au cours des 10 prochaines années. » Il a été plus direct concernant les investisseurs purs logiciels : il pense qu'ils sont en difficulté.
Adieu donc au logiciel qui dévore le monde.
Des tokens moins chers, un marché plus grand
L'argument de Rao commence par le prix : « si nous supprimons un zéro, un ordre de grandeur d'efficacité sur la livraison d'un token, cela multiplie par 10 le marché d'une certaine manière. » Des tokens moins chers rendent l'IA rentable pour bien plus de tâches, et il s'attend à ce que le nombre d'utilisations augmente plus de dix fois. (Il appelle cela le paradoxe de Jevons.)
La même force est derrière le point de Jensen Huang selon lequel les coûts des tokens baissent de 30 à 40 fois par an. Chez NVIDIA, le chiffre d'affaires est passé de 131 milliards de dollars pour l'exercice clos en janvier 2025 à 216 milliards de dollars un an plus tard. Les analystes prévoient 412 milliards de dollars pour cet exercice, 692 milliards de dollars l'exercice suivant et 903 milliards de dollars l'exercice d'après.
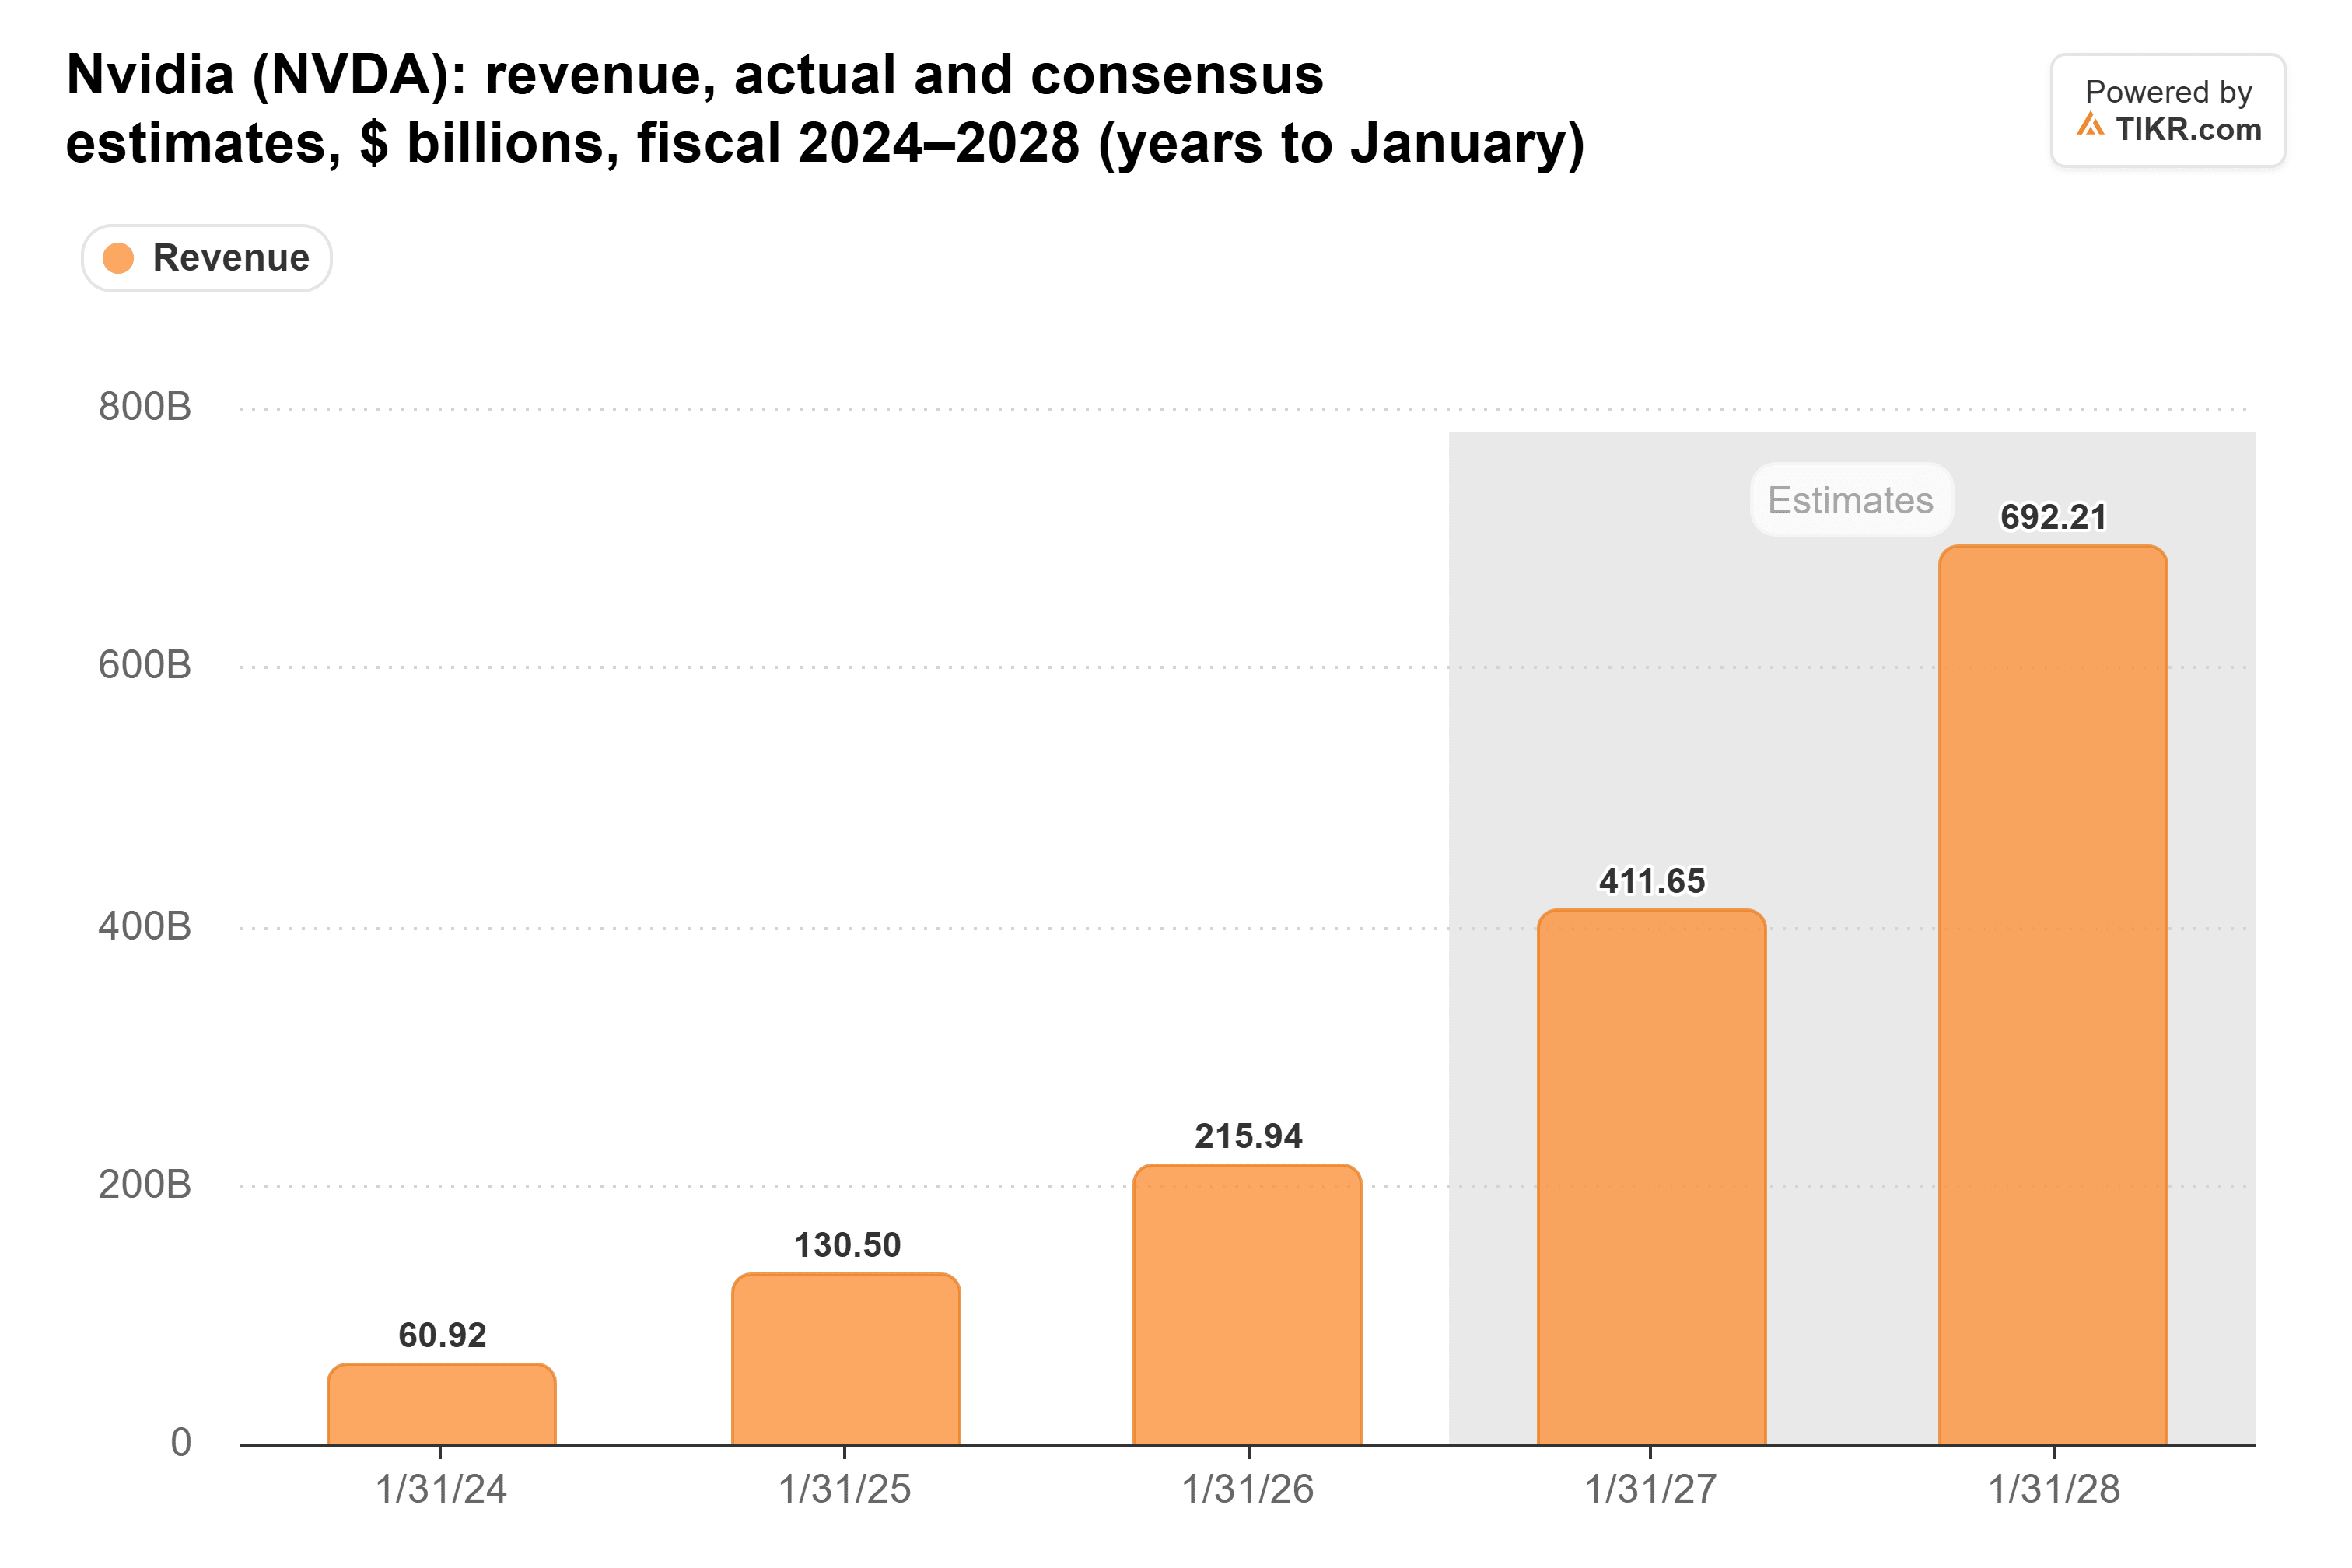
La direction déclare que l'offre est ce qui limite même cette croissance. Elle prévoit une croissance du chiffre d'affaires d'environ 70 % pour l'exercice 2028 et affirme que les prévisions des clients elles-mêmes pointent vers un quasi-doublement.
TIKR suit 62 analystes sur Nvidia. Combien recommandent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Nvidia, ainsi que les prévisions de chiffre d'affaires et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Nvidia
Les puces ne deviennent pas une commodité
Stebbings a demandé si les puces deviendraient une commodité maintenant que les grandes entreprises du cloud, et même les laboratoires d'IA, conçoivent les leurs. La réponse de Rao : « En fait, je ne vois pas les puces se transformer en commodité. »
Son raisonnement est que la demande d'intelligence n'a pas de plafond. À mesure que le prix d'un token baisse, il s'attend à ce que les marges se réduisent pour les entreprises qui exécutent des modèles sur le matériel d'autrui, et il considère déjà les modèles eux-mêmes comme des commodités. Il pense que le fabricant de matériel qui transforme l'énergie en intelligence le plus efficacement conserve son avantage.
Jusqu'à présent, les chiffres de NVIDIA lui donnent raison. Sa marge brute est restée supérieure à 70 % au cours de chacun des trois derniers exercices.
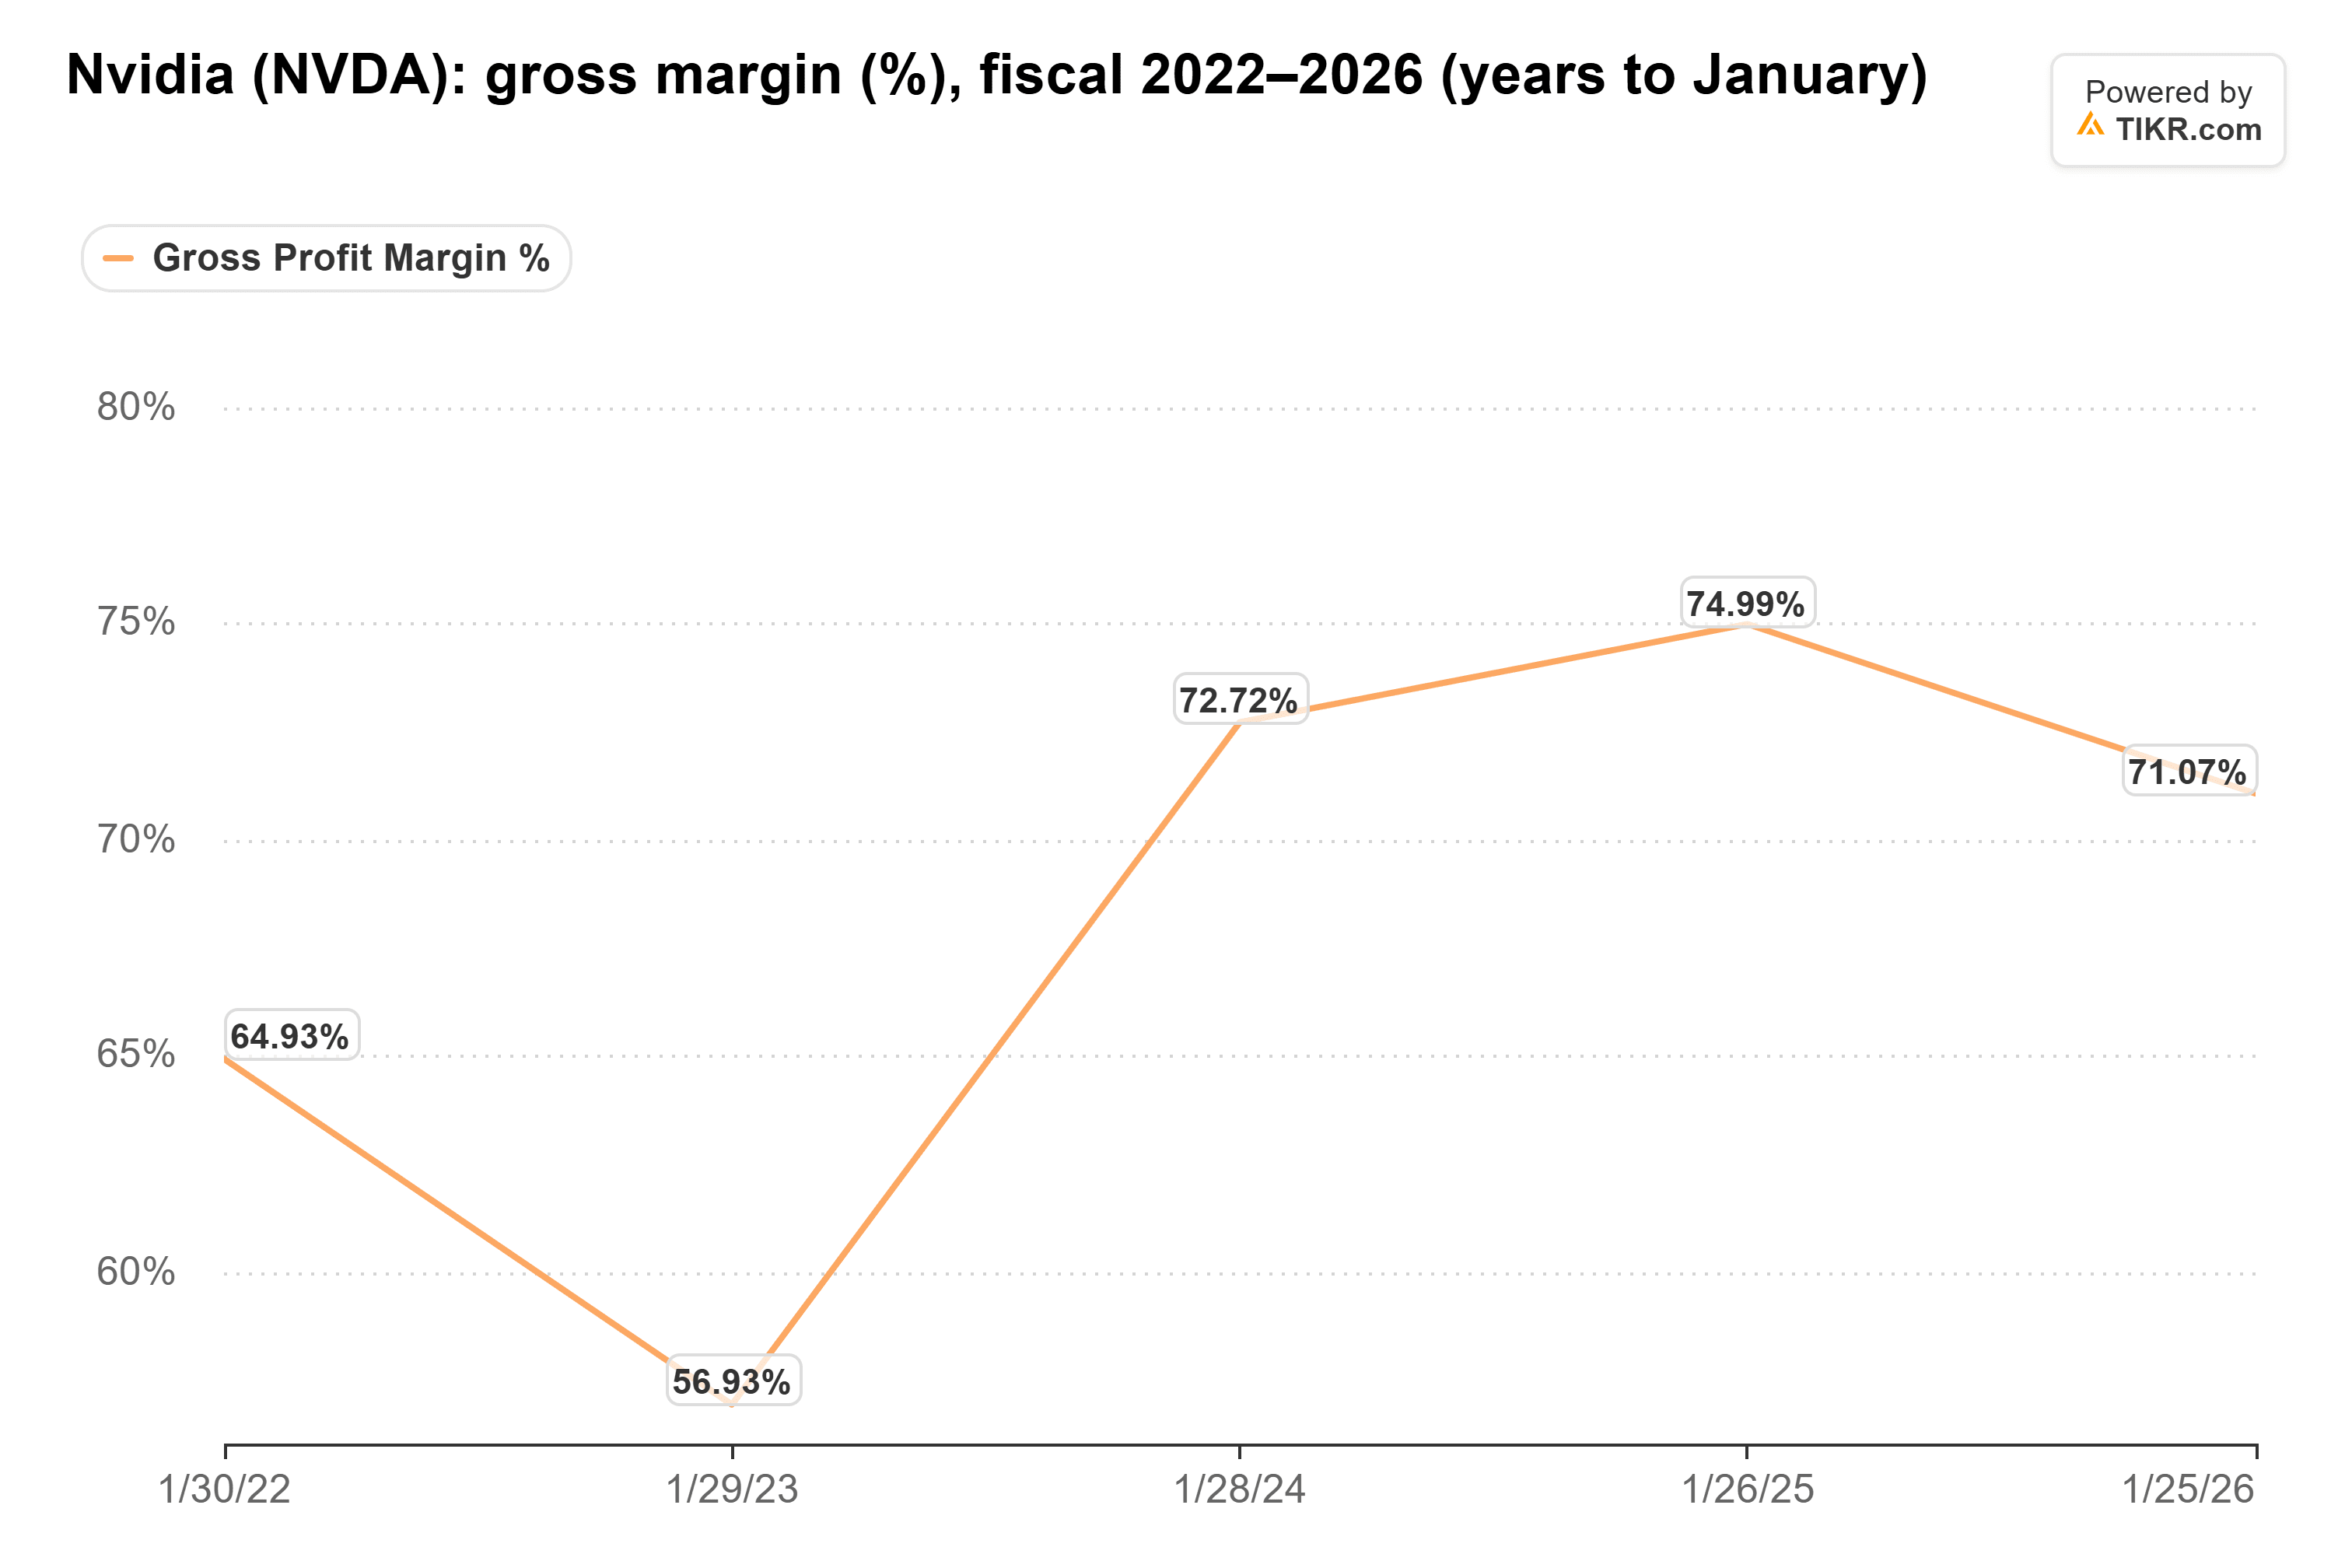
Elle a atteint 75,0 % au trimestre clos en juillet 2026. La direction s'attend à ce qu'elle atteigne son point bas à 71-72 % au trimestre de janvier 2027 alors que les coûts de la mémoire augmentent, puis se redresse à 72-73 % pour l'exercice 2028 lorsque les hausses de prix prendront effet.
Une part plus importante de chaque centre de données revient à NVIDIA
À mesure que le marché grandit, NVIDIA continue de vendre une plus grande part de chaque centre de données. La direction estime son opportunité de chiffre d'affaires par gigawatt de capacité à environ 18 milliards de dollars avec Hopper, 25 milliards de dollars avec Grace Blackwell, et 40 milliards de dollars avec Vera Rubin, qui ajoute des CPU, plus de réseau et l'accélérateur d'inférence Groq. C'est plus du double en deux générations.
La menace des puces sur mesure n'a pas ralenti les acheteurs qui ne fabriquent pas leurs propres puces. Au trimestre de juillet 2026, le chiffre d'affaires provenant des clouds d'IA, des clients industriels et des entreprises a augmenté de 138 % pour atteindre 40,3 milliards de dollars, soit 45,3 % du chiffre d'affaires des centres de données. Le chiffre d'affaires des hyperscalers a augmenté de 102 %.
Cela laisse le logiciel du mauvais côté du bilan de Rao. Il ne pense pas que le logiciel en tant que service soit l'endroit où les entreprises réaliseront leurs marges à l'avenir. Comme il l'a dit : « Je ne vois tout simplement pas le logiciel comme un marché énorme dans 20 ans. »
L'action est valorisée comme si le cycle atteignait son pic
Les investisseurs ne paient pas pour la décennie de Rao. Au 23 octobre, NVIDIA se négociait à 17 fois les bénéfices anticipés. Sa moyenne triennale est de 30x, et elle a atteint un sommet de 47x en juin 2024.
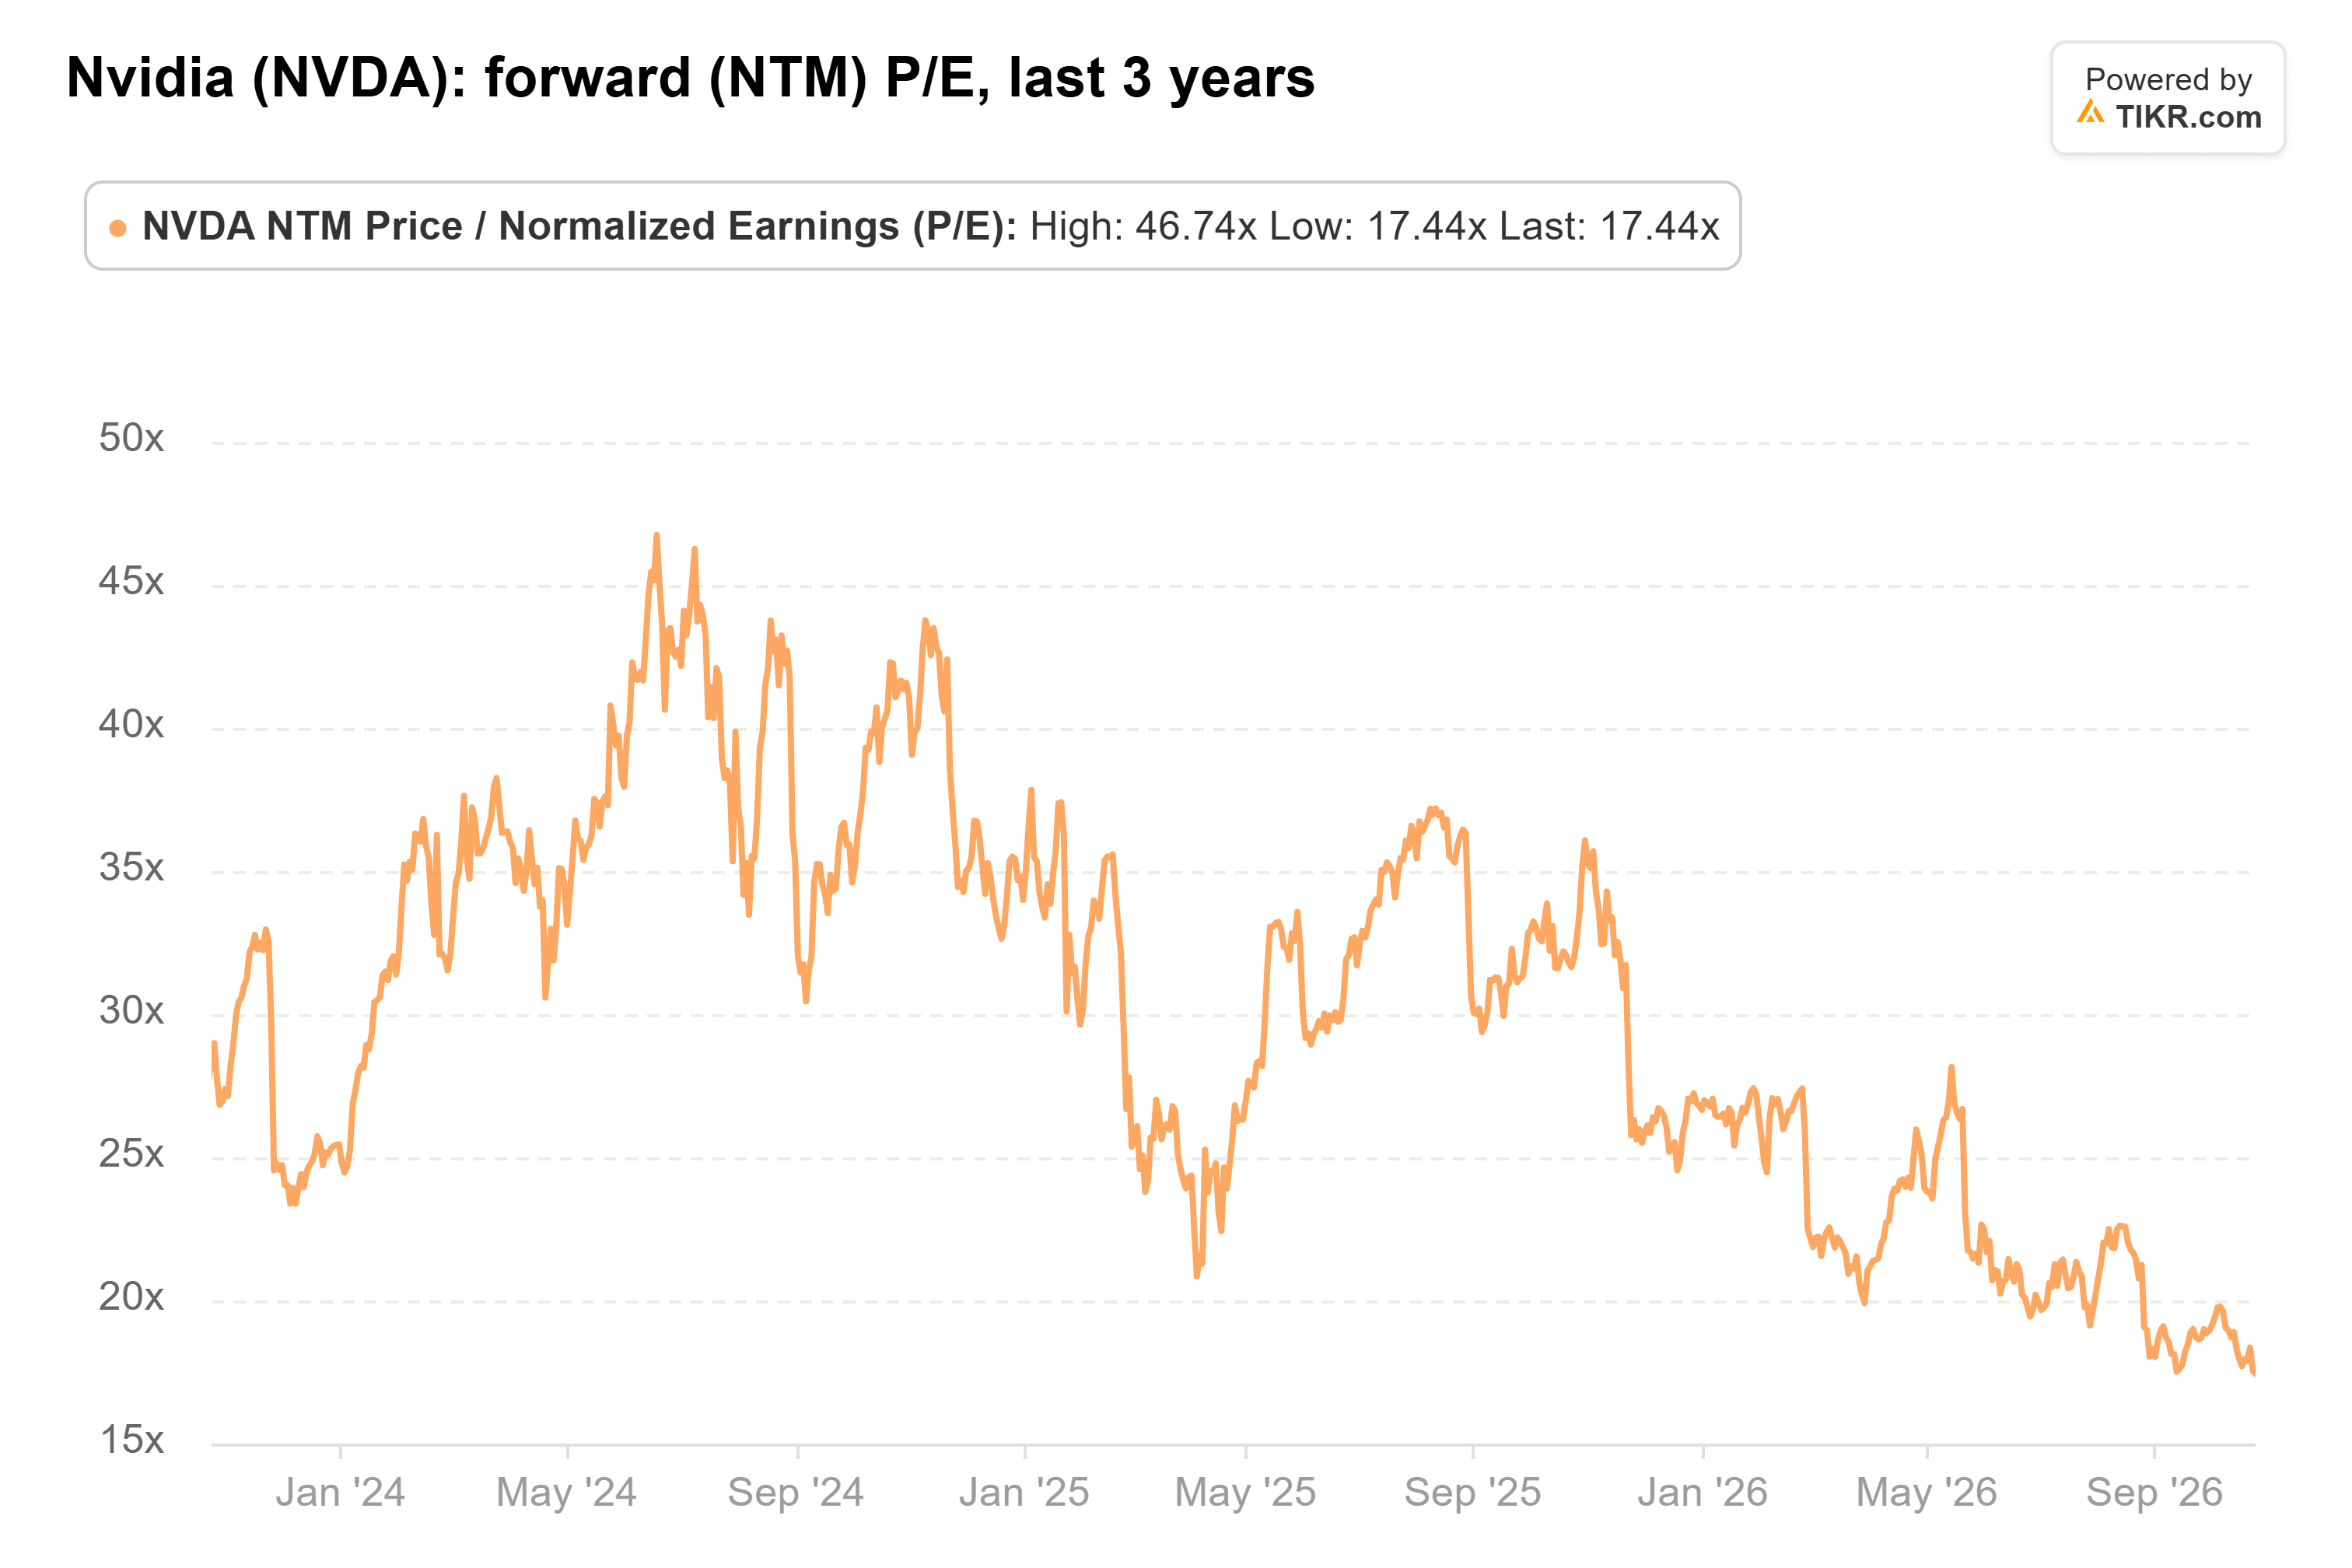
C'est inférieur à toute clôture de trimestre depuis 2015, même si les analystes prévoient une hausse de 71 % du bénéfice par action pour l'exercice 2028.
Il y a un risque réel ici. Un marché à 10 ans est facile à affirmer et difficile à réfuter, et Rao a sa propre entreprise de matériel. Le dernier ralentissement de NVIDIA montre également ce qui se passe lorsque la demande refroidit : pour l'exercice clos en janvier 2023, le chiffre d'affaires était stable à 27,0 milliards de dollars et la marge brute est tombée à 56,9 %.
Mon avis : vous n'avez pas besoin de croire au chiffre de 10 000 milliards de dollars pour apprécier cette configuration. Si l'inférence continue de croître et que la marge brute de NVIDIA se maintient dans le bas des 70 %, 17x est un prix bas pour l'entreprise qui possède le matériel.
Bien sûr, le rapport du 17 novembre est le prochain test. Si les prévisions de marge de 71-72 % pour le trimestre de janvier se maintiennent, l'argument de Rao selon lequel les puces ne deviendront pas des commodités en sort renforcé.
Alors, quelle est la valeur réelle de l'action NVIDIA ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que NVIDIA pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !