Points clés
- Le chiffre d'affaires de Google Cloud a augmenté de 82% pour atteindre 24,8 milliards de dollars au deuxième trimestre, contre une croissance de 42% pour Azure de Microsoft et de 37% pour Amazon Web Services.
- À ces taux de croissance, Google Cloud dépasserait Azure en chiffre d'affaires trimestriel d'ici environ un an, et la valorisation d'Alphabet ne reflète pas cela.
- Le principal risque est le coût : les dépenses en capital d'Alphabet ont doublé pour atteindre 44,9 milliards de dollars au dernier trimestre, et son flux de trésorerie disponible est devenu négatif.
- Alphabet et Microsoft publient leurs résultats le 28 octobre, et la marge de Google Cloud est le chiffre à surveiller.
Alphabet (GOOG) a augmenté le chiffre d'affaires de Google Cloud de 82% au dernier trimestre, pour atteindre 24,8 milliards de dollars.
Au cours des mêmes trois mois, Azure chez Microsoft (MSFT) a progressé de 42% pour atteindre 29,4 milliards de dollars, et Amazon Web Services chez Amazon (AMZN) a progressé de 37% pour atteindre 42,2 milliards de dollars.
Ranjan Roy a examiné ces chiffres exacts dans le dernier épisode du Big Technology Podcast et a déclaré que Google Cloud avait "une chance réelle" de dépasser Azure. Puis il a ajouté : "Je ne pense pas que les gens en soient conscients."
Je pense qu'il a raison sur les deux points.
L'écart se réduit rapidement
Projetez les deux activités un an en avant aux taux de croissance du dernier trimestre. Le chiffre d'affaires trimestriel de Google Cloud atteindrait environ 45 milliards de dollars, et celui d'Azure environ 42 milliards de dollars.
Bien sûr, Azure ne reste pas immobile. Microsoft a donné des prévisions de croissance de 44% à 45% en monnaie constante pour le trimestre de septembre. Même à ce rythme, Google Cloud le dépasserait d'ici un an s'il reste proche de 82%. (Rattraper AWS d'Amazon, à 42,2 milliards de dollars par trimestre, est une ascension beaucoup plus longue.)
TIKR suit 57 analystes sur Microsoft. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Microsoft, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Microsoft
Le Cloud tire déjà son poids
La marge opérationnelle de Google Cloud est passée à 35,6% au deuxième trimestre, contre 20,7% un an plus tôt. Par rapport à l'année précédente, Cloud a ajouté 6,0 milliards de dollars de résultat opérationnel. Google Services, avec Search et YouTube derrière lui, en a ajouté 6,5 milliards.
Pourtant, Wall Street prévoit que le chiffre d'affaires d'Alphabet croîtra à peu près au rythme actuel jusqu'en 2027, puis ralentira.
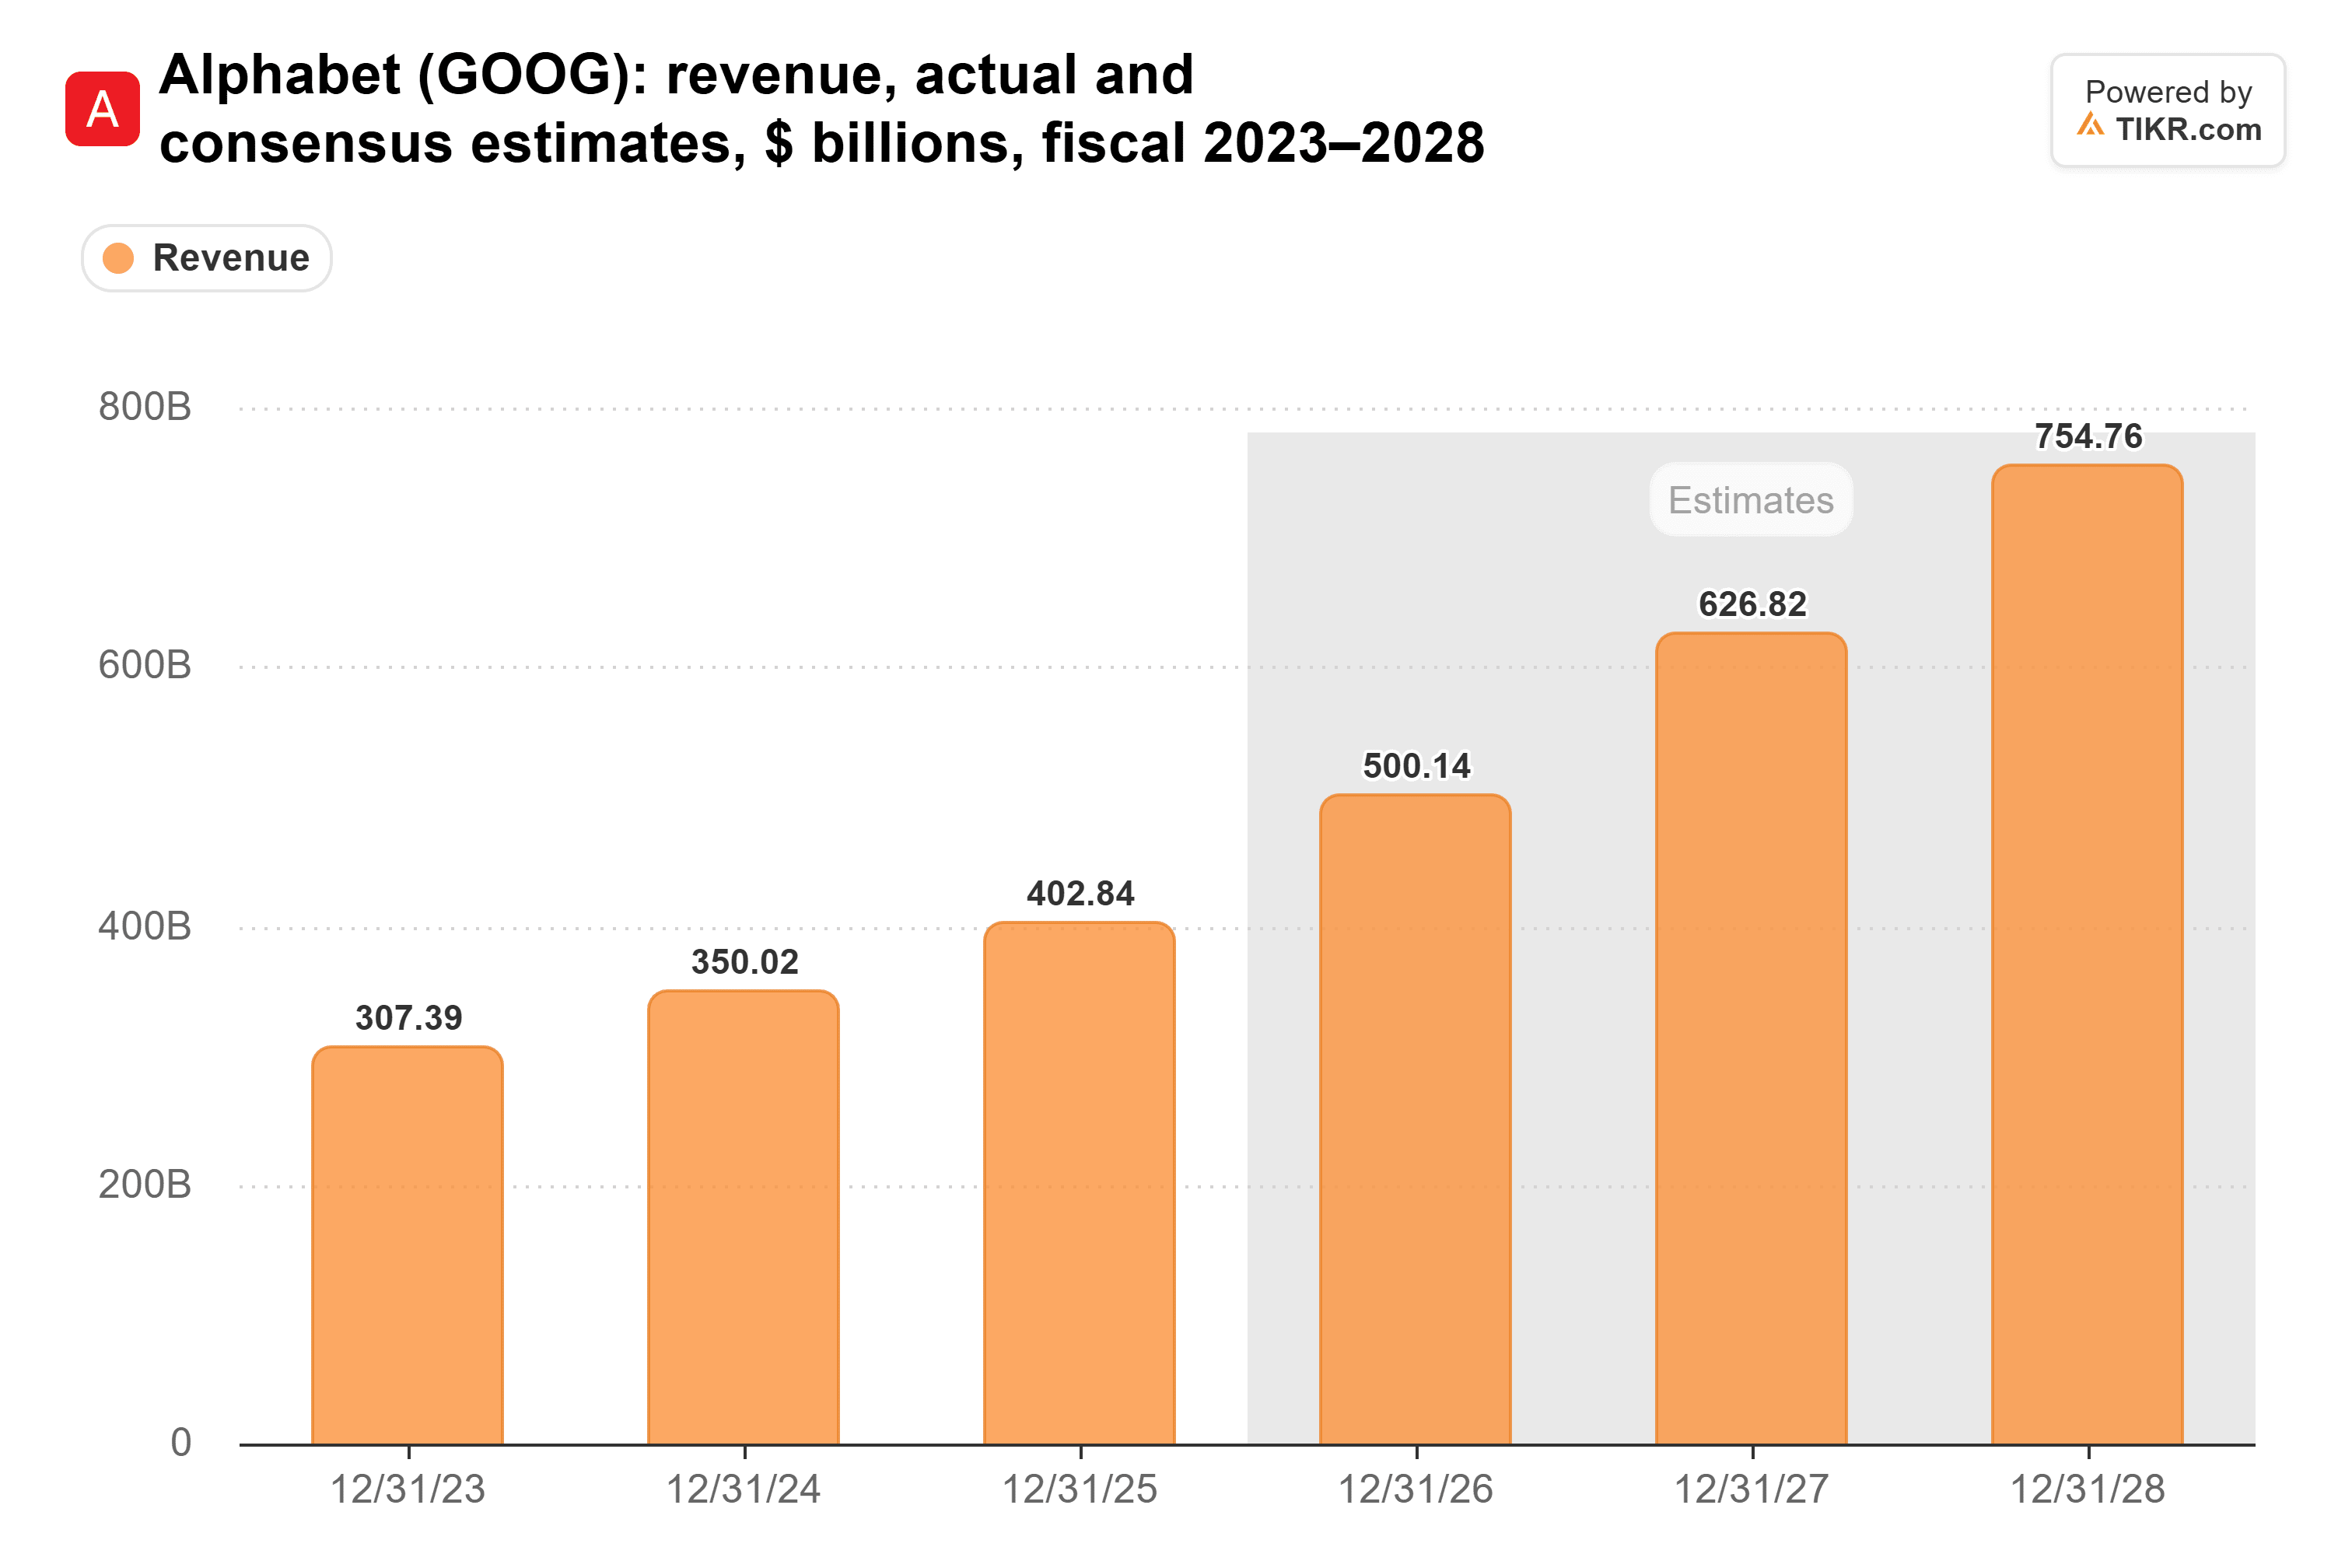
Le consensus prévoit un chiffre d'affaires de 500 milliards de dollars en 2026 et de 627 milliards de dollars en 2027, en hausse de 24% et 25%. Ensuite, la croissance ralentit à 20% en 2028, pour atteindre 755 milliards de dollars. Si Google Cloud continue de gagner des parts de marché sur Azure, ce ralentissement me semble trop prudent.
Et le marché paie un multiple très ordinaire pour tout cela.
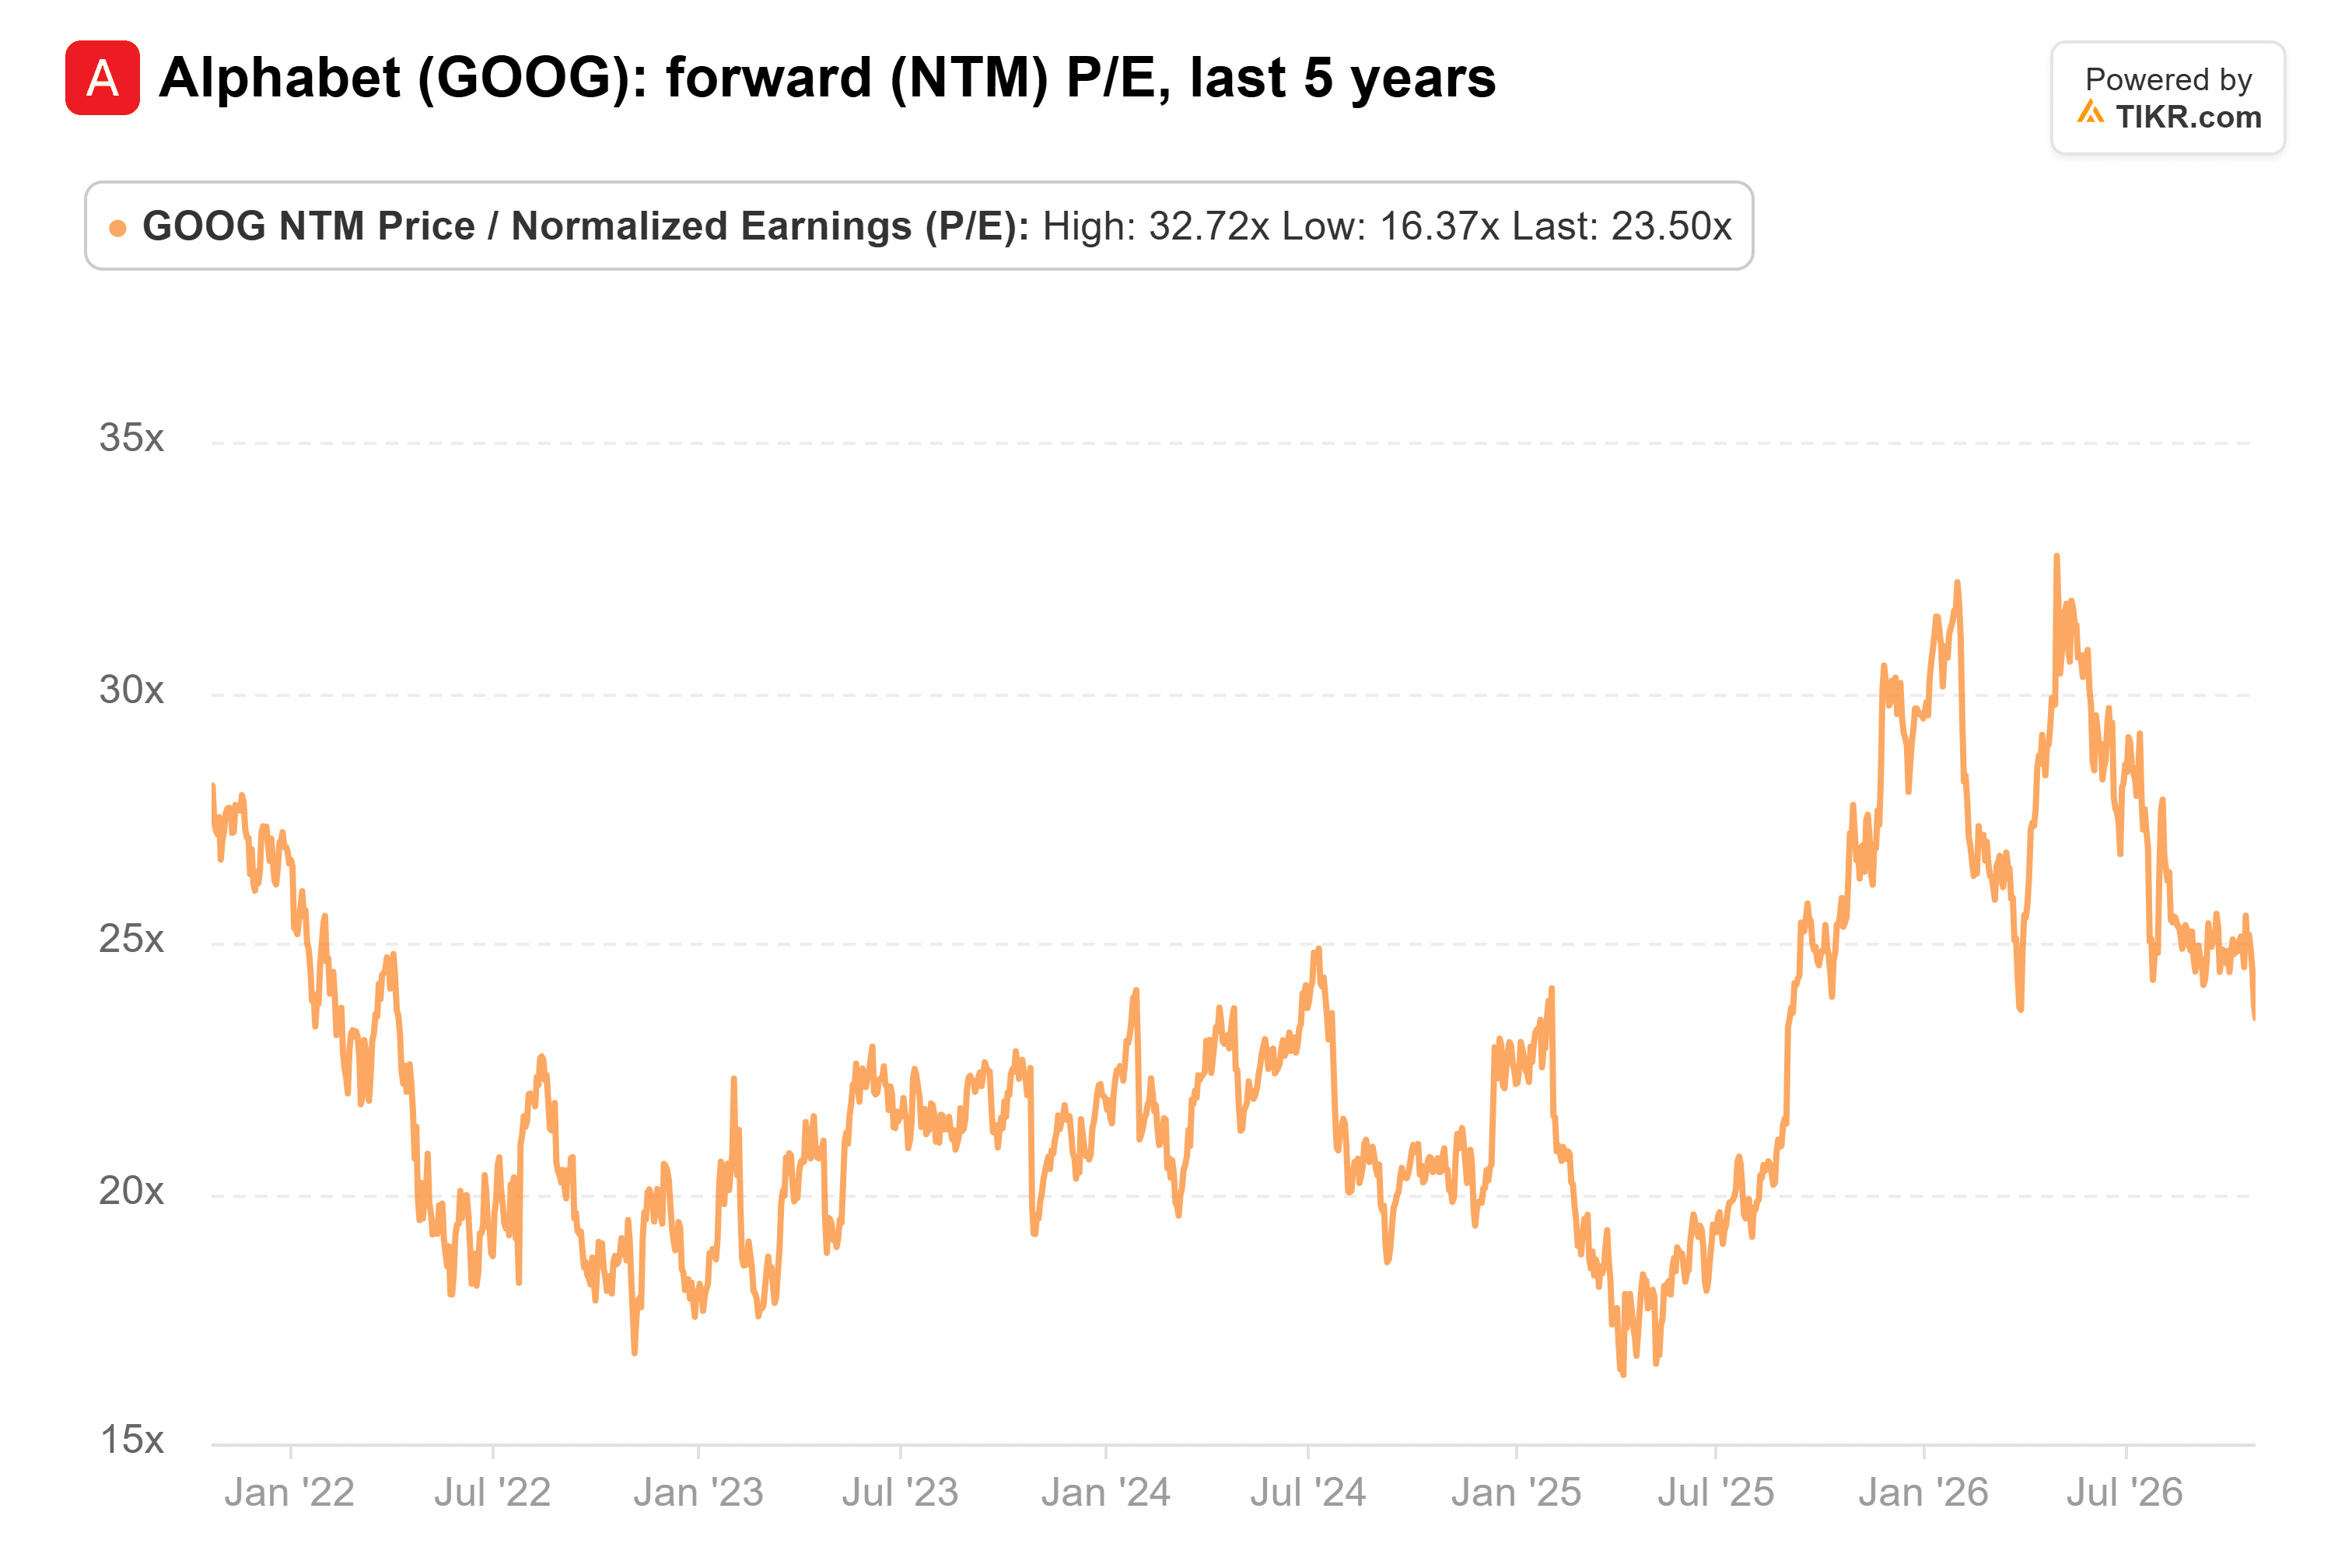
À environ 24 fois les bénéfices futurs, Alphabet se négocie autour de sa moyenne quinquennale de 23x. C'est bien en dessous des 33x atteints fin avril.
Quelqu'un doit payer pour les puces
La raison probable est la facture. Les dépenses en capital d'Alphabet ont presque quadruplé, passant de 24,6 milliards de dollars en 2021 à 91,5 milliards de dollars en 2025. Sur les mêmes années, le flux de trésorerie opérationnel est passé de 91,7 milliards de dollars à 165 milliards de dollars.
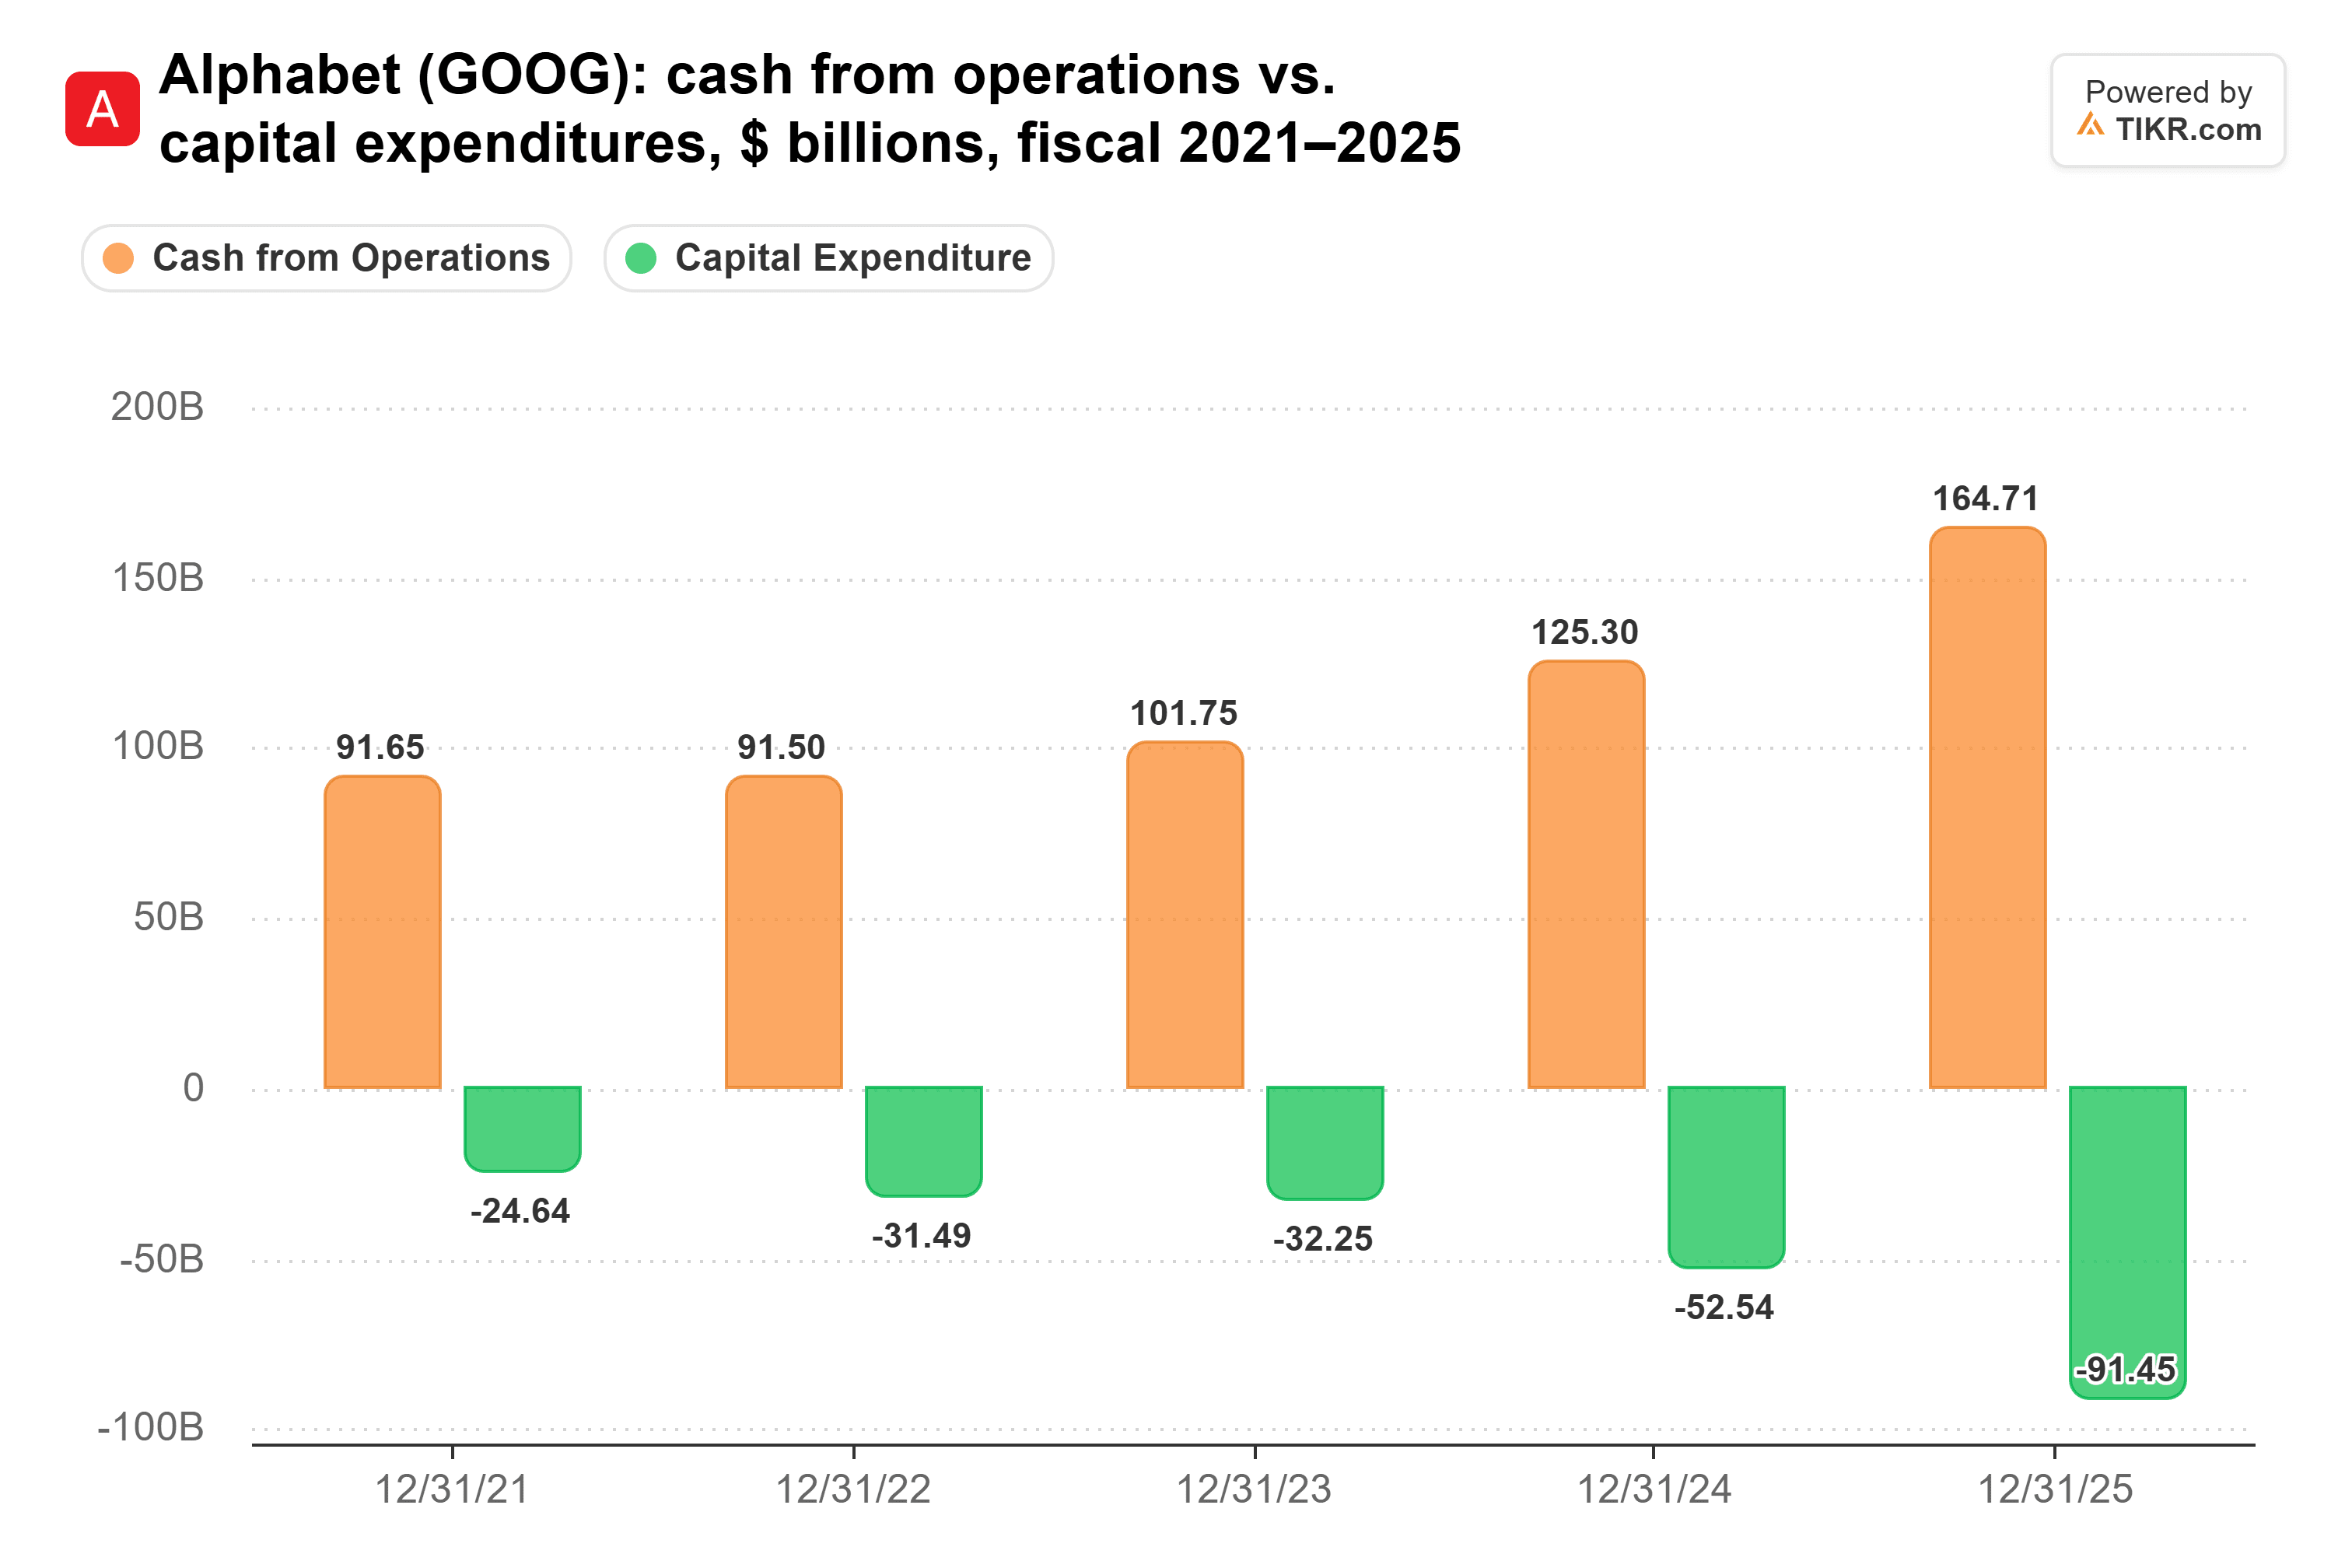
Cela s'est accentué depuis. Les dépenses en capital ont doublé pour atteindre 44,9 milliards de dollars au deuxième trimestre, le flux de trésorerie disponible s'est établi à -5,9 milliard de dollars, et la direction a relevé ses prévisions de dépenses en capital pour 2026 à 195-205 milliards de dollars. Alphabet a cessé de racheter ses actions et a doublé sa dette à long terme en six mois, et l'action a chuté de 7% après la publication des résultats.
Mais ces dépenses répondent à une demande déjà signée. Le carnet de commandes de Google Cloud a atteint 513,9 milliards de dollars fin juin. La direction s'attend à ce qu'un peu plus de la moitié du carnet de commandes d'Alphabet se transforme en chiffre d'affaires dans les deux ans.
Et tout le monde manque de capacité. Google Cloud a progressé de 82% alors qu'Alphabet sacrifiait du chiffre d'affaires cloud pour alimenter sa propre recherche en IA. Comme l'a dit l'animateur de l'émission, Alex Kantrowitz, cette croissance est venue "alors qu'une grande partie de la capacité de calcul allait à la recherche en IA". Il a déclaré que Sundar Pichai lui avait dit que "tout le monde manque de capacité de calcul".
Quand l'offre est aussi tendue, le cloud qui construit le plus de capacité prend des parts de marché. Alphabet paie le prix pour être ce cloud.
Le premier test arrive le 28 octobre
Mon analyse : Google Cloud a une réelle chance de dépasser Azure dans les deux prochaines années. À 24 fois les bénéfices futurs, les investisseurs paient pour l'Alphabet des cinq dernières années et ne donnent pratiquement aucun crédit au Cloud.
Alphabet publie ses résultats après la clôture le 28 octobre, le même jour que Microsoft, donc les deux taux de croissance sortiront côte à côte. Le chiffre que je surveillerais est la marge de Google Cloud. C'est son premier trimestre avec des capacités externes louées incluses, et la direction a déclaré que cela pèsera sur les marges à court terme. Si la marge se maintient près de 35,6% et que la croissance reste proche de 82%, les dépenses en capital deviennent beaucoup plus faciles à défendre.
Bien sûr, un trimestre ne réglera pas une course aussi importante, et une croissance de 82% ne durera pas éternellement.
Alors, quelle est la valeur réelle de l'action Alphabet ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que pourrait valoir Alphabet. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Alphabet gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a pas de position sur aucune des actions mentionnées. Merci de votre lecture et bon investissement !