

Points clés
- Le rachat d'actions record de 4,7 milliards de dollars de Netflix au T2 2026 a dépassé d'environ trois fois les 1,53 milliard de dollars de flux de trésorerie disponible générés par l'entreprise ce trimestre.
- La trésorerie et les placements à court terme de la société ont bondi à 12,29 milliards de dollars au T1 2026, dopés par le produit net de la pénalité de rupture de 2,8 milliards de dollars que Paramount Skydance a payée à Netflix après avoir remporté la bataille pour Warner Bros Discovery.
- Au T2, ce solde de trésorerie est retombé à 9,13 milliards de dollars, une baisse qui correspond étroitement à l'écart entre le rachat d'actions et le flux de trésorerie disponible organique de ce trimestre.
- Le multiple de bénéfices prospectif de Netflix est passé d'environ 50 fois au milieu de 2025 à 22 fois aujourd'hui, en dessous de sa moyenne sur deux ans et proche de son plus bas sur deux ans.
- Les prévisions annuelles de 12,5 milliards de dollars de flux de trésorerie disponible impliquent que le second semestre doit tourner à un rythme environ double de celui du T2 pour que le rythme actuel de rachat soit autofinancé à l'avenir.
Netflix a été payé 2,8 milliards de dollars pour abandonner Warner Bros
Netflix (NFLX) a passé la majeure partie du début 2026 comme l'acheteur présumé de Warner Bros Discovery. Paramount Skydance n'a cessé de relever sa propre offre concurrente, atteignant finalement 32 dollars par action et une valeur d'entreprise de 108 milliards de dollars.
En février, Netflix a refusé de s'aligner. Le co-PDG Ted Sarandos a déclaré que l'opération n'était « plus financièrement attractive », et Netflix s'est retiré avec une pénalité de rupture de 2,8 milliards de dollars financée par Paramount.
Cette décision semble meilleure avec le recul qu'elle ne l'était sur le moment. L'accord Paramount-Warner Bros est désormais bloqué dans un procès antitrust prévu pour mars 2027, intenté par la Californie et onze autres États.
Lors de la conférence téléphonique sur les résultats du T2 2026, Sarandos a réaffirmé que Netflix est « principalement un constructeur, pas un acheteur », et que le seuil pour les grandes acquisitions reste élevé. Cette position est centrale dans la manière dont l'entreprise déploie désormais son capital.
Voyez l'historique complet du flux de trésorerie disponible et du bilan de Netflix sur TIKR.
Le rachat d'actions a dépassé le flux de trésorerie de l'action NFLX
Au T2 2026, Netflix a racheté pour 4,7 milliards de dollars d'actions, son plus gros rachat trimestriel jamais réalisé. Le directeur financier Spence Neumann a déclaré que cela était cohérent avec « aucun changement » dans la philosophie d'allocation du capital de l'entreprise.
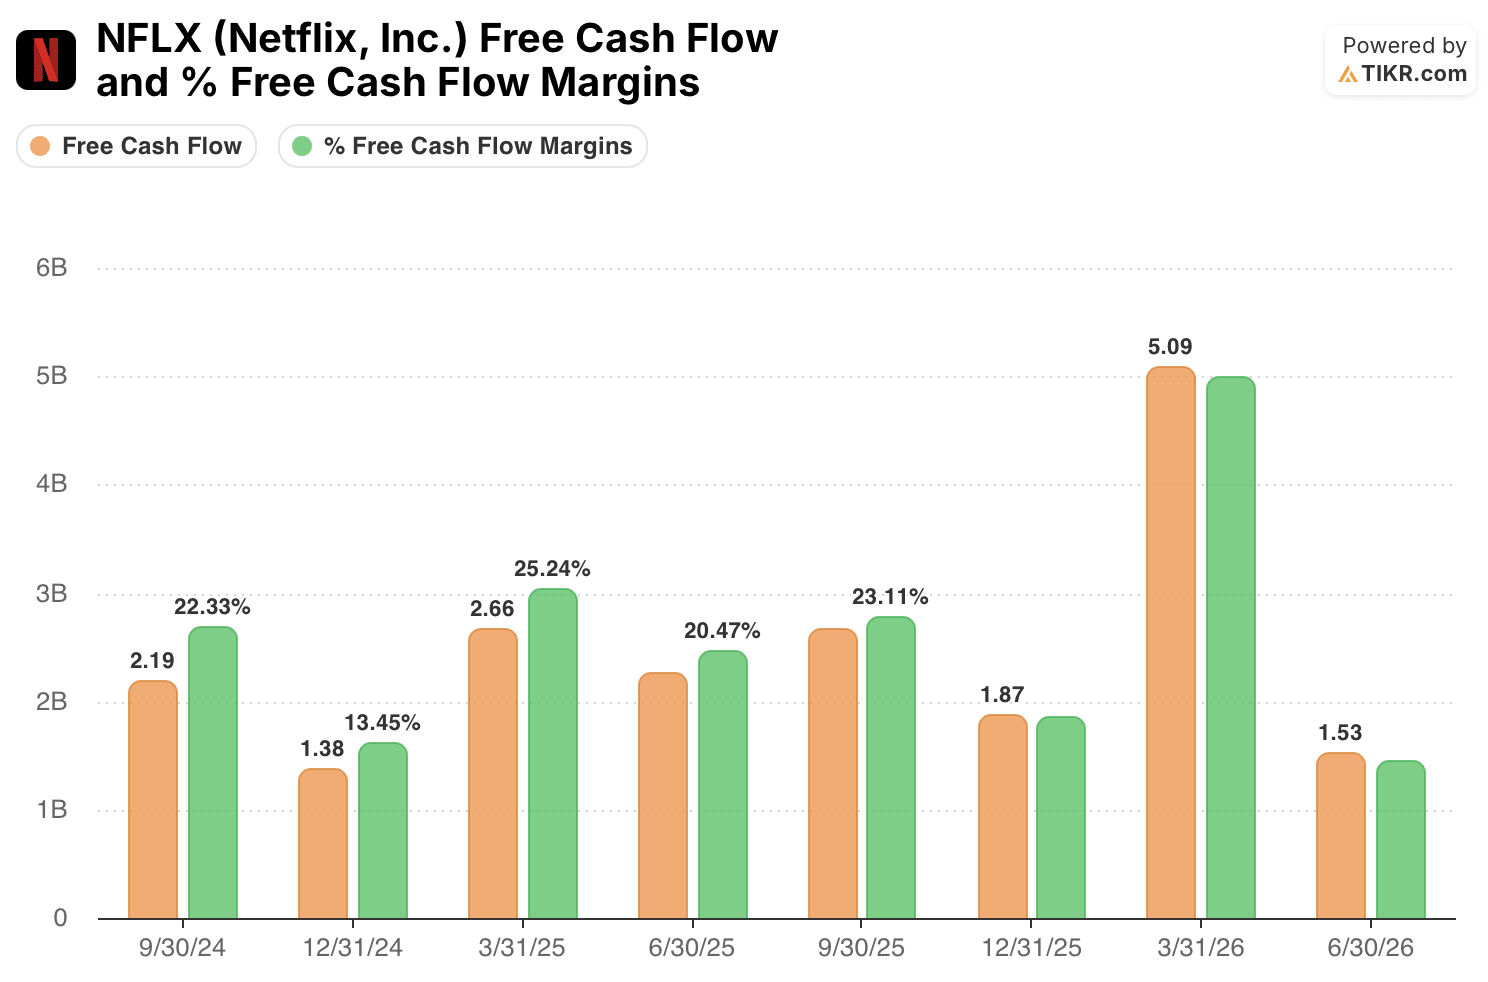
Mais Netflix n'a généré que 1,53 milliard de dollars de flux de trésorerie disponible ce même trimestre, une marge de 12 % et le trimestre le plus faible depuis près de deux ans. Le rachat a dépassé d'environ trois fois la trésorerie réellement produite par l'activité sur la période.
Le bénéfice dilué par action a tout de même augmenté de 11 %, mais le résultat net n'a progressé que de 9 %, ce qui signifie qu'une grande partie de la haissance du BPA déclaré provenait d'une réduction du nombre d'actions plutôt que d'une meilleure performance opérationnelle.
D'où venait réellement l'argent
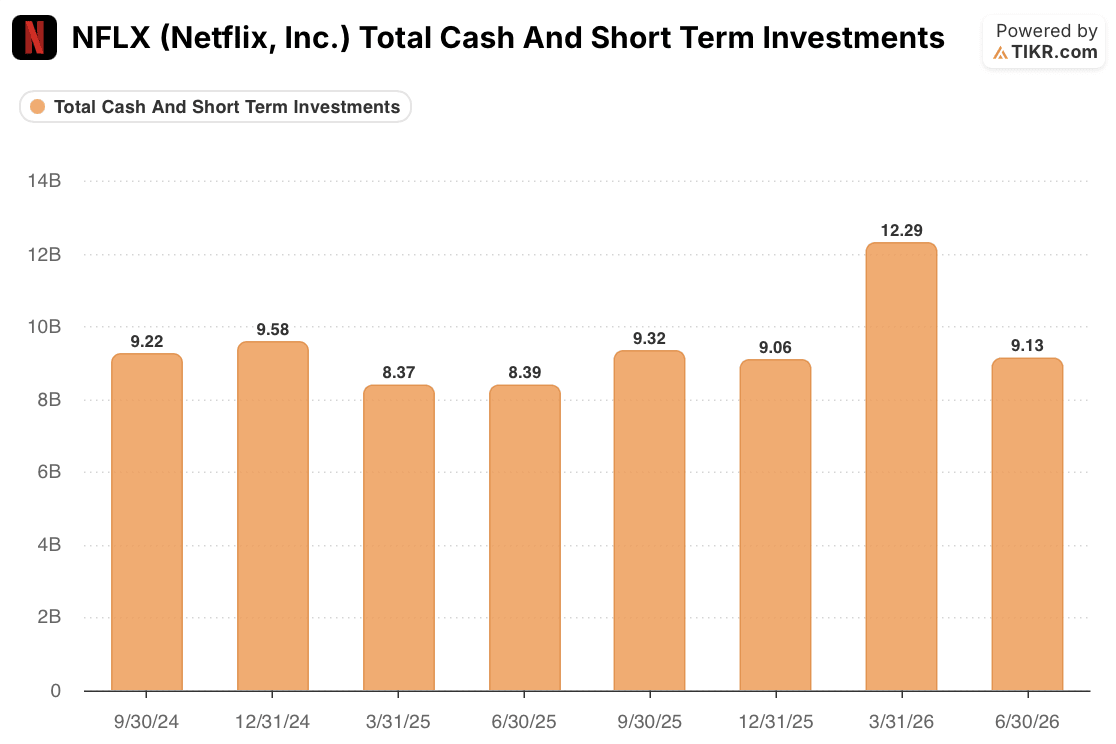
Les propres chiffres de Netflix montrent comment le déficit de financement a été comblé. La trésorerie et les placements à court terme sont passés de 9,06 milliards de dollars fin 2025 à 12,29 milliards de dollars fin T1 2026. La direction a directement lié les perspectives de flux de trésorerie disponible plus solides de ce trimestre à « l'impact net de la pénalité de rupture liée à Warner Bros », un afflux ponctuel provenant de l'opération WBD avortée.
Fin T2, le solde de trésorerie était retombé à 9,13 milliards de dollars. Cette baisse d'environ 3,2 milliards de dollars est proche de l'écart exact entre le rachat de 4,7 milliards de dollars et les 1,53 milliard de dollars de flux de trésorerie disponible générés au cours du trimestre.
Cette correspondance est un calcul, et non un chiffre divulgué, mais elle pointe dans la même direction que les chiffres officiels. Netflix semble avoir financé une grande partie de son rachat record grâce à la manne Warner Bros plutôt qu'à l'activité sous-jacente de ce trimestre.
Cette analyse n'a pas reçu les chiffres de la dette totale de Netflix, elle ne peut donc pas exclure qu'un nouvel endettement ait également joué un rôle.
Un multiple qui a déjà beaucoup baissé

Rien de tout cela n'est passé inaperçu par le marché. Le multiple de bénéfices prospectif de Netflix a culminé à 50x au milieu de 2025. Il se situe désormais à 22 fois, en dessous de sa moyenne sur deux ans de 34x et proche de son plus bas sur deux ans d'environ 20x.
C'est une réévaluation importante pour une action longtemps associée à des multiples élevés. Cela suggère que les investisseurs ont déjà intégré l'histoire d'une croissance plus lente, y compris les prévisions du T3 d'une croissance du chiffre d'affaires à taux de change constant de 11 %, contre 12 % au T2.
Certains grands détenteurs ont également réduit leur position. Coatue Management a réduit sa participation dans Netflix de 37 % dans le 13F couvrant la fin du T1 2026, puis de 32 % supplémentaire dans le dépôt couvrant le T2. Il a ajouté à ses positions sur Amazon et SpaceX sur la même période.
Le 13F d'un seul gestionnaire n'est pas un verdict sur la thèse, mais il montre qu'au moins un investisseur croissance important a réduit son exposition pendant la même période où l'histoire des flux de trésorerie de Netflix est devenue plus complexe.
Un multiple plus bas en soi ne rend pas l'action bon marché ou chère. Cela signifie seulement qu'une moindre part de l'histoire actuelle est intégrée dans le prix qu'il y a un an.
Le vrai test est de savoir si le flux de trésorerie disponible de l'action NFLX rattrape
Netflix n'a rien fait d'inapproprié en dépensant une manne ponctuelle pour des rachats d'actions. La pénalité de 2,8 milliards de dollars était de la trésorerie réelle, et restituer un gain imprévu aux actionnaires au lieu de poursuivre une autre cible d'acquisition est un choix défendable.
La question ouverte est de savoir ce qui se passe une fois cette manne épuisée. Les prévisions annuelles prévoient environ 12,5 milliards de dollars de flux de trésorerie disponible. Netflix a généré 6,62 milliards de dollars combinés sur les deux premiers trimestres, laissant environ 5,9 milliards de dollars nécessaires au second semestre, soit près de 3 milliards de dollars par trimestre. Ce serait le double du rythme que Netflix vient d'afficher au T2.
Si le flux de trésorerie disponible réaccélère comme prévu, le rachat agressif apparaîtra comme une utilisation intelligente d'une manne temporaire servant de pont vers une génération de trésorerie organique plus forte. Si ce n'est pas le cas, Netflix devra soit ralentir le rythme des rachats, soit continuer à puiser dans un solde de trésorerie qui, bien que toujours sain à 9,13 milliards de dollars, n'est plus gonflé par les produits de la pénalité.
L'autorisation de rachat restante de 27,1 milliards de dollars est un plafond, pas un engagement. Les investisseurs qui suivent le récit de discipline capitalistique de Netflix devraient considérer le flux de trésorerie disponible du T3, et non le chiffre de rachat en titre, comme le véritable test.
Devriez-vous investir dans Netflix, Inc. ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre exactement à cette question.
Ouvrez l'action NFLX et vous verrez des années d'historique financier, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les objectifs de cours sont orientés à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre NFLX aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Accédez gratuitement aux outils professionnels pour analyser l'action NFLX sur TIKR →
À la recherche de nouvelles opportunités ?
- Voyez quelles actions les investisseurs milliardaires achètent pour pouvoir suivre l'argent intelligent.
- Analysez des actions en aussi peu que 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez plus de 100 000 actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus encore avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne sont des recommandations d'acheter ou de vendre des actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !







