

Principales conclusions
- Le flux de trésorerie disponible de Microsoft est tombé à 19,64 milliards de dollars au quatrième trimestre fiscal, en baisse de 23 % par rapport aux 25,57 milliards de dollars de l'année précédente, et ce malgré une croissance de 30 % du flux de trésorerie opérationnel à 55,44 milliards de dollars et une croissance du chiffre d'affaires de 18 %.
- Les dépenses en capital en espèces ont à peu près doublé entre le second semestre de l'exercice 2025 et le second semestre de l'exercice 2026, passant d'environ 34 milliards de dollars combinés à près de 67 milliards de dollars, et cet écart explique presque toute la baisse du flux de trésorerie disponible.
- À partir de l'exercice 2027, Microsoft étend la durée d'utilité de ses centres de données et immeubles de bureaux de 15 à 25 ans, un changement qui réduit le chiffre des dépenses en capital que la direction indique dans ses prévisions sans réduire les sorties de trésorerie réelles.
- Le flux de trésorerie opérationnel continue de croître plus vite que le chiffre d'affaires, ce qui plaide contre un problème de demande, mais les dépenses en capital ont augmenté encore plus vite, et la marge de flux de trésorerie disponible est passée d'une fourchette élevée autour de 20 % à environ 20-22 %.
- Microsoft reste générateur de flux de trésorerie disponible positif, contrairement à Oracle, mais il est également cité parmi les hyperscalers qui ont contribué aux quelque 220 milliards de dollars de dette liée à l'IA émis au cours de l'année écoulée, ce qui complique l'idée que son expansion est entièrement autofinancée.
La diapositive des prévisions dit une chose. L'état des flux de trésorerie en dit une autre.
Le 29 juillet, Microsoft (MSFT) a clôturé l'exercice 2026 avec un chiffre d'affaires trimestriel de 90 milliards de dollars, en hausse de 18 %. Azure a progressé de 43 %, accélérant par rapport aux 41 % du trimestre précédent. La direction prévoit une croissance d'Azure d'environ 45 % au premier trimestre de l'exercice 2027, citant une demande qui continue de dépasser la capacité disponible.
Microsoft 365 Copilot a dépassé les 30 millions de sièges payants, les ajouts nets de sièges ayant plus que doublé séquentiellement. La directrice financière Amy Hood a décrit une entreprise qui continue d'ajouter de la capacité aussi vite qu'elle peut la construire, et les prévisions complètes pour l'exercice 2027 annoncent une croissance à deux chiffres du chiffre d'affaires et du résultat opérationnel.
Rien de cela n'est contesté. Mais plus tard dans les remarques de Hood est venue une divulgation plus technique et plus modeste. À partir de l'exercice 2027, Microsoft étend la durée d'utilité de ses centres de données et immeubles de bureaux de 15 à 25 ans. Hood a déclaré que ce changement "affecte uniquement le calendrier de l'amortissement futur" et aurait un "bénéfice minimal" sur le résultat opérationnel.
L'effet principal se situe ailleurs. Le changement fait passer davantage des futurs contrats de location de centres de données de Microsoft de contrats de location-financement, qui comptent comme des dépenses en capital, à des contrats de location-exploitation, qui n'en sont pas. C'est en partie pourquoi Hood a révisé à la baisse ses prévisions de dépenses en capital pour l'année civile 2026 à environ 175 milliards de dollars, tout en affirmant que les dépenses d'infrastructure sous-jacentes n'avaient pas changé.

Cette distinction est importante pour quiconque utilise les prévisions de dépenses en capital de Microsoft comme indicateur du coût réel de l'expansion de l'IA. Le chiffre publié peut évoluer pour des raisons comptables même lorsque les dépenses en espèces ne changent pas.
Où l'argent est réellement allé

L'état des flux de trésorerie, qui n'est pas soumis à la même reclassification des contrats de location, raconte une histoire plus claire. Les espèces versées pour les immobilisations corporelles s'élevaient à 14,92 milliards de dollars au trimestre de septembre 2024, puis à 15,80 milliards de dollars, 16,75 milliards de dollars et 17,08 milliards de dollars au cours des trois trimestres suivants, une montée progressive tout au long de l'exercice 2025.
Puis cela a bondi. Le trimestre de septembre 2025 s'est établi à 19,39 milliards de dollars, toujours une augmentation modeste. Le trimestre de décembre 2025 a bondi à 29,88 milliards de dollars, une augmentation séquentielle de 54 %, et les dépenses sont restées proches de ce niveau pour les deux trimestres suivants à 30,88 milliards de dollars et 35,80 milliards de dollars.
Autrement dit, Microsoft a dépensé environ 34 milliards de dollars en dépenses en capital en espèces sur les trimestres de mars et juin de l'exercice 2025 combinés. Les deux mêmes trimestres de l'exercice 2026 ont coûté près de 67 milliards de dollars combinés. Ce n'est pas un artefact comptable. C'est de l'argent qui quitte l'entreprise à un rythme environ deux fois supérieur au précédent.
Le flux de trésorerie opérationnel reste solide. Il ne suit juste pas le rythme.
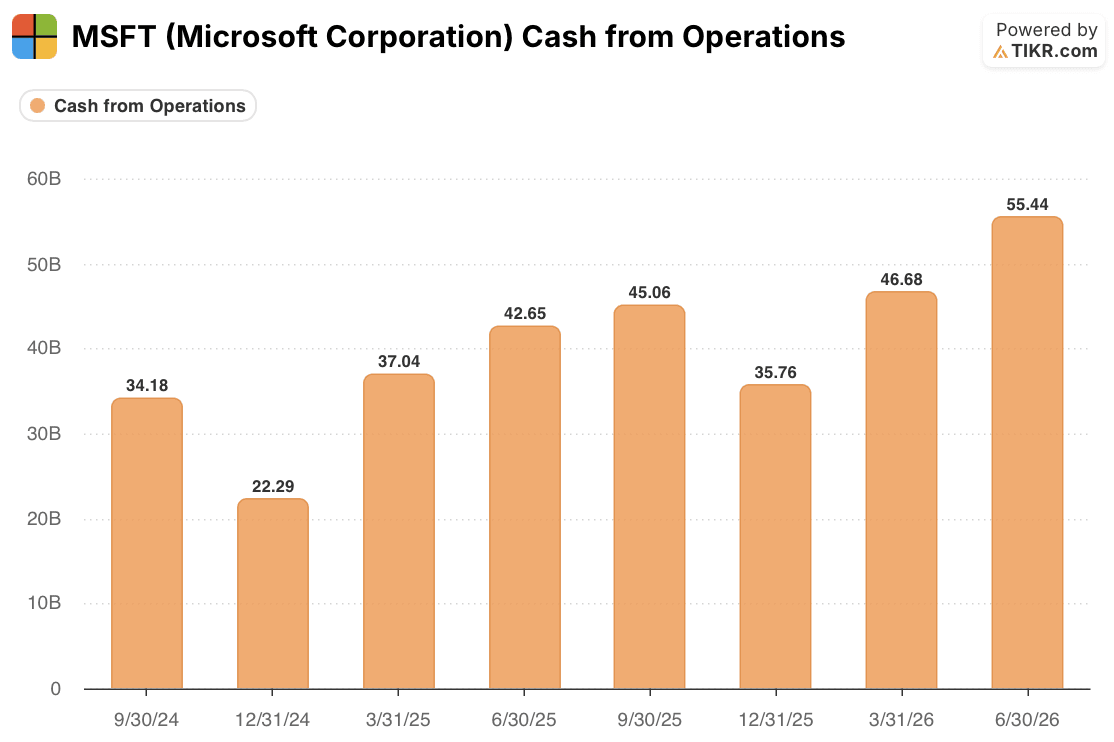
Le moteur de chiffre d'affaires derrière ces dépenses semble sain. Le flux de trésorerie opérationnel était de 22,29 milliards de dollars au trimestre de décembre 2024 et de 35,76 milliards de dollars au trimestre de décembre 2025, une augmentation de 60 % de ce qui est normalement le trimestre de flux de trésorerie le plus faible de Microsoft de l'année. Tous les autres trimestres de cette fenêtre de deux ans affichent une progression annuelle similaire ou plus importante.
Ce schéma plaide contre l'interprétation de la baisse du flux de trésorerie disponible comme un problème de demande. Les engagements Azure, la croissance des sièges Copilot et le passage de GitHub Copilot à une tarification basée sur l'utilisation se convertissent en flux de trésorerie opérationnel réel, à un rythme plus rapide que la croissance du chiffre d'affaires lui-même.
Le problème est que les dépenses en capital ont augmenté encore plus vite. La marge de flux de trésorerie disponible est passée de 28,97 % au trimestre de mars 2025 à 19,07 % au trimestre de mars 2026, une baisse de près de 10 points. Elle est passée de 9,32 % à 7,24 % au trimestre de décembre sur les deux mêmes années. La marge se comprime dans les deux trimestres pour lesquels TIKR montre une comparaison annuelle propre, pas seulement le chiffre en dollars.
Le trimestre de juin montre le même schéma en dollars même sans marge de l'année précédente confirmée à comparer. Le flux de trésorerie disponible a baissé de 23 %, passant de 25,57 milliards de dollars à 19,64 milliards de dollars, tandis que le flux de trésorerie opérationnel augmentait de 30 % sur la même période. C'est une histoire de marge, pas de croissance, et elle découle directement du fait que les dépenses en capital dépassent l'argent généré par l'activité.
La question de la dette attachée à une entreprise génératrice de flux de trésorerie positif
La position de Microsoft semble toujours plus solide que celle de plusieurs de ses pairs dans l'infrastructure de l'IA. Oracle a déclaré un flux de trésorerie disponible négatif de 5,40 milliards de dollars au dernier trimestre et a annoncé qu'elle lèverait 40 milliards de dollars de dette et de capitaux propres cet exercice pour financer son expansion. Les opérateurs de néo-cloud comme CoreWeave supportent des dizaines de milliards de passifs contre un modèle économique que le vendeur à découvert Jim Chanos estime incapable de générer son coût du capital.
Microsoft n'est pas dans cette catégorie. L'entreprise a généré 55,44 milliards de dollars de flux de trésorerie opérationnel en un seul trimestre et reste solidement génératrice de flux de trésorerie disponible positif. Mais elle n'est pas non plus totalement à l'écart des dynamiques de financement qui redessinent le secteur.
Une analyse récente de Reuters a révélé qu'environ 220 milliards de dollars de dette ont été émis par des hyperscalers américains au cours de l'année écoulée, dont Alphabet, Amazon, Meta, Microsoft et Oracle, et que la taille de certaines de ces émissions obligataires a commencé à fausser la manière dont le marché évalue des dettes par ailleurs similaires. Microsoft est cité parmi les émetteurs de cette vague, même si la solidité de son bilan n'est pas remise en question comme celle d'Oracle.
Le point n'est pas que Microsoft court un risque financier. C'est que l'expression "autofinancé" est une affirmation plus faible qu'il n'y paraît lorsque l'entreprise qui prévoit un plan de dépenses en capital de 175 milliards de dollars puise également sur les mêmes marchés de la dette dont dépendent ses pairs plus endettés.
Ce qui changerait réellement ce verdict
Les preuves soutiennent un jugement plus étroit que soit le scénario haussier, selon lequel l'accélération de la croissance d'Azure résout tout, soit le scénario baissier, selon lequel Microsoft devient discrètement un autre néo-cloud financé par la dette. L'activité opérationnelle de Microsoft se capitalise plus vite que son chiffre d'affaires, un signal véritablement fort. Mais la marge de flux de trésorerie disponible a chuté de jusqu'à 10 points de pourcentage dans des trimestres comparables, et cette compression suit un doublement réel, basé sur les flux de trésorerie, des dépenses en capital plutôt qu'un changement comptable.
La question ouverte est de savoir s'il s'agit d'un creux ou d'une nouvelle norme. Le propre cadre de Hood, selon lequel Microsoft "restera générateur de flux de trésorerie disponible positif" au cours de l'exercice 2027, est une barre plus basse que celle à laquelle les investisseurs sont habitués de la part de cette entreprise, et elle laisse de la place pour une érosion supplémentaire des marges si les ajouts de capacité Azure suivent le rythme du langage "la demande dépasse l'offre" que la direction ne cesse de répéter.
Le prochain point de données qui permettrait d'affiner cette analyse est l'état des flux de trésorerie du premier trimestre de l'exercice 2027 de Microsoft, attendu fin octobre. Deux choses méritent d'être surveillées. Premièrement, si la croissance des dépenses en capital en espèces décélère vers le rythme impliqué par la prévision de 175 milliards de dollars pour l'année civile complète, plutôt que de continuer au rythme auquel elle a grimpé au second semestre de l'exercice 2026. Deuxièmement, si le flux de trésorerie opérationnel, aidé par la facturation basée sur l'utilisation de Copilot et le changement de tarification de GitHub Copilot après juin, croît suffisamment vite pour combler l'écart par lui-même.
Jusqu'à ce que cela apparaisse, la lecture la plus honnête de Microsoft actuellement est celle d'une entreprise dont l'histoire de croissance est intacte et dont l'histoire de conversion en trésorerie est sous une pression réelle et mesurable, et non d'une entreprise qui manque discrètement de marge de manœuvre.
Devriez-vous investir dans Microsoft Corporation ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre exactement à cette question.
Consultez l'action MSFT et vous verrez des années d'historique financier, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les objectifs de cours sont orientés à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre MSFT aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Accédez gratuitement aux outils professionnels pour analyser l'action MSFT sur TIKR →
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent afin de pouvoir suivre l'argent intelligent.
- Analysez des actions en aussi peu que 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez plus de 100 000 actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus encore avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !





