

Points clés
- Le chiffre d'affaires de CoreWeave au T2 2026 a plus que doublé sur un an pour atteindre 2,6 milliards de dollars et le carnet de commandes a atteint 104,2 milliards de dollars, pourtant le résultat opérationnel ajusté de 128 millions de dollars est inférieur aux 200 millions de dollars publiés par CoreWeave un an plus tôt sur un chiffre d'affaires bien moindre.
- Les charges d'intérêts ont plus que doublé sur un an pour atteindre 640 millions de dollars au T2 et sont prévues entre 860 et 940 millions de dollars au T3, augmentant plus vite que le résultat opérationnel que CoreWeave présente comme preuve d'une inflexion des marges.
- La dette totale a à peu près triplé chacune des deux dernières années fiscales pour atteindre 29,82 milliards de dollars fin 2025, le déficit de trésorerie disponible s'est creusé chaque année depuis 2022 pour atteindre -7,25 milliards de dollars, et la couverture des intérêts par l'EBITDA est passée de 5,21x à 2,86x sur cette période.
- La direction affirme que CoreWeave concentre délibérément les dépenses en amont et a déjà verrouillé près de 300 points de base de baisse de ses coûts d'emprunt, mais les chiffres annuels ne montrent pas encore que cette thèse porte ses fruits. Ce test arrivera lorsque les premières cohortes de contrats arriveront à maturité.
Les propres chiffres de CoreWeave montrent que le résultat opérationnel reste inférieur à sa facture d'intérêts même si le carnet de commandes gonfle. Voyez comment les tendances de marge et de couverture de CoreWeave se comparent sur TIKR gratuitement →
Carnet de commandes record, dette record : le T2 de CoreWeave en chiffres
Le deuxième trimestre de CoreWeave (CRWV) ressemblait, en apparence, exactement au type de publication qui justifie le déploiement d'infrastructures d'IA. Le chiffre d'affaires a atteint 2,6 milliards de dollars, en hausse de 112 % sur un an et de 24 % en séquentiel, dépassant les 2,56 milliards de dollars modélisés par les analystes. Le carnet de commandes a clôturé le trimestre à 104,2 milliards de dollars, en hausse de 246 % sur un an, et ce chiffre exclut plus de 25 milliards de dollars de nouveaux engagements clients signés dans les premières semaines du T3. La direction indique que les contrats dont la livraison est déjà en cours représentent plus de la moitié de ce carnet de commandes, et s'attend à ce que cette part atteigne les deux tiers d'ici la fin de l'année.
L'histoire des marges semblait également encourageante, du moins en séquentiel. Le résultat opérationnel ajusté est passé de 21 millions de dollars au T1 2026 à 128 millions de dollars au T2, et le directeur financier Nitin Agrawal a déclaré aux analystes que les marges de contribution sur les contrats signés ce trimestre étaient de 5 à 10 points de pourcentage supérieures à celles des trimestres récents, aidées par la nouvelle génération de GPU Vera Rubin. CoreWeave a relevé ses prévisions de chiffre d'affaires annuel à une fourchette de 12,4 à 13,2 milliards de dollars et prévoit désormais de clôturer 2026 avec un rythme annualisé (run-rate) de 18,5 à 19,5 milliards de dollars.
L'histoire de croissance de CoreWeave rencontre une facture d'intérêts qui croît plus vite
Mais le même trimestre qui a produit ces 128 millions de dollars de résultat opérationnel ajusté a également produit 640 millions de dollars de charges d'intérêts, plus du double des 267 millions de dollars payés par CoreWeave au T2 2025. La perte nette s'est creusée à 626 millions de dollars contre 290 millions de dollars un an plus tôt, et la perte nette ajustée s'est creusée à 567 millions de dollars contre 130 millions de dollars.
Mesuré par rapport à il y a un an, le résultat opérationnel ajusté a en réalité baissé, passant de 200 millions de dollars à 128 millions de dollars, alors même que le chiffre d'affaires a plus que doublé, car le financement d'une entreprise beaucoup plus grande et beaucoup plus endettée coûte encore plus. Les prévisions pointent vers plus de la même chose à court terme : CoreWeave prévoit des charges d'intérêts de 860 à 940 millions de dollars au T3, contre un résultat opérationnel ajusté projeté de seulement 200 à 260 millions de dollars.
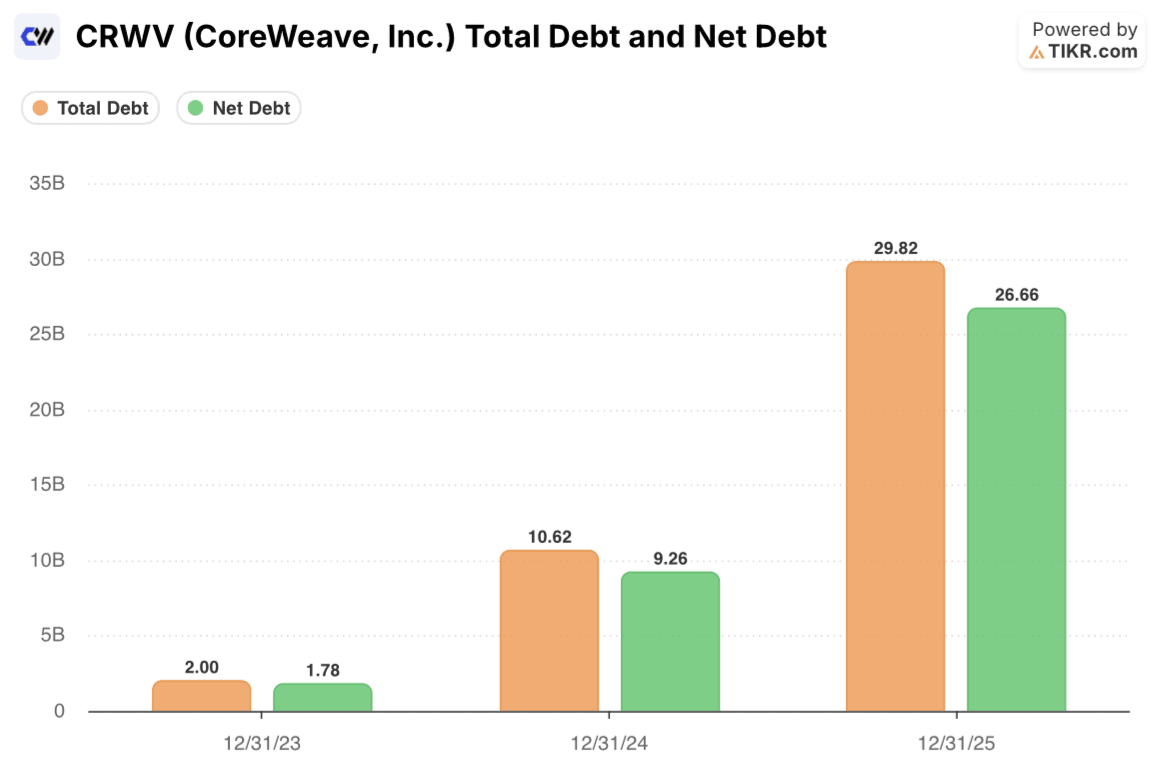
La dette totale de CoreWeave est passée de 2,00 milliards de dollars fin 2023 à 10,62 milliards de dollars fin 2024, puis à 29,82 milliards de dollars fin 2025, ayant à peu près triplé chacune des deux dernières années, la dette nette suivant la même trajectoire pour atteindre 26,66 milliards de dollars.
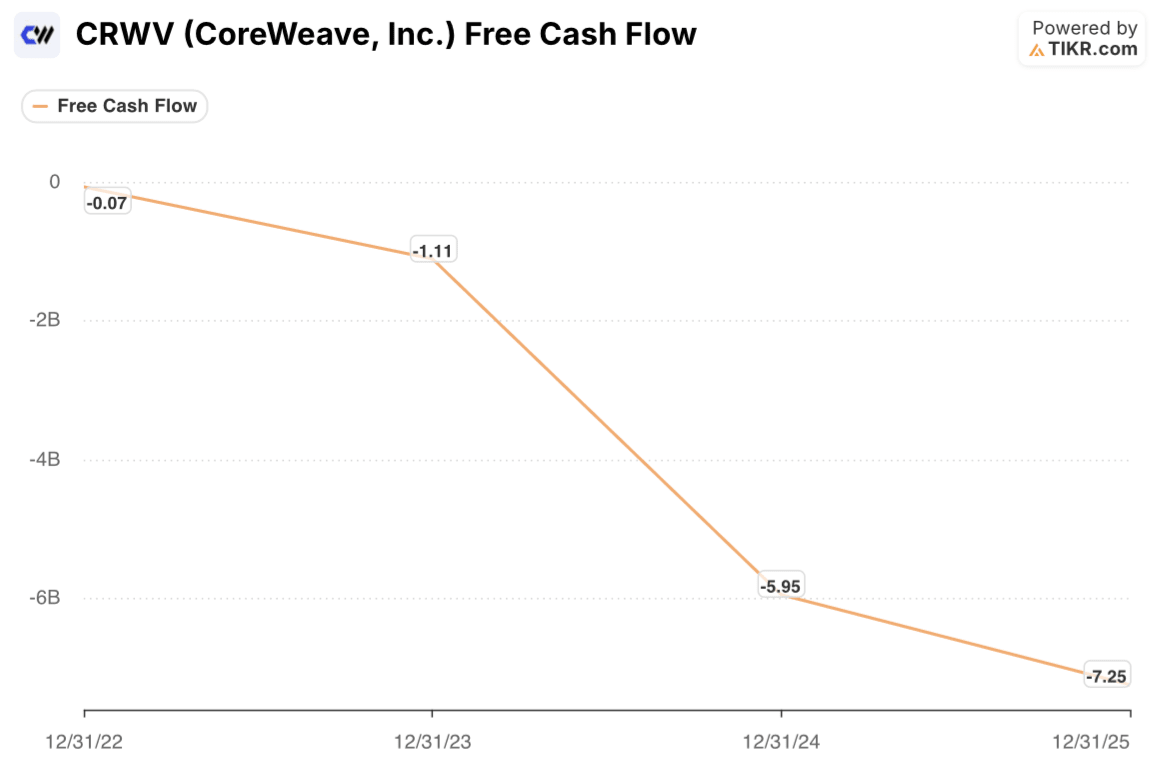
La trésorerie disponible a évolué dans la mauvaise direction chaque année depuis qu'elle est enregistrée : -70 millions de dollars en 2022, -1,11 milliard de dollars en 2023, -5,95 milliards de dollars en 2024 et -7,25 milliards de dollars en 2025.
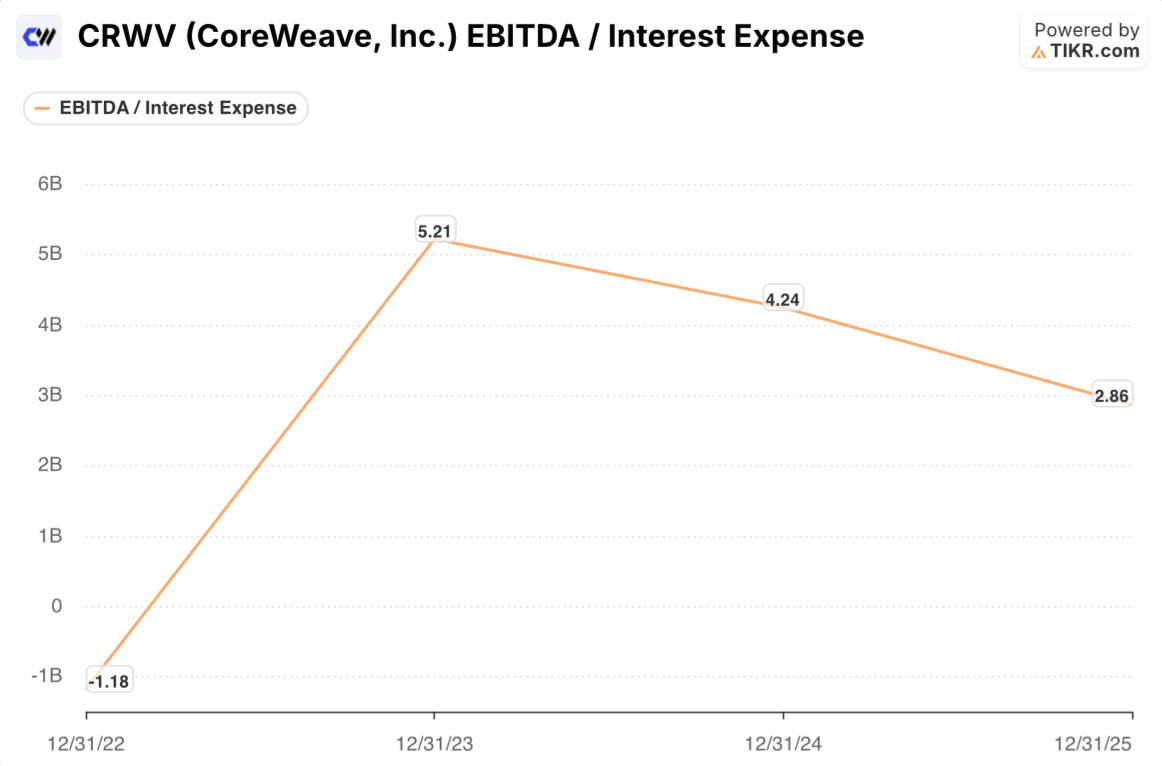
Pendant ce temps, la couverture des intérêts par l'EBITDA est passée de 5,21x en 2023 à 4,24x en 2024, puis à 2,86x en 2025, alors même que l'EBITDA lui-même a considérablement augmenté en valeur absolue.
CoreWeave génère plus de bénéfice opérationnel chaque année. Elle contracte également de la dette et des coûts d'intérêts suffisamment vite pour que la marge de sécurité autour de ce bénéfice ait diminué pendant deux années consécutives.
La couverture des intérêts par l'EBITDA de CoreWeave est passée de 5,21x à 2,86x en deux ans, alors même que l'EBITDA augmentait. Suivez ce ratio et la tendance d'endettement de CoreWeave sur TIKR gratuitement →
Pourquoi CoreWeave affirme que la dette ne devrait pas inquiéter les actionnaires de CRWV
La direction de CoreWeave a une réponse spécifique à cela. Lors de la conférence téléphonique du T2, Agrawal a expliqué comment l'entreprise souscrit chaque cluster. Les dépenses d'investissement sont concentrées en amont, financées par un mélange de dette au niveau des actifs, de prépaiements clients et de capitaux de la société, et le chiffre d'affaires ne devient prévisible et générateur de trésorerie qu'une fois qu'un cluster est livré et que son contrat de cinq ans commence à monter en puissance. Une grande partie de la dette de CoreWeave se situe au niveau du véhicule à objet spécial, garantie par la solvabilité de la contrepartie d'achat, ce qu'Intrator a décrit lors de la conférence Goldman comme des prêteurs souscrivant en fait Microsoft, et non le bilan de CoreWeave elle-même. Une fois la dette au niveau des actifs d'un cluster remboursée, a déclaré Agrawal, CoreWeave est libre de recontrater ou de revendre cette capacité désendettée pour des rendements supplémentaires par rapport à ce qu'elle a déjà gagné.
Il y a également une amélioration réelle cachée dans les chiffres. CoreWeave affirme avoir réduit son coût moyen pondéré de la dette de près de 300 points de base au cours de l'année écoulée, ce qui représente environ 1,1 milliard de dollars d'économies d'intérêts annualisées, et son dernier prêt à terme a été le premier souscrit sur la base de contrats d'entreprise plus courts, de deux à trois ans, plutôt que sur le contrat standard de cinq ans avec les hyperscalers. Cela élargit le pool de clients que CoreWeave peut financer et devrait finalement réduire son coût moyen pondéré du capital. Rien de cela n'apparaît encore dans les chiffres annuels de trésorerie disponible ou de couverture ci-dessus, car ces cohortes sont encore jeunes. C'est un facteur d'atténuation réel, mais une affirmation sur la forme future de la courbe des coûts, et non une preuve que la courbe s'est déjà infléchie.
Le vrai test est encore à venir, pas derrière nous
CoreWeave n'est pas une entreprise dont la demande est remise en question. Le carnet de commandes, les accords avec Anthropic et Perplexity, les succès auprès de Caterpillar et Isomorphic Labs, et une publication du T2 qui a dépassé les attentes tant sur le chiffre d'affaires que sur les marges, tout cela le confirme. Ce qui est véritablement non résolu, c'est la course entre deux nombres croissants : le résultat opérationnel, que la direction a montré pouvoir s'infléchir trimestre après trimestre à mesure que les contrats plus récents et à plus forte marge se consolident, et les charges d'intérêts, qui devraient continuer à augmenter au moins jusqu'au T3 alors qu'environ 35 à 39 milliards de dollars de dépenses d'investissement annuelles sont financées. Deux années consécutives de baisse de la couverture des intérêts par l'EBITDA et d'approfondissement du déficit de trésorerie disponible sont la preuve la plus claire que, jusqu'à présent, le deuxième nombre a augmenté plus vite que le premier.
La condition qui permettrait de résoudre cela en faveur de CoreWeave est spécifique et vérifiable. Le résultat opérationnel ajusté doit continuer à se développer vers la marge en pourcentage basse double chiffre que la direction a prévue pour le T4, tandis que la croissance des charges d'intérêts décélère à mesure que la baisse du coût de la dette prend effet et que les clusters plus anciens et désendettés commencent à générer de la trésorerie disponible au lieu d'en consommer.
Si le T3 et le T4 montrent que la croissance du résultat opérationnel dépasse enfin celle des charges d'intérêts, l'histoire de souscription que décrit la direction devient visible dans les chiffres, et pas seulement dans les prévisions. Si les charges d'intérêts continuent de dépasser le résultat opérationnel jusqu'en 2027, l'écart entre la croissance du chiffre d'affaires de CoreWeave et ce qui parvient aux actionnaires continuera de se creuser, quelle que soit la taille du carnet de commandes.
Le prochain signal à surveiller est simple : la croissance du résultat opérationnel de CoreWeave dépasse-t-elle enfin sa facture d'intérêts croissante. Suivez la tendance trimestrielle de la marge et de l'endettement de CoreWeave sur TIKR gratuitement →
Devriez-vous investir dans X ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre exactement à cette question.
Consultez l'action X et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent en termes de chiffre d'affaires et de bénéfices pour les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les objectifs de cours sont orientés à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre X aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Accédez à des outils professionnels pour analyser l'action X sur TIKR gratuitement →
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour pouvoir suivre l'argent intelligent.
- Analysez des actions en seulement 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres... plus vous découvrirez d'opportunités. Recherchez plus de 100 000 actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus encore avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les récentes actualités de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !






