


Principales indicateurs pour l'action Dell
- Performance de vendredi : +12%
- Fourchette sur 52 semaines : $110 à $568
- Prix cible du modèle de valorisation : Environ $570
- Potentiel de hausse implicite : 1%
Analysez vos actions préférées comme Dell Technologies avec TIKR (C'est gratuit) >>>
Que s'est-il passé ?
L'action Dell Technologies a bondi d'environ 12% pour atteindre $567 par action vendredi, touchant un plus haut historique, alors que les investisseurs gagnaient en confiance sur le fait que l'essor de l'infrastructure IA puisse continuer à s'étendre au-delà des serveurs GPU vers le calcul traditionnel, le stockage, la mise en réseau et les déploiements d'entreprise. Hewlett Packard Enterprise a progressé de 12,4% le même jour, tandis que Dell est également en concurrence avec Super Micro Computer et Lenovo sur les serveurs et l'infrastructure d'entreprise, faisant de la force plus large des valeurs du matériel un autre signe que les dépenses en IA restent robustes.
L'action Dell a bondi car les derniers résultats d'Oracle ont renforcé les attentes d'une poursuite des dépenses lourdes en infrastructure IA, tandis que RBC Capital a initié sa couverture avec une recommandation "Outperform" et un objectif de cours de $640. Oracle a rapporté un chiffre d'affaires trimestriel de 19,3 milliards de dollars, en hausse de 30%, tandis que le chiffre d'affaires de l'infrastructure cloud a bondi de 121% à 7,4 milliards de dollars, et la société a maintenu ses plans pour des dépenses en capital d'environ 90 à 95 milliards de dollars pour l'exercice 2027. Pour Dell, ces dépenses sont importantes car l'expansion des centres de données IA nécessite des serveurs, du stockage, de la mise en réseau et des infrastructures connexes, offrant à l'entreprise plusieurs moyens d'en bénéficier au-delà des seules expéditions de serveurs GPU.
Cette semaine, le CFO de Dell, David Kennedy, a déclaré que l'entreprise continuait de voir un "appétit croissant pour l'infrastructure", après avoir enregistré 60,9 milliards de dollars de commandes de serveurs IA au T2 et terminé le trimestre avec un carnet de commandes de 95 milliards de dollars. Les serveurs et la mise en réseau traditionnels ont progressé de 122%, le stockage a augmenté de 26%, et Dell prévoit désormais un chiffre d'affaires de 192 milliards de dollars pour l'exercice 2027, tandis que la direction a déclaré que la demande pour les serveurs IA et traditionnels continuait de dépasser l'offre. Le stockage est particulièrement important car les produits détenus par Dell incluent davantage de logiciels et de services, offrant à l'entreprise un levier de croissance à marge plus élevée aux côtés des systèmes IA à forte composante matérielle.
Les actions des analystes ont apporté un soutien supplémentaire à la hausse. Evercore ISI a relevé son objectif de cours sur Dell à $650 contre $575 précédemment, tandis que RBC Capital a initié sa couverture avec un objectif de $640 et une recommandation "Outperform". HPE fournit une comparaison utile avec un pair après que son dernier chiffre d'affaires trimestriel a augmenté de 34%, incluant une croissance d'environ 35% du chiffre d'affaires des serveurs, confirmant que la forte demande d'infrastructure s'étend au-delà de Dell. La conclusion principale est que l'opportunité de Dell s'élargit au-delà des expéditions de serveurs IA vers le stockage, le calcul traditionnel, la modernisation de l'entreprise et l'effet de levier opérationnel alors que les clients construisent une infrastructure IA plus complète.

Valorisez Dell Technologies instantanément (Gratuit avec TIKR) >>>
Dell est-il sous-évalué ?
Dans le cadre des hypothèses de valorisation, l'action est modélisée en utilisant :
- Croissance du chiffre d'affaires (TCAC) : Environ 31%
- Marges opérationnelles : Environ 11%
- Multiple de sortie P/E : 12x
L'hypothèse de croissance du chiffre d'affaires inhabituellement élevée, d'environ 31%, reflète la montée en puissance à court terme de l'infrastructure IA de Dell, y compris son carnet de commandes de serveurs IA de 95 milliards de dollars, plutôt qu'une attente que l'entreprise puisse maintenir une croissance de plus de 30% indéfiniment. La demande continue de serveurs traditionnels et le stade précoce de l'adoption de l'IA en entreprise offrent des opportunités de croissance supplémentaires à mesure que davantage d'entreprises dépassent les déploiements expérimentaux.
L'hypothèse de marge opérationnelle d'environ 11% dépend de la capacité de Dell à transformer la croissance rapide de l'infrastructure en bénéfices de plus haute qualité. Les serveurs IA génèrent d'énormes revenus mais affichent des taux de marge plus faibles, tandis que le stockage, les logiciels, les services et l'effet d'échelle opérationnel peuvent contribuer davantage de profit par dollar de vente. Le graphique EBIT de TIKR soutient cette thèse, avec les estimations du consensus montrant un EBIT en hausse significative au cours des prochaines années et des marges EBIT atteignant environ 12% d'ici l'exercice 2030.
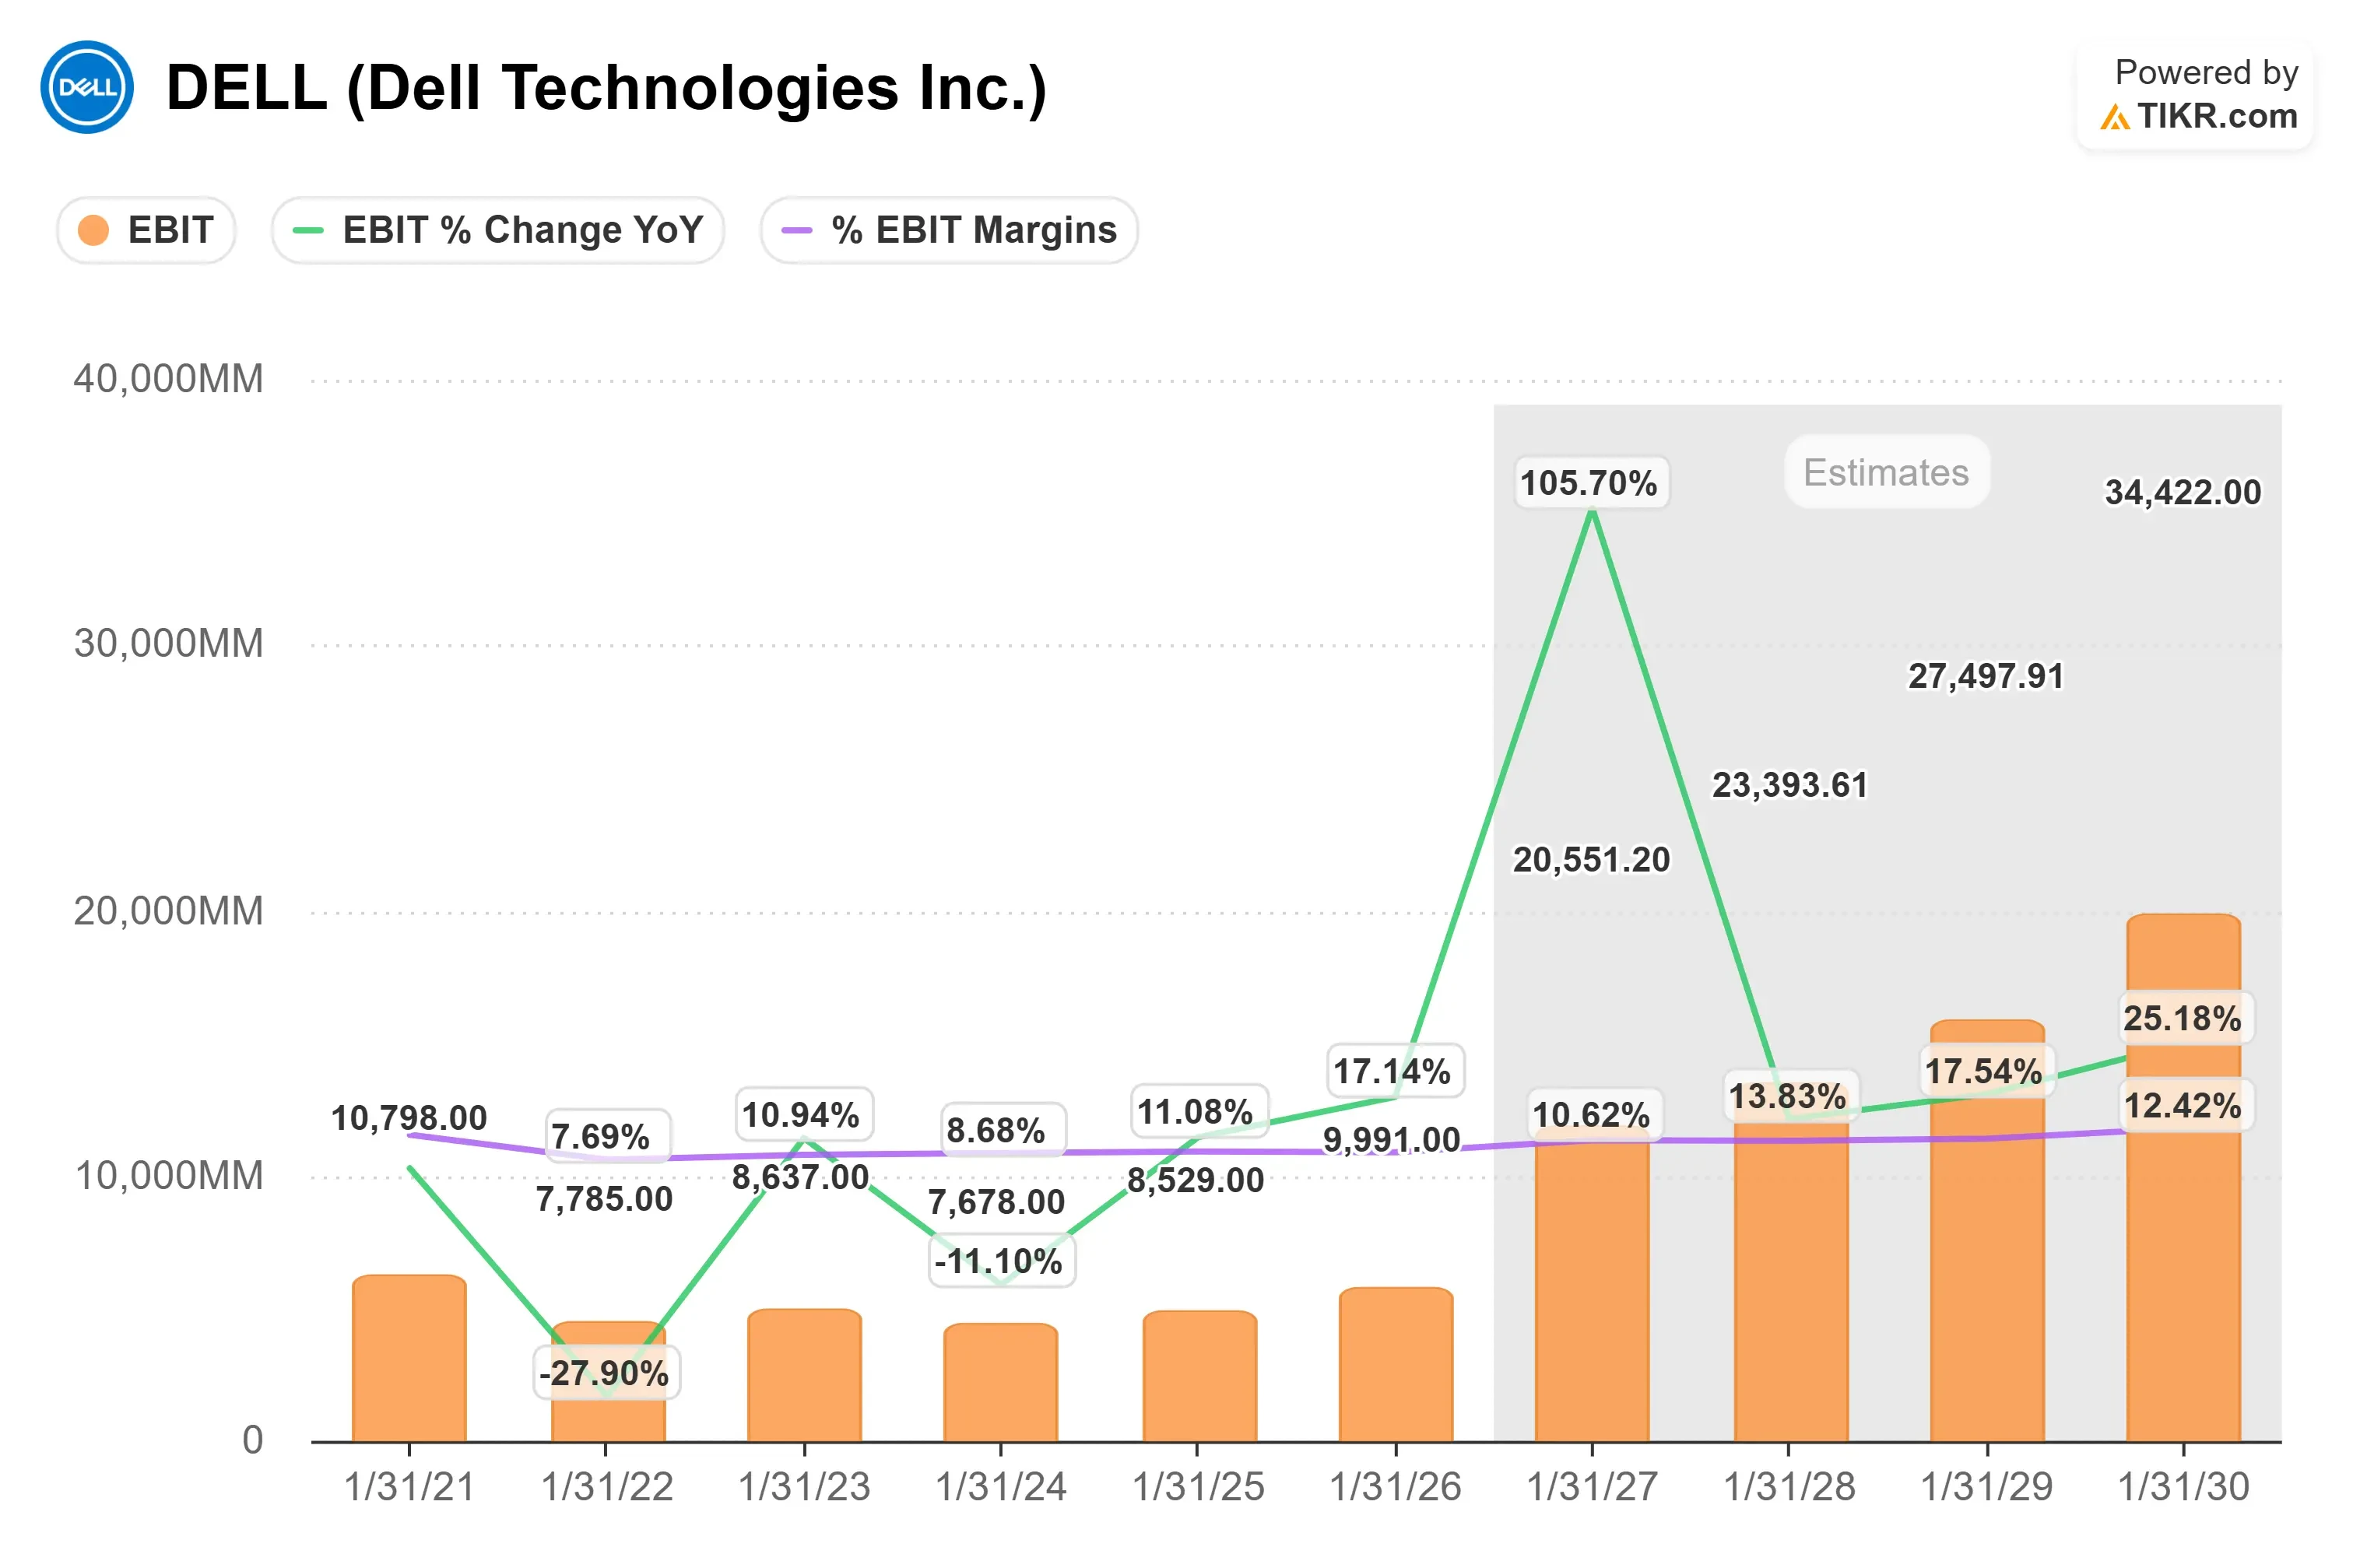
Le multiple de sortie P/E de 12x semble relativement modéré plutôt qu'agressif sur la base des chiffres de valorisation historique de Dell dans le modèle TIKR. Cela signifie que la thèse ne dépend pas du fait que les investisseurs attribuent à Dell un multiple considérablement plus élevé, rendant la conversion du carnet de commandes, la croissance du stockage et l'exécution des marges plus importantes pour les rendements futurs.
Sur la base de ces hypothèses, le modèle de valorisation estime un prix cible d'environ $570, contre un prix récent de Dell proche de $567, ce qui implique un potentiel de hausse total d'environ 1% sur environ 2,4 ans et laisse peu de marge de sécurité de valorisation aux niveaux actuels.
Aux prix actuels, Dell Technologies semble correctement valorisé, des rendements plus forts nécessitant probablement une poursuite de la solidité des commandes IA, une conversion réussie du carnet de commandes, une croissance soutenue du stockage et une amélioration des marges EBIT pour générer des bénéfices supérieurs à ce que la valorisation actuelle reflète déjà.
Quel est le potentiel de hausse de l'action Dell d'ici là ?
Les investisseurs peuvent estimer le cours potentiel de Dell Technologies, ou ce que toute action pourrait valoir, en moins d'une minute en utilisant le nouvel outil de modèle de valorisation de TIKR.
Il suffit de trois entrées simples :
- Croissance du chiffre d'affaires
- Marges opérationnelles
- Multiple de sortie P/E
À partir de là, TIKR calcule le cours potentiel de l'action et les rendements totaux selon des scénarios Hausse, Base et Baisse afin que vous puissiez rapidement voir si une action semble sous-évaluée ou surévaluée.
Si vous ne savez pas quoi saisir, TIKR remplit automatiquement chaque entrée en utilisant les estimations consensuelles des analystes, vous donnant un point de départ rapide et fiable.
Valorisez Dell Technologies en moins de 60 secondes avec TIKR (C'est gratuit) >>>



