

Statistiques clés pour l'action Box
- Prix actuel : $33.75
- Prix cible (milieu) : ~$48
- Cible du consensus : ~$39
- Rendement total potentiel : ~42%
- TRI annualisé : ~7% / an
Découvrez dès maintenant le potentiel de hausse de vos actions préférées avec le nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Que s'est-il passé ?
Box, Inc. (BOX) a passé des années à être considérée comme un simple endroit pour stocker des fichiers. À la mi-septembre, cette réputation est devenue plus difficile à défendre : Box a approfondi son intégration avec ChatGPT, intégrant directement du contenu sécurisé Box dans la bibliothèque ChatGPT afin que les utilisateurs puissent parcourir, rechercher et prévisualiser des fichiers, et modifier des Box Notes, sans quitter le chatbot d'OpenAI. Cela élargit un connecteur que les deux entreprises avaient lancé en 2025. Deux jours plus tôt, le CFO Dylan Smith avait utilisé la conférence Global TMT de Citi pour affirmer que Box est désormais une infrastructure pour l'IA d'entreprise, et non un simple utilitaire de stockage. L'action a clôturé à $33.75, environ 7% en dessous de son plus haut sur 52 semaines, à environ 12 fois l'EBITDA prévisionnel.
Box est tirée vers le centre de la manière dont les entreprises déploient l'IA, pourtant elle se négocie en dessous des multiples que le marché accorde à ses pairs du logiciel à croissance plus rapide. Soit le marché n'a pas encore rattrapé cette évolution, soit il voit quelque chose que les optimistes minimisent.
La société de stockage se place désormais entre les entreprises et leur IA
L'intégration élargie est l'une des trois qu'OpenAI a lancées simultanément, aux côtés de Dropbox et SharePoint, donc l'exclusivité n'est pas l'argument de vente. C'est le contrôle des autorisations. Lorsqu'un utilisateur extrait un contrat dans ChatGPT, les règles d'accès de Box l'accompagnent, de sorte que le modèle ne voit que ce que cet utilisateur est autorisé à voir. C'est l'élément que les outils d'IA génériques ne peuvent pas reproduire seuls, et c'est pourquoi Box continue d'apparaître comme un partenaire de lancement lorsque les fournisseurs de modèles présentent des flux de travail d'entreprise.
Smith a justement insisté sur ce point chez Citi. Il a soutenu que les autorisations et les contrôles d'accès sont plus importants avec les agents qu'avec les humains, car les agents font tout ce que vous leur dites de la manière la plus efficace qu'ils peuvent trouver, sans le jugement qu'une personne applique. Comme il l'a dit, au lieu d'un certain nombre d'employés, "vous avez maintenant un ordre de grandeur d'agents en plus qui courent partout" et qui n'ont pas l'instinct de ne pas partager un contenu qu'ils ne devraient pas. Cela redéfinit deux décennies de travail sur la sécurité comme un atout à l'ère de l'IA plutôt que comme un coût hérité.
Le moteur sous-jacent est Enterprise Advanced, le niveau supérieur de Box, qui entraîne une majoration de prix par utilisateur de 30% à 40% et débloque les flux de travail d'extraction et d'automatisation par IA que les clients adoptent. Il est sur une trajectoire pluriannuelle pour atteindre environ la moitié des revenus, et parce que ses clients augmentent leurs sièges plus rapidement que la base, chaque conversion améliore le profil de croissance.
Consultez les données historiques et les estimations prospectives pour l'action Box (C'est gratuit !) >>>
La réaccélération est réelle, et la décote aussi
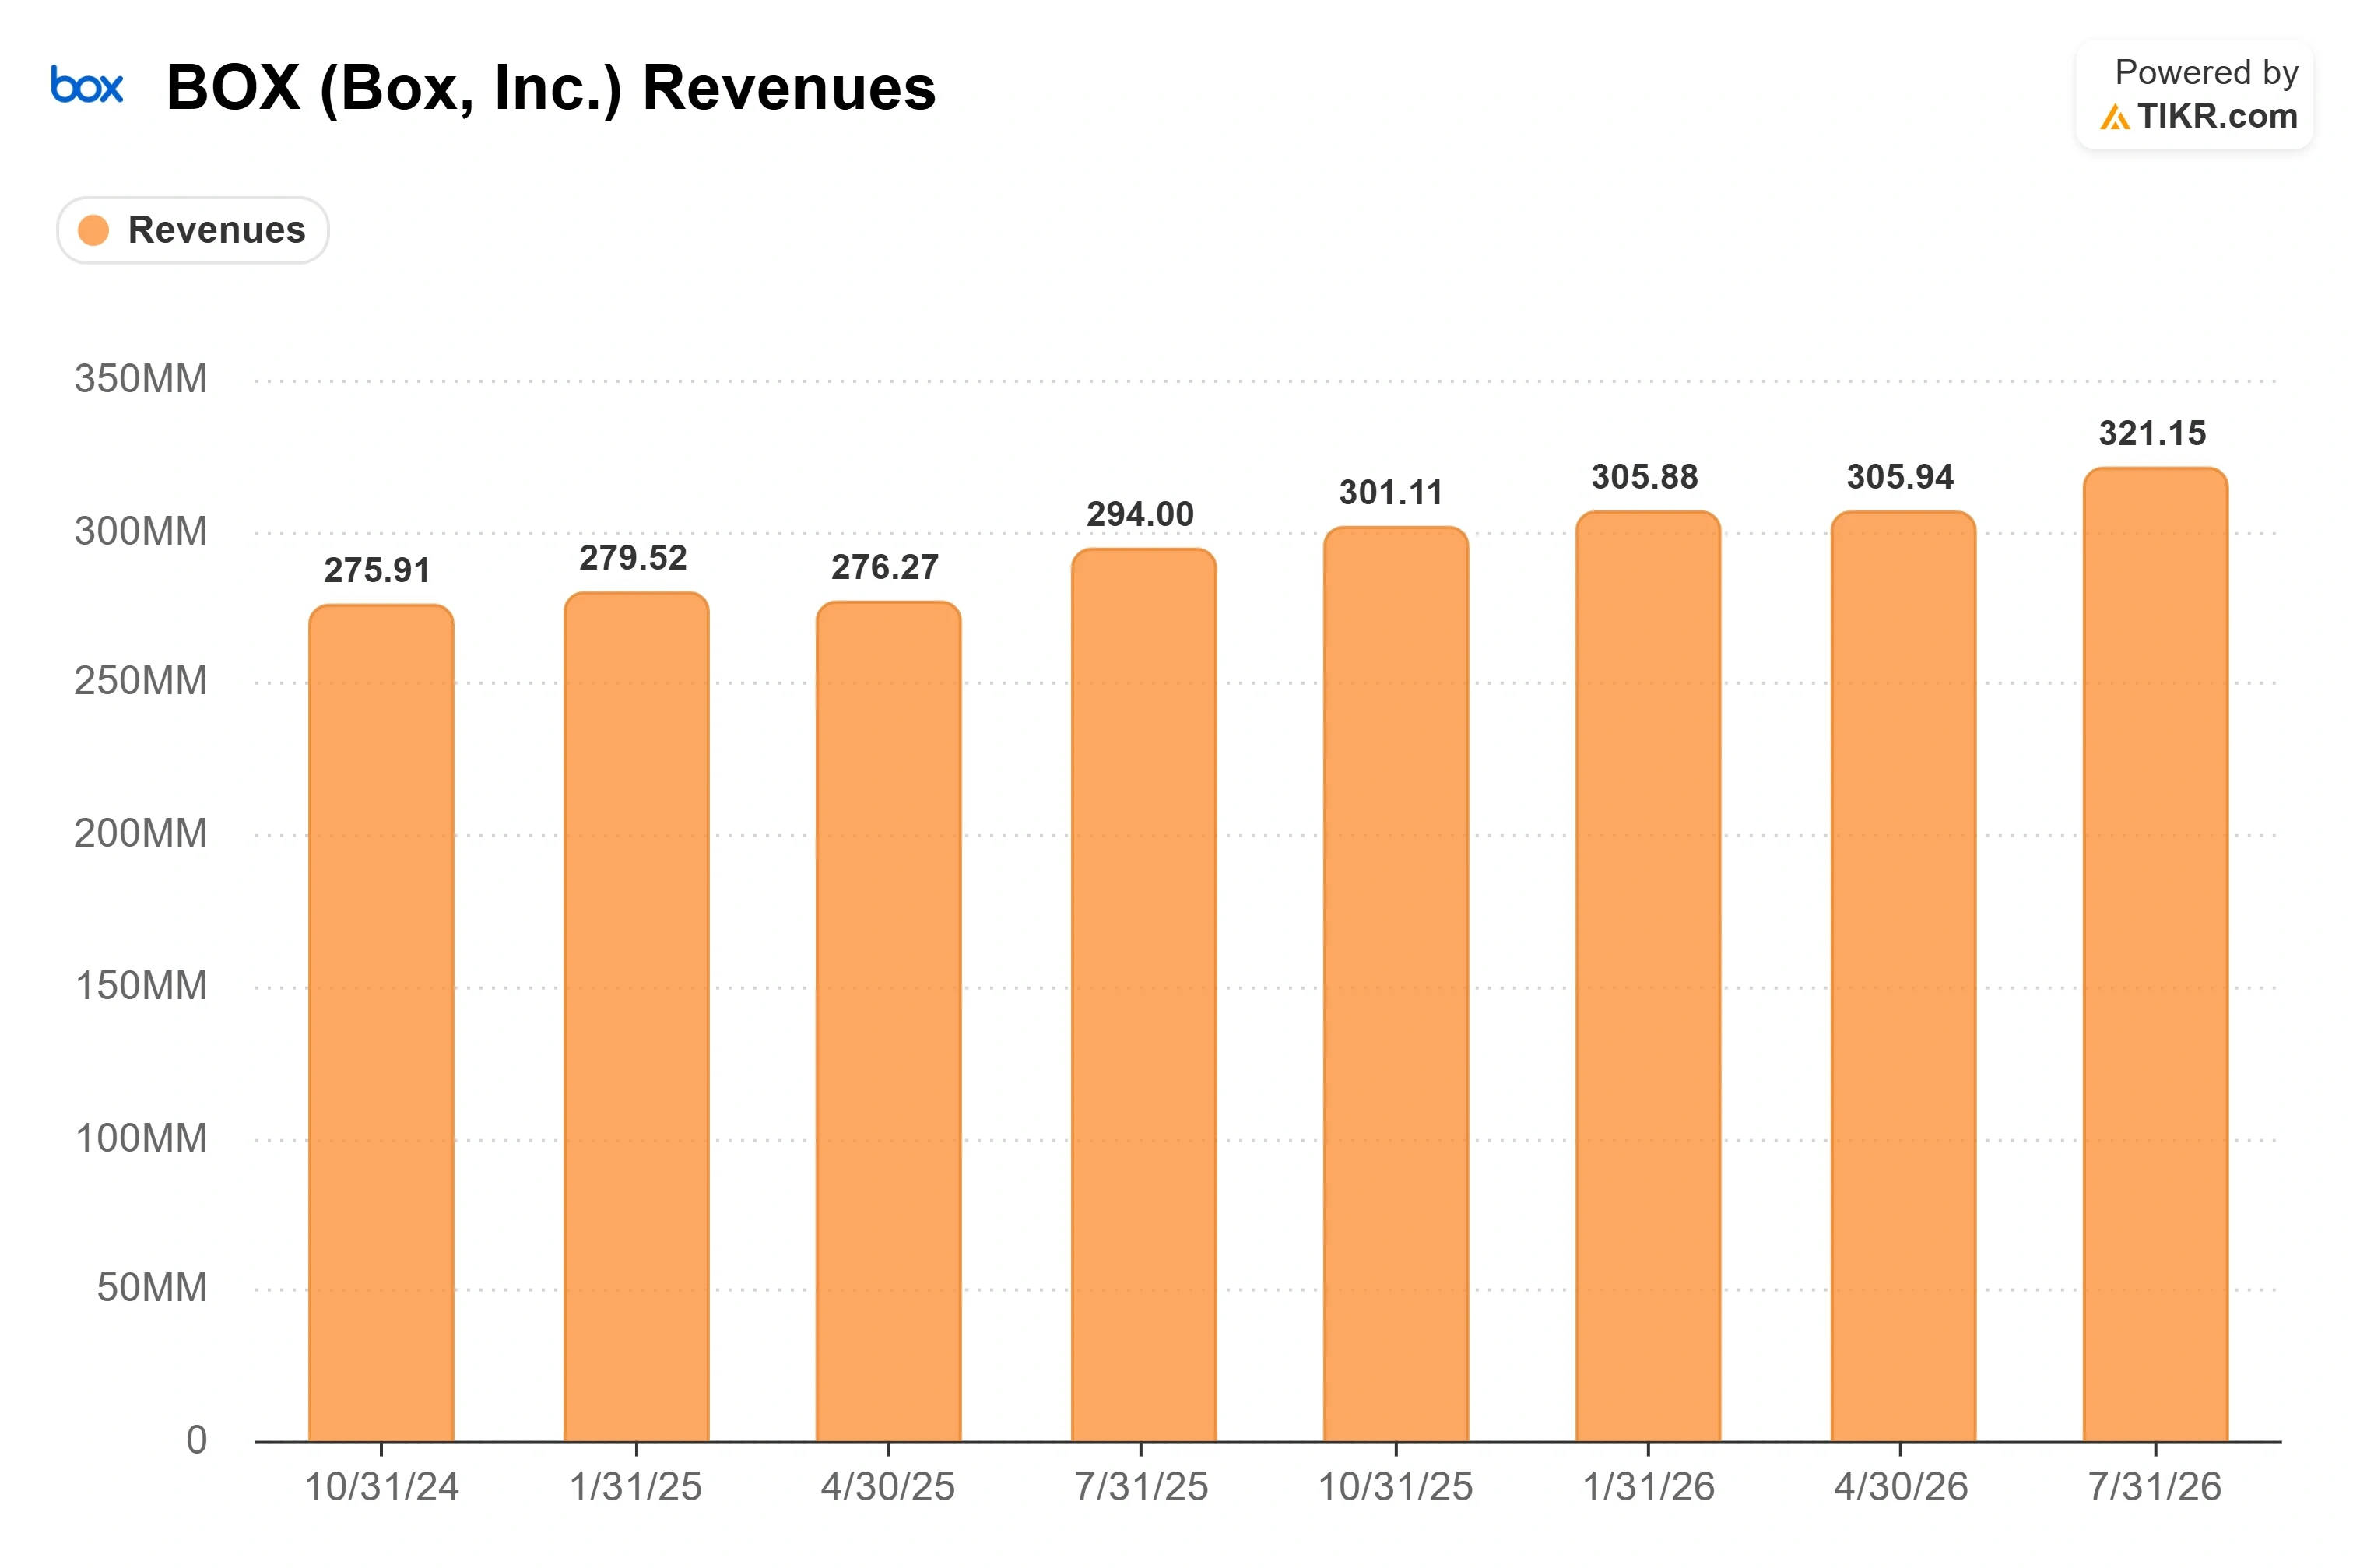
Dans les résultats du deuxième trimestre de l'exercice 2027 publiés le 25 août, Box a affiché un chiffre d'affaires de 321,15 millions de dollars, en hausse de 9,2% en glissement annuel, ou de 11% à taux de change constants. C'était le cinquième trimestre consécutif d'accélération de la croissance, une série qui semblait improbable lorsque l'action a touché un plus bas près de 21 dollars en avril. Le BPA ajusté de 0,40 dollar a légèrement dépassé le consensus, et la marge opérationnelle a atteint 29,4%, en hausse de 94 points de base par rapport à l'année précédente.
Après la publication, Citi a relevé sa cible à 40 dollars, DA Davidson à 50 dollars, BofA à 42 dollars et Morgan Stanley à 36 dollars. La moyenne du consensus est passée à environ 39 dollars contre environ 33 dollars quelques semaines plus tôt, un véritable changement pour une action dont les cibles avaient passé un an à suivre le prix plutôt qu'à le devancer.
Smith a déclaré qu'une majorité significative de clients représentent une opportunité de sièges moyenne d'environ 6 fois l'empreinte actuelle, en grande partie liée au remplacement des systèmes de contenu hérités. C'est une piste de croissance, et il a qualifié ce remplacement de parcours pluriannuel ralenti par la gravité des données. Il a également noté que la croissance actuelle des obligations de performance restantes de 14% à taux de change constants est flattée par des contrats plus longs, donc elle surestime le rythme sous-jacent.
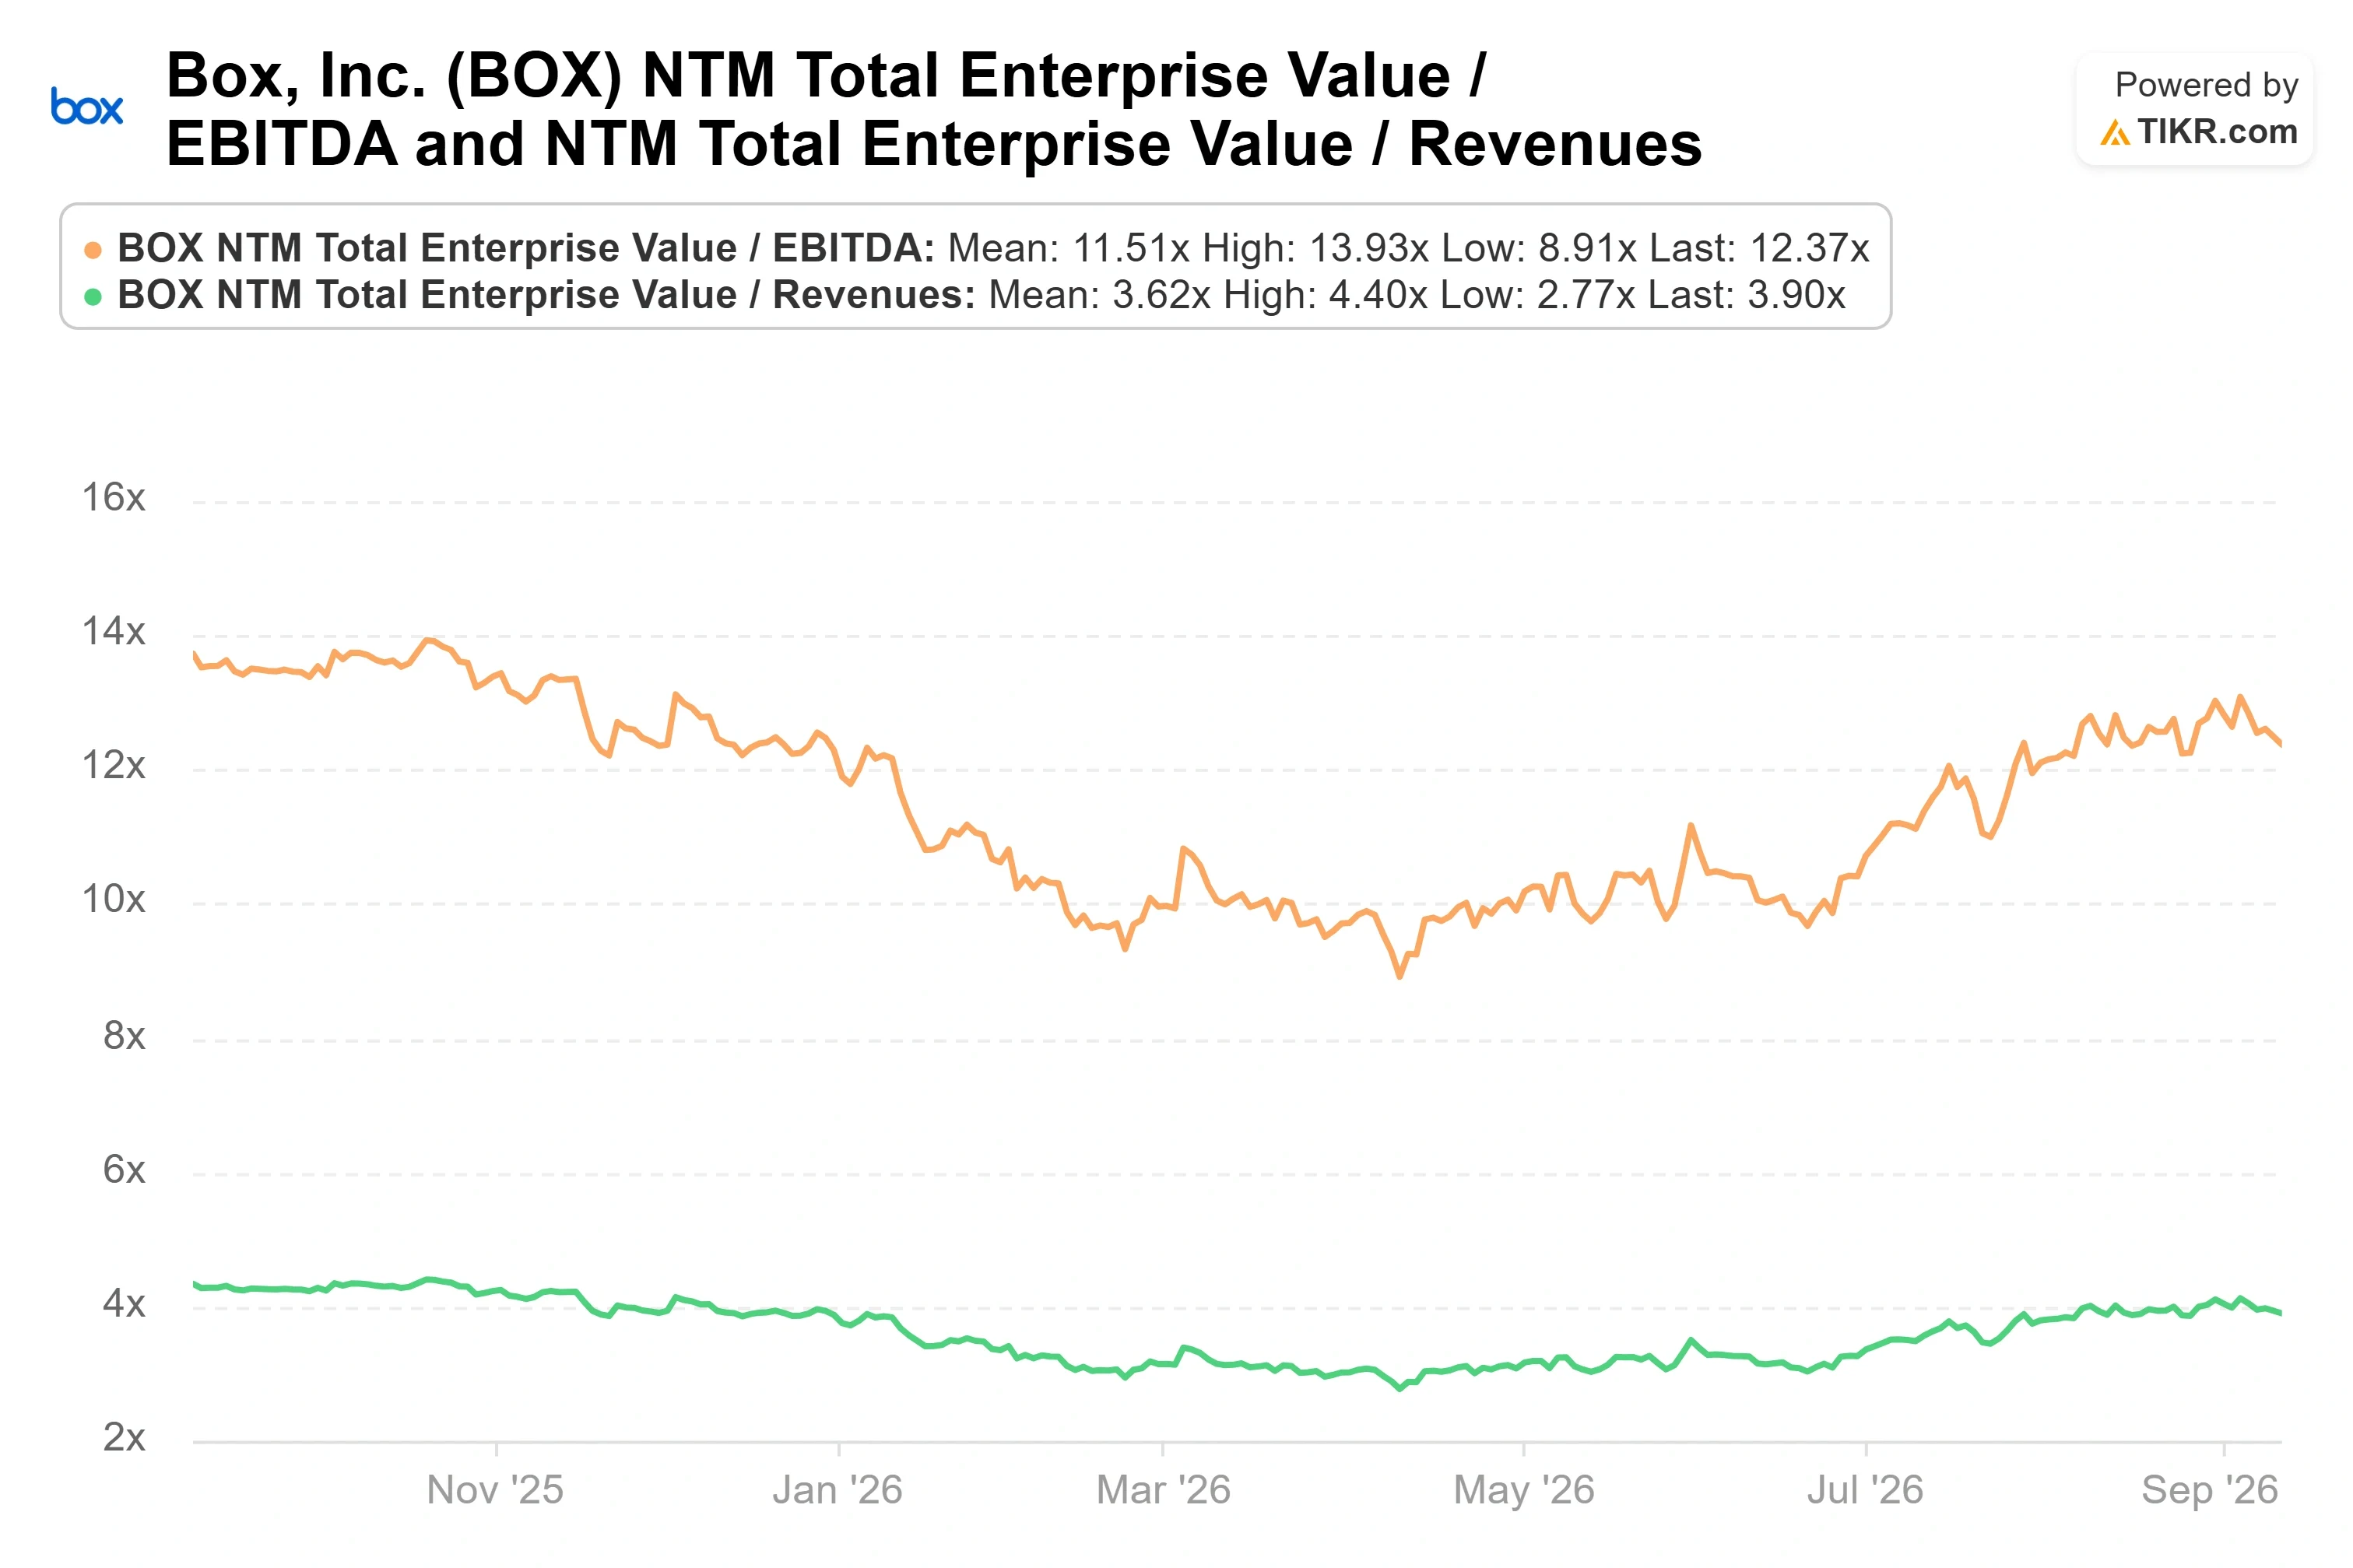
Box se négocie près de 12 fois l'EV/EBITDA prévisionnel et en dessous de 4 fois le chiffre d'affaires prévisionnel. Ce multiple sur l'EBITDA se situe juste au-dessus de la médiane des pairs du logiciel d'environ 11,7x, et bien en dessous de la moyenne proche de 24x que des noms comme CrowdStrike et Palantir font gonfler. L'écart le plus marqué est sur le chiffre d'affaires : le sous-4x de Box se situe en dessous de pairs à croissance plus lente comme Salesforce et Adobe. Une certaine décote est méritée, puisque Box croît à 9%, et non à 20%, et concurrence l'Office 365 groupé de Microsoft. Mais une entreprise qui se convertit à des niveaux d'IA à prix plus élevés, qui génère une forte trésorerie disponible, et qui se situe dans la pile technologique d'IA des principaux fournisseurs de modèles n'est manifestement pas une histoire sans croissance. La question de savoir si une croissance de 9% mérite une revalorisation est ce que le modèle doit trancher.
Voyez comment Box se compare à ses pairs sur TIKR (C'est gratuit !) >>>
Analyse avancée du modèle TIKR
- Prix actuel : $33.75
- Prix cible (milieu) : ~$48
- Rendement total potentiel : ~42%
- TRI annualisé : ~7% / an

Le scénario médian du modèle TIKR projette que Box atteindra environ 48 dollars début 2031, soit un rendement total d'environ 42% par rapport à aujourd'hui. Deux moteurs de revenus portent ce chiffre : le changement de mix vers Enterprise Advanced avec sa majoration de prix de 30% à 40%, et l'activité de consommation, que Smith s'attend à voir passer d'environ 5% du chiffre d'affaires aujourd'hui à 10% ou plus dans les trois à cinq prochaines années. Le moteur de marge est l'effet de levier opérationnel continu, la direction délivrant plus d'un point d'effet de levier sur les dépenses cette année, tout en finançant le développement commercial. Le risque principal est le rythme du remplacement des systèmes hérités, puisque l'opportunité de sièges à 6x ne se concrétise que si les entreprises se déplacent réellement, aggravé par les coûts de capacité du cloud public, que Smith s'attend à voir peser sur la marge brute jusqu'à l'année prochaine.
Le scénario haussier : l'IA fait du contenu non structuré une priorité stratégique, Box multiplie les sièges plus vite que prévu par le modèle, et le multiple se revalorise vers celui de ses pairs. Le scénario baissier : la croissance reste bloquée près de 9%, les coûts du cloud persistent, et le multiple actuel s'avère être le prix juste du marché pour une entreprise à croissance composée régulière.
Conclusion
Le prochain vrai test est le T3 de l'exercice, publié début décembre, et BoxWorks au même trimestre, où la direction a signalé ses dépenses les plus lourdes de l'année. Surveillez deux choses : si la croissance du chiffre d'affaires à taux de change constants reste à deux chiffres, et si la part de chiffre d'affaires d'Enterprise Advanced continue de grimper vers la moitié de l'activité. Si les deux se maintiennent et que la consommation commence à décoller, la cible de 48 dollars semble conservatrice. Si la croissance retombe à un taux élevé à un chiffre tandis que les coûts du cloud pèsent sur les marges, la prudence du marché était justifiée. L'intégration approfondie avec ChatGPT a rendu Box plus visible qu'elle ne l'a été depuis des années. Décembre montrera si la visibilité se convertit en dollars.
Devriez-vous investir dans Box ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre exactement à cette question.
Ouvrez Box, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les prix cibles sont orientés à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre Box aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez Box sur TIKR Gratuit →
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour suivre l'argent intelligent.
- Analysez des actions en seulement 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres... plus vous découvrirez d'opportunités. Recherchez 100K+ actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus encore avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !





