


Principales statistiques pour l'action Occidental
- Prix actuel : $61.46
- Prix cible (milieu) : ~$66
- Cible du consensus : ~$67
- Rendement total potentiel : ~7%
- TRI annualisé : ~2% / an
Désormais disponible : Découvrez le potentiel de hausse de vos actions préférées grâce au nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Que s'est-il passé ?
Occidental Petroleum (OXY) continue d'attirer des objectifs de prix plus élevés, et le dernier en date provient d'une firme qui a passé l'année dernière à être son critique le plus sévère. Le 11 septembre, Evercore ISI a relevé son objectif à 70 $ contre 65 $ tout en maintenant une recommandation Outperform, le plaçant près du sommet d'un consensus qui avait OXY à 38 $ avec une recommandation Underperform aussi récemment qu'en octobre 2025. La tendance est claire : le consensus se réchauffe lentement pour un titre qu'il a passé une grande partie de l'année dernière à noter Hold.
Le cours a clôturé à 61,46 $, en hausse d'environ 45 % depuis janvier et à quelques dollars du plus haut sur 52 semaines de 67,45 $. Et la principale raison pour laquelle l'action est à ce niveau ne vient pas des analystes. C'est le pétrole : Le Brent a de nouveau franchi les 100 $ le baril le 9 septembre alors que les combats au Moyen-Orient s'intensifiaient, et OXY a progressé avec Exxon, Chevron et ConocoPhillips. La question que pose l'objectif de 70 $ est donc de savoir si les fondamentaux ont été réévalués, ou si le consensus suit simplement une hausse du pétrole qu'il ne contrôle pas.
Ce que les objectifs plus élevés valorisent réellement
L'argument haussier repose sur le plan présenté par la direction en août : le nouveau PDG Richard Jackson, dans son deuxième trimestre à la tête de l'entreprise, a fixé des jalons concrets derrière un objectif d'ajouter plus de 4 milliards de dollars de flux de trésorerie annuels durables d'ici 2030, et a présenté la majeure partie comme durable plutôt que dépendante des prix, avec "environ 85 % à réaliser même à des prix bien plus bas." Le moteur est un taux de déclin de base plus faible, que la direction prévoit de faire passer d'environ 25 % à 20 % d'ici 2030 à mesure que les projets de récupération avancée arriveront à maturité, réduisant ainsi les investissements de maintien d'environ 900 millions de dollars.
Le responsable des opérations internationales, Ken Dillon, a évoqué Oman, où l'injection d'eau a été utilisée "pour réduire les déclins de 19 % à environ 7 % une fois terminé, prolongeant la durée de vie des champs", la même technique qu'Occidental déploie maintenant dans le Golfe du Mexique et ses actifs du Permian. C'est le genre de preuve opérationnelle qui peut faire évoluer un ancien sceptique vers une vision constructive.
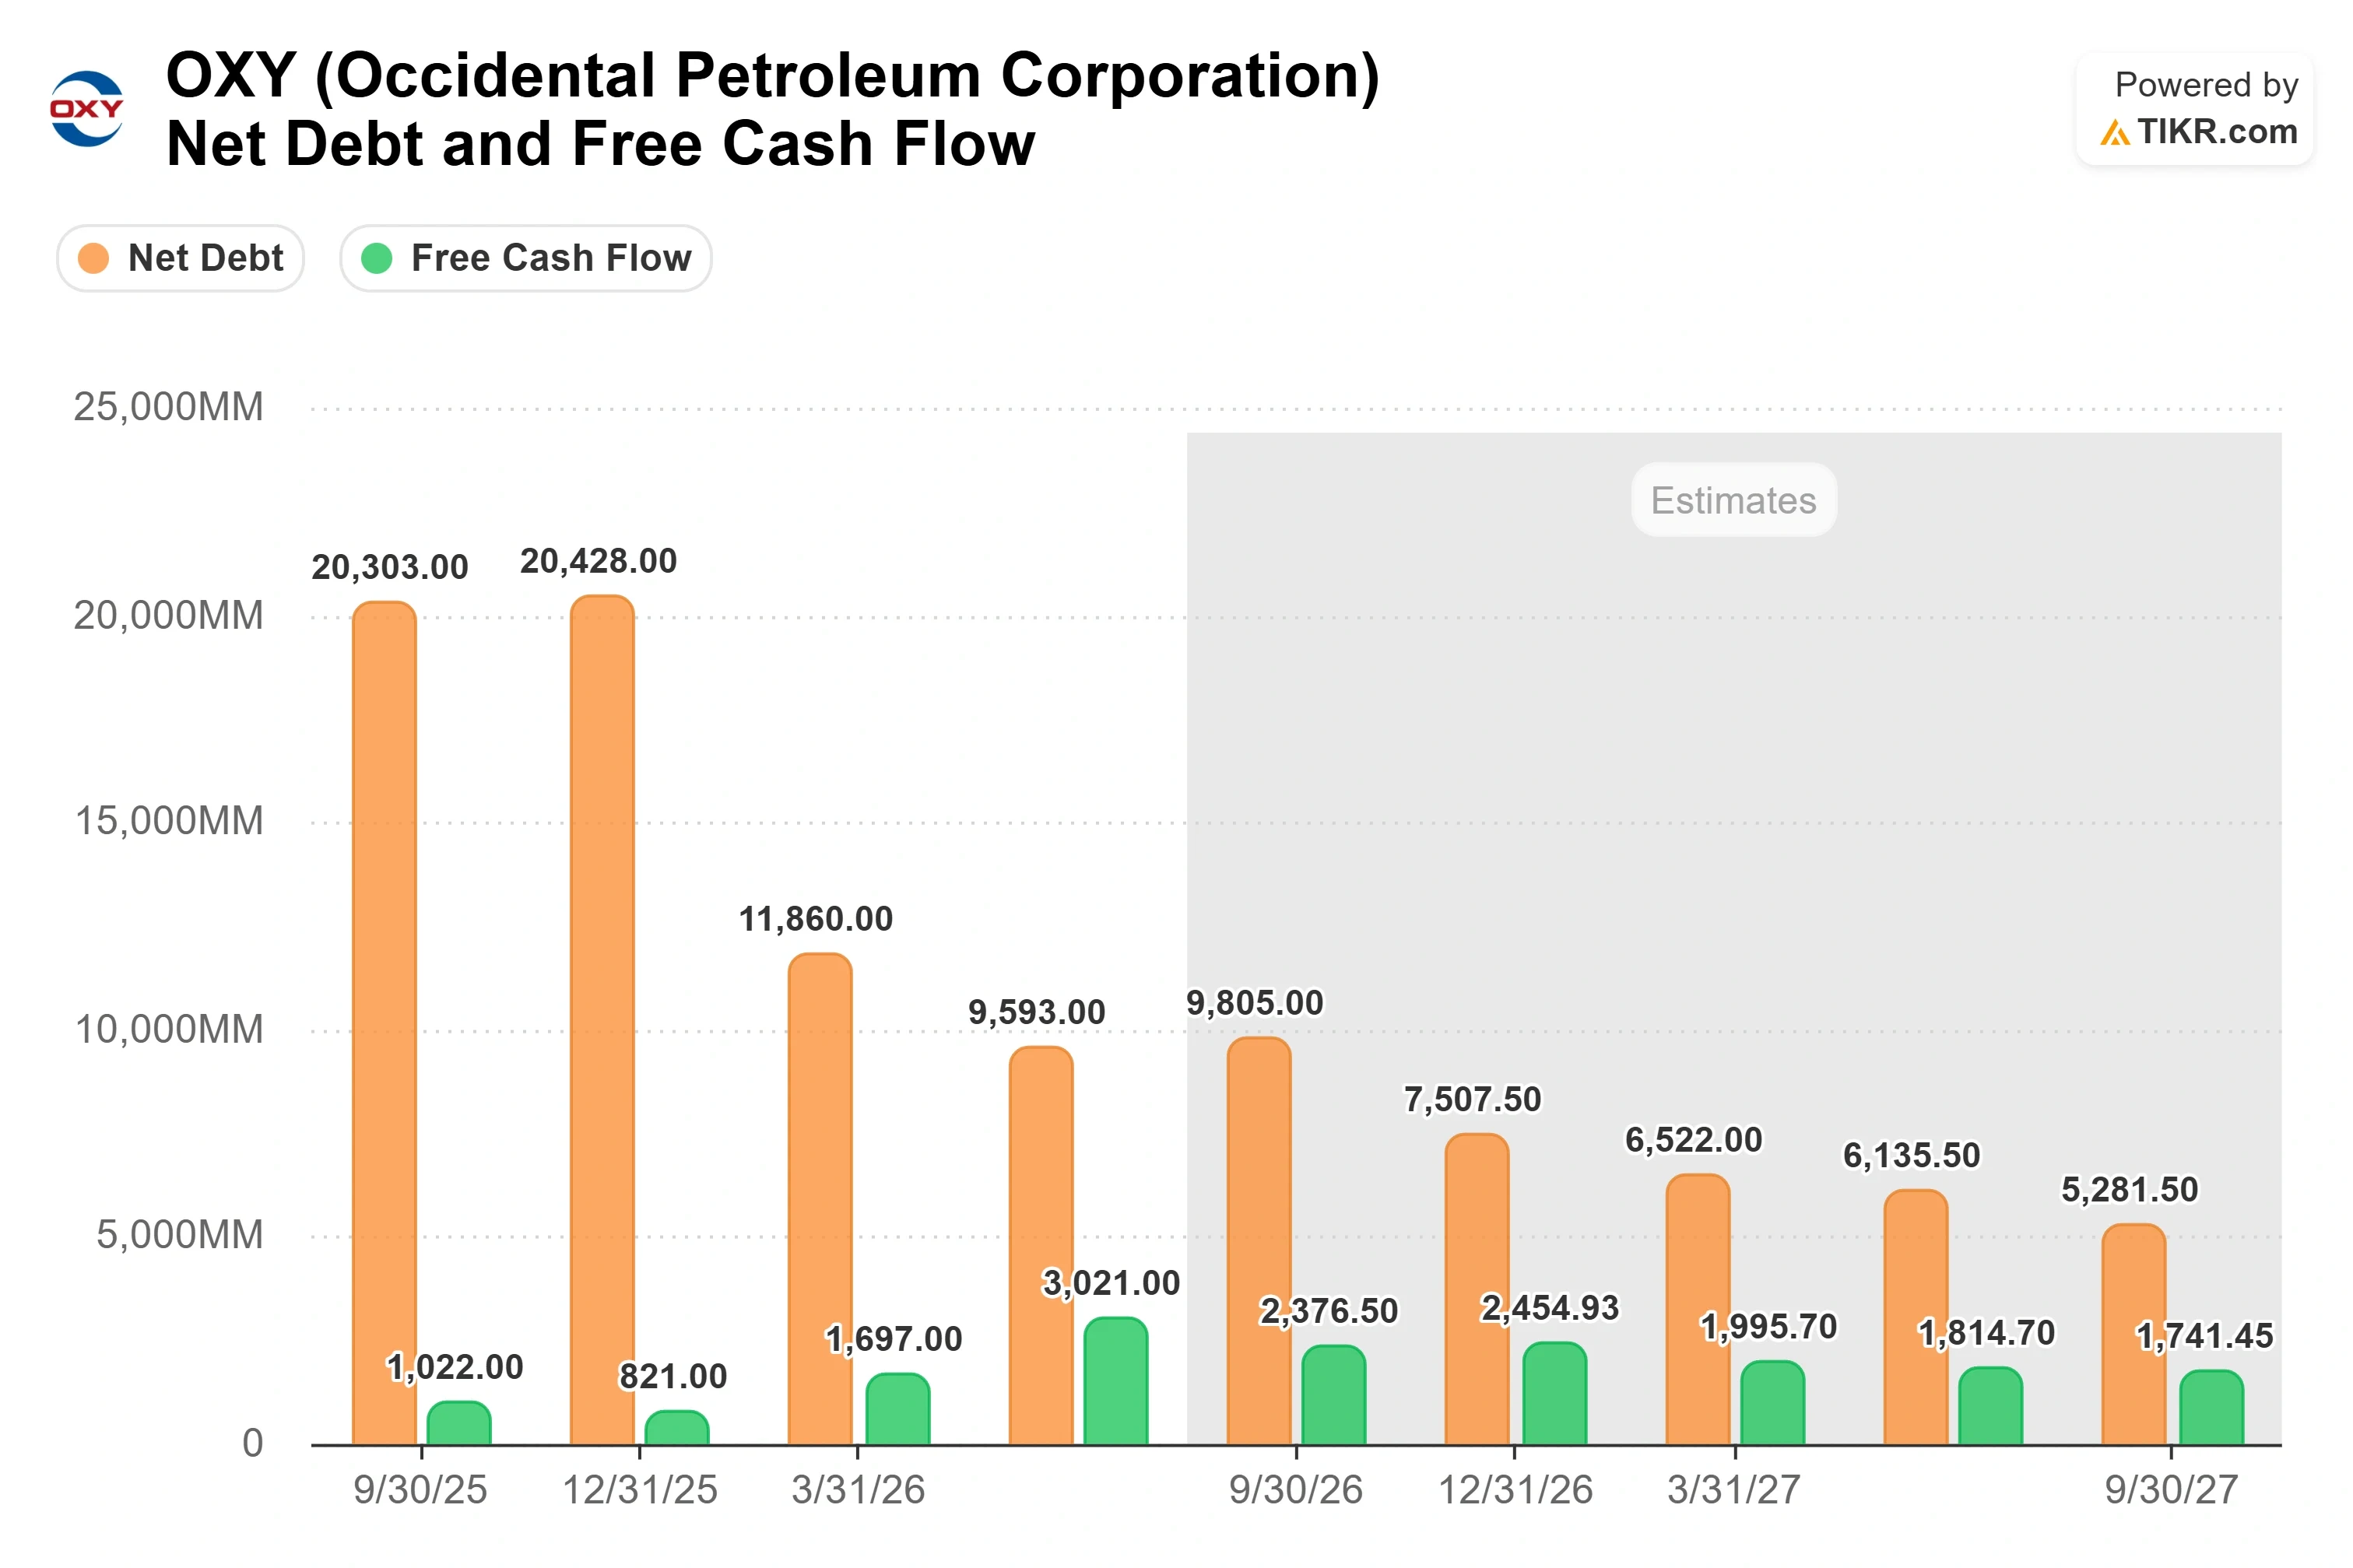
Occidental a réduit sa dette principale de 1,5 milliard de dollars au deuxième trimestre pour atteindre 11,8 milliards de dollars, son niveau le plus bas depuis 2019, et a fixé une ligne dure à 10 milliards de dollars comme prochain jalon, un niveau qui devrait réduire les charges d'intérêts annuelles d'environ 740 millions de dollars par rapport à 2025. Ces progrès ont financé une augmentation de 8 % du dividende à 0,28 $ par action. Lors de la conférence téléphonique du T2, cependant, le directeur financier Sunil Mathew a été franc sur ce que ce jalon ne débloque pas encore : "Les rachats d'actions resteront opportunistes et tout programme continu de rachat d'actions sera une priorité moindre jusqu'au remboursement des actions privilégiées", une participation au capital qui n'arrive à échéance qu'en août 2029.

Voir les estimations historiques et prospectives pour l'action Occidental (C'est gratuit !) >>>
Pourquoi l'action peut être bon marché et rester plafonnée
Face à ces améliorations se dresse le risque qui ne quitte jamais un producteur aussi endetté : il ne fixe pas son propre prix. L'action bondit sur une peur géopolitique et baisse lorsque le pétrole s'affaiblit, et une baisse durable étirerait le calendrier de désendettement que supposent les objectifs plus élevés. Ce levier financier est la raison pour laquelle OXY semble bon marché et le reste. Elle se négocie près de 5,3x l'EV/EBITDA NTM, un cran en dessous de noms diversifiés comme Suncor à 7,29x et à peu près au niveau de pairs purs et durs comme TotalEnergies à 4,84x. Pour un producteur supportant plus de risque de bilan que les majors, une certaine décote est exactement ce que les chiffres devraient montrer. Le débat que rouvre l'objectif de 70 $ est de savoir si la baisse de la dette mérite un écart plus étroit, ou si le marché a raison de continuer à valoriser OXY comme un pari à effet de levier sur le pétrole.
Voir comment Occidental se compare à ses pairs sur TIKR (C'est gratuit !) >>>
Analyse du modèle avancé TIKR
- Prix actuel : $61.46
- Prix cible (milieu) : ~$66
- Rendement total potentiel : ~7%
- TRI annualisé : ~2% / an

Moteurs de revenus : volumes stables dans le Permian et contribution croissante et à marge plus élevée du Powder River Basin (~1 % de croissance des revenus supposée).
Moteur de marge : le programme d'économies sur les coûts et les intérêts, faisant passer la marge nette vers ~16 %.
Ce qui limite l'objectif : une compression du P/E d'environ 6 % par an, même si le BPA progresse à près de 10 %.
Risque principal : une baisse soutenue des prix du pétrole qui réinitialise toute la base de flux de trésorerie.
À ~66 $, le scénario médian du modèle se situe juste en dessous des 70 $ d'Evercore, et la moyenne du consensus est proche de 67 $, ce qui indique que le désaccord est étroit, pas un gouffre. Le potentiel de hausse : atteindre les objectifs de coûts et de déclin tout en maintenant le pétrole, et le scénario haut du modèle tend vers 101 $ d'ici 2030, un rendement total proche de 64 %. Le risque de baisse : si le pétrole s'effondre, le faible rendement annuel du scénario médian peut devenir négatif, car un producteur à faible multiple et preneur de prix a peu de coussin pour amortir la chute.
Conclusion
Le prochain vrai test est le jalon des 10 milliards de dollars de dette principale. La direction en a fait le déclencheur qui modifie l'allocation du capital, donc l'atteindre avant la fin de l'année validerait le rythme supposé par les objectifs plus élevés. Surveillez le rapport du T3, attendu début novembre, pour voir la dette principale se rapprocher de cette ligne et pour tout changement dans le langage sur les rachats d'actions, actuellement conditionné au remboursement des actions privilégiées de 2029. Une dette à ou près de 10 milliards de dollars avec le dividende intact serait le signe que le plan fonctionne. Un recul, très probablement dû à un prix du pétrole plus faible, prouverait que l'optimisme à 70 $ est prématuré.
Devriez-vous investir dans Occidental ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre précisément à cette question.
Ouvrez Occidental, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent en termes de revenus et de bénéfices pour les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les objectifs de prix sont en hausse ou en baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre Occidental aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez Occidental sur TIKR Gratuit →
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour suivre les capitaux intelligents.
- Analysez des actions en aussi peu que 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez 100K+ actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !






