Principales Statistiques pour l'Action Intuitive Surgical
- Prix Actuel : $369.15
- Prix Cible (Milieu) : ~$585
- Cible du Marché : ~$476
- Rendement Total Potentiel : ~59%
- TRI Annualisé : ~11% / an
Maintenant en ligne : Découvrez le potentiel de hausse de vos actions préférées avec le nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Que s'est-il passé ?
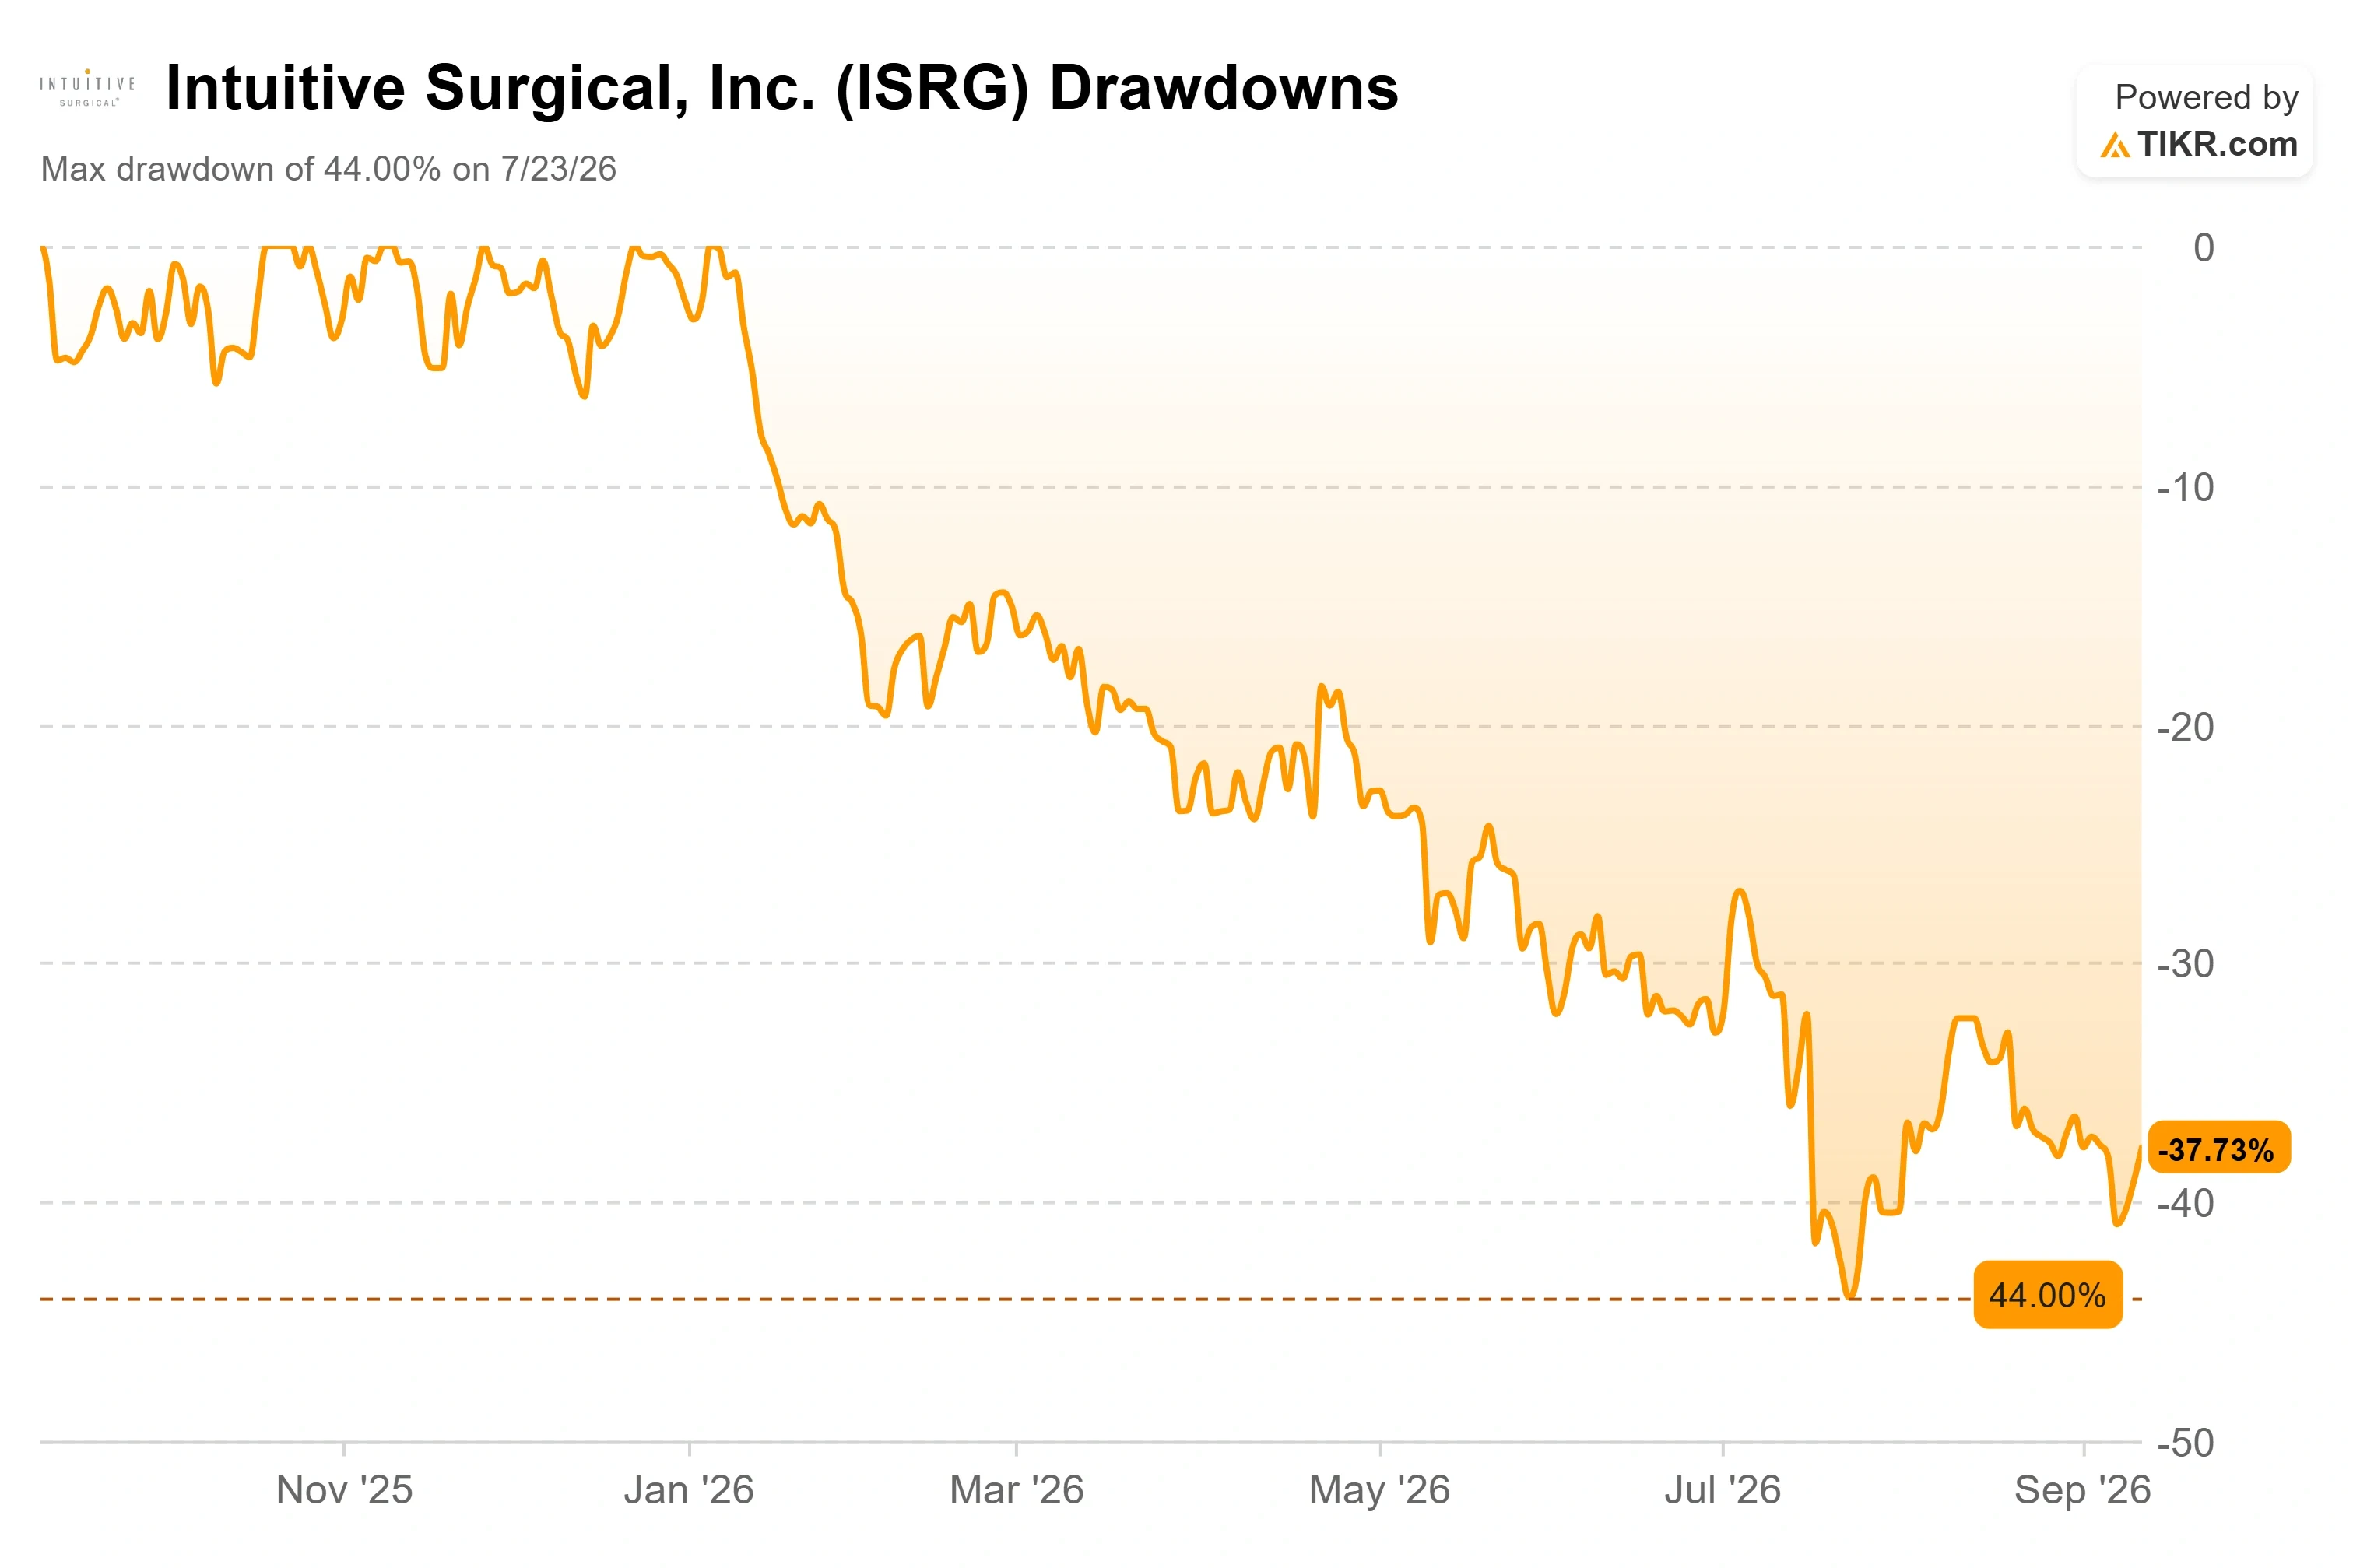
Intuitive Surgical (ISRG) a passé l'année 2026 à être sanctionnée pour un problème que la plupart des entreprises envieraient : elle continue de croître son chiffre d'affaires à près de 20 %, et le marché a décidé que ce n'était pas suffisant. L'action a clôturé à $369.15 le 11 septembre, soit environ 39 % en dessous du pic de janvier 2025 près de $610, après que la croissance des procédures aux États-Unis ait ralenti et que de nouveaux concurrents en chirurgie des tissus mous soient arrivés sur le marché. La crainte est que le ralentissement américain soit structurel.
Puis, le 8 septembre, la société a apporté de nouvelles preuves sur la table. Intuitive a co-publié une méta-analyse évaluée par des pairs, dirigée par Thomas H. Shin, chirurgien bariatrique au Mass General Brigham, avec des chercheurs de l'Université de Virginie. Elle couvre plus de 14 millions de procédures pour 13 affections bénignes, et elle vise précisément la partie de l'activité qui inquiète le plus les baissiers.
Les Preuves Visent le Point Faible
Le scénario baissier concerne la chirurgie générale bénigne, les procédures de la vésicule biliaire et de la hernie sur lesquelles la direction compte pour réaccélérer la croissance américaine.
Publiée dans Annals of Surgery Open, elle synthétise 14 ans de données provenant de 32 pays. Comparée à la chirurgie laparoscopique, le système da Vinci n'a montré aucune différence statistiquement significative en termes de complications ou de mortalité à 30 jours, avec des temps opératoires environ 24 minutes plus longs. Comparée à la chirurgie ouverte, l'écart était plus net : probabilités plus faibles de complications, de réadmission, de réopération et de mortalité, ainsi qu'une probabilité 37 % plus faible de nécessiter des médicaments contre la douleur dans les 30 jours. Intuitive la qualifie de plus grande comparaison de ce type. Ce n'est pas un succès total, et la société le reconnaît, mais elle fournit aux chirurgiens des preuves dans la catégorie où il reste le plus de marge d'adoption.
Lors de la conférence Wells Fargo Healthcare le 9 septembre, le CFO Jamie Samath a été interrogé sur la possibilité que la croissance des procédures aux États-Unis tombe en dessous de 10 % au second semestre. Il a refusé de donner des prévisions régionales mais a réaffirmé la fourchette mondiale de 13,5 % à 15,5 %, déclarant que la croissance est "susceptible d'être vers le milieu de la fourchette." Son cadre d'analyse est procédure par procédure : la cholécystectomie, la plus grande catégorie aux États-Unis, ne se situe qu'au deuxième quartile d'adoption, tandis que la chirurgie cardiaque et la mastectomie avec conservation du mamelon entrent tout juste dans l'entonnoir. Les preuves que la chirurgie robotique tient le coup dans les cas bénins sont le carburant dont la courbe a besoin.
Voir les données historiques et les prévisions pour l'action Intuitive Surgical (C'est gratuit !) >>>
Le Ralentissement est Réel, Mais les Chiffres ne Cèdent Pas
Samath a cité un impact modeste des subventions ACA réduites, déjà signalé, ainsi que la chirurgie bariatrique, autrefois un moteur et désormais un frein. Interrogé sur le fait qu'elle ait atteint son point bas, il a été franc : "le déclin n'a pas encore approché 0." Dan Connally, responsable des relations avec les investisseurs, a noté que la chirurgie bariatrique américaine est passée d'un peu plus de 5 % des procédures mondiales da Vinci à un peu plus de 2 %, donc les dégâts supplémentaires s'estompent même si le déclin se poursuit.
Le chiffre d'affaires du T2 de 2 892,30 millions de dollars a dépassé les attentes du marché de 2,38 %, et le BPA ajusté de 2,80 $ a dépassé les attentes de près de 12 %. La marge d'EBIT a atteint 42,11 % au trimestre. L'argument final de Samath était un défi de lire le compte de résultat : une croissance du chiffre d'affaires au premier semestre de 21 %, une croissance du BPA supérieure à 30 %, et une marge de flux de trésorerie disponible de 31 %, "à peu près aussi élevée que nous l'avons jamais fait dans notre histoire." Le marché a anticipé un ralentissement toute l'année tandis que les chiffres continuaient de grimper.
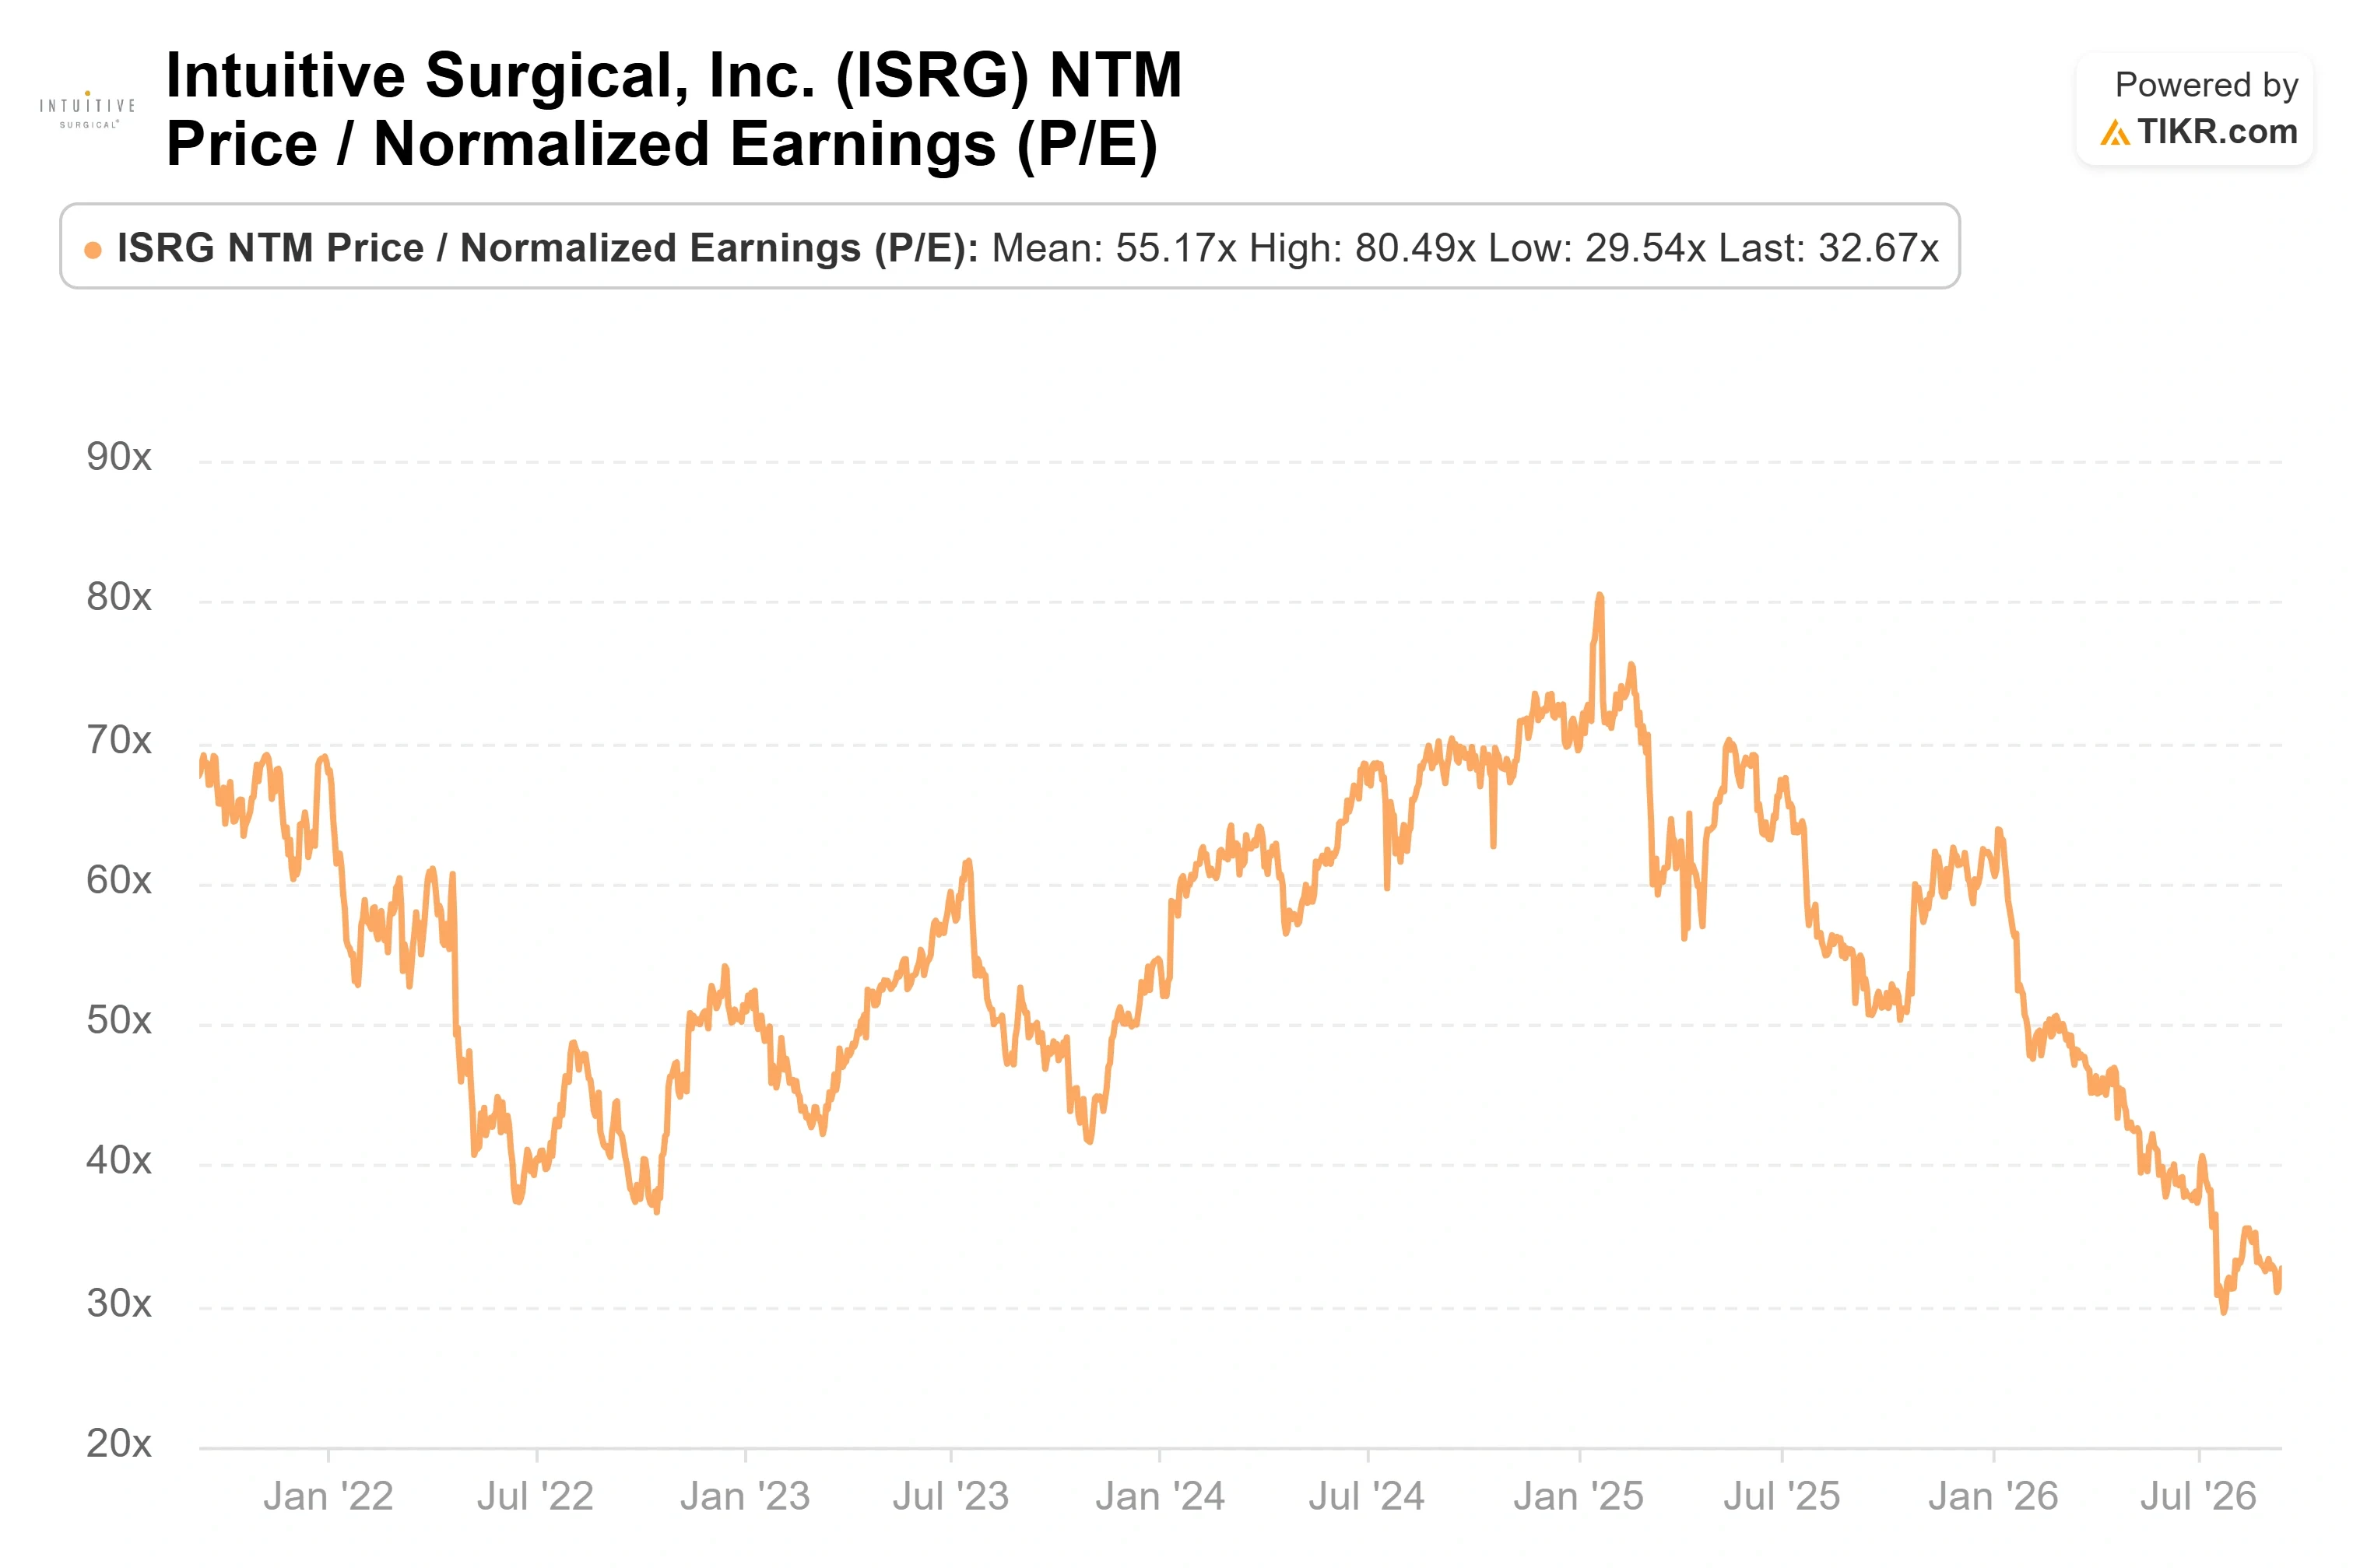
Le Hugo de Medtronic a été le premier robot pour tissus mous de grande capitalisation à obtenir l'approbation de la FDA depuis Intuitive, obtenant une indication en urologie en décembre 2025, et Medtronic a depuis déposé une demande pour Hugo en chirurgie générale et gynécologie, les catégories exactes qui génèrent le plus de volume da Vinci. L'Ottava de Johnson & Johnson a suivi avec sa propre autorisation en juillet 2026. L'arrivée de deux concurrents crédibles en moins d'un an est une vraie raison pour laquelle le multiple s'est comprimé, passant d'environ 61 fois les bénéfices anticipés fin 2025 à environ 33 fois aujourd'hui. La réponse de Samath est que la base de la concurrence est l'écosystème complet, et non le robot seul, et il s'attend à ce que les rivaux aient besoin de "quelques années" pour se développer face à lui. Une entreprise avec une marge brute de 66,7 % et une croissance anticipée à deux chiffres moyens se négocie rarement à un prix aussi bas, et c'est le cas maintenant parce que ces inquiétudes concurrentielles sont arrivées en même temps que le ralentissement américain.
Voir comment Intuitive Surgical se comporte par rapport à ses pairs sur TIKR (C'est gratuit !) >>>
Analyse du Modèle Avancé TIKR
- Prix Actuel : $369.15
- Prix Cible (Milieu) : ~$585
- Rendement Total Potentiel : ~59%
- TRI Annualisé : ~11% / an
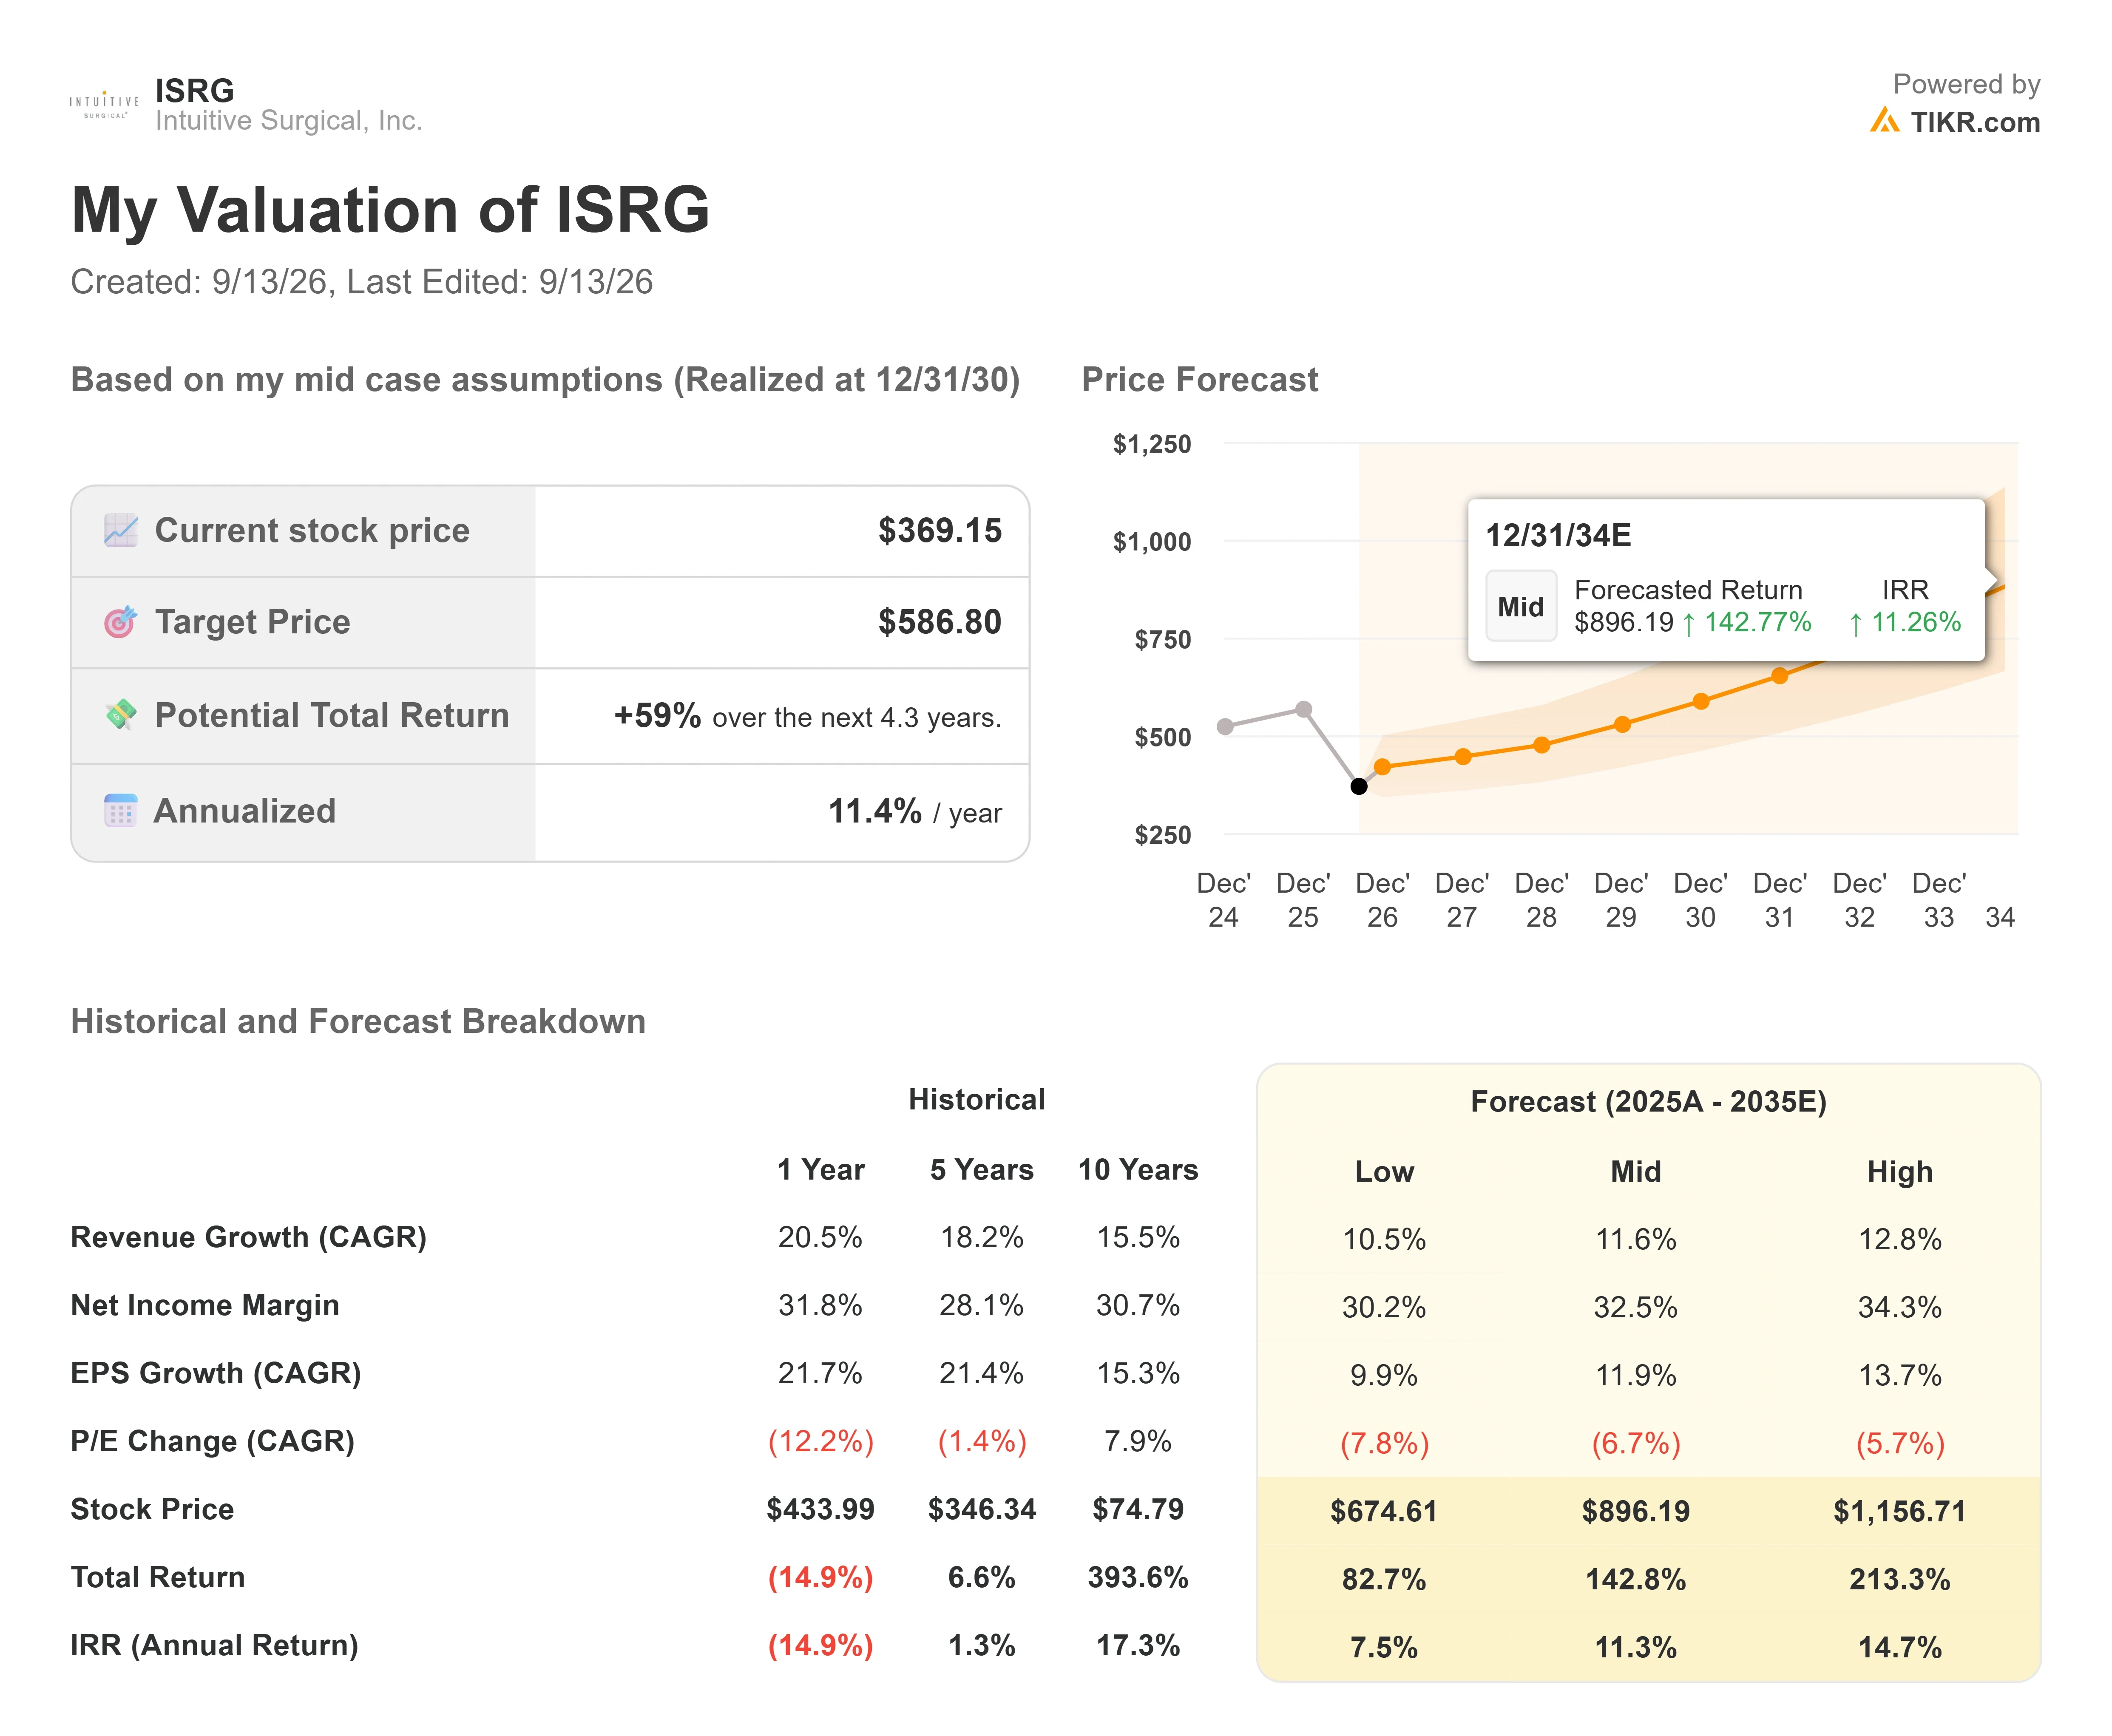
Le modèle utilise le scénario médian, qui correspond à un article se demandant si le prix actuel constitue un plancher. Il cible environ 585 $ d'ici fin 2030, soit un rendement total d'environ 59 %, ou environ 11 % par an sur 4,3 ans.
- Moteur de revenu 1 : La chirurgie générale bénigne, les procédures en phase d'adoption précoce désormais étayées par de nouvelles preuves de résultats.
- Moteur de revenu 2 : L'expansion internationale, où une pénétration plus faible et le portefeuille segmenté X et XiR ouvrent des marchés contraints par les coûts.
- Moteur de marge : L'effet de levier opérationnel, car la base installée fait croître les coûts fixes plus vite que les dépenses, portant la marge opérationnelle du premier semestre à 41 %.
- Risque principal : La montée en puissance des concurrents. Si le Hugo de Medtronic obtient ses autorisations en chirurgie générale et gynécologie et que l'Ottava de J&J se développe plus vite que prévu, le cycle de vente s'allonge et les placements ainsi que le multiple en pâtissent.
Le scénario haussier : l'adoption en chirurgie bénigne réaccélère grâce aux nouvelles preuves et le multiple se stabilise, délivrant le rendement du scénario médian. Le scénario baissier : la concurrence et le ralentissement américain s'avèrent structurels, et même une croissance du chiffre d'affaires à deux chiffres bas ne peut maintenir une prime que le marché ne veut plus payer. Pour contexte, la cible moyenne du marché se situe près de 476 $, entre le prix actuel et le scénario médian du modèle.
Conclusion
Le prochain vrai test est la publication des résultats du T3 2026, attendue en octobre, bien que non encore officiellement datée. Deux choses se clarifieront alors. Premièrement, si la croissance des procédures aux États-Unis est restée au-dessus de 10 % au second semestre, la question que Samath a éludée chez Wells Fargo. Deuxièmement, le programme d'instruments à usage prolongé, que la direction quantifiera lors de la conférence du T3, et qui est conçu pour stimuler le volume de procédures bénignes grâce à des coûts par utilisation plus faibles. Un bon scénario ressemblerait à une croissance mondiale des procédures au niveau du milieu de la fourchette (14,5 %) ou au-dessus, sans nouveau recul américain. Un mauvais scénario ressemblerait à un chiffre américain inférieur à 10 % qui rendrait le débat structurel. D'ici là, les preuves de septembre sont la meilleure carte des haussiers, et elles visent la bonne cible.
Devriez-vous Investir dans Intuitive Surgical ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre précisément à cette question.
Consultez Intuitive Surgical, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les objectifs de prix sont orientés à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre Intuitive Surgical aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez Intuitive Surgical sur TIKR Gratuit →
À la Recherche de Nouvelles Opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour suivre l'argent intelligent.
- Analysez des actions en seulement 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez parmi 100K+ actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus encore avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !