


Points Clés
- L'action d'Arm a chuté de près de 7% en after-hours le 29 juillet, malgré un chiffre d'affaires record pour le premier trimestre fiscal de 1,29 milliard de dollars, en hausse de 22% en glissement annuel, après que le CFO Jason Child a réduit ses prévisions de croissance annuelle des redevances d'environ 20% à un niveau situé dans le haut de la fourchette des "teens" et a guidé la croissance des redevances du deuxième trimestre à seulement 13%.
- Le titre a depuis rebondi avec le secteur des semi-conducteurs au sens large, clôturant à 264,79 $ le 11 septembre, mais cela reste environ 25% en dessous du niveau de 354,57 $ atteint par Arm le 30 juin, jour de clôture du trimestre rapporté.
- Les objectifs de prix du Street ont à peine bougé durant cette oscillation. Le consensus moyen des objectifs n'est passé que de 286,41 $ à 289,21 $ entre le 30 juin et le 11 septembre, alors même que le titre chutait d'un quart, et la couverture notée "achat" est passée de 19 à 20 analystes.
- Près d'un tiers des 574 millions de dollars de revenus de licence du T1 d'Arm, soit 193 millions de dollars, provient d'un seul accord de licence technologique avec l'actionnaire majoritaire SoftBank, une transaction avec une partie liée dont la direction s'attend à ce qu'elle continue de contribuer environ 200 millions de dollars par trimestre.
- Le multiple EV/Revenus forward d'Arm est tombé d'un record de 78x à environ 43x, soit encore près du double du multiple d'environ 20x qu'il affichait un an plus tôt.
La prime IA d'Arm a dépassé même les propres objectifs de Wall Street
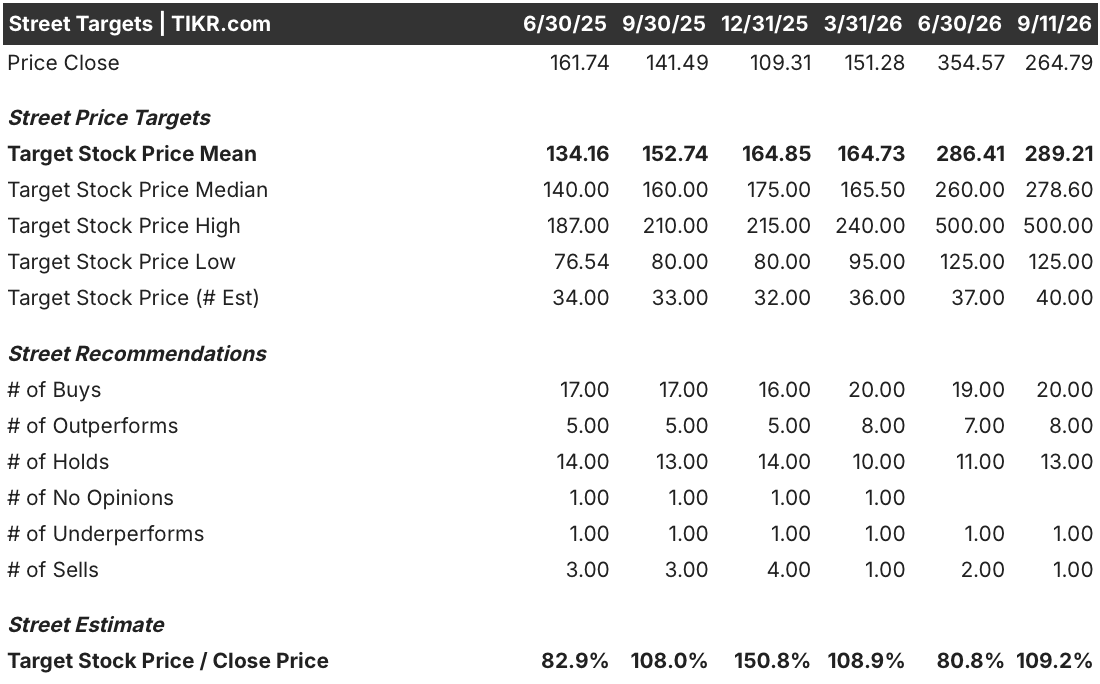
L'action d'Arm a clôturé à 354,57 $ le 30 juin, dernier jour du trimestre fiscal qu'elle devait rapporter le 29 juillet. À ce prix, Arm se négociait près d'un quart au-dessus de l'objectif de prix moyen du Street de 286,41 $, soit un ratio objectif/clôture de seulement 80,8%.
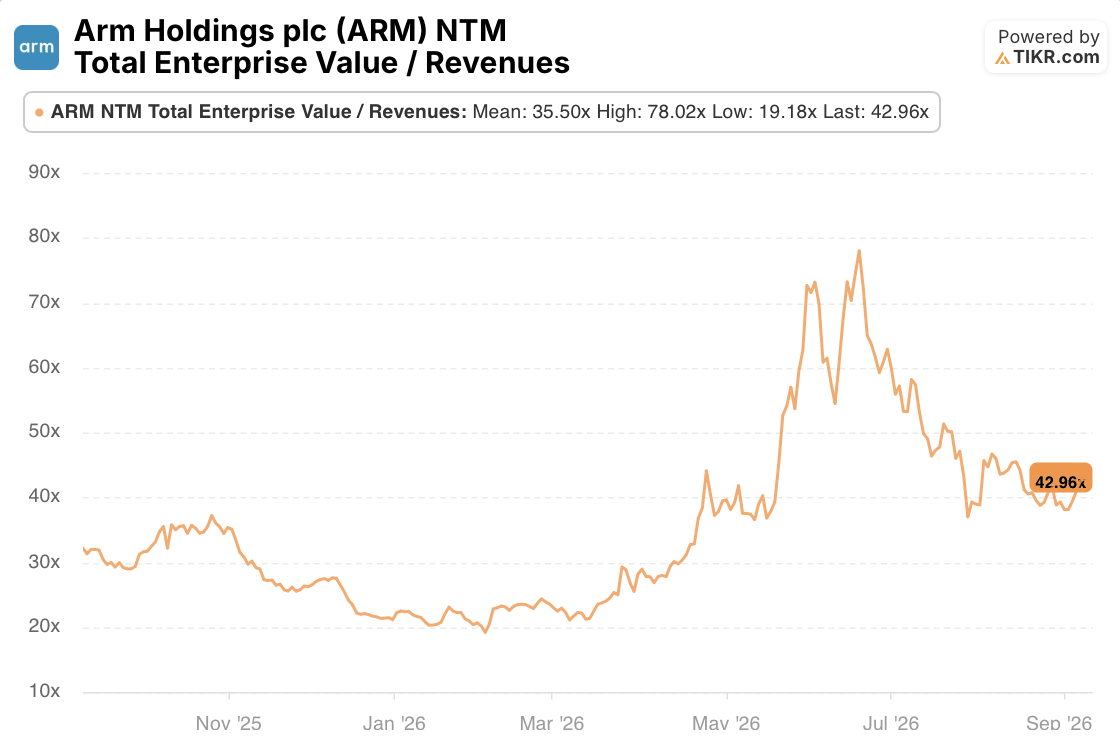
Son multiple EV/Revenus forward a atteint un record de 78x autour de la même période, plus du double du multiple d'environ 35x qu'il a affiché en moyenne sur l'année écoulée et près de quatre fois le niveau inférieur à 20x auquel il se négociait en janvier 2026. En d'autres termes, le marché avait déjà poussé Arm bien au-delà de ce que ses propres analystes couvrant le titre estimaient qu'il valait avant qu'un seul mot des résultats du trimestre de juin ne soit public.
Cet écart est important car il prépare ce qui s'est passé ensuite. Un titre qui se négocie 24% au-dessus des objectifs consensuels a très peu de marge pour un résultat mitigé, et le prochain rapport de résultats d'Arm en a donné un.
La révision à la baisse des redevances smartphone d'Arm a déclenché la vente
Le premier trimestre fiscal 2027 d'Arm, rapporté le 29 juillet, était en chiffres un trimestre record. Le chiffre d'affaires a atteint 1,29 milliard de dollars, en hausse de 22% en glissement annuel. Les revenus de redevances ont augmenté de 22% à 715 millions de dollars et les revenus de licence de 23% à 574 millions de dollars, tous deux des records pour un premier trimestre, et le bénéfice par action non-GAAP de 0,45 $ a dépassé le haut de la fourchette des prévisions. Le titre a tout de même chuté de près de 7% en after-hours.
La raison était les prévisions, et non le trimestre lui-même. Le CFO Jason Child a déclaré aux analystes que la croissance annuelle des redevances, qu'Arm attendait autour de 20%, se situerait désormais probablement plus près du haut de la fourchette des "teens", et il a guidé la croissance des redevances du deuxième trimestre à seulement 13%.
Le coupable était les smartphones. L'inflation des coûts des puces mémoire a poussé les fabricants de terminaux à augmenter leurs prix, ce qui a orienté les acheteurs vers des téléphones moins chers et plus anciens, et Child a noté que la faiblesse s'était étendue au-delà du bas de gamme ce cycle pour affecter également certains appareils du milieu et du haut de gamme, un frein plus large que celui qu'Arm avait modélisé en entrant dans l'année.
Que la "compensation cloud" soit réelle, ou juste une optique comptable
Le contre-argument de la direction est que la demande du data center compense plus que la différence. Child a déclaré que les revenus de redevances du data center avaient "plus que doublé en glissement annuel à nouveau" au trimestre, et le CEO Rene Haas a souligné que les expéditions de cœurs Neoverse avaient dépassé 1,5 milliard, dont 500 millions expédiés au cours des neuf derniers mois seulement contre six ans pour le premier milliard.
Le problème est que cette affirmation ne peut actuellement pas être vérifiée par rapport aux propres divulgations d'Arm. Arm ne ventile pas ses revenus de redevances par marché final, et la direction a déclaré lors de la conférence téléphonique qu'elle n'ajoutera pas de ligne de revenus silicium séparée avant que les ventes de puces CPU AGI n'atteignent 10% du chiffre d'affaires total, un seuil qu'elle ne s'attend pas à atteindre avant l'exercice fiscal 2028. Jusque-là, "les redevances du data center ont plus que doublé" est une affirmation qualitative que les investisseurs doivent prendre sur la foi.
Le volet licence du bilan mérite un examen similaire. Sur les 574 millions de dollars de revenus de licence du T1, 193 millions de dollars, soit environ un tiers, proviennent d'un seul accord de licence technologique et de services de conception avec SoftBank, l'actionnaire majoritaire d'Arm, et Child a guidé cette relation pour qu'elle continue de contribuer environ 200 millions de dollars par trimestre pour le reste de l'année.
Il s'agit d'un arrangement avec une partie liée qui soutient une part significative de la croissance globale des licences. La métrique que la direction elle-même présente comme l'indicateur sous-jacent plus propre, la valeur contractuelle annualisée, a augmenté de manière plus modeste de 13% en glissement annuel, en ligne avec l'objectif de croissance des licences à long terme d'Arm plutôt qu'une preuve de l'accélération que le récit cloud implique.
La valorisation d'Arm suppose toujours que la compensation fonctionne
Au 11 septembre, Arm était tombé à 264,79 $, soit environ 25% en dessous de son plus haut du 30 juin, tandis que le secteur des semi-conducteurs au sens large rebondissait sur les résultats de Nvidia et une prévision haussière du marché des CPU de Citi. Pourtant, le Street a à peine cligné des yeux durant ce round trip. L'objectif consensuel a en réalité légèrement augmenté, passant de 286,41 $ à 289,21 $, et la couverture notée est devenue plus haussière, avec les notations "achat" passant de 19 à 20 et les notations "vente" tombant de 2 à 1. Le ratio objectif/clôture est passé de 80,8% au pic de juin à 109,2% maintenant, ce qui signifie que le titre se négocie environ 9% en dessous du niveau où les analystes, en moyenne, pensent qu'il devrait être.
Ce schéma ressemble moins à une découverte par le marché d'une thèse cassée et plus à une remise à niveau de la valorisation après un dépassement. Les analystes n'ont jamais vraiment cru au cours de 354 $, et ils n'ont pas non plus significativement réduit leurs estimations sur la nouvelle des smartphones. Mais la correction n'est pas allée jusqu'au bout.
Le multiple EV/Revenus forward d'Arm se situe près de 43x, soit encore environ le double de celui auquel il se négociait il y a un an, ce qui signifie que le marché continue de souscrire à l'histoire du doublement des redevances du data center même si Arm ne fournit aucun chiffre pour le vérifier et même si sa propre métrique de licence préférée croît à moins de la moitié de ce rythme. Le prochain vrai test arrivera avec le rapport du deuxième trimestre fiscal d'Arm, attendu vers fin octobre, lorsque le guidage de croissance des redevances de 13% et la mise à jour promise sur l'approvisionnement en CPU AGI confirmeront soit que la compensation fait le travail que la direction dit qu'elle fait, soit montreront que le frein smartphone s'avère plus profond que ne le supposait la révision dans le haut de la fourchette des "teens".
Jusqu'à ce que ces résultats tombent, l'action d'Arm est valorisée pour la version optimiste de cette réponse, et non pour sa preuve.
Devriez-vous investir dans Arm Holdings plc ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre exactement à cette question.
Ouvrez l'action ARM et vous verrez des années d'historique financier, ce que les analystes de Wall Street attendent en termes de chiffre d'affaires et de bénéfices pour les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les objectifs de prix sont orientés à la hausse ou à la baisse.
Vous pouvez créer une watchlist gratuite pour suivre ARM aux côtés de toutes les autres actions sur votre radar. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Accédez aux outils professionnels pour analyser l'action ARM sur TIKR gratuitement →
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour pouvoir suivre le smart money.
- Analysez des actions en seulement 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez parmi plus de 100K actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus encore avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !




