Points clés
- Cameco a rebondi de 4,2 % à 82 $ le 27 octobre mais reste 39 % en dessous de son plus haut sur 52 semaines avant son rapport du 30 octobre.
- Le BPA ajusté du deuxième trimestre de 0,18 $ a manqué le consensus de 0,38 $ alors que la production a baissé et que Westinghouse a affiché une perte.
- Un prix réalisé de 67,79 $ la livre est inférieur au prix à long terme de 96,50 $ car la majeure partie de la production est vendue sous d'anciens contrats.
- À 53,6 fois les bénéfices attendus, l'action a besoin d'une reprise de la production et de contrats à prix plus élevés pour justifier cette prime.
L'uranium n'a rarement semblé aussi prometteur sur le papier. Les prix des contrats à long terme ont atteint 96,50 $ la livre fin août et septembre, le niveau mensuel le plus élevé dans les données remontant à 1996.
Cameco (CCJ) Les actionnaires de l'entreprise l'ont à peine ressenti. L'action a clôturé à 82 $ le 27 octobre après un rebond de 4,2 %, mais elle a tout de même perdu 33,1 % sur six mois et se situe 39 % en dessous de son plus haut sur 52 semaines de 135 $.
Cette déconnexion est toute l'histoire à l'approche du rapport du troisième trimestre de vendredi. Le cycle du combustible continue de se resserrer, tandis que les propres résultats de Cameco continuent d'être décevants.
Un trimestre difficile avec des coupables clairs
Le deuxième trimestre a été difficile. Tous les chiffres de l'entreprise ici sont en dollars canadiens.
- Le chiffre d'affaires a baissé de 7 % pour atteindre 814 millions de dollars.
- Le résultat net a chuté de 92 % pour atteindre 25 millions de dollars.
- Le BPA ajusté de 0,18 $ a manqué le consensus de 0,38 $.
Deux éléments ont causé la majeure partie des dégâts. La production conditionnée à McArthur River/Key Lake et Cigar Lake est tombée à 6,2 millions de livres (base 100 %) contre 7,7 millions, car des inondations ont perturbé les routes d'approvisionnement dans le nord de la Saskatchewan.
Ensuite, Westinghouse est passé à une perte de 10 millions de dollars pour la part de Cameco, contre un bénéfice de 126 millions de dollars un an plus tôt.
Le PDG Tim Gitzel l'a présenté avec calme dans le communiqué de résultats, décrivant le trimestre comme une "variabilité trimestrielle normale".
La ligne des bénéfices trimestriels montre à quel point cette variabilité peut être irrégulière :
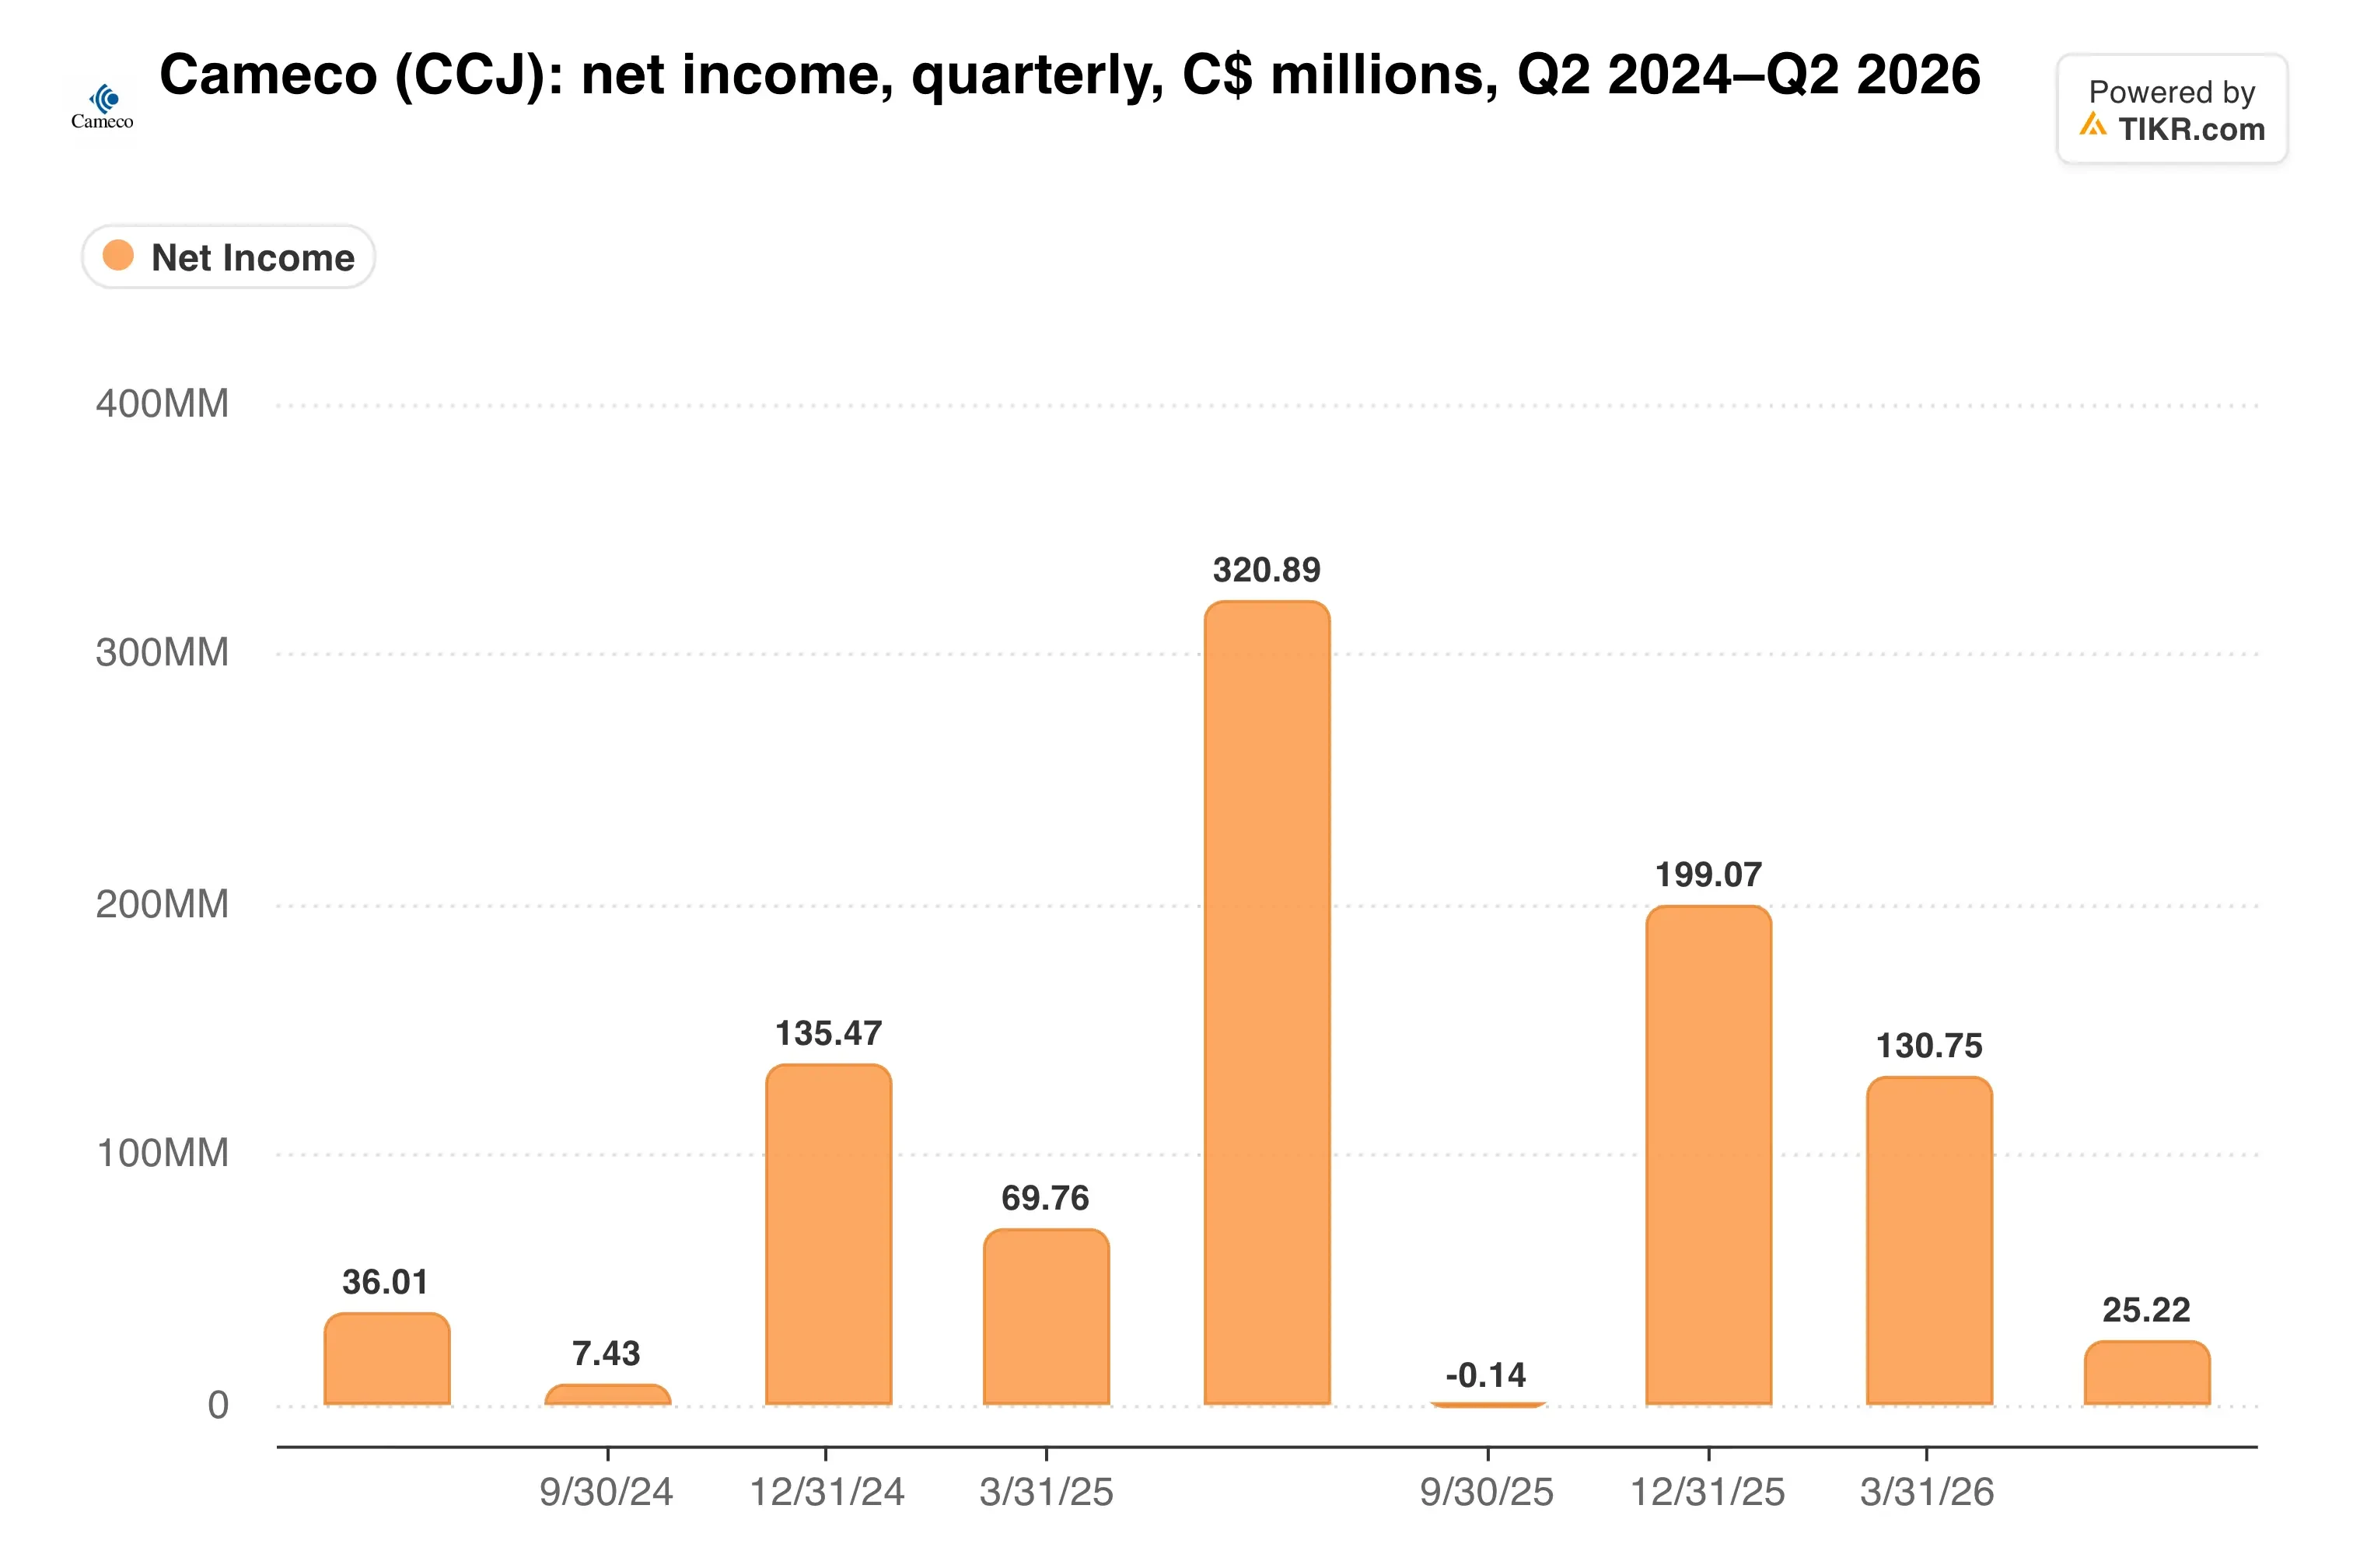
Les investisseurs peuvent vivre avec l'irrégularité. Ce qu'ils veulent, c'est la preuve que les creux sont temporaires, et un objectif de production annuelle inchangé est la principale réponse de la direction.
Les contrats accusent un retard sur le marché
Cameco a vendu de l'uranium à un prix réalisé moyen de 67,79 $ la livre au deuxième trimestre. Cela représentait une hausse de 18 % en glissement annuel mais restait bien en deçà du prix à long terme.
L'écart est délibéré. La majeure partie de la production est écoulée dans le cadre de contrats à long terme, avec des livraisons annuelles moyennes de plus de 28 millions de livres engagées pour les cinq prochaines années, de sorte que les prix plus élevés atteignent le compte de résultat lentement.
Pendant ce temps, Cameco continue d'augmenter son exposition au cycle du combustible. En septembre, elle a signé un accord exclusif pour acheter toute la production future de l'usine prévue par Global Laser Enrichment dans le Kentucky, et Cameco détient 49 % de GLE. Westinghouse a également déposé confidentiellement une demande d'introduction en bourse aux États-Unis en juillet.
Les analystes s'attendent à ce que le réajustement des prix arrive progressivement :

Le consensus prévoit une croissance annuelle du chiffre d'affaires d'environ 7,7 % au cours des deux prochaines années, ce qui semble modeste compte tenu du niveau des prix des contrats.
TIKR suit 21 analystes sur Cameco. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Cameco, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Cameco
Payer cher pour de la patience
Cameco se négocie à 53,6 fois les bénéfices attendus et 22,7 fois l'EBITDA attendu. C'est un multiple de croissance pour une entreprise dont l'EBITDA devrait croître d'environ 2,4 % par an au cours des deux prochaines années.
Les concurrents sont toujours à la recherche de capitaux. NexGen Energy (NXE) cherche environ 1 milliard de dollars pour son projet canadien d'uranium et a eu des discussions avec BHP (BHP). Cameco, en revanche, produit déjà à grande échelle et ne porte que 77 millions de dollars de dette nette.
Alors, où se situe le multiple actuel par rapport à son propre historique ?

Mon avis : la valorisation demande encore beaucoup, surtout avec Westinghouse qui perd de l'argent et les opérations de Cigar Lake temporairement suspendues en juillet. J'apprécie la position de Cameco dans le cycle du combustible, mais je voudrais voir la production et la tarification des contrats se stabiliser avant de payer 53,6 fois les bénéfices.
Le 30 octobre, surveillez trois choses : la reprise de la production dans les mines de la Saskatchewan, la contribution de Westinghouse et tout nouveau contrat à long terme signé aux prix actuels.
Alors, quelle est la valeur réelle de l'action Cameco ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Cameco pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit à utiliser.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !