


Points clés
- Conagra a réduit son dividende de moitié en juillet pour consacrer plus de liquidités à sa dette, et son rendement est désormais de 5,3 %, contre 7,3 % pour Kraft Heinz.
- Le dividende de Kraft Heinz a absorbé 50 % de sa trésorerie disponible sur les douze mois clos le 27 juin 2026, contre 76 % pour Conagra sur les douze mois clos le 30 août 2026.
- Les deux entreprises sont en contraction : les ventes nettes organiques ont reculé de 1,3 % chez Kraft Heinz et de 1,1 % chez Conagra au cours de leurs derniers trimestres, par rapport à l'année précédente.
- La dette nette de Conagra représente 4,1 fois l'EBITDA, contre un objectif de 3x, donc son rythme de désendettement est le point à surveiller.
Conagra Brands (CAG) a réduit son dividende de moitié en juillet, le faisant passer de 1,40 $ par action pour l'exercice 2026 à 0,70 $ par an, afin de consacrer plus de liquidités à sa dette. Ses résultats du 30 septembre en ont montré la raison : un effet de levier net de 3,99x, contre un objectif de 3x.
Chez Kraft Heinz (KHC), le dividende est resté stable à 1,60 $ par action chaque année de l'exercice 2020 à l'exercice 2025, et son rendement actuel est de 7,3 %, contre 5,3 % pour Conagra. Kraft Heinz a cependant ses propres problèmes, notamment 7,4 milliards de dollars de dépréciations non monétaires au deuxième trimestre.
Alors, quelle est la meilleure action à dividende ?
| Métrique | Kraft Heinz (KHC) | Conagra (CAG) |
|---|---|---|
| Rendement du dividende | 7,3% | 5,3% |
| Dividende annuel | $1.60 | $0.70 |
| Croissance du dividende sur 5 ans | 0,0 % par an (exercices 2020–2025) | 7,6 % par an (exercices 2021–2026), avant la réduction de juillet |
| Taux de distribution en trésorerie (TTM) | 50% (au 27 juin 2026) | 76% (au 30 août 2026) |
| Dette nette/EBITDA (LTM) | 2,71x | 4,13x |
| Couverture des intérêts (EBIT/intérêts, LTM) | 4,93x | 3,45x |
| PER forward (NTM) | 11,1x | 9,3x |
Kraft Heinz maintient le cap
Le dividende de Kraft Heinz est bien couvert, absorbant 50 % de la trésorerie disponible sur les douze mois clos le 27 juin 2026 : 1,90 milliard de dollars de dividendes contre 3,82 milliards de dollars de trésorerie disponible.
La trésorerie disponible a été inférieure au dividende de l'exercice 2016 à l'exercice 2018 et à nouveau en 2022, mais elle a couvert le dividende chaque autre année depuis l'exercice 2019.

Les priorités de la direction, selon sa conférence téléphonique préenregistrée du deuxième trimestre : « Nos priorités sont inchangées et restent très claires : maintenir le dividende et protéger notre profil de crédit investment grade. » Le mot « maintenir » est approprié pour un dividende qui n'a pas augmenté depuis l'exercice 2020.
La trésorerie résiste mieux que les bénéfices. La trésorerie disponible s'est élevée à 1,7 milliard de dollars sur les six mois clos le 27 juin 2026, en hausse de 10,3 % par rapport à l'année précédente. Les ventes nettes organiques ont reculé de 1,3 % au deuxième trimestre, tirées à la baisse par les viandes et les produits à cuillère en Amérique du Nord, tandis que les marchés émergents ont progressé de 8,5 %. La direction prévoit que le résultat opérationnel ajusté à taux de change constant diminuera de 16 % à 18 % en 2026, alors qu'elle augmente ses investissements incrémentaux à environ 700 millions de dollars.
Le risque est que ces dépenses ne portent pas leurs fruits : Kraft Heinz cite parmi ses risques les investissements accrus des distributeurs dans les marques de distributeur.
Conagra a dû réinitialiser
Conagra était la plus dynamique des deux, avec des dividendes par action en hausse de 7,6 % par an de l'exercice 2021 à l'exercice 2026 (ses exercices se terminent en mai), passant de 0,97 $ à 1,40 $. La trésorerie sous-jacente n'a pas suivi. Son taux de distribution en trésorerie est passé de 41 % en 2024 à 68 % en 2026, alors que la trésorerie disponible chutait de 1,63 milliard de dollars à 979 millions de dollars.
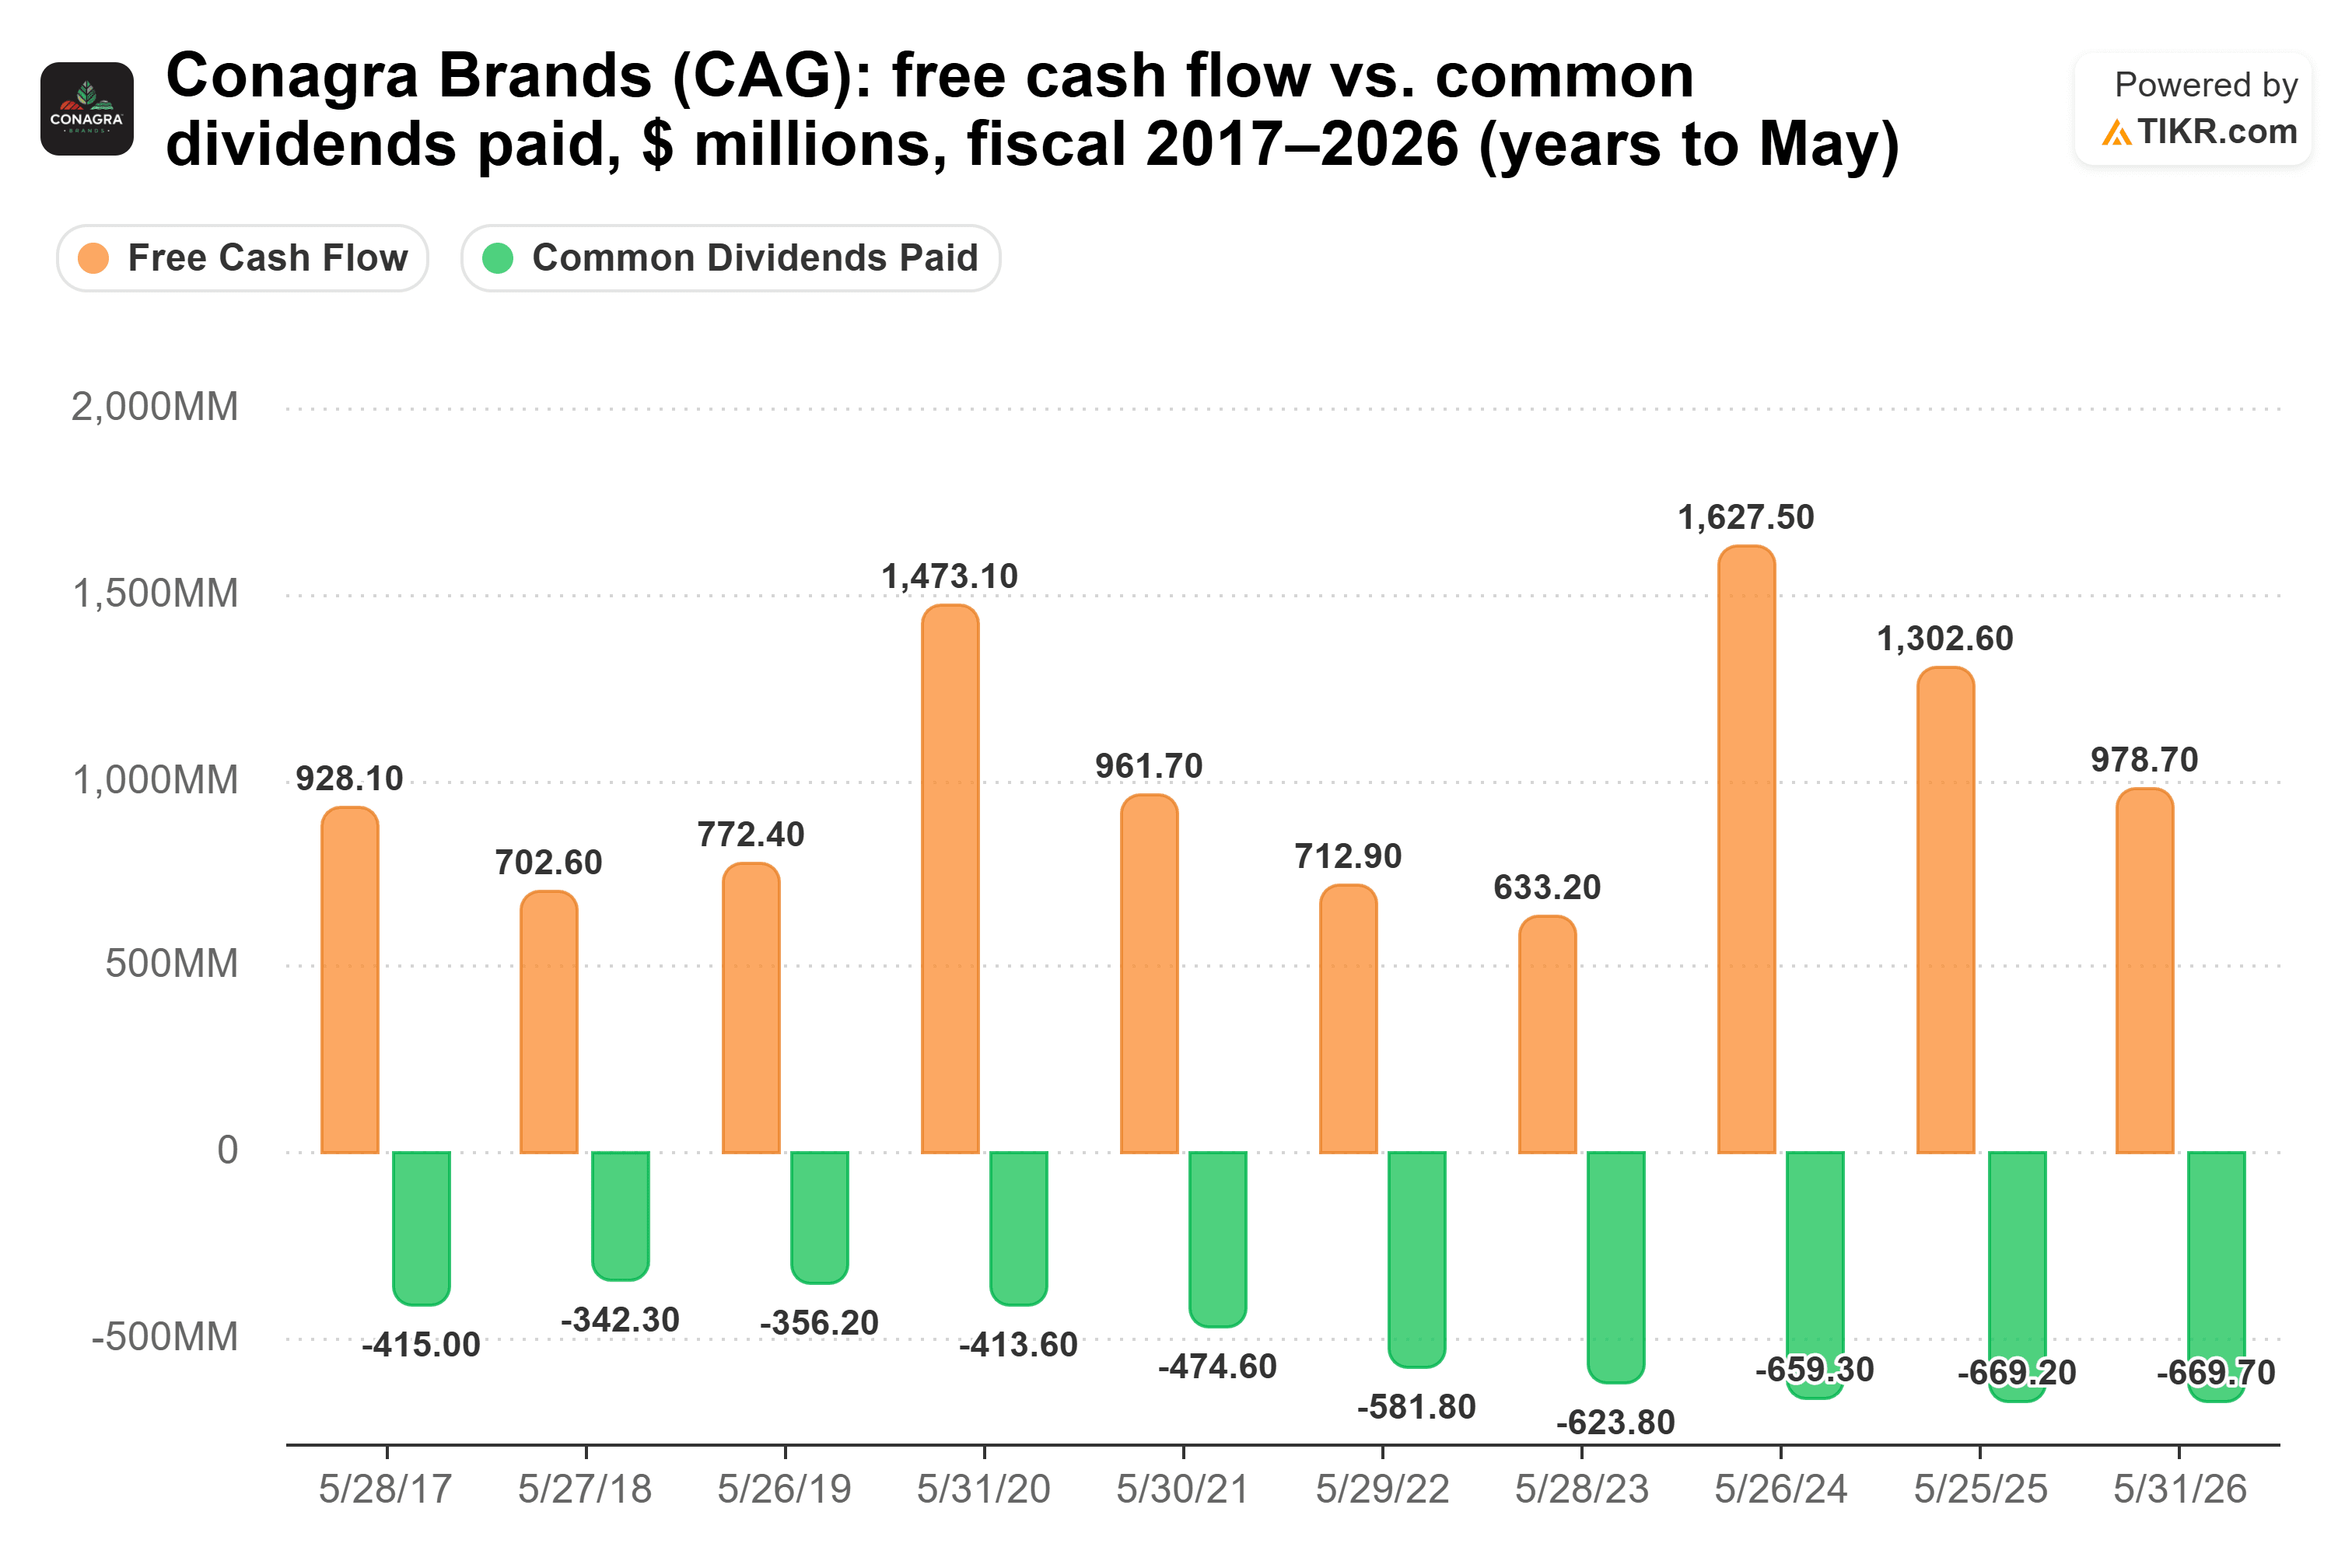
Sur les douze mois clos le 30 août 2026, le ratio était encore élevé à 76 %, toujours au taux précédent. (Les dividendes versés au trimestre clos le 30 août étaient d'environ 168 millions de dollars, à peu près stables par rapport à l'année précédente.)
L'explication de Conagra, tirée de sa conférence téléphonique préenregistrée du premier trimestre : « Enfin, en matière d'allocation de capital, nous avons réinitialisé le dividende en juillet, augmentant ainsi la trésorerie disponible pour la réduction de la dette et renforçant notre trajectoire vers notre ratio d'endettement cible de 3x. »
L'activité est mitigée. Les ventes nettes organiques ont reculé de 1,1 % au trimestre clos le 30 août 2026, par rapport à l'année précédente. La restauration a progressé de 3,3 %, tandis que l'Épicerie & Snacks a reculé de 2,0 %, les hausses de prix lui coûtant des volumes. Le BPA ajusté a tout de même augmenté de 5,1 % à 0,41 $. Pour l'exercice 2027, la direction prévoit des ventes nettes organiques en baisse de 1 % à 3 % et un effet de levier net d'environ 4,0x à la fin de l'exercice, à peu près au niveau actuel.
Alors, quel dividende l'emporte ?
Kraft Heinz est la meilleure action à dividende. Elle verse le chèque le plus élevé, à 7,3 % contre 5,3 %. Elle couvre ce chèque avec plus de marge, à 50 % de la trésorerie disponible contre 76 %. Et elle supporte moins de dette, à 2,71x l'EBITDA contre 4,13x.
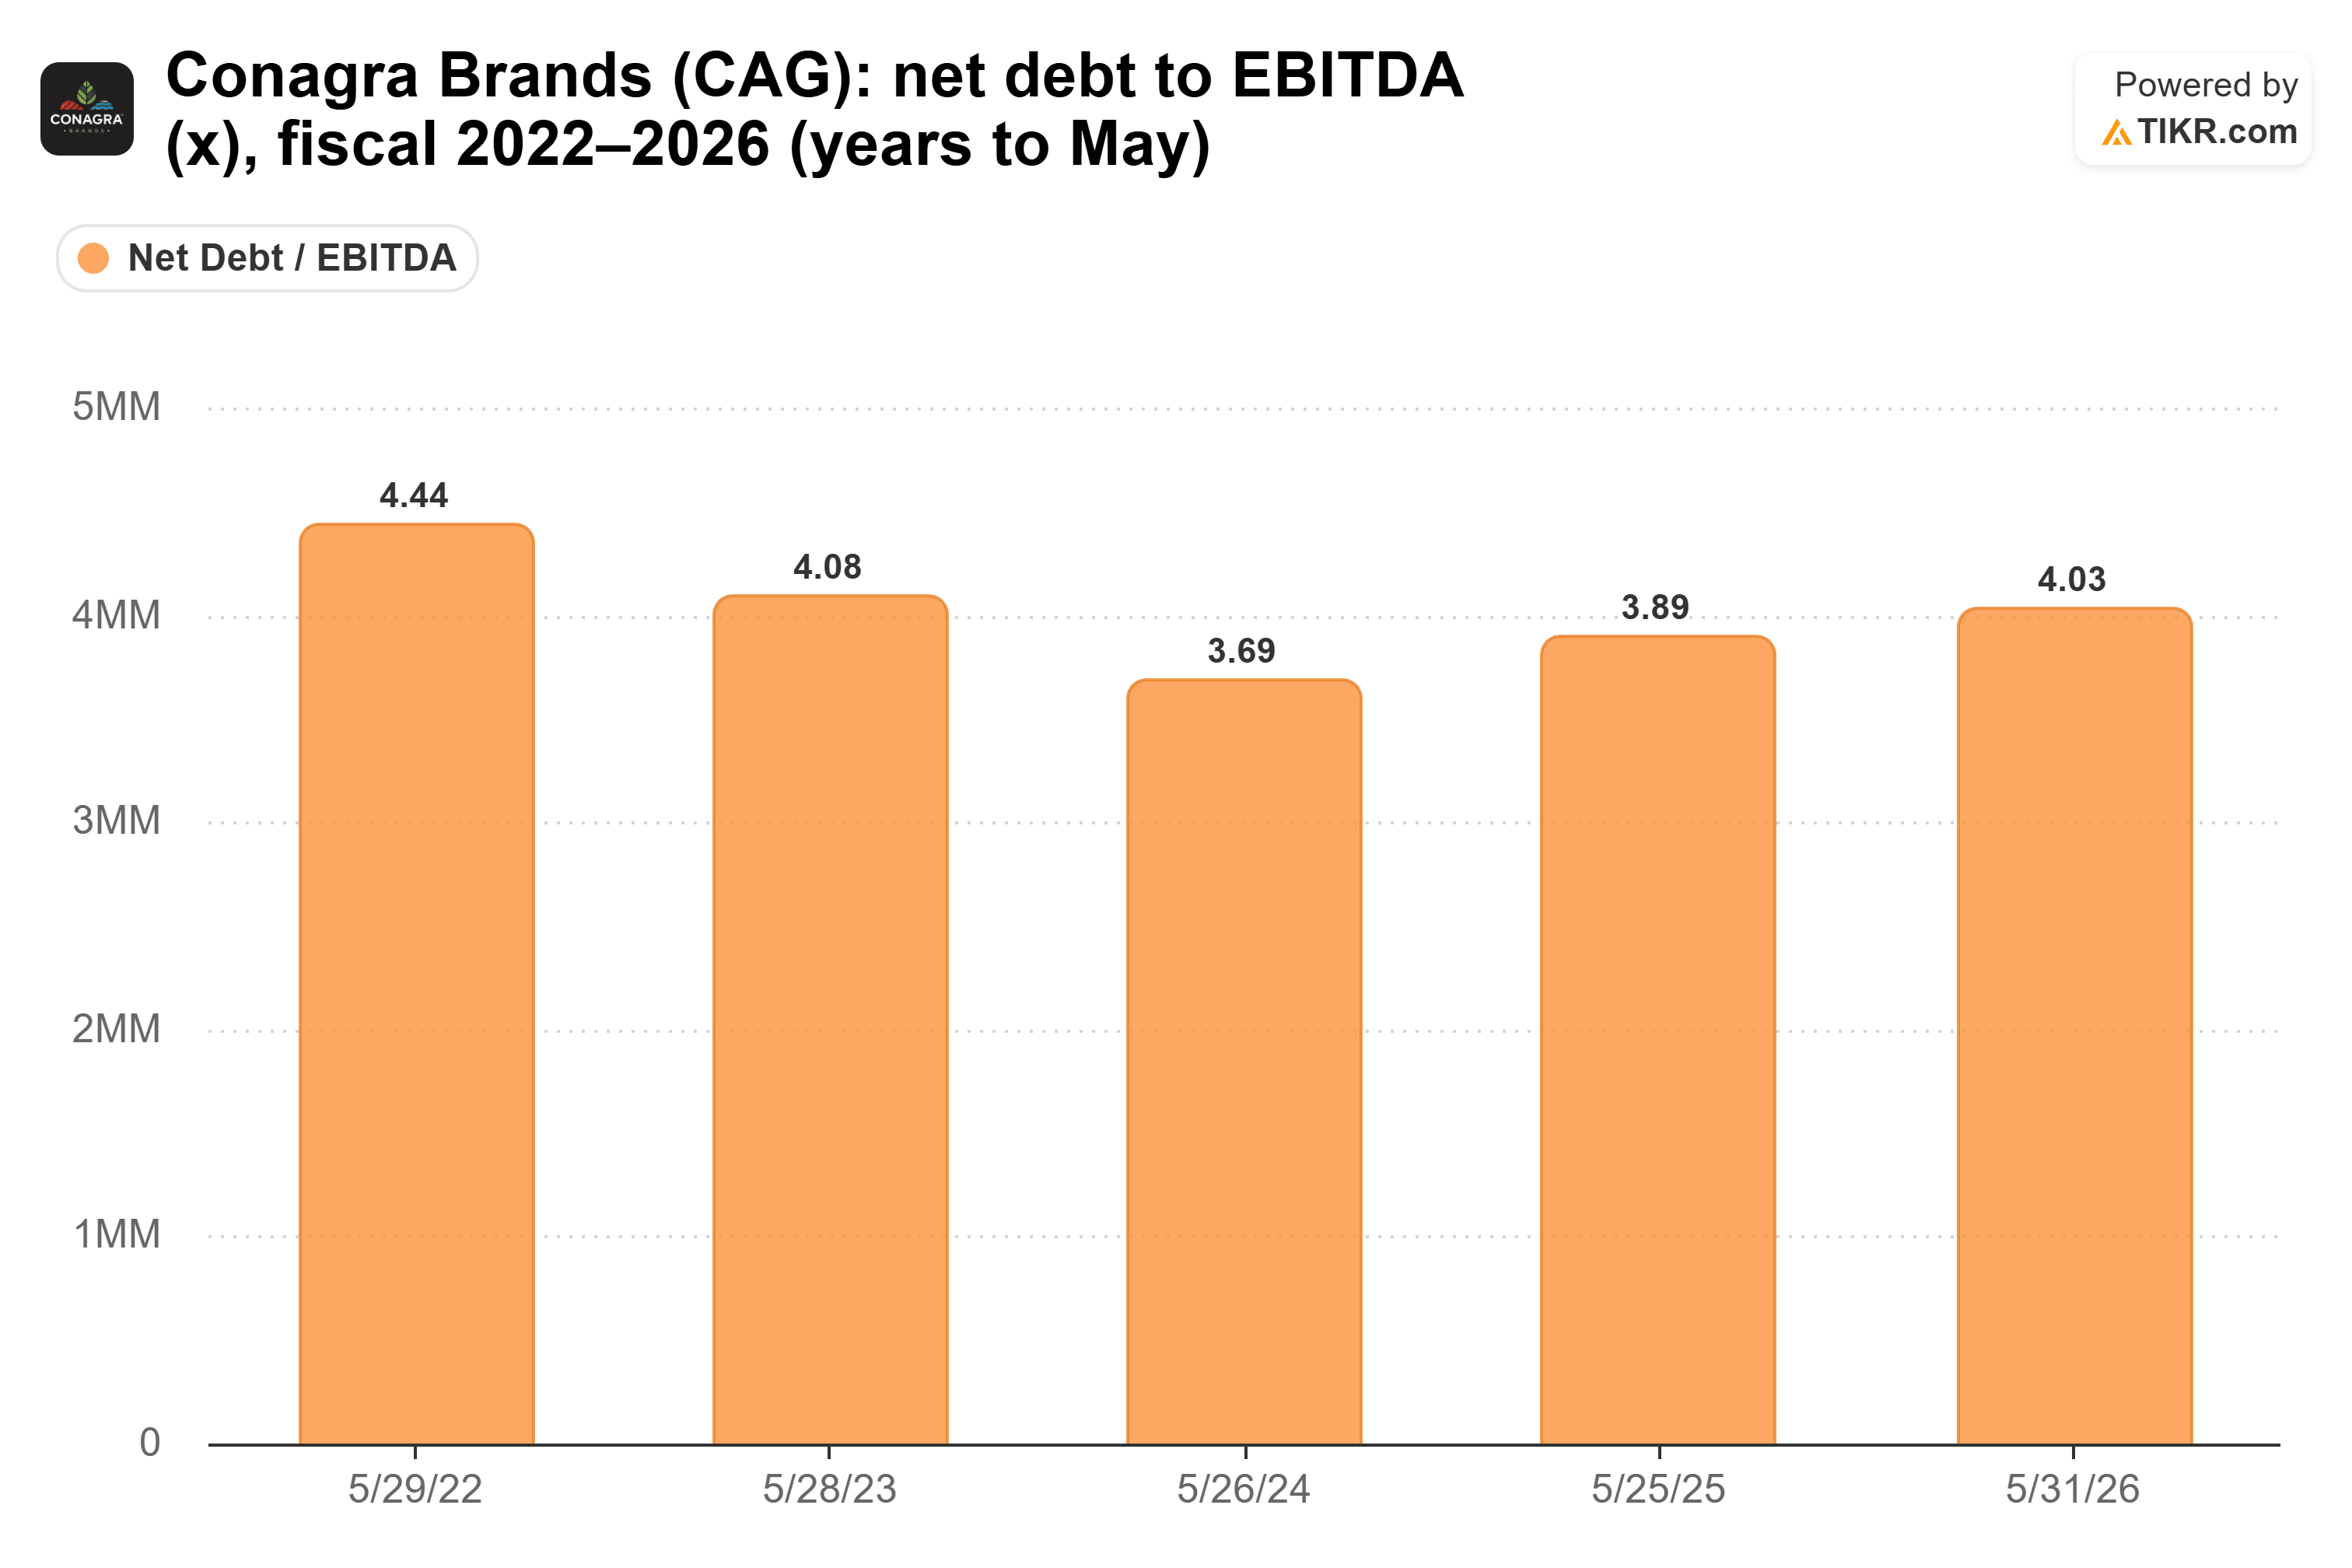
L'historique de croissance de Conagra ne peut combler cet écart après une réduction. Au rythme actuel de chaque dividende, 10 000 $ rapportent 730 $ par an de Kraft Heinz et 530 $ de Conagra, et à peu près la même chose dans 10 ans, donc le revenu de Conagra ne rattrape jamais celui de Kraft Heinz. Son effet de levier est également resté proche de 4x l'EBITDA, passant de 4,4x en 2022 à 4,0x en 2026, bien au-dessus de l'objectif de 3x.
Le cas de Conagra est réel. Elle est moins chère, à 9,3x les bénéfices forward contre 11,1x. Son BPA ajusté a augmenté lors de son dernier trimestre, tandis que celui de Kraft Heinz a reculé de 18,8 % au sien. Et la réinitialisation libère de la trésorerie pour la dette. Le DAF David Marberger : « Notre objectif est de 3x. Nous sommes obsédés par l'idée d'y parvenir le plus rapidement possible. »
C'est juste que, pour le revenu, je préférerais détenir le dividende que la direction place en priorité plutôt que celui qu'elle vient de réduire de moitié.
Bien sûr, les bénéfices de Kraft Heinz continuent de baisser, et ses résultats du troisième trimestre montreront si l'investissement supplémentaire commence à porter ses fruits.
Alors, quelle est la valeur réelle de l'action Kraft Heinz ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Kraft Heinz pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Kraft Heinz gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


