Points clés
- Jensen Huang, le PDG de NVIDIA, a déclaré sur le podcast BG2 qu'environ un tiers de l'activité, le calcul classique sans implication des laboratoires d'IA, progresse de 30% à 40% par an.
- Huang regroupe tous les laboratoires de pointe, représentant 25% à 30% de la puissance de calcul de NVIDIA, soulignant ainsi une demande au-delà de ces laboratoires sans préciser leur part de revenus.
- Le principal risque est la concentration : Steve Eisman pointe une ligne du 10-Q montrant que 70% des comptes clients de NVIDIA proviennent de cinq clients.
- NVIDIA se négocie à 17,7x les bénéfices anticipés, près de son plus bas sur trois ans et bien en dessous de sa moyenne de 30,3x.
Quelle part de NVIDIA (NVDA) dépend réellement d'OpenAI et d'Anthropic ?
Les investisseurs se posent la question depuis que le marché débat pour savoir si le chiffre d'affaires d'OpenAI est de 70 ou 50 milliards de dollars. Dans l'épisode du 15 octobre du podcast BG2, le PDG Jensen Huang a répondu en divisant son activité en trois tiers, en commençant par celui qui n'a rien à voir avec les laboratoires d'IA :
« Je vais dire que c'est un tiers de notre activité. Et cette activité progresse, disons de 30%, 40% par an. En l'absence de tout laboratoire d'IA, NVIDIA n'est pas à zéro, nous sommes une entreprise assez importante. »
C'est le moins qu'on puisse dire.
Les trois tiers de Huang
Voici comment Huang répartit la puissance de calcul de NVIDIA…
- Calcul classique : traitement de données, simulation, graphismes, plus l'apprentissage automatique plus ancien comme la détection de fraude chez Visa (V) et Mastercard (MA). Environ un tiers, en croissance de 30% à 40% par an selon Huang — une activité qu'il dit ne pas dépendre des laboratoires d'IA.
- Laboratoires d'IA : 25%, « peut-être 30% », répartis sur cinq ou six laboratoires, dont Muse chez Meta Platforms (META), Gemini chez Alphabet (GOOGL), Grok de xAI et, depuis cette année, Anthropic (la part qui inquiète les ours).
- Startups et nouveaux clouds : « un grand nombre de nouvelles startups » dans l'IA physique, la biologie et la science des matériaux, qui louent toutes les puces de NVIDIA. Environ un tiers (la prochaine génération d'AWS pour Huang).
Ainsi, tous les laboratoires réunis représentent environ un quart de l'activité. « Nous mettons beaucoup trop de pression sur deux laboratoires », a déclaré Huang.
Le reste de l'activité est également en plein essor
Le dernier trimestre de NVIDIA pointe dans la même direction. Au cours des trois mois clos le 26 juillet 2026, le chiffre d'affaires a atteint 96,2 milliards de dollars, en hausse de 106% sur un an…
- Hyperscale : 48,7 milliards de dollars, +102%
- Clouds d'IA, industriel et entreprise : 40,3 milliards de dollars, +138%, ce que NVIDIA attribue aux acteurs natifs de l'IA, aux entreprises et aux clients souverains
- Edge computing (qui regroupe les anciennes lignes jeu, visualisation professionnelle et automobile) : 7,2 milliards de dollars, +27%
La ligne à la croissance la plus rapide est celle qui se situe en dehors des grands acheteurs de cloud. (Elle inclut les acteurs natifs de l'IA, ce qui peut signifier des laboratoires, et les hyperscalers qui louent depuis des clouds d'IA, donc c'est une lecture approximative.)
Les lignes historiques ont aussi leur poids : sur l'exercice clos en janvier 2026, le jeu a rapporté 16,0 milliards de dollars, la visualisation professionnelle 3,2 milliards de dollars et l'automobile 2,3 milliards de dollars.
Et l'ensemble du gâteau continue de grossir. Le chiffre d'affaires est passé de 131 milliards de dollars sur l'exercice clos en janvier 2025 à 216 milliards de dollars un an plus tard. Les analystes anticipent 412 milliards de dollars sur l'exercice se terminant en janvier 2027, puis 692 milliards de dollars l'année suivante, en ligne avec la croissance d'environ 70% que NVIDIA a prévisionnée en août :
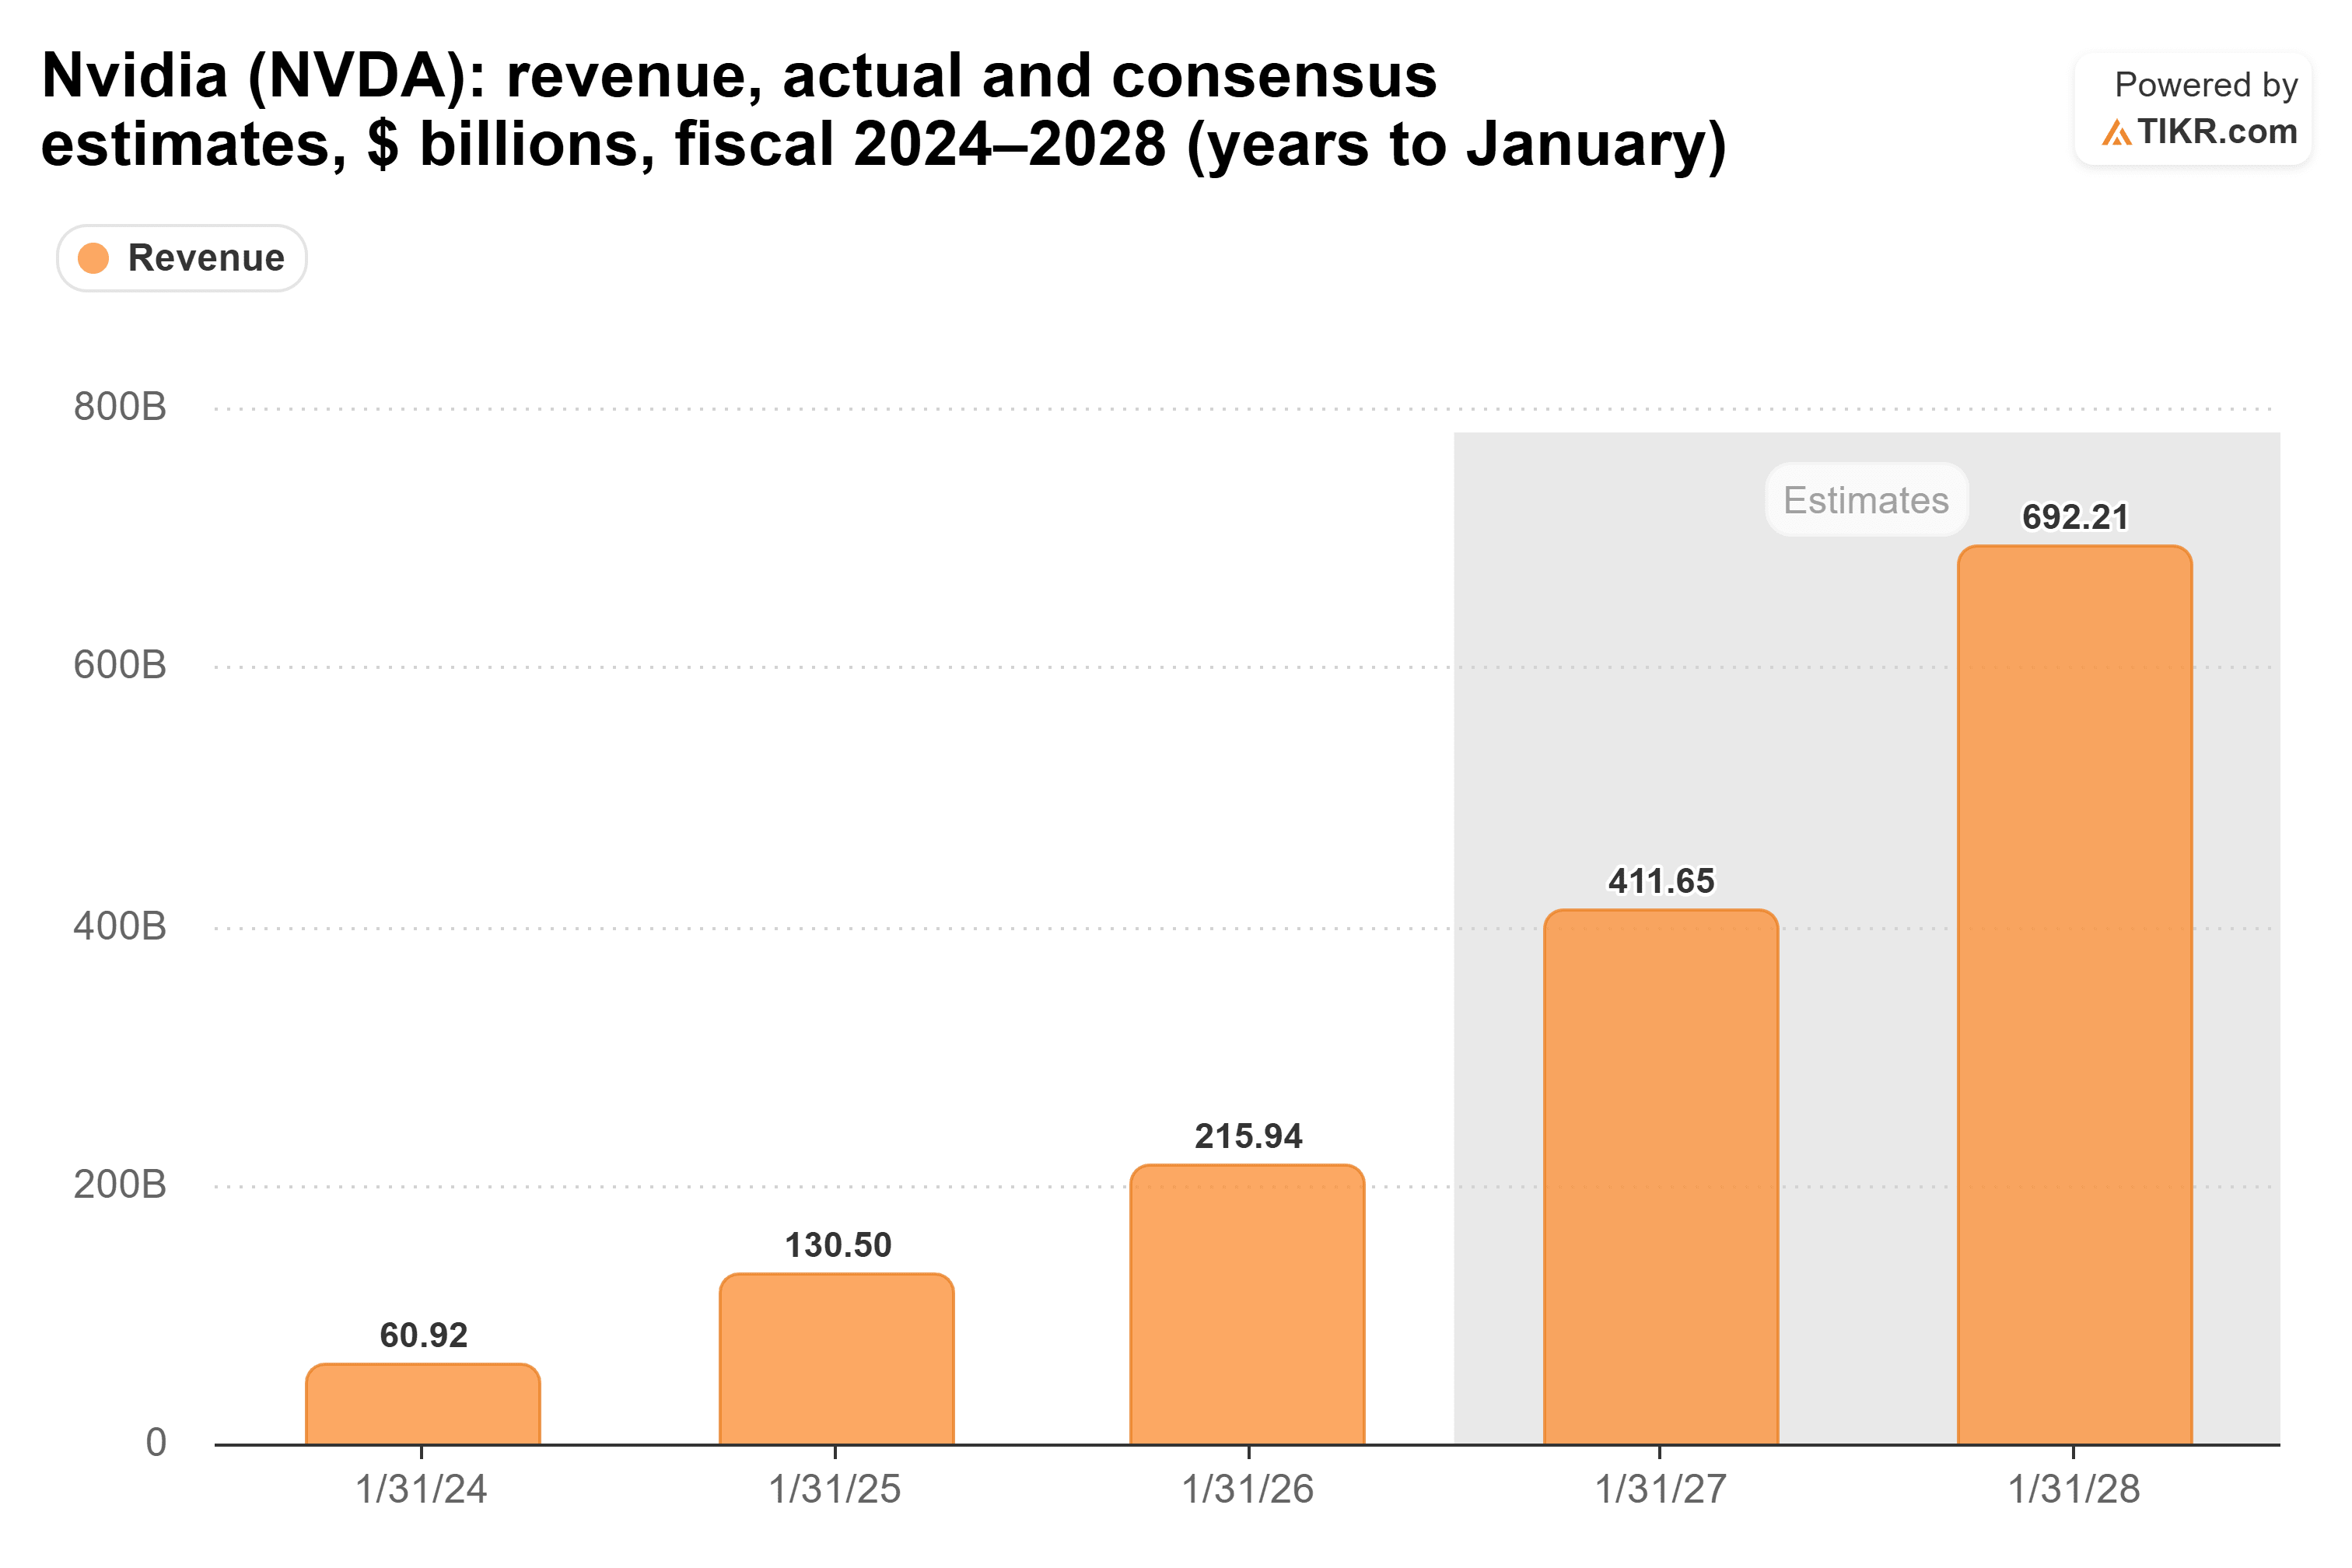
À titre d'illustration, réduire le consensus de chiffre d'affaires de cette année de 412 milliards de dollars de 30% laisse environ 288 milliards de dollars, soit environ 34% de plus que les 216 milliards de dollars de l'année dernière. Mais l'estimation de Huang décrit la puissance de calcul, pas une part de revenus divulguée, et ce calcul suppose que le reste de la demande reste inchangé. Ce n'est pas une prévision du chiffre d'affaires de NVIDIA sans les laboratoires.
Cinq clients représentent un risque réel
L'argument le plus solide contre Huang vient de Steve Eisman, l'investisseur rendu célèbre par The Big Short. Sur The Compound and Friends, il a pointé une ligne du 10-Q de NVIDIA :
« 70% des comptes clients de NVIDIA, qui sont un indicateur du chiffre d'affaires, proviennent de cinq clients »
Ce sont probablement les hyperscalers, a-t-il ajouté, et « si vous regardez les hyperscalers, 70% de leur chiffre d'affaires lié à l'IA provient d'Anthropic et d'OpenAI. »
Cela met en lumière un risque distinct : NVIDIA peut servir des utilisateurs finaux diversifiés tout en dépendant d'un groupe concentré de clients directs. Le dépôt ne permet pas d'identifier ces cinq clients ni de voir comment les catégories de demande de Huang se répartissent parmi eux. Leur part de 70% dans les comptes clients n'établit pas non plus une part de 70% dans le chiffre d'affaires.
Les clouds d'IA, l'industrie et les entreprises représentent environ 45% du chiffre d'affaires des data centers, mais cela n'établit pas une exposition réduite à ces cinq clients ou aux laboratoires de pointe. NVIDIA déclare que cette catégorie inclut la demande des acteurs natifs de l'IA et des hyperscalers utilisant des clouds d'IA. Comme l'a dit Azeem Azhar, fondateur d'Exponential View, sur The Ezra Klein Show, Anthropic « pourrait s'effondrer, mais NVIDIA s'en sortira bien. »
Coté comme si les laboratoires étaient tout
Les investisseurs n'achètent pas encore les calculs de Huang. NVIDIA se négocie à 17,7x les bénéfices anticipés. C'est à peine au-dessus de son plus bas sur trois ans de 17,5x du 14 septembre, loin en dessous de sa moyenne de 30,3x, et nulle part près des 46,7x atteints en juin 2024…
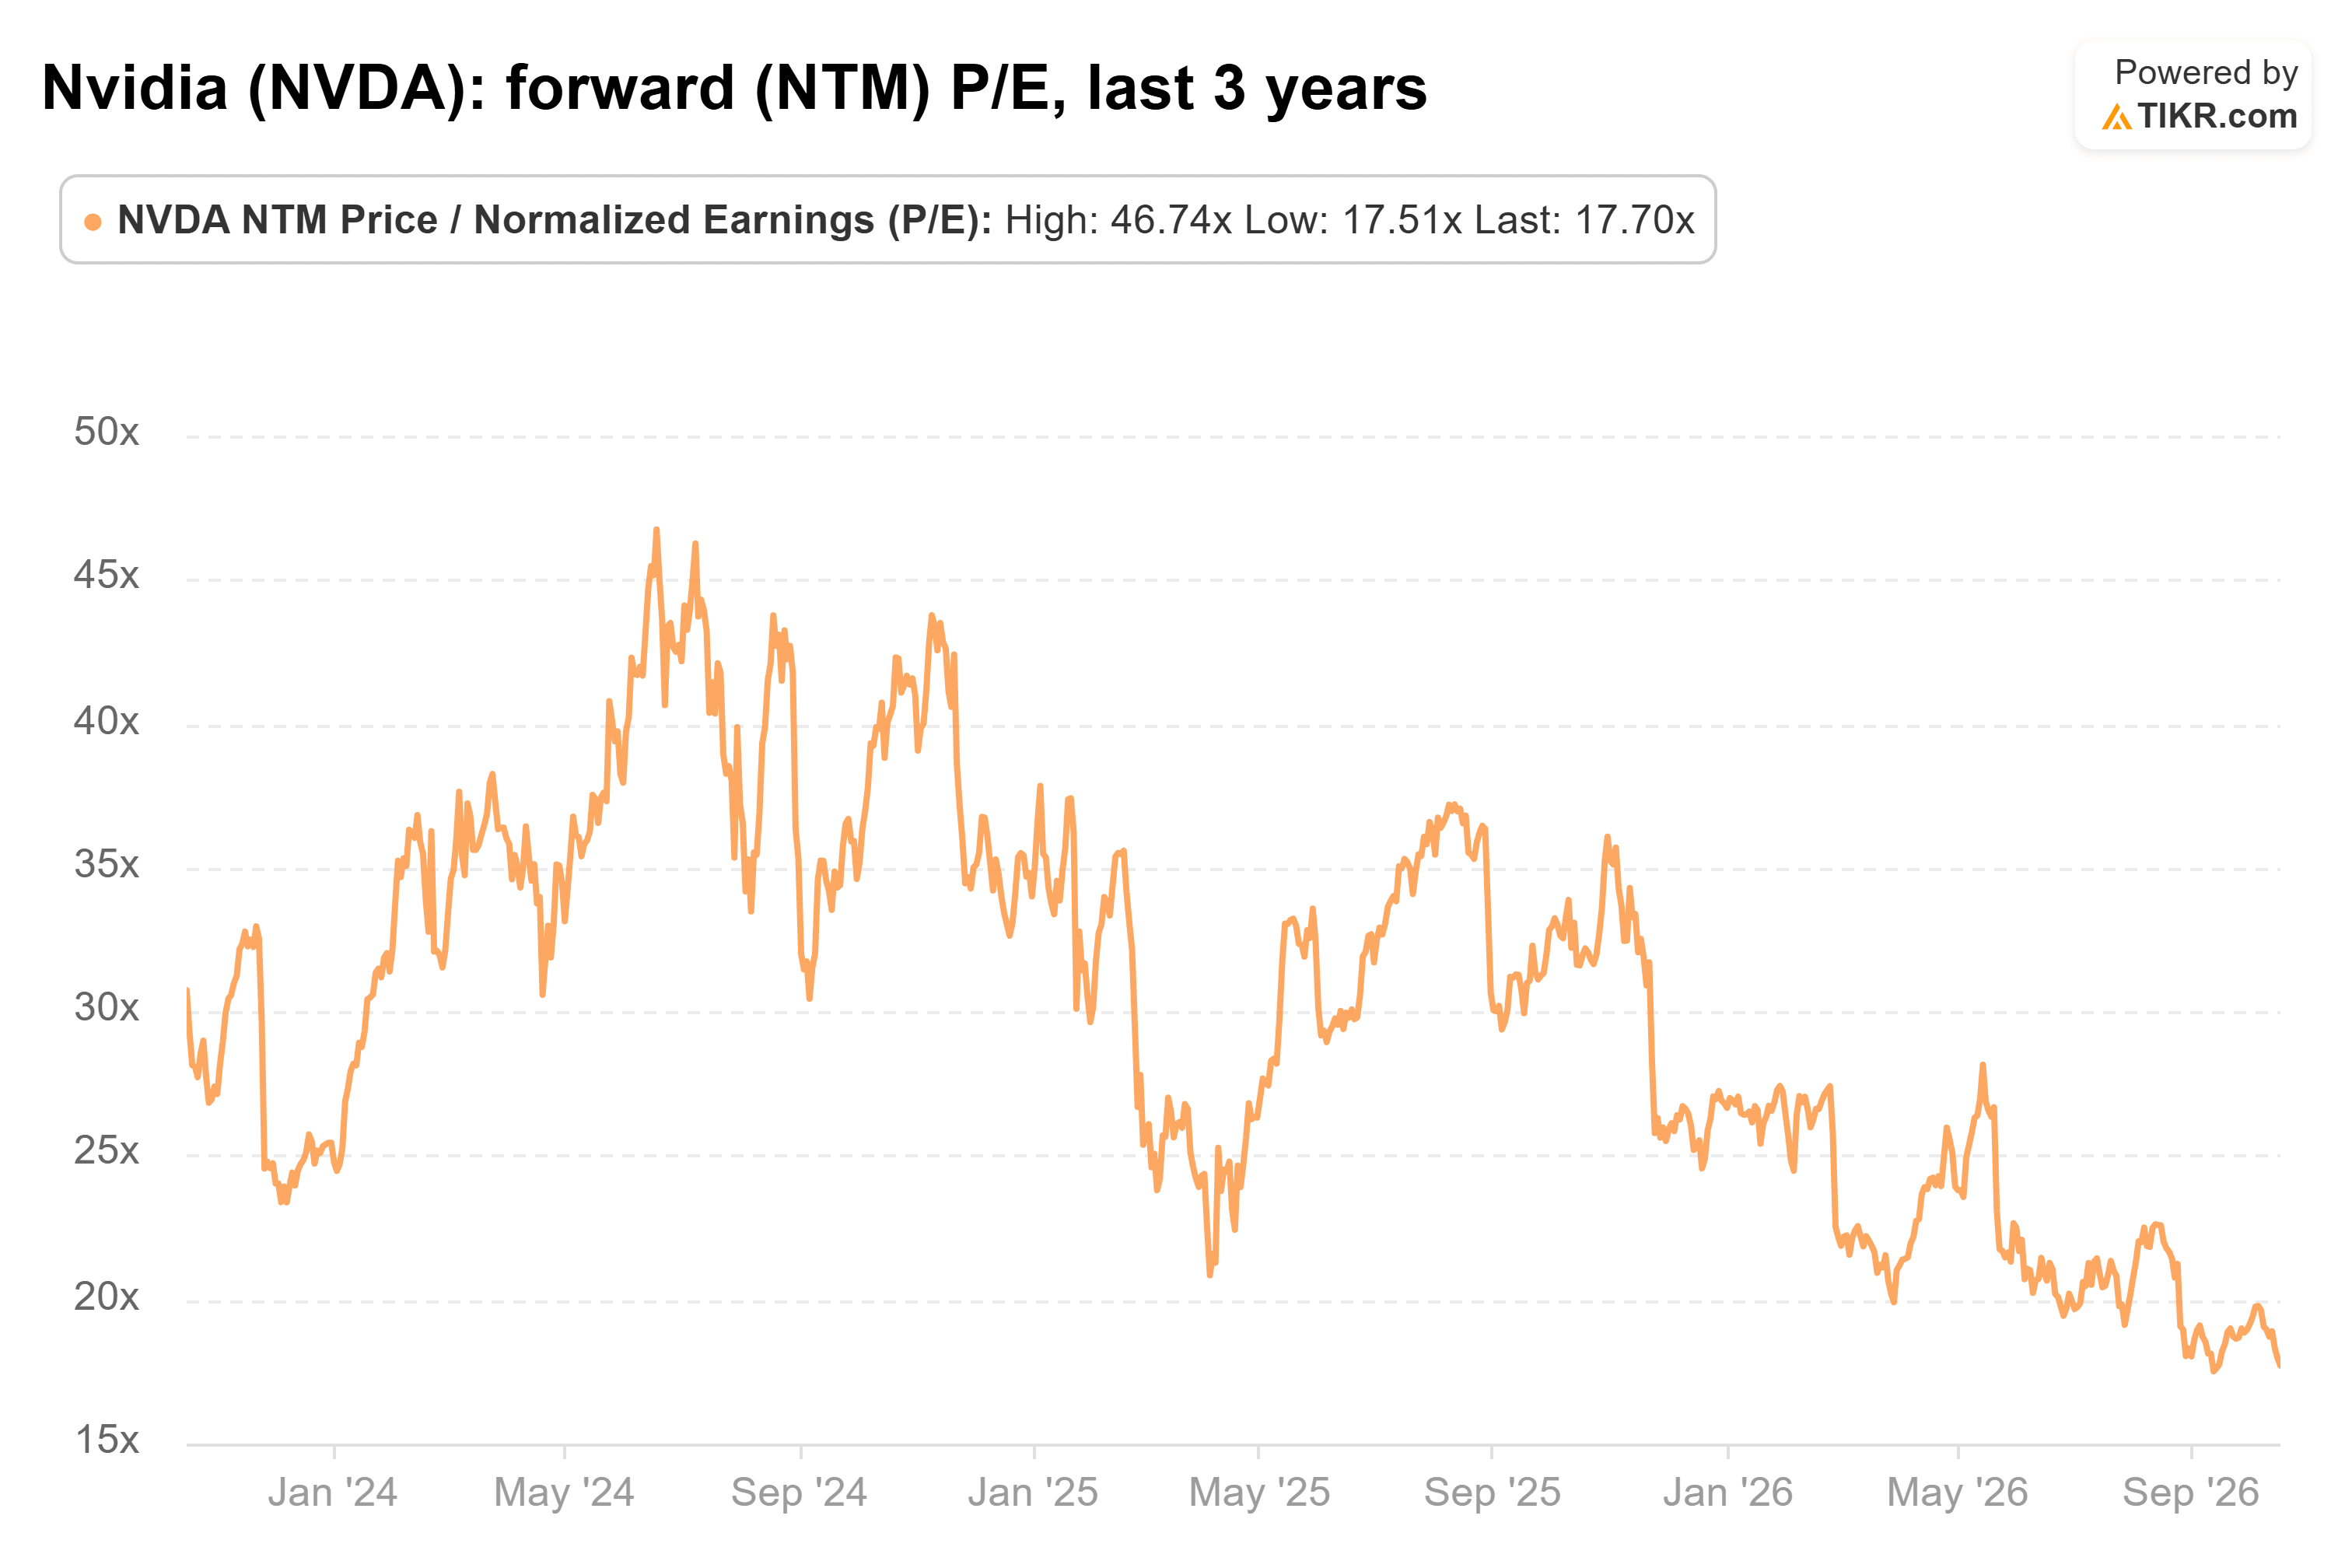
Je pense que Huang a le meilleur argument. NVIDIA progresse dans les trois catégories de chiffre d'affaires déclarées, et les commentaires de Huang mettent en lumière une demande au-delà des laboratoires de pointe. Ils n'établissent pas combien de revenus survivraient si ces laboratoires disparaissaient. Pourtant, l'action est cotée comme si deux laboratoires étaient toute l'histoire.
Bien sûr, les cinq clients d'Eisman sont la chose à surveiller. NVIDIA a prévisionné un chiffre d'affaires de 108,0 milliards de dollars pour le trimestre se terminant en octobre, et ce rapport montrera si ses plus gros acheteurs dépensent toujours.
Alors, quelle est la valeur réelle de l'action NVIDIA ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que NVIDIA pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a pas de position sur les actions mentionnées. Merci de votre lecture et bon investissement !